Tiền đổ vào AI được lấy từ đâu, nhà đầu tư đang kỳ vọng gì, cách Ray Dalio nhìn bong bóng và 4 lần công nghệ thay đổi thế giới mà nhà đầu tư vẫn mất tiền.
Tin được bàn nhiều nhất trên các trang tài chính 2 tuần qua có lẽ là đợt giảm mạnh của cổ phiếu công nghệ Mỹ. Ngày 29/10, Alphabet giảm 12,6% trong một phiên, mạnh nhất kể từ khi niêm yết.
Một tuần sau, ngày 5/11, Nasdaq giảm khoảng 5,5%, mạnh nhất trong 19 tháng, riêng Nvidia mất hơn 440 tỷ USD vốn hóa. Câu hỏi được quan tâm nhất là AI có phải bong bóng không, và nếu có thì nó sắp vỡ chưa.
Điều làm câu hỏi ấy khó là cả hai phía đều có lý. Một bên là những con số lợi nhuận chưa từng có: Nvidia quý gần nhất lãi ròng gần 60 tỷ USD trên 96 tỷ USD doanh thu, Google Cloud tăng gấp đôi. Bên kia là mức định giá mà trong hơn một thế kỷ chỉ có đúng một lần cao hơn, là đỉnh dot-com năm 1999, cùng một lượng nợ vay đang tăng nhanh hơn cả lợi nhuận.
93 Capital từng viết trong bài Bạn không cần đoán đúng thị trường để thành công trong đầu tư rằng phần lớn dự đoán rồi sẽ sai, nên bài này không cố đoán bong bóng có vỡ hay không. Thay vào đó, bài viết bóc tách những thứ lượng hóa được, là dòng tiền, kỳ vọng và nợ vay, rồi đối chiếu với cách nhìn bong bóng của Ray Dalio, người sáng lập quỹ Bridgewater và đã dành nhiều năm nghiên cứu các bong bóng lớn trong lịch sử, cùng 4 lần công nghệ đã thay đổi thế giới mà nhà đầu tư vẫn mất tiền.
Hy vọng sau bài này, bạn đọc sẽ có một cách nhìn để tự soi lại danh mục của mình.
Bài viết đi qua 9 phần:
- Thực sự chuyện gì đang xảy ra
- Lợi nhuận kỷ lục, nhưng giá cổ phiếu đang phản ánh điều gì
- Tiền đầu tư vào AI đang lấy từ đâu
- Nhà đầu tư đang vay bao nhiêu để mua cổ phiếu
- Vòng tròn Nvidia, OpenAI, Oracle, Microsoft
- Bốn lần trước: đường sắt, cao su, radio, internet
- Điều gì làm bong bóng vỡ
- Chuyện này liên quan gì đến chúng ta ở Việt Nam
- Nhận định của người viết
1. Thực sự chuyện gì đang xảy ra
Hai tuần qua, mọi bàn tán xoay quanh hai phiên giảm mạnh, trong khi câu chuyện thật sự đã kéo dài 3 năm.
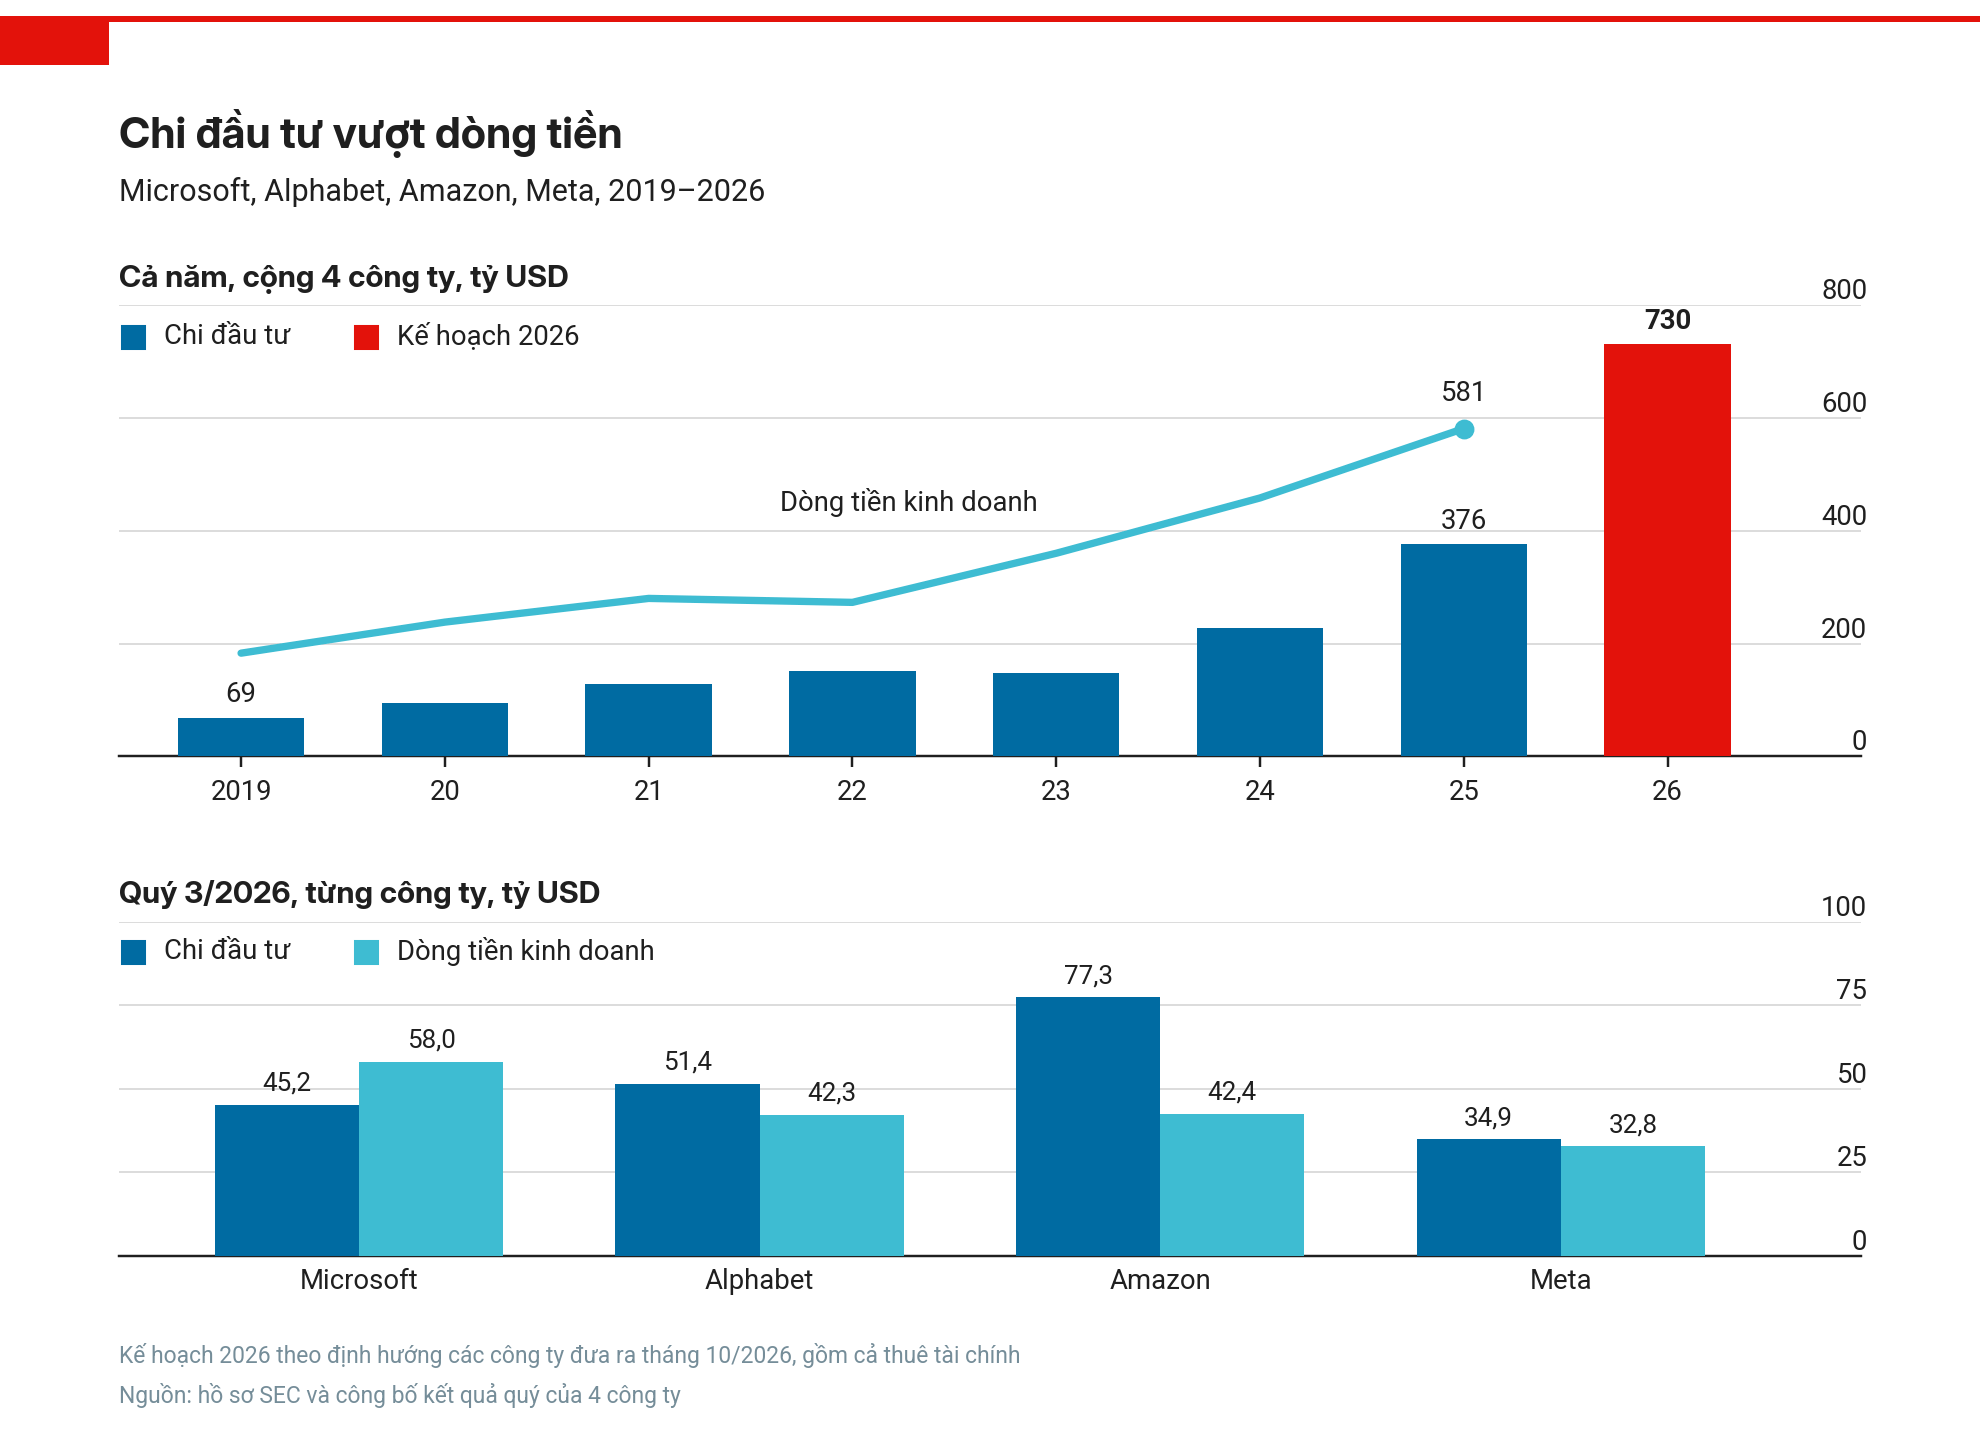
Năm 2019, 4 công ty Microsoft, Alphabet, Amazon và Meta chi tổng cộng khoảng 69 tỷ USD cho đầu tư tài sản cố định. Năm 2025, con số ấy là 376 tỷ. Kế hoạch năm 2026 của cả 4 cộng lại vào khoảng 720 đến 745 tỷ USD, tức gần 2 tỷ USD mỗi ngày, phần lớn là trung tâm dữ liệu và chip để chạy AI. Nvidia, công ty bán chip cho cả 4, có doanh thu tăng từ 8 tỷ USD một quý giữa năm 2022 lên 96 tỷ USD trong quý gần nhất.
Điểm mới của quý 3/2026 là dòng tiền tự do, tức tiền kinh doanh mang về trừ đi tiền đầu tư, đã chuyển âm ở 3 trong 4 công ty. Alphabet âm 9,1 tỷ USD vì chi đầu tư tới 51 tỷ trong một quý, lần đầu kể từ khi công bố số liệu theo quý. Meta âm 2,1 tỷ, lần đầu kể từ năm 2012. Amazon âm 33,5 tỷ. Chỉ Microsoft còn dương. Cổ phiếu Alphabet mất 12,6% ngay ngày công bố, dù Google Cloud tăng 103%.
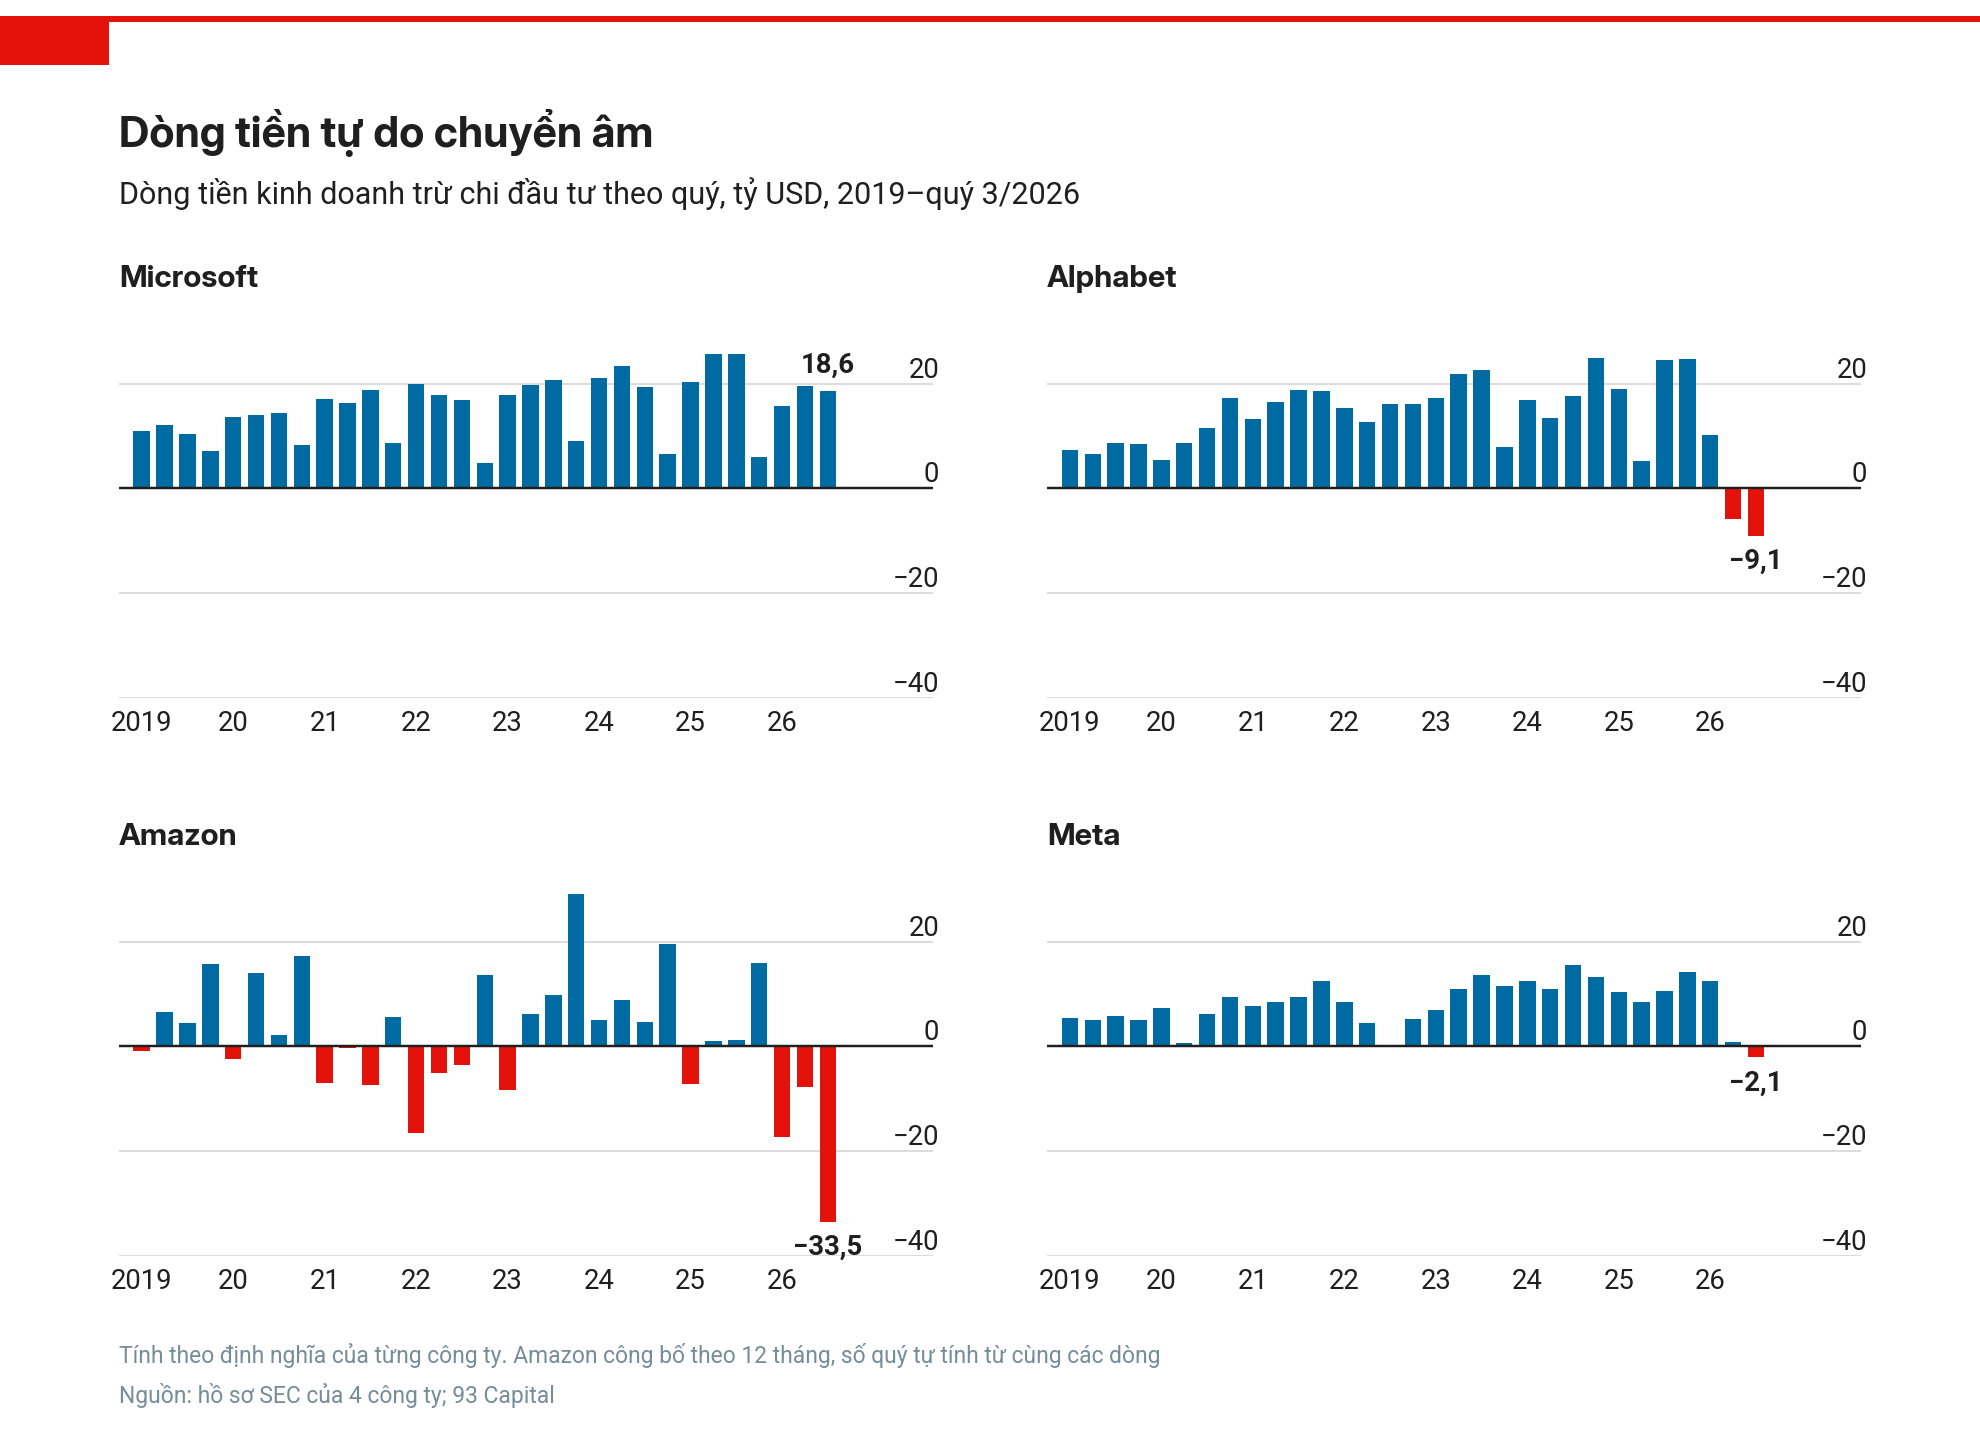
Như vậy, thị trường không phản ứng với lợi nhuận, vì lợi nhuận vẫn rất tốt. Thị trường phản ứng với số tiền phải bỏ ra hôm nay để có được lợi nhuận ấy trong tương lai.
2. Lợi nhuận kỷ lục, nhưng giá cổ phiếu đang phản ánh điều gì
Lần này khác dot-com ở một điểm quan trọng: lợi nhuận là thật. Ở đỉnh năm 2000, Cisco được định giá gấp khoảng 200 lần lợi nhuận; Nvidia hôm nay vào khoảng 22 đến 35 lần lợi nhuận dự phóng. Khách hàng cũng thật: Azure tăng 48%, AWS tăng 39%, ChatGPT có khoảng 1 tỷ người dùng mỗi tuần. Và những người chi nhiều nhất cho AI là 4 trong số những doanh nghiệp có lợi nhuận cao nhất lịch sử.
Vấn đề nằm ở chỗ khác: với mức giá hiện nay, nhà đầu tư đang trả trước cho bao nhiêu năm lợi nhuận tương lai, và nếu lợi nhuận ấy đến chậm hơn kỳ vọng thì sao.
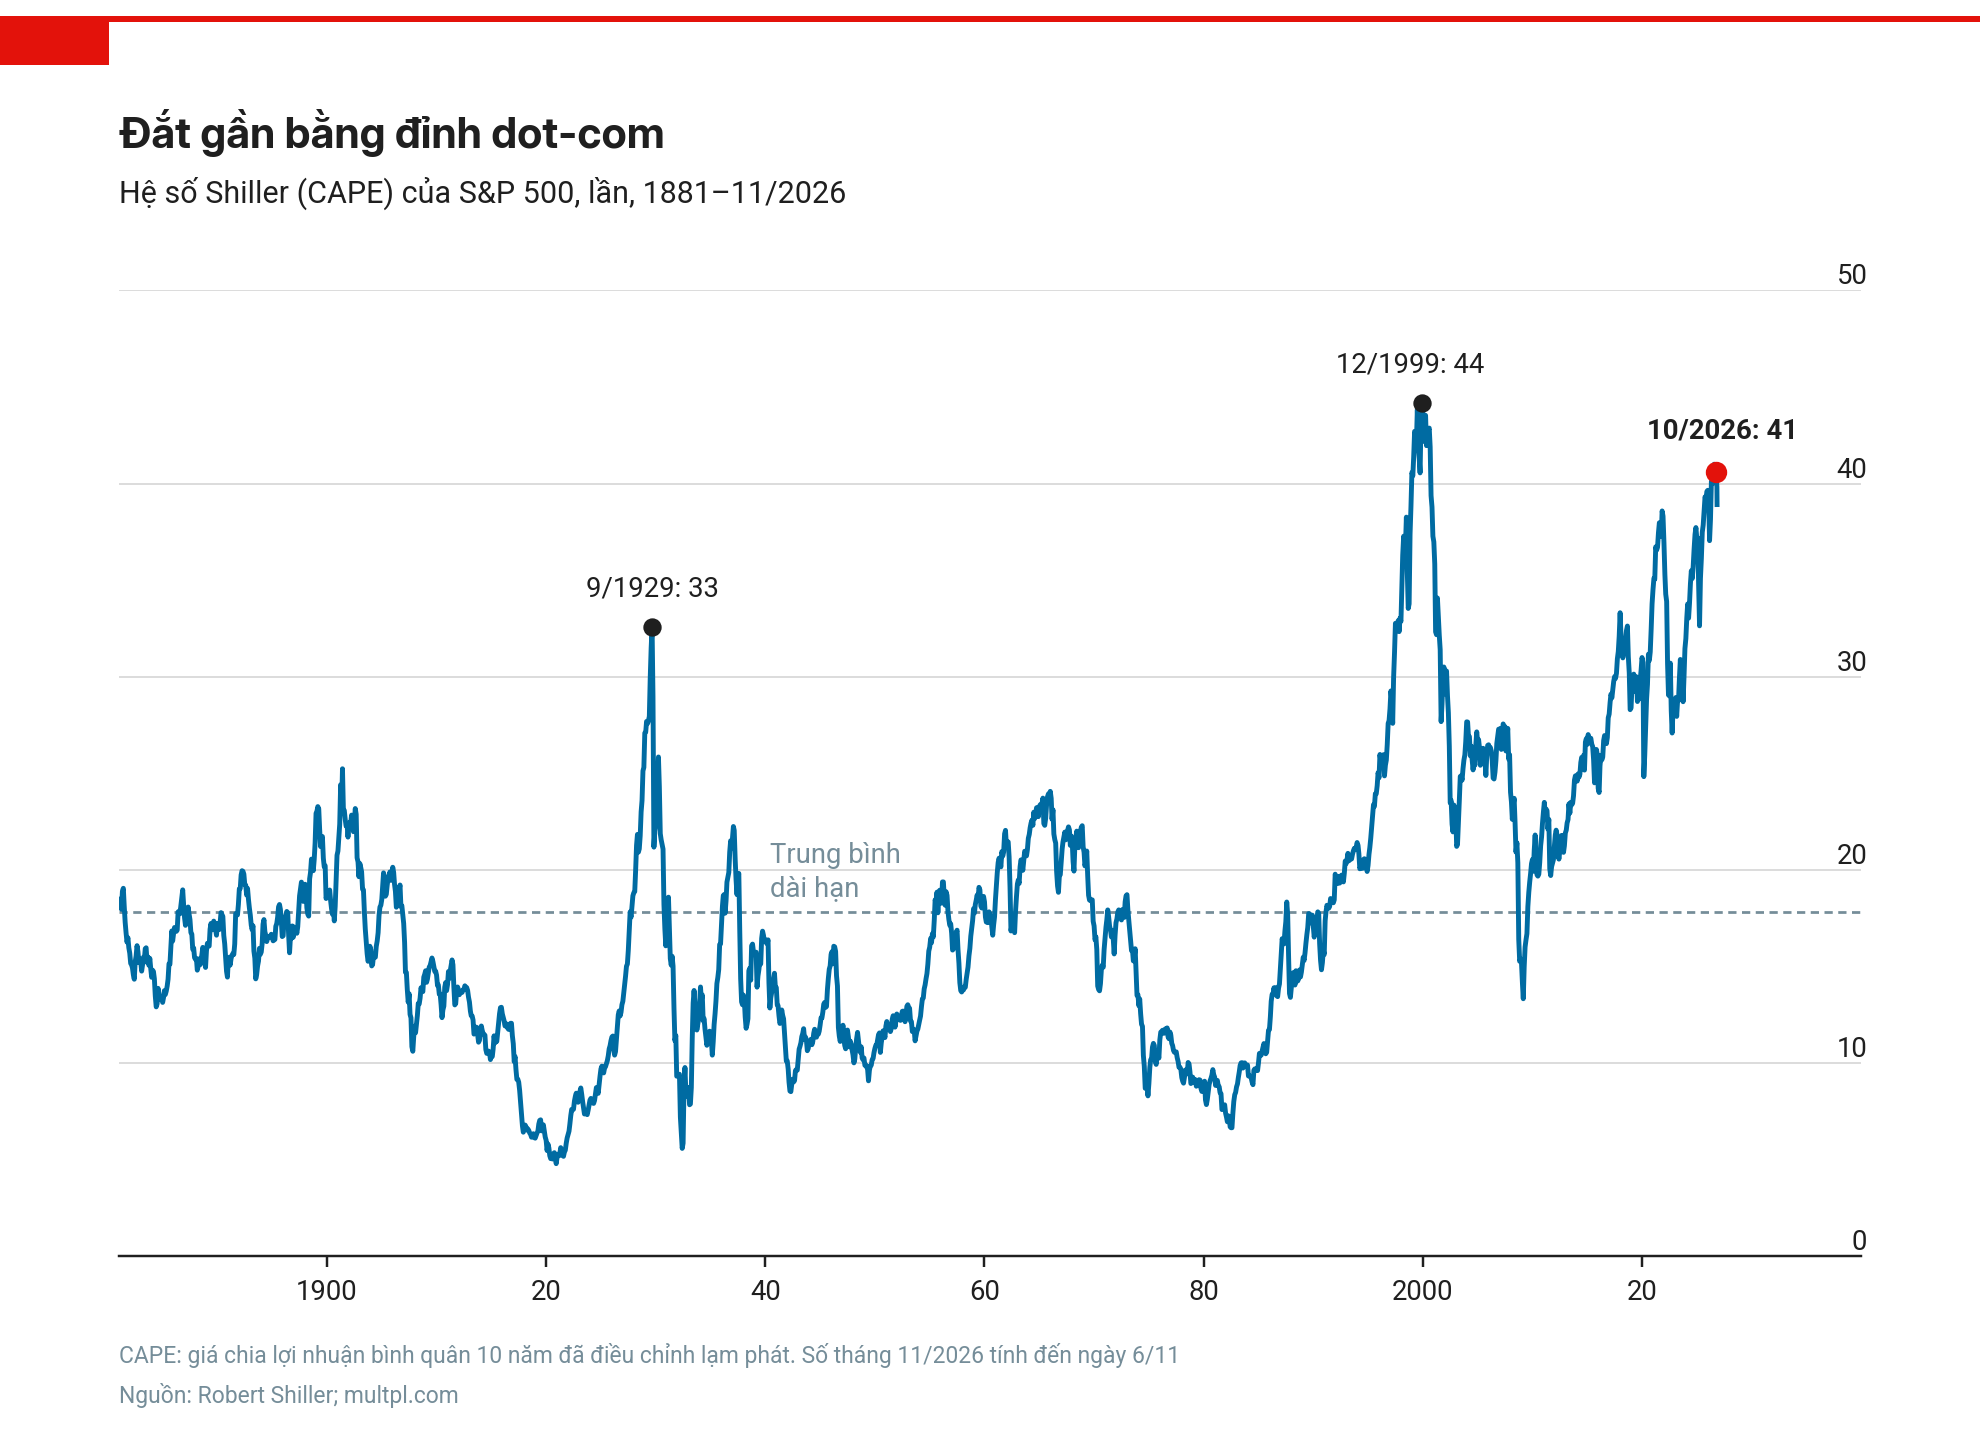
Thước đo kinh điển là hệ số Shiller, hay CAPE, so giá cổ phiếu với lợi nhuận bình quân 10 năm đã điều chỉnh lạm phát. Về dài hạn, CAPE của S&P 500 trung bình khoảng 17. Tháng 10/2026 chỉ số này lên khoảng 41, sau đợt bán tháo đầu tháng 11 vẫn còn khoảng 39, và trong hơn một thế kỷ chỉ có tháng 12/1999 cao hơn, với khoảng 44.
Thước đo thứ hai, tổng vốn hóa thị trường so với GDP mà Buffett từng gọi là “có lẽ là thước đo tốt nhất”, ở đỉnh dot-com khoảng 140%, hiện nay khoảng 220 đến 245%. Có thể phản biện cả hai thước đo, nhưng khi cả hai cùng ở mức lịch sử chỉ ghi nhận đúng một lần, thì khó coi đó là tình cờ.
Khoảng cách giữa định giá và lợi nhuận rõ nhất ở OpenAI: định giá khoảng 1.250 tỷ USD, doanh thu cả năm ước khoảng 50 tỷ, nhưng năm 2025 lỗ khoảng 21 tỷ từ kinh doanh và đã ký các hợp đồng thuê máy chủ trị giá hàng trăm tỷ.
Theo Bain, đến năm 2030 ngành AI cần khoảng 2.000 tỷ USD doanh thu mỗi năm mới đủ trả cho số hạ tầng đang xây, và ngay cả kịch bản lạc quan vẫn thiếu khoảng 800 tỷ. Khoản thiếu ấy có thể được bù bằng những ứng dụng hôm nay chưa ai hình dung ra, như internet từng làm. Nhưng với mức giá hiện nay, không còn nhiều chỗ cho sai số.
Buffett từng nói về chuyện này từ năm 1999: ô tô và hàng không đều thay đổi nước Mỹ, nhưng từ khoảng 2.000 hãng xe chỉ còn 3, và các hãng hàng không cộng lại đến đầu thập niên 1990 chưa kiếm được một đồng lợi nhuận. Chìa khóa không nằm ở ngành lớn đến đâu, mà ở từng công ty có lợi thế gì và bền được bao lâu.
Vì thế, nói AI là bong bóng không có nghĩa là AI không có thật. Bong bóng là khi tiền được chi ra quá sớm so với lợi nhuận. AI có thể làm được đúng những gì người ta đang tin, chỉ là giá cổ phiếu hôm nay đã tính trước phần lớn lợi nhuận mà điều ấy mới có thể mang lại.
3. Tiền đầu tư vào AI đang lấy từ đâu
Mục 1 đã nói dòng tiền tự do của 3 trong 4 công ty âm trong quý 3. Điều đáng để ý là chuyện này mới xảy ra trong vòng một năm. Cả năm 2025, 4 công ty còn thu về khoảng 580 tỷ USD từ kinh doanh và chỉ chi 376 tỷ cho đầu tư, tức vẫn tự trang trải được và còn dư. Quý 3/2026 là quý đầu tiên cả nhóm chi cho đầu tư nhiều hơn số tiền kinh doanh mang về, và phần chênh lệch ấy phải lấy từ bên ngoài.
Phần thiếu hụt được bù bằng 3 nguồn.
Thứ nhất là trái phiếu: từ đầu năm, các công ty công nghệ lớn nhất đã phát hành hơn 200 tỷ USD, gần gấp đôi cả năm 2025 và gấp khoảng 10 lần mức bình quân của giai đoạn 2021 đến 2024 (Reuters/LSEG). Oracle vay rất nhiều để xây trung tâm dữ liệu cho OpenAI thuê, và giữa tháng 10, phí bảo hiểm vỡ nợ 5 năm của Oracle lên mức cao nhất từ trước đến nay.
Thứ hai là cổ phiếu: tháng 6, Alphabet chốt đợt bán cổ phần 85 tỷ USD; cuối tháng 10, Meta khởi động gói phát hành khoảng 95 tỷ. Doanh nghiệp đang lãi kỷ lục mà vẫn phải phát hành cổ phiếu để tiếp tục đầu tư, thì chi phí có lẽ đã lớn hơn những gì dòng tiền chịu nổi.
Thứ ba là các hợp đồng kỳ hạn, tức khách hàng ký mua dịch vụ cho nhiều năm tới và trả trước một phần, xin nói ở mục 5.
Một công ty đang lãi lớn mà phải vay, bán cổ phần và nhận tiền trước của khách để đầu tư thì không có gì sai, nhưng kết quả của khoản đầu tư ấy đã thành chuyện của trái chủ, của cổ đông mới và của khách hàng, chứ không còn là chuyện riêng của công ty.
4. Nhà đầu tư đang vay bao nhiêu để mua cổ phiếu
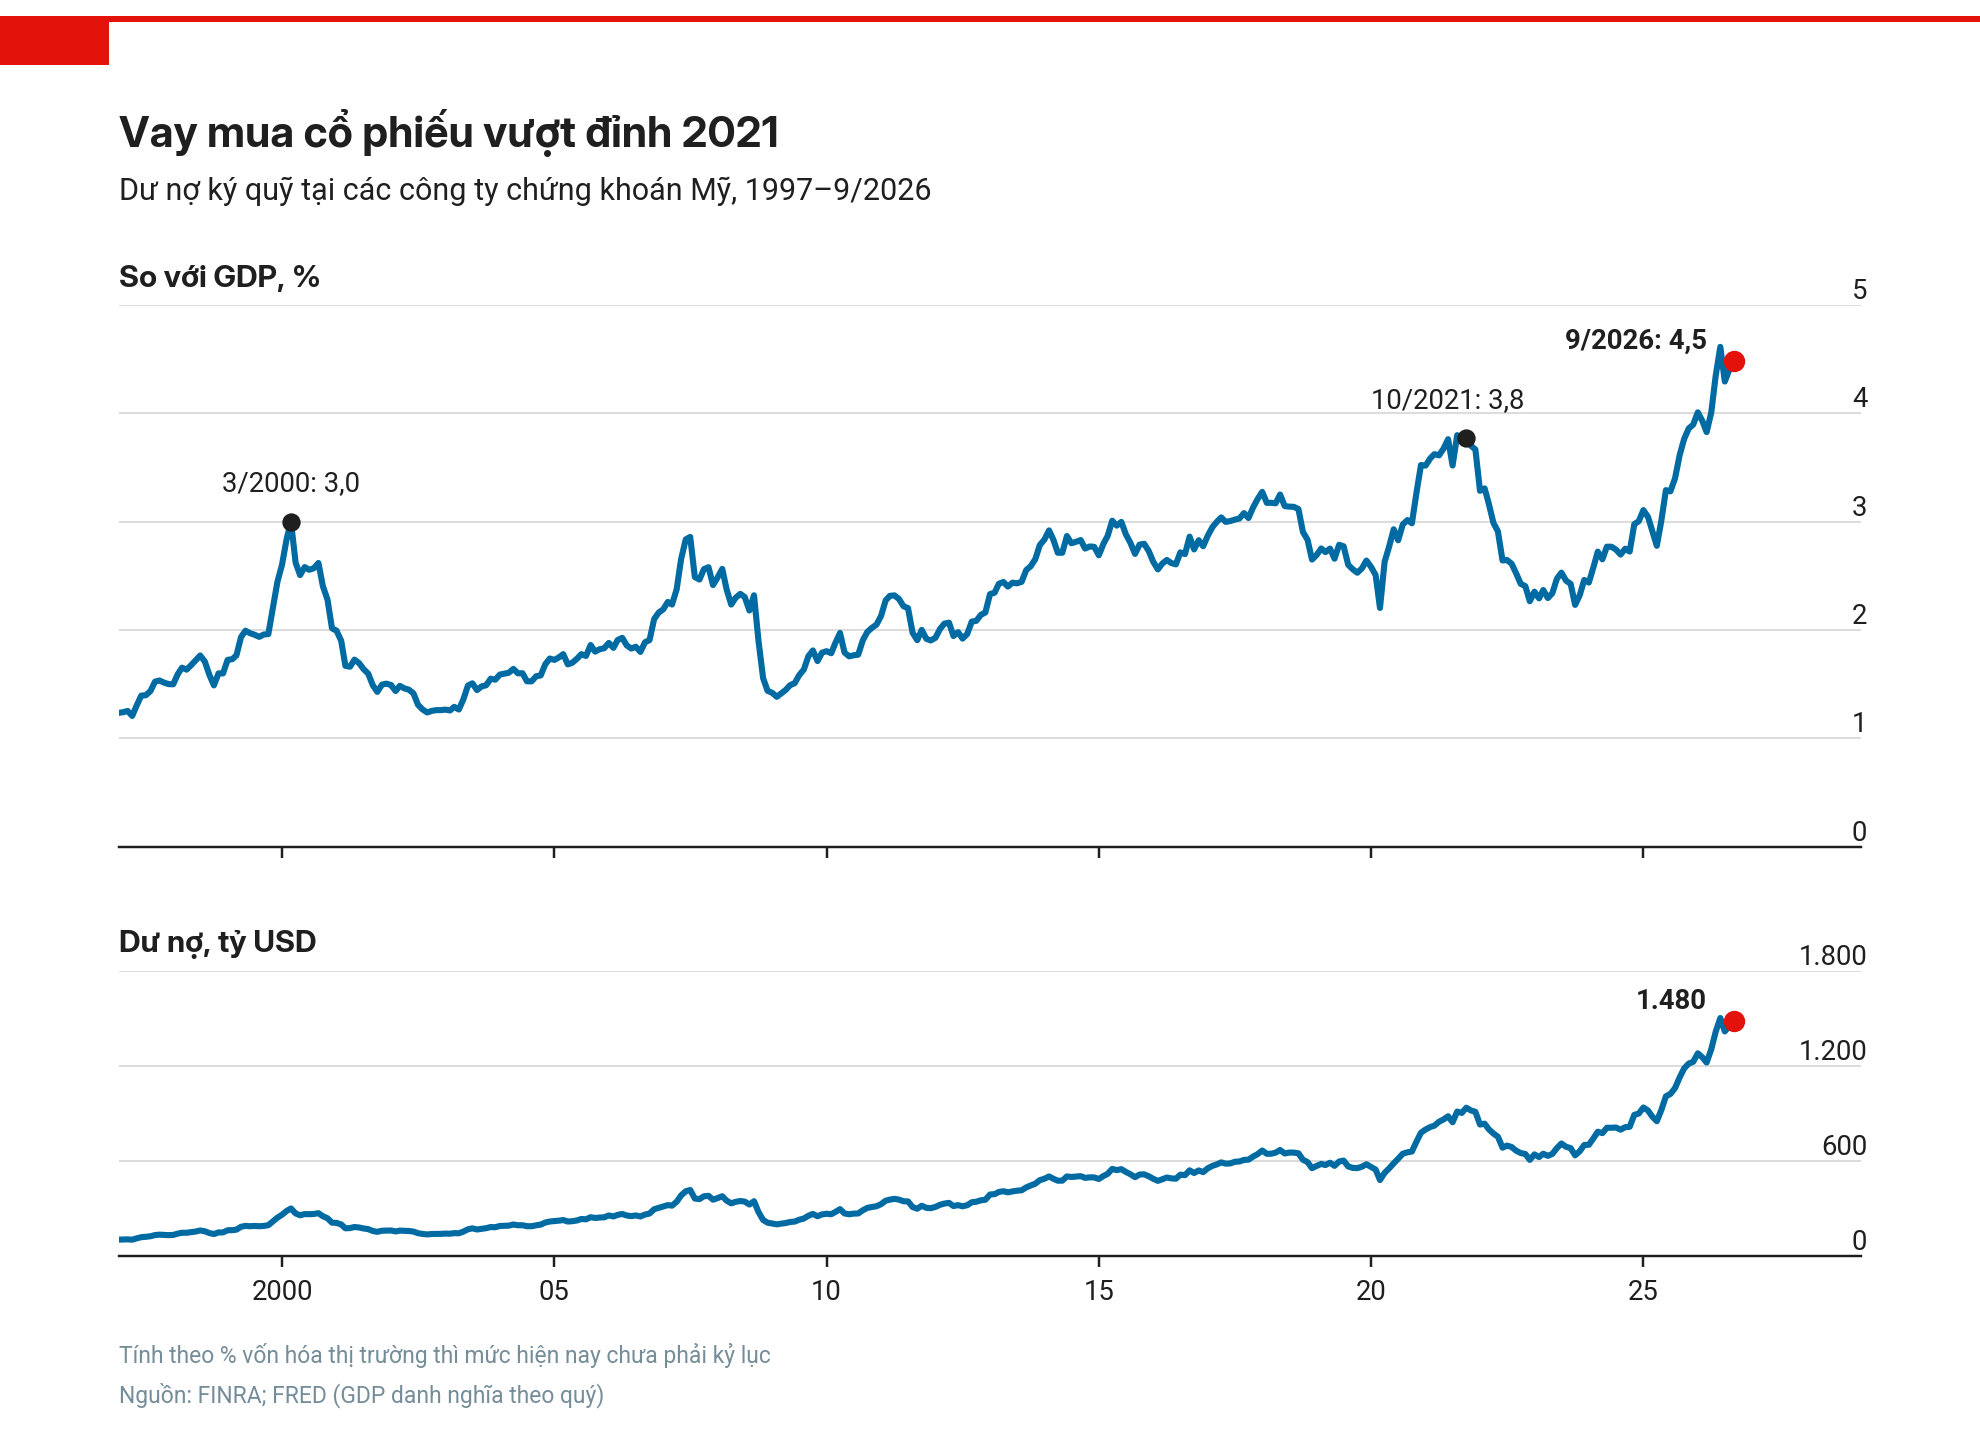
Về phía nhà đầu tư, dư nợ margin tại Mỹ lập kỷ lục khoảng 1.500 tỷ USD vào tháng 6 (FINRA), bằng khoảng 4,5% GDP, cao hơn mức 3,0% trước khi dot-com vỡ và 3,8% của năm 2021. So với vốn hóa thị trường thì margin chưa phải kỷ lục, nhưng điều đó dường như không làm con số bớt đáng lo đi bao nhiêu.
Người mua mới đã vào rất đông. Năm 2025, nhà đầu tư cá nhân Mỹ mua ròng khoảng 301 tỷ USD cổ phiếu, vượt kỷ lục 270 tỷ của năm 2021 (JPMorgan), và quyền chọn lập kỷ lục khoảng 73 triệu hợp đồng mỗi ngày. Nhưng từ giữa năm 2026, dòng tiền cá nhân đã nguội bớt, và đợt bán tháo cuối tháng 10 do chính nhóm này dẫn đầu, trong lúc nợ margin vẫn ở mức kỷ lục.
Ai đã đi qua năm 2021 ở Việt Nam có lẽ đều nhận ra cảnh này.
Phía nhà đầu tư tổ chức có một nghịch lý. Trong khảo sát nhà quản lý quỹ tháng 10 của Bank of America, 23% người được hỏi coi bong bóng AI là rủi ro lớn nhất, vậy mà vị thế được nắm giữ nhiều nhất vẫn là mua cổ phiếu bán dẫn. Người ta có thể vừa sợ bong bóng vừa tiếp tục mua, vì đứng ngoài nhìn người khác kiếm tiền còn khó chịu hơn mất tiền.
Bong bóng lớn lên chính bằng cách ấy.
5. Vòng tròn Nvidia, OpenAI, Oracle, Microsoft
Microsoft đang có 677 tỷ USD hợp đồng kỳ hạn, tức hợp đồng đã ký cho các năm tới nhưng chưa ghi nhận doanh thu, tăng 73% so với một năm trước. Oracle có 664 tỷ, trong khi 2 năm trước chỉ là 65 tỷ, và khoảng 300 tỷ trong đó là hợp đồng với OpenAI, một khách hàng vẫn đang thua lỗ.
Còn một vòng tròn khác. Đầu năm nay, Nvidia đầu tư 30 tỷ USD vào OpenAI. OpenAI thuê máy tính của Oracle và Microsoft. Oracle và Microsoft mua chip của Nvidia.
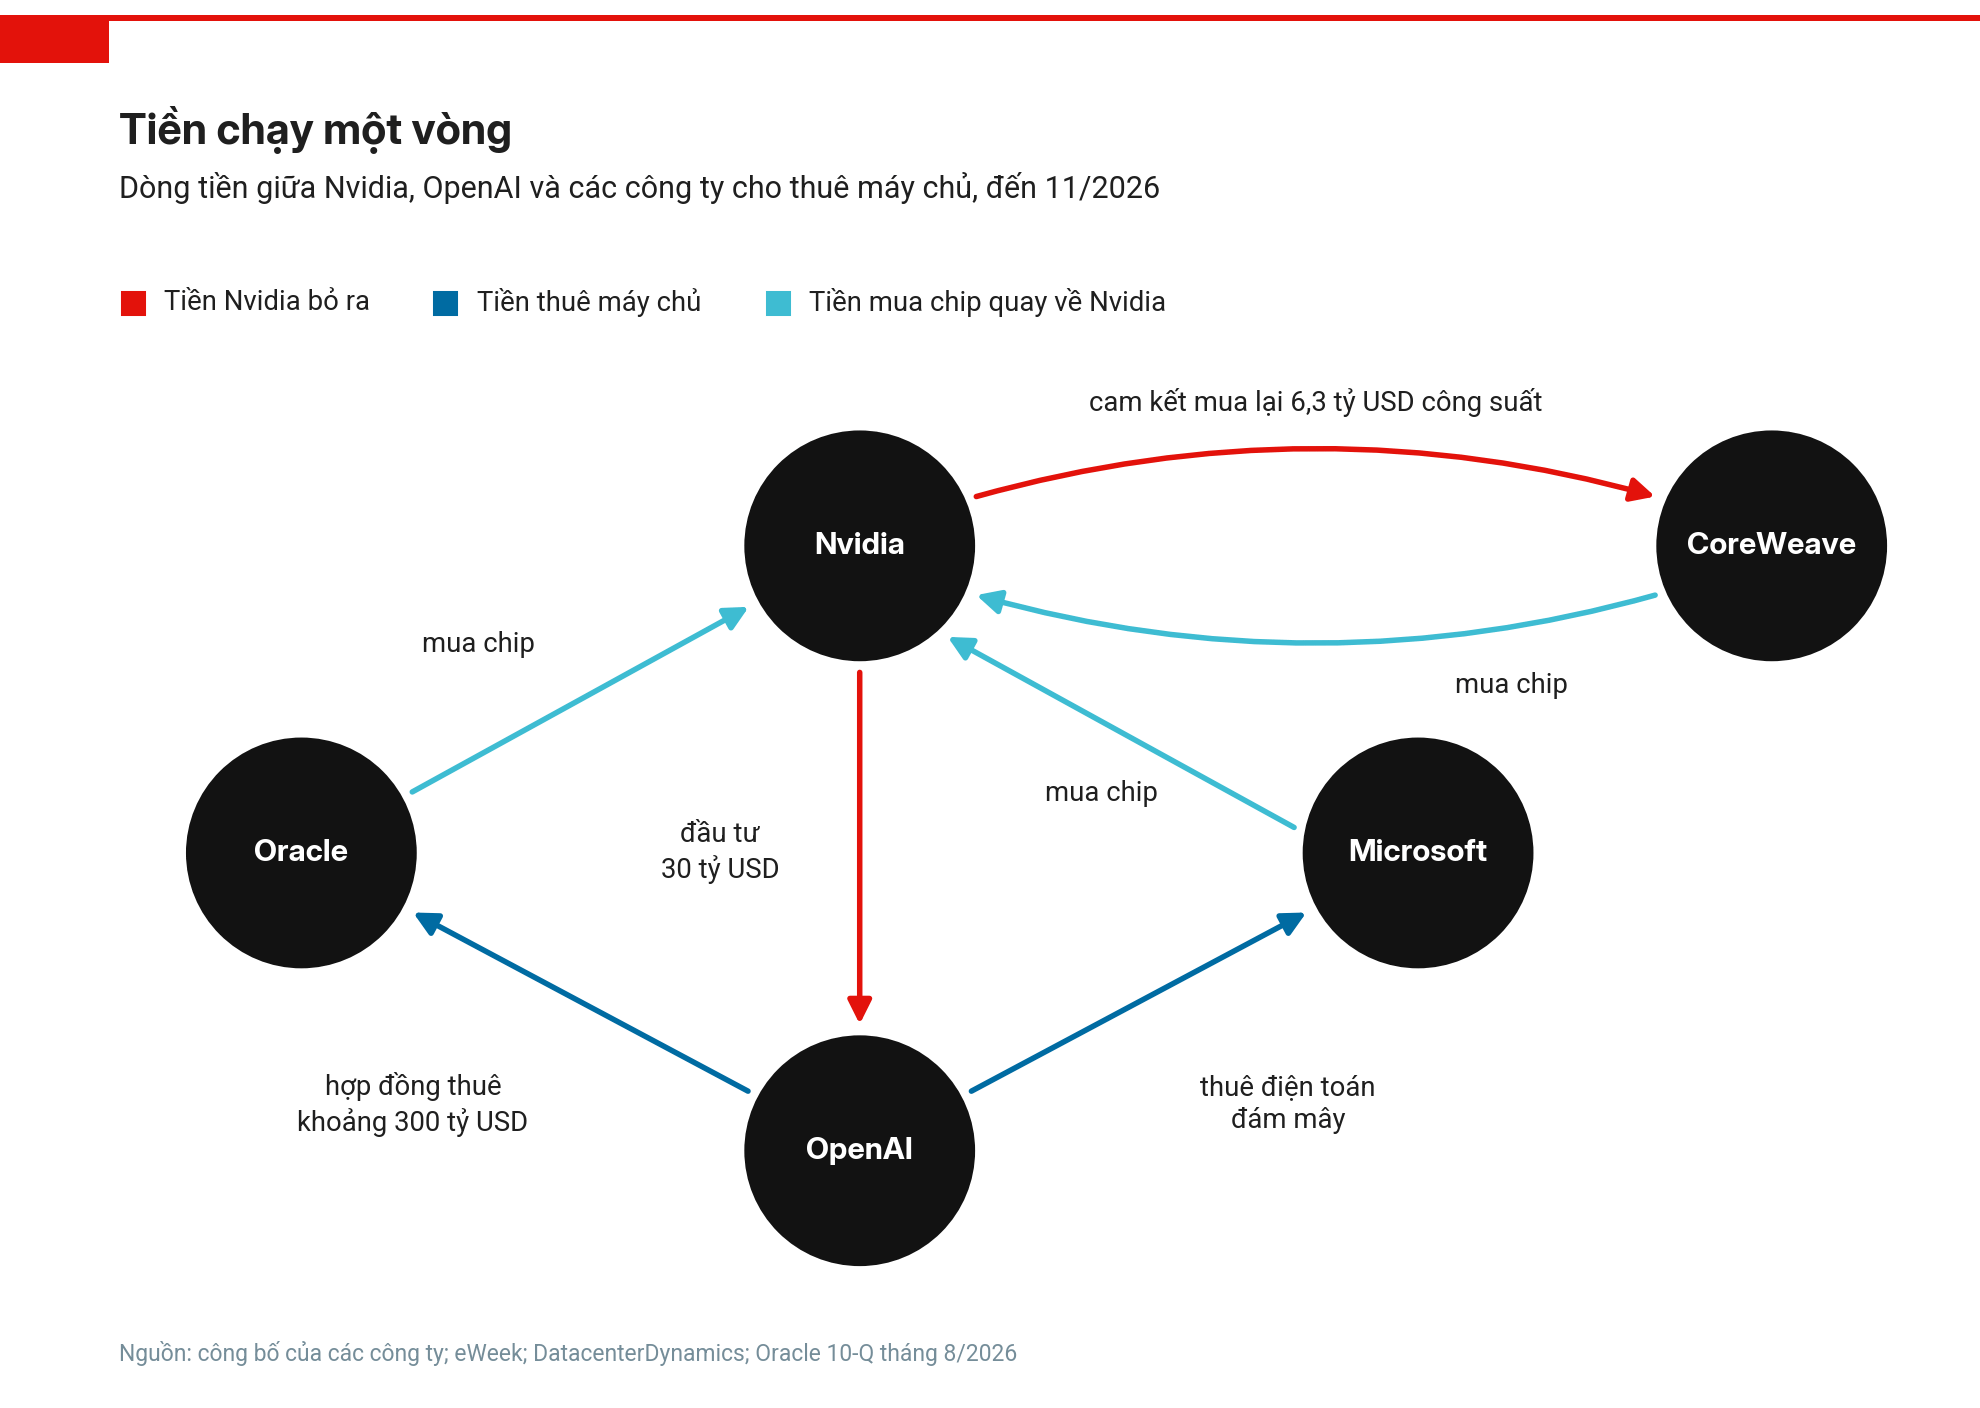
Về bản chất kinh tế, doanh thu của công ty này là chi phí của công ty kia. Khi tiền đầu tư của nhà cung cấp quay lại thành đơn hàng của chính mình, mọi công ty trong vòng đều báo cáo tăng trưởng, không có gì sai luật, nhưng con số ấy không còn nói được nhiều về nhu cầu cuối cùng, tức có bao nhiêu doanh nghiệp và người dùng thật sự đang trả tiền cho AI.
Và nếu mắt xích yếu nhất, đang là OpenAI, không gọi được vốn như dự kiến, thì những hợp đồng hàng trăm tỷ ở trên sẽ được thực hiện bằng tiền của ai.
6. Bốn lần trước
Công nghệ rõ ràng là tương lai, tiền đổ vào xây quá nhanh, nợ tăng và người mua mới kéo đến, những dấu hiệu ấy đã xuất hiện ít nhất 4 lần trước đây. Lần nào công nghệ cũng thay đổi cả thế giới, và lần nào bong bóng cũng vẫn xảy ra.
Nước Anh thập niên 1840 là đường sắt. Nước Anh đổ vào đường sắt số tiền bằng 15 đến 20% GDP (Odlyzko, Đại học Minnesota); khi không còn ai bỏ thêm tiền, giá cổ phiếu sụp đổ và khoảng 1/3 số tuyến đã phê duyệt không bao giờ được xây. Nhưng những tuyến đã xây trở thành xương sống của nước Anh suốt một thế kỷ rưỡi sau đó.
Thượng Hải năm 1910 là cao su cho ô tô. Cổ phiếu đồn điền cao su được mua bán gấp 10 đến 20 lần giá trị sổ sách, và các tiền trang, tức ngân hàng tư nhân kiểu cũ của Trung Quốc, nhận chính những cổ phiếu ấy làm tài sản thế chấp để cho vay. Khi giá cao su giảm, 48 trong số 91 tiền trang của Thượng Hải phá sản trong vòng một năm.
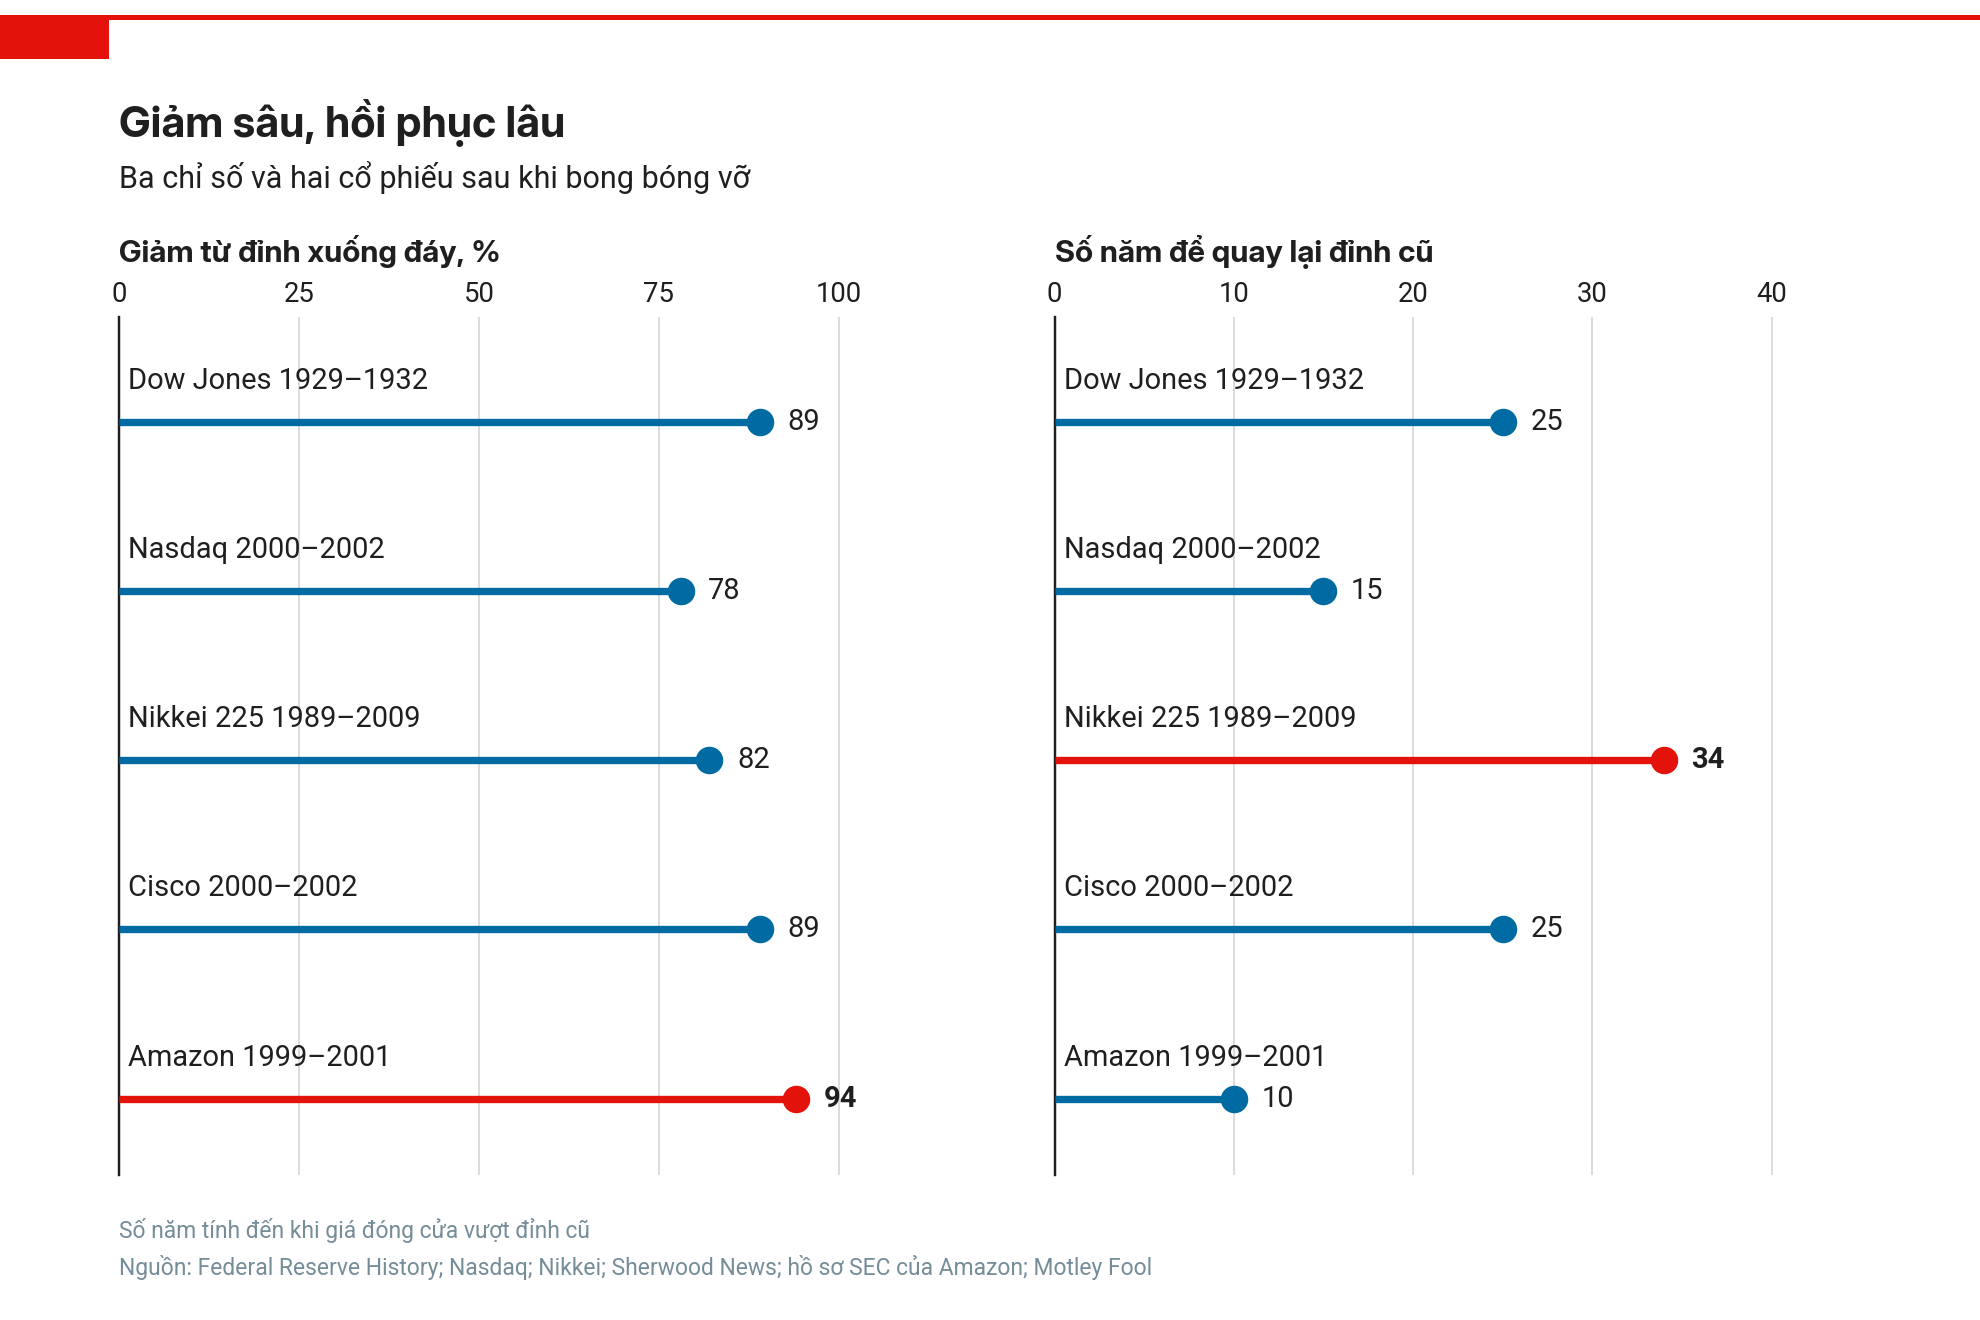
New York năm 1929 là radio. Người dân mua cổ phiếu bằng tiền vay ký quỹ, bỏ ra 10% và vay 90%. Dow Jones đạt 381 điểm tháng 9/1929, chưa đầy 3 năm sau còn 41 điểm, và phải 25 năm sau mới về lại đỉnh cũ. Còn radio thì vẫn thay đổi thế giới.
Cuối thập niên 1990 là internet. Các công ty viễn thông chi hàng trăm tỷ USD kéo cáp quang, phần lớn bằng tiền vay; đến năm 2001, khoảng 95% số cáp ấy chưa hề được dùng. Nasdaq mất gần 80%, Cisco mất hơn 25 năm để quay lại đỉnh. Amazon giảm 94%, rồi 2 thập kỷ sau trở thành một trong những công ty giá trị nhất thế giới.
Vì sao chuyện này cứ lặp lại?
Có lẽ vì khi một công nghệ rõ ràng là tương lai, ai cũng lao vào xây cùng một lúc, quá nhiều đường sắt, quá nhiều cáp quang, và cạnh tranh đè giá xuống. Người dùng được lợi, còn những công ty bỏ tiền xây và các ngân hàng cho họ vay thì thường không, không khác mấy với ngành xi măng hay thép trong nước mỗi khi cả làng cùng mở nhà máy. Phần còn lại có lẽ thuộc về tâm lý con người, vì khi một thứ rõ ràng là tương lai thì rất khó đứng ngoài. Có lẽ vì vậy mà Dalio cho rằng mọi cuộc thay đổi công nghệ lớn đều sinh ra bong bóng, và câu hỏi đáng hỏi không phải là công nghệ có thật hay không, mà là cái giá đang trả cho nó có hợp lý hay không.
7. Điều gì làm bong bóng vỡ
Tháng 10 vừa rồi, Dalio cho rằng thị trường Mỹ đang ở trong một bong bóng cỡ năm 1929 và 2000. Nhưng điều tôi thấy đáng nhớ hơn lời cảnh báo ấy là cách ông trả lời câu hỏi bong bóng vỡ vì cái gì. Không phải vì tin xấu, cũng không phải vì công nghệ thất bại. Bong bóng vỡ khi ai cũng cần thanh khoản , tức là khi người ta buộc phải bán tài sản để có tiền mặt.
Cổ phiếu là tài sản, nhưng tiền nhà, tiền trả nợ, tiền thuế thì phải trả bằng tiền mặt. Chừng nào chưa ai cần bán, tài sản trên giấy còn tăng được. Và trong hầu hết các lần, thứ buộc người ta phải bán là lãi suất tăng. Nhật Bản năm 1989, Ngân hàng Trung ương nâng lãi suất từ 2,5% lên 6%, Nikkei lập đỉnh phiên cuối năm và mất 34 năm mới về lại mốc đó. Tháng 8/1929, Fed New York nâng lãi suất lên 6%, 2 tháng sau thị trường sụp đổ. Từ giữa năm 1999 đến giữa năm 2000, Fed tăng lãi suất 6 lần, đúng lúc dot-com lên đỉnh rồi vỡ.
Còn bây giờ, đầu tháng 10, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm vượt 5,3%, cao nhất kể từ năm 2002; đến ngày 6/11 lùi về khoảng 4,86%, vẫn là mức hiếm thấy trong hơn 20 năm. Fed tăng lãi suất lên 3,75 đến 4% vào tháng 9, lần tăng đầu tiên kể từ năm 2023, và thị trường đang đặt cược khoảng 65% rằng Fed sẽ tăng tiếp vào tháng 12.
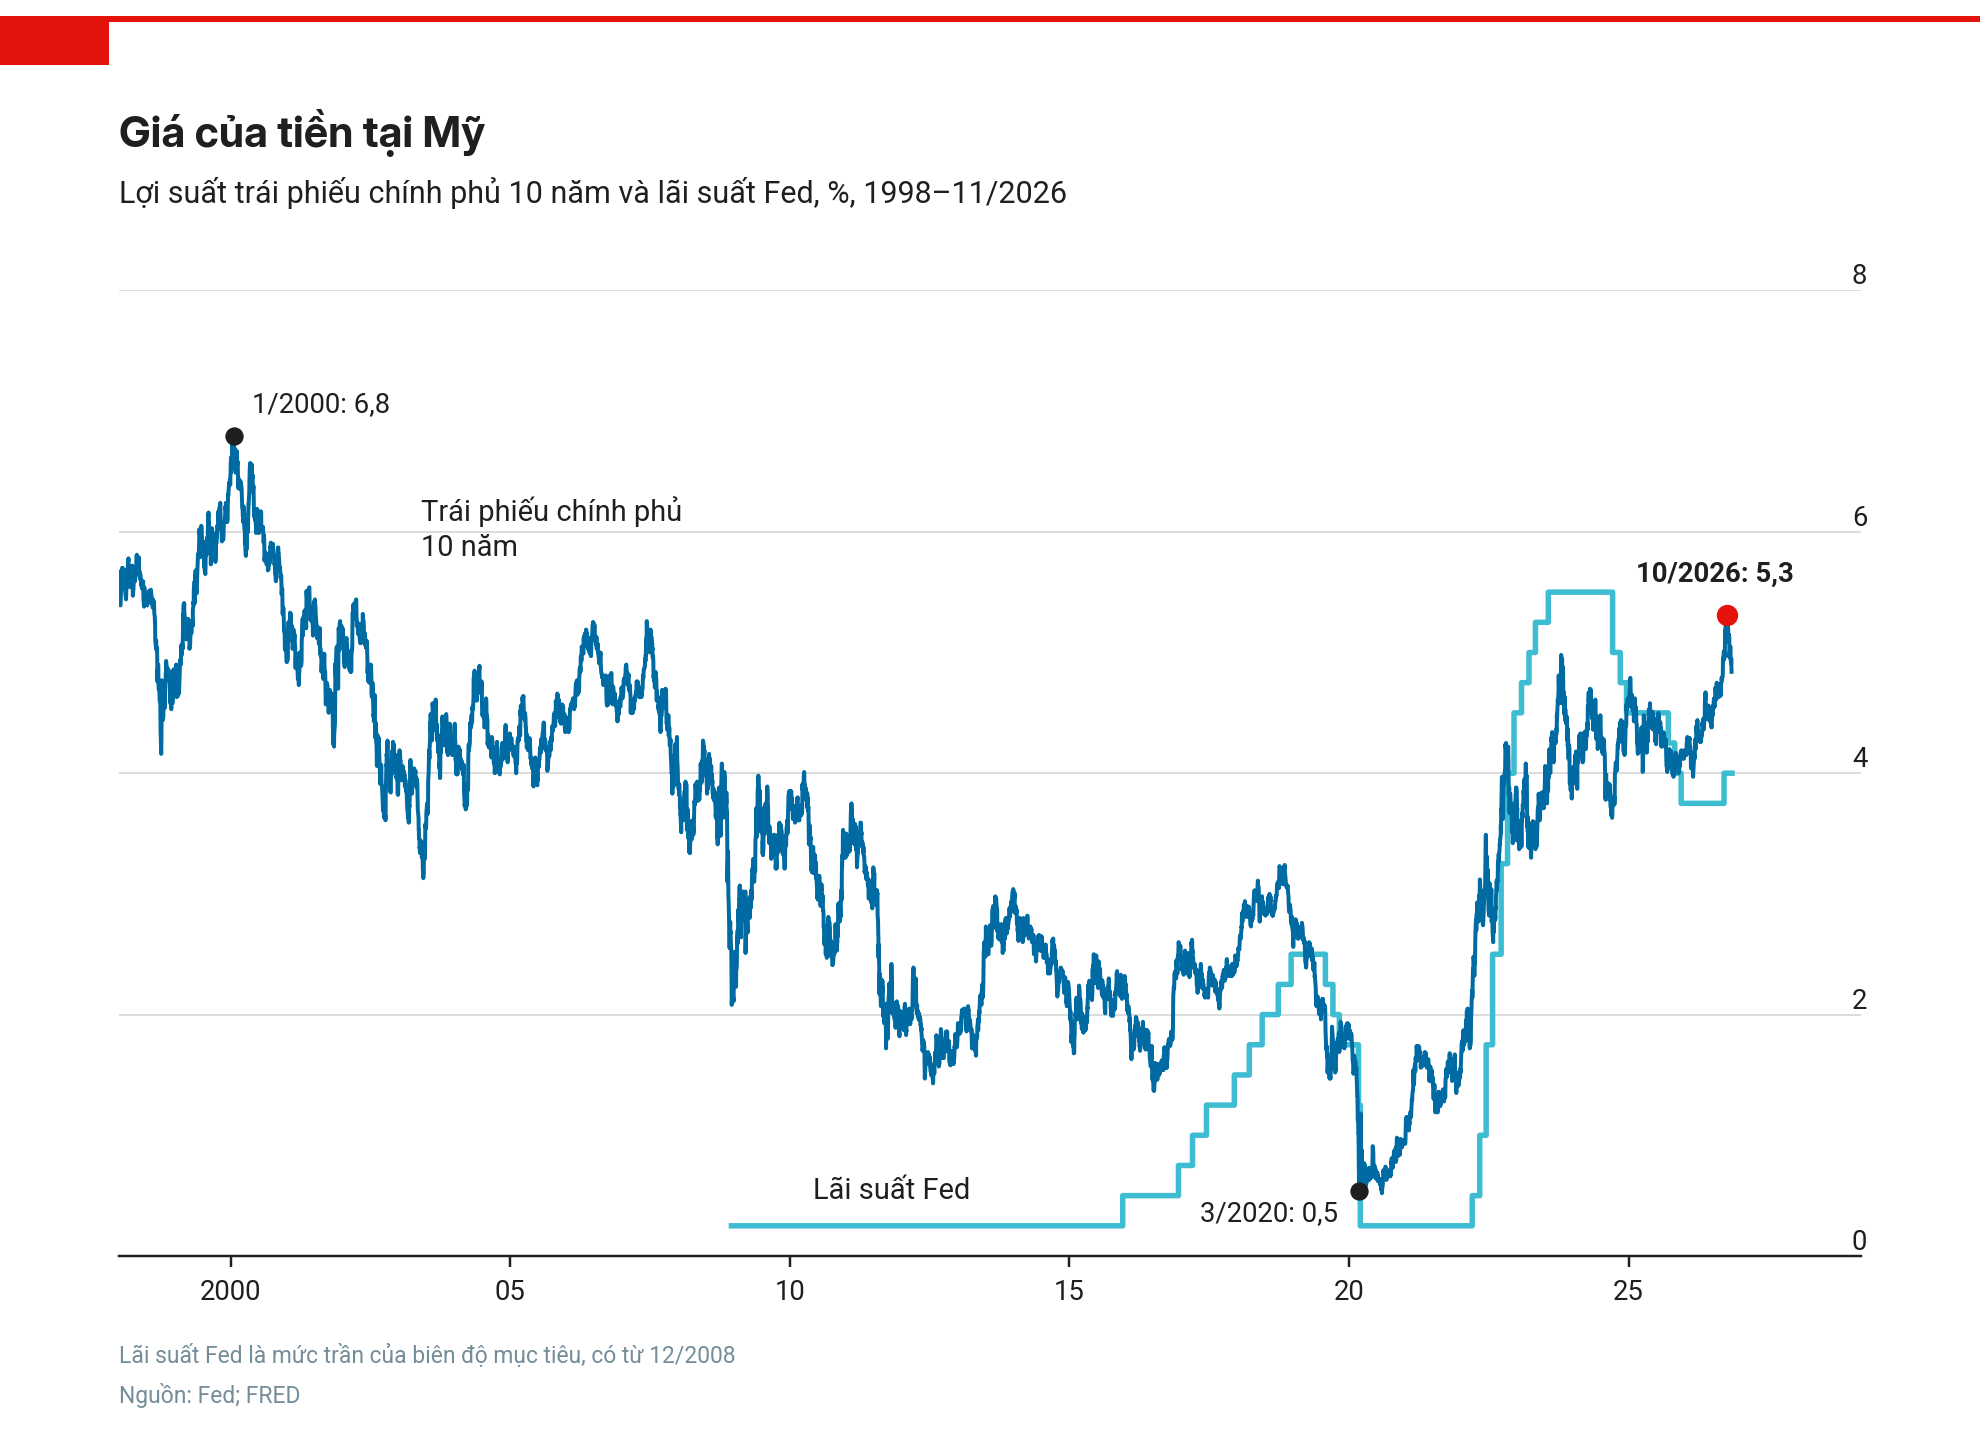
Nối mục 3 với mục này, ta thấy vì sao lãi suất lại quan trọng lúc này. Khi các công ty còn tự trang trải chi phí AI bằng dòng tiền của mình, lãi suất không ảnh hưởng nhiều. Nhưng từ năm nay, họ xây hạ tầng bằng trái phiếu, cổ phiếu phát hành thêm và tiền trả trước của một khách hàng đang lỗ, nên mỗi điểm phần trăm lãi suất tăng thêm là một khoản chi phí thật, cho cả họ lẫn những nhà đầu tư đang vay margin. Và chính các công ty này đã bắt đầu cần thanh khoản, qua các đợt bán cổ phần 85 tỷ và 95 tỷ USD kể trên.
8. Chuyện này liên quan gì đến chúng ta ở Việt Nam
Phần lớn chúng ta không nắm cổ phiếu Nvidia hay OpenAI, nhưng khi ai cũng cần thanh khoản thì không phân biệt quốc tịch, và chuyện ấy chạm đến túi tiền của chúng ta qua 3 con đường.
Thứ nhất là lãi suất. Trong bài tháng 10, [93 Capital đã viết rằng tiền trong nước vẫn chưa rẻ, một phần vì Fed vừa tăng lãi suất và chênh lệch lãi suất giữa tiền đồng và USD gần như về không, trong lúc khối ngoại đã bán ròng hơn 116.000 tỷ đồng từ đầu năm. Nếu bong bóng AI xì hơi trong lúc lợi suất Mỹ còn cao, dư địa để Ngân hàng Nhà nước nới lỏng không rộng ra, mà có khi còn hẹp lại.
Thứ hai là dòng vốn. Khi một thị trường lớn cần tiền, nhà đầu tư toàn cầu bán thứ bán được, chứ không phải thứ họ muốn bán, và các thị trường cận biên thường nằm trong danh sách đầu tiên có thể bán. Năm 2022, VN-Index mất gần một nửa trong một năm Fed tăng lãi suất, dù GDP Việt Nam năm ấy tăng hơn 8%.
Thứ ba, và theo tôi là quan trọng nhất, chúng ta đã từng thấy cơ chế này ngay ở thị trường trong nước. Cũng năm 2022, khi lãi suất tăng và kênh trái phiếu doanh nghiệp đóng băng, những người dùng margin bị ép bán trước; họ bán, giá xuống, người khác bị gọi ký quỹ và lại bán tiếp.
Tôi đi qua giai đoạn ấy với đủ cả lãi, cả mất mát và những ngày khó khăn, và điều đọng lại là một bài học về đòn bẩy. Nếu AI đúng là bong bóng, nó sẽ không lấy tiền của nhà đầu tư Việt Nam qua cổ phiếu Nvidia, mà qua những vị thế đang dùng margin trong nước, vào đúng lúc thanh khoản toàn cầu co lại.
9. Nhận định của người viết
Khi Dalio kết luận về một bong bóng, ông dựa vào những thứ có thể đo được: giá cổ phiếu đang cao đến đâu so với lợi nhuận, người mua mới có vào nhiều không, họ có vay để mua không, và có ai đang mua trước cho nhiều năm tới một cách bất thường không.
Nhìn lại các mục trên theo cách ấy, giá cổ phiếu, tiền vay và các hợp đồng mua trước đều đã ở mức khó gọi là bình thường. Chỉ có phần người mua mới và tâm lý lạc quan là chưa tới mức cực đoan, vì dòng tiền cá nhân đã nguội bớt và không ít nhà quản lý quỹ vẫn đang lo. Tôi không dám chắc như ông, nhưng với những con số trong bài, tôi cũng không thấy lý do để nói ngược lại. Dưới đây là 2 nhận định của riêng tôi.
Thứ nhất, thị trường cổ phiếu Mỹ hôm nay có phần lớn đặc điểm của một bong bóng, nhưng việc nó vỡ khi nào không nằm ở AI mà nằm ở giá của tiền. Chừng nào lợi suất 10 năm còn quanh 5% và Fed còn trong chu kỳ tăng, mỗi doanh nghiệp đang vay để xây hạ tầng, và mỗi nhà đầu tư đang vay để mua cổ phiếu, đều phải trả nhiều hơn cho mỗi quý chờ lợi nhuận đến.
Với người đầu tư trong nước, rủi ro ấy đến qua lãi suất và dòng vốn; nếu đợt điều chỉnh ở Mỹ kéo dài, tôi e rằng kịch bản tiền rẻ cho chứng khoán và nhà ở Việt Nam trong nửa đầu năm 2027 lại càng xa hơn.
Thứ hai, câu trả lời đúng cho người đầu tư có lẽ không phải là bán hết hay mua thêm, mà là xem lại cấu trúc danh mục của mình. Bạn không cần đoán đúng thị trường để thành công, bạn cần một cấu trúc mà ở đó sai lầm không gây chết người. Với bong bóng, cấu trúc ấy gồm 4 việc, không việc nào đòi hỏi đoán đúng ngày vỡ. Biết mình đang nắm gì và vì sao nắm.
Đừng vay để mua, vì nợ là thứ biến một năm xấu thành thảm họa. Đừng đặt hết vào một câu chuyện, vì 10 công ty lớn nhất đang chiếm hơn 1/3 S&P 500, nên một quỹ chỉ số Mỹ giờ cũng là một ván cược lớn vào AI. Và tính bằng thập kỷ chứ đừng tính bằng tuần, bởi phần lớn cổ phiếu dot-com không bao giờ quay lại đỉnh cũ.
Tôi sẽ sai nếu lợi suất 10 năm của Mỹ giảm về dưới 4,5% một cách bền vững, hoặc nếu kết quả quý tới của Nvidia ngày 17/11 và của các hãng cloud cho thấy lợi nhuận đang tăng nhanh hơn chi đầu tư; khả năng thứ hai thì chúng ta sẽ sớm có câu trả lời.
Lời kết
Nếu phải tóm lại, bài này nói 3 điều: công nghệ lớn sinh ra bong bóng, bong bóng được bơm to bằng tiền vay và kỳ vọng, và nó vỡ khi ai cũng cần thanh khoản. Tôi không biết bong bóng AI vỡ lúc nào, hay có vỡ hay không. Nhưng chúng ta không cần biết ngày vỡ mới giữ được mình, chỉ cần biết mình đang cầm gì, nợ bao nhiêu, và nếu ngày mai cần tiền mặt, mình có bị ép bán hay không.
Thay vì hỏi AI có phải bong bóng không, có lẽ chúng ta nên hỏi, nếu nó là bong bóng, danh mục của mình có sống sót không. Câu thứ nhất là một dự đoán, mà dự đoán thì phần nhiều là may mắn. Câu thứ hai mới là thứ nằm trọn trong tay chúng ta.
Hẹn gặp lại bạn đọc trong các bài viết sau của 93 Capital.