📢Anh chị nào đang ôm FPT thì nên xem 🫣

Cổ phiếu FPT đã điều chỉnh rất mạnh trong thời gian qua.

Nếu FPT đang nằm trong watch list thì đây là sự kiện dành cho anh chị. Nếu mỗi lần FPT giảm anh chị lại tự an ủi “đầu tư dài hạn”, thì càng nên nghe lãnh đạo doanh nghiệp nói gì.

Buổi chia sẻ trực tiếp đáng chú ý từ 2 lãnh đạo FPT, cập nhật chiến lược AI và triển vọng doanh nghiệp.

Thời gian:
15:30 | 30/07/2026

Diễn giả:

  • Mr Nguyễn Thế Phương – Phó Tổng Giám đốc kiêm CFO FPT

  • Mr Phạm Minh Tuấn – Phó Tổng Giám đốc FPT, Tổng Giám đốc FPT Software

:pushpin: Hội thảo diễn ra online và cần đăng ký trước để tham dự.

PS: Danh mục thì đỏ, hội thảo thì miễn phí. Post này cũng miễn phí nên chúng tôi xin phép không post link event :relieved:

35 Likes

30/7 là nay sao

1 Likes

FPT mua từ 76 :joy:

1 Likes

Ráng gồng đi chị đáy rồi

1 Likes

Có khối ngoại mua ròng lại rồi chắc ổn đấy

2 Likes

Trộm vía hôm nay thị trường tạo đáy luôn :))))

1 Likes
2 Likes

Share cho ae muốn bắt đáy thì vô nghe nhé, tui lấy được bên HSC gửi :DDD

1 Likes

Chào bác chủ top @MoneyF cùng các bác đang theo dõi và nắm giữ cổ phiếu FPT,

Đồng quan điểm với các bác khi nhận định rằng investment thesis của FPT trong dài hạn vẫn hoàn toàn nguyên vẹn, thậm chí chất lượng tài chính và khả năng sinh lời đang tốt hơn nhiều so với những gì thị giá đang phản ánh trong đợt điều chỉnh vừa qua. Thị trường dường như đang phản ứng thái quá trước việc giảm cơ học doanh thu hợp nhất sau khi chuyển giao FPT Telecom (FOX) sang công ty liên kết theo VAS 25, đưa định giá FPT về mức P/E trailing 12.2x - mức chiết khấu tới 22% so với trung vị các doanh nghiệp công nghệ quốc tế cùng quy mô.

Góp thêm với các bác vài góc nhìn định lượng từ báo cáo tài chính soát xét và triển vọng công nghệ giai đoạn 2026 - 2030:

  1. Chuyển đổi thành Pure-Play Tech nâng vọt hiệu quả vốn (ROIC): Việc ngừng hợp nhất tài sản viễn thông thâm dụng vốn giúp ROIC của FPT tăng vọt từ 24.7% lên dải 26.0% - 30.0%. Dù doanh thu cơ học giảm, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ năm 2026 vẫn tăng trưởng vững chắc 14.3%, dự phóng đạt 10.720 tỷ VND. Đệm thanh khoản tiền mặt ròng dồi dào trên 19.000 tỷ VND tự tài trợ toàn bộ cổ tức tiền mặt 2.000 đ/cp (lợi suất ~2.75%).

  2. Backlog CNTT nước ngoài tăng tốc mạnh mẽ: Doanh số ký mới dịch vụ CNTT tại thị trường nước ngoài 6T2026 đạt 26.338 tỷ VND (tăng 32.3% YoY) với 14 hợp đồng quy mô lớn trên 10 triệu USD. Nhu cầu chuyển đổi số cấp thiết tại thị trường trọng điểm Nhật Bản đang bù đắp hiệu quả rủi ro tỷ giá JPY, bảo đảm tầm nhìn tăng trưởng doanh thu 15% - 18%/năm trong 5 năm tới.

  3. Cú hích thương mại từ 2 nhà máy AI Factory cùng NVIDIA: Cụm GPU H100 hiện đại tại Việt Nam và Nhật Bản bắt đầu đóng góp doanh thu AI Cloud với biên lợi nhuận gộp trên 45% khi tỷ lệ lấp đầy vượt 65%, đóng vai trò đòn bẩy nâng cao năng suất kỹ sư vượt mốc 50.000 USD/người/năm.

Mô hình định giá đa phương pháp (DCF chiết khấu dòng tiền 87.277 đ/cp, P/E mục tiêu 14.0x đạt 91.231 đ/cp và EV/EBITDA đạt 87.180 đ/cp) xác định giá trị hợp lý của FPT ở mức 88.444 đ/cp. Giá mục tiêu 12 tháng theo kịch bản cơ sở đạt 87.996 đ/cp (tổng lợi suất kỳ vọng 23.6%). Vùng giá tích lũy an toàn nằm ở dải 68.000 – 74.000 đ/cp.

Gửi các bác video phân tích chi tiết báo cáo tài chính soát xét và định lượng triển vọng AI Factory của FPT để cùng theo dõi và tham khảo:

2 Likes

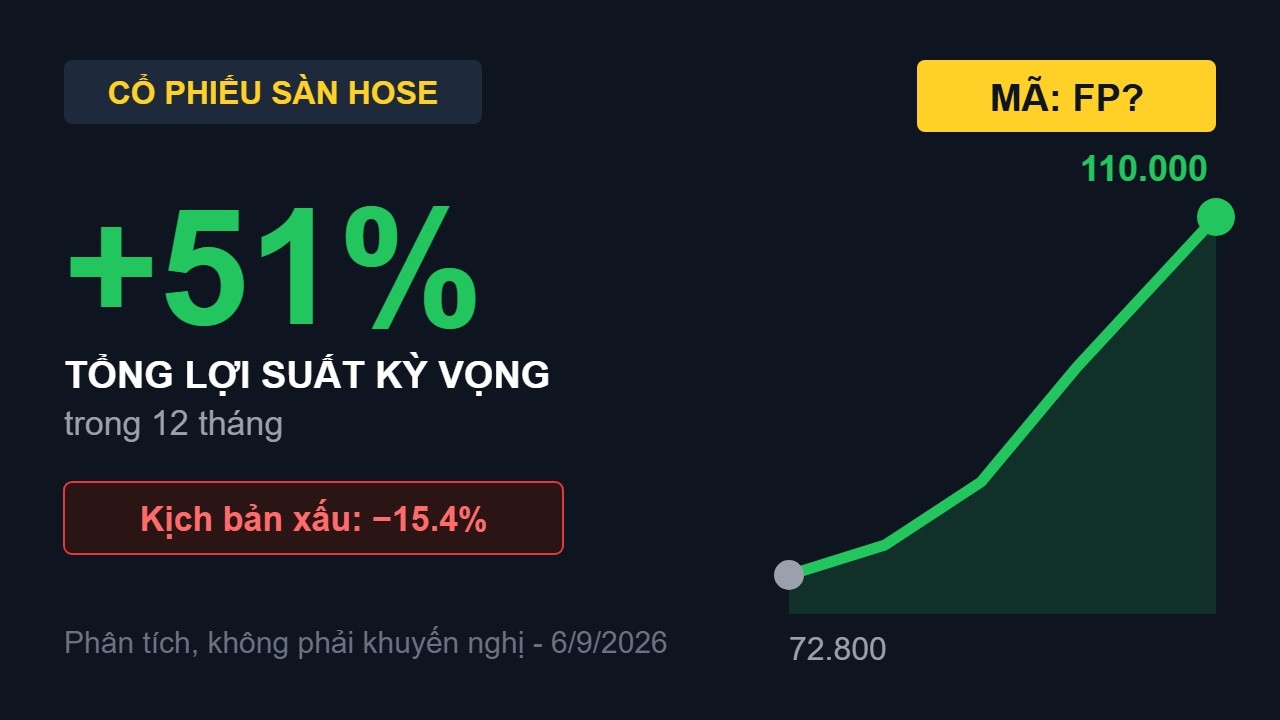
Đưa 2 con số +51 và trừ 15,4 mà nói ko khuyến nghị m/b thì … buồn cười nhỉ!

P/s : ngắn/ tính mốc tuần thì NaK tui trạng thái vừa/đã bán. Như thế, khả năng tuần sau sẽ là ( lợi giá ) khi mua haha!

1 Likes

[MoneyF Opinion] Thị trường “mặc cả” cổ phiếu FPT: Định giá hiện tại đã đủ hấp dẫn?

Nhịp điều chỉnh gần đây của cổ phiếu FPT không làm lu mờ những động lực tăng trưởng đáng chú ý, từ nhu cầu ứng dụng AI mở rộng và dòng vốn ngoại có thêm cơ hội tiếp cận thị trường Việt Nam. Triển vọng phục hồi của cổ phiếu sẽ phụ thuộc vào khả năng chuyển hóa những lợi thế này thành tăng trưởng lợi nhuận thực tế.

Thị giá cổ phiếu FPT đang trải qua giai đoạn điều chỉnh trên thị trường chứng khoán, trong bối cảnh nhà đầu tư lo ngại trí tuệ nhân tạo (AI) có thể làm thay đổi mô hình kinh doanh của các doanh nghiệp cung cấp dịch vụ công nghệ thông tin (CNTT) truyền thống.

Thực tế, lo ngại này không chỉ xuất hiện tại Việt Nam. Nhiều doanh nghiệp dịch vụ CNTT lớn trên thế giới cũng chịu áp lực định giá lại khi AI ngày càng có thể hiện khả năng tự động hóa các công đoạn lập trình, kiểm thử và vận hành phần mềm.

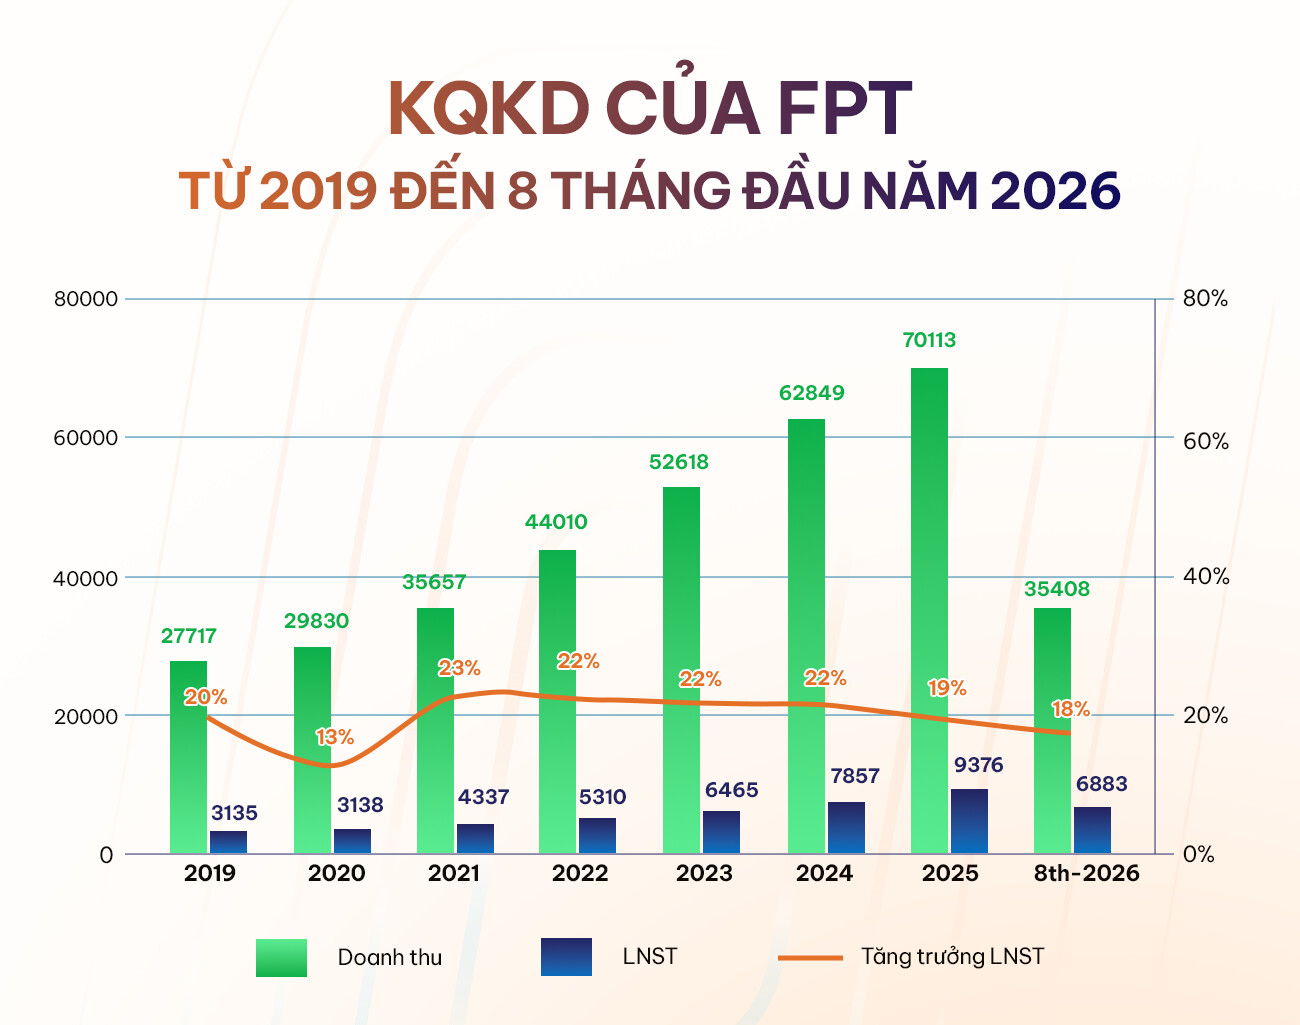
Tuy nhiên, diễn biến giá cổ phiếu không đồng nhất với tình hình kinh doanh của doanh nghiệp. Trong 8 tháng đầu năm 2026, FPT ghi nhận doanh thu 35.408 tỷ đồng, tăng 13,5% so với cùng kỳ năm trước. Lợi nhuận trước thuế đạt 7.648 tỷ đồng, tăng 17,5%. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 6.761 tỷ đồng, tăng khoảng 13% so với cùng kỳ.

Trong đó, doanh thu ký mới của mảng dịch vụ CNTT nước ngoài đạt 26.338 tỷ đồng, tăng 32,3%. Doanh nghiệp cũng thắng thầu 14 dự án có quy mô trên 10 triệu USD mỗi dự án, tăng 27,3% so với cùng kỳ.

Những con số này cho thấy nhu cầu dịch vụ công nghệ dành cho khách hàng quốc tế vẫn hiện hữu, dù môi trường kinh doanh còn nhiều thách thức. Đồng thời, tăng trưởng doanh thu ký mới tạo cơ sở để theo dõi khả năng chuyển hóa hợp đồng thành doanh thu và lợi nhuận trong các kỳ tiếp theo.

Điểm đáng chú ý khác trong câu chuyện của FPT không nằm ở việc AI có thể thay thế bao nhiêu công việc lập trình, mà ở khả năng doanh nghiệp thích ứng với sự thay đổi này.

Lịch sử phát triển của FPT cho thấy doanh nghiệp nhiều lần lựa chọn đi trước xu hướng công nghệ để đón đầu nhu cầu thị trường. Trong làn sóng chuyển đổi số, FPT đã mở rộng hoạt động cung cấp dịch vụ CNTT cho khách hàng trong nước và quốc tế, qua đó tạo nền tảng tăng trưởng cho những năm tiếp theo. Khi AI trở thành tâm điểm của ngành công nghệ, kinh nghiệm thích ứng với các chu kỳ chuyển đổi trước đây có thể tiếp tục tạo lợi thế cho doanh nghiệp.

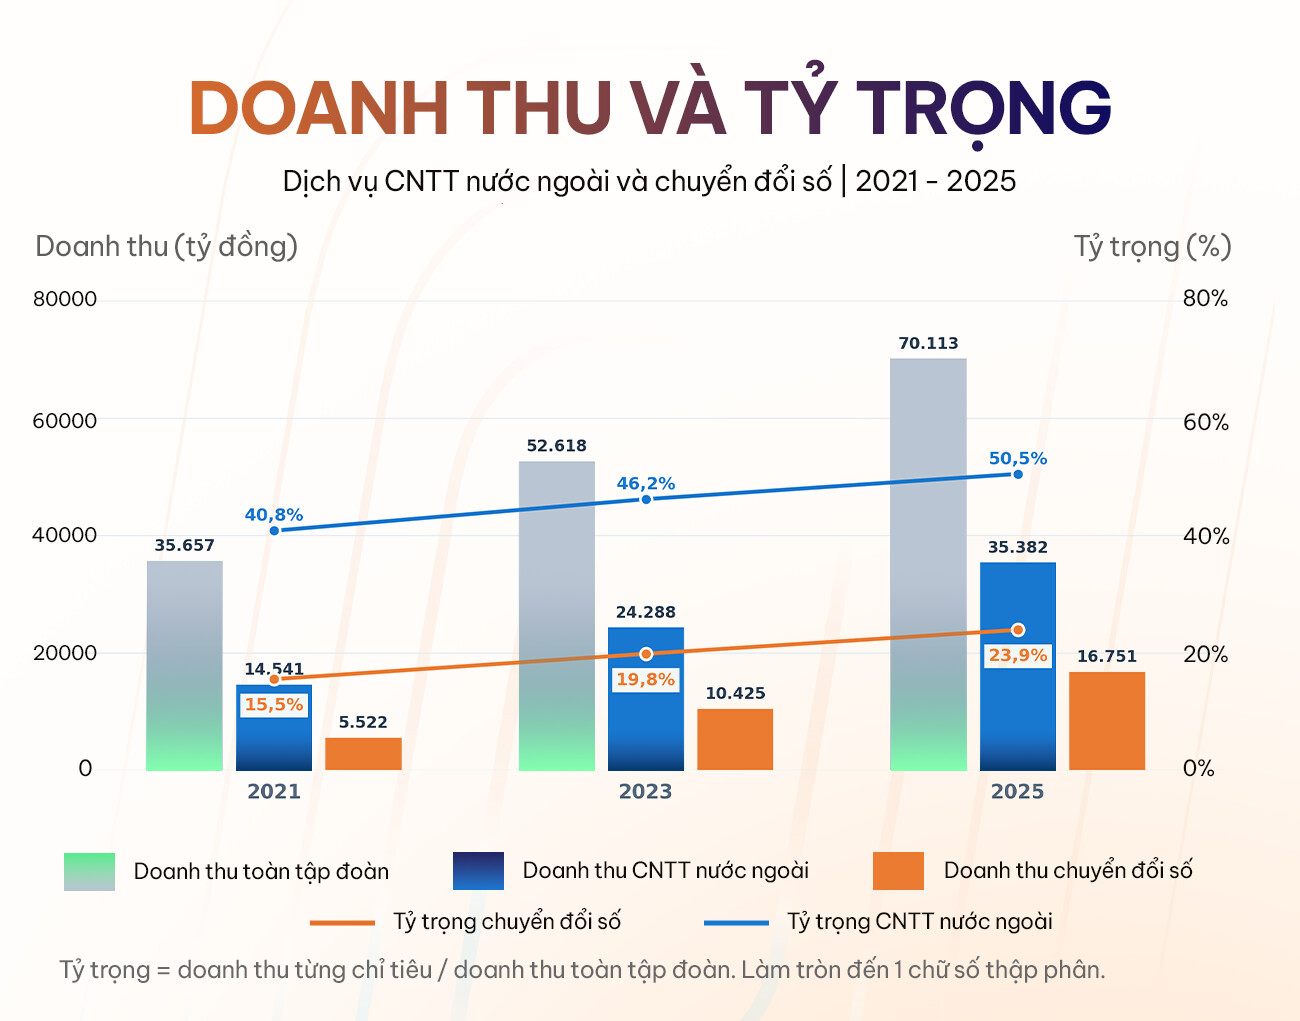
Giai đoạn 2021-2025, doanh thu toàn tập đoàn tăng từ 35.657 tỷ đồng lên 70.113 tỷ đồng, gần gấp đôi. Doanh thu dịch vụ CNTT nước ngoài tăng từ 14.541 tỷ đồng lên 35.382 tỷ đồng, tương đương 2,4 lần. Riêng doanh thu chuyển đổi số từ thị trường nước ngoài tăng từ 5.522 tỷ đồng lên 16.751 tỷ đồng, gấp khoảng ba lần.

Những kết quả này cho thấy FPT đã tận dụng được nhu cầu chuyển đổi số để mở rộng quy mô kinh doanh, đồng thời tích lũy mạng lưới khách hàng, kinh nghiệm triển khai và năng lực cung ứng trên thị trường quốc tế. Đây là những nguồn lực có thể hỗ trợ doanh nghiệp tiếp cận chu kỳ đầu tư mới, khi khách hàng chuyển từ số hóa quy trình sang ứng dụng AI để nâng cao năng suất và thay đổi cách thức vận hành.

Tuy nhiên, AI cũng đặt ra thách thức đối với mô hình kinh doanh dịch vụ CNTT truyền thống. Các công cụ AI có thể giúp khách hàng tự phát triển phần mềm với chi phí thấp hơn, tạo sức ép lên giá dịch vụ và nhu cầu thuê ngoài đối với một số công việc. Nếu năng suất tăng nhưng nhu cầu thị trường không mở rộng tương ứng, doanh thu của các nhà cung cấp dịch vụ CNTT có thể chịu ảnh hưởng.

Ở chiều ngược lại, AI tạo ra những nhu cầu mới như xây dựng hạ tầng tính toán, tích hợp dữ liệu, phát triển AI Agent, bảo mật, quản trị AI và tái thiết kế quy trình vận hành doanh nghiệp. Với nền tảng khách hàng, đội ngũ kỹ sư và kinh nghiệm triển khai các dự án chuyển đổi số, FPT có cơ sở để tham gia những lĩnh vực này.

Thay vì chỉ cung cấp nhân lực hoặc phát triển phần mềm theo yêu cầu, doanh nghiệp có cơ hội mở rộng sang tư vấn, tích hợp và triển khai các giải pháp AI gắn với bài toán kinh doanh của khách hàng.

Một số kết quả kinh doanh cho thấy hướng đi này đang dần được thương mại hóa. Trong nửa đầu năm 2026, doanh thu dịch vụ AI và phân tích dữ liệu (AI/Data Analytics) của FPT đạt 1.842 tỷ đồng, tăng 54% so với cùng kỳ. Doanh thu chuyển đổi số từ thị trường nước ngoài đạt 9.610 tỷ đồng, tăng 23,8%.

FPT cũng mở rộng hợp tác với các đối tác công nghệ toàn cầu và đưa AI vào giải pháp phục vụ nhiều ngành nghề. Hợp đồng trị giá hàng chục triệu USD với một tập đoàn vật liệu lớn trên thế giới, trong đó FPT triển khai nền tảng FleziPT để hỗ trợ chuyển đổi sang mô hình Agentic AI, cho thấy năng lực công nghệ đang từng bước được chuyển hóa thành các đơn hàng quy mô lớn.

Nếu chuyển đổi số là một trong những động lực tăng trưởng của FPT trong giai đoạn trước, AI có thể mở ra chu kỳ đầu tư tiếp theo. Dù vậy, khả năng lặp lại thành công trong chu kỳ mới không chỉ phụ thuộc vào việc đón đầu xu hướng, mà còn ở tốc độ chuyển đổi năng lực sẵn có thành dịch vụ phù hợp với nhu cầu thị trường, cũng như khả năng biến các dự án AI thành doanh thu và lợi nhuận thực chất. Đây sẽ là những yếu tố cần theo dõi để đánh giá mức độ đóng góp của AI vào tăng trưởng dài hạn của FPT.

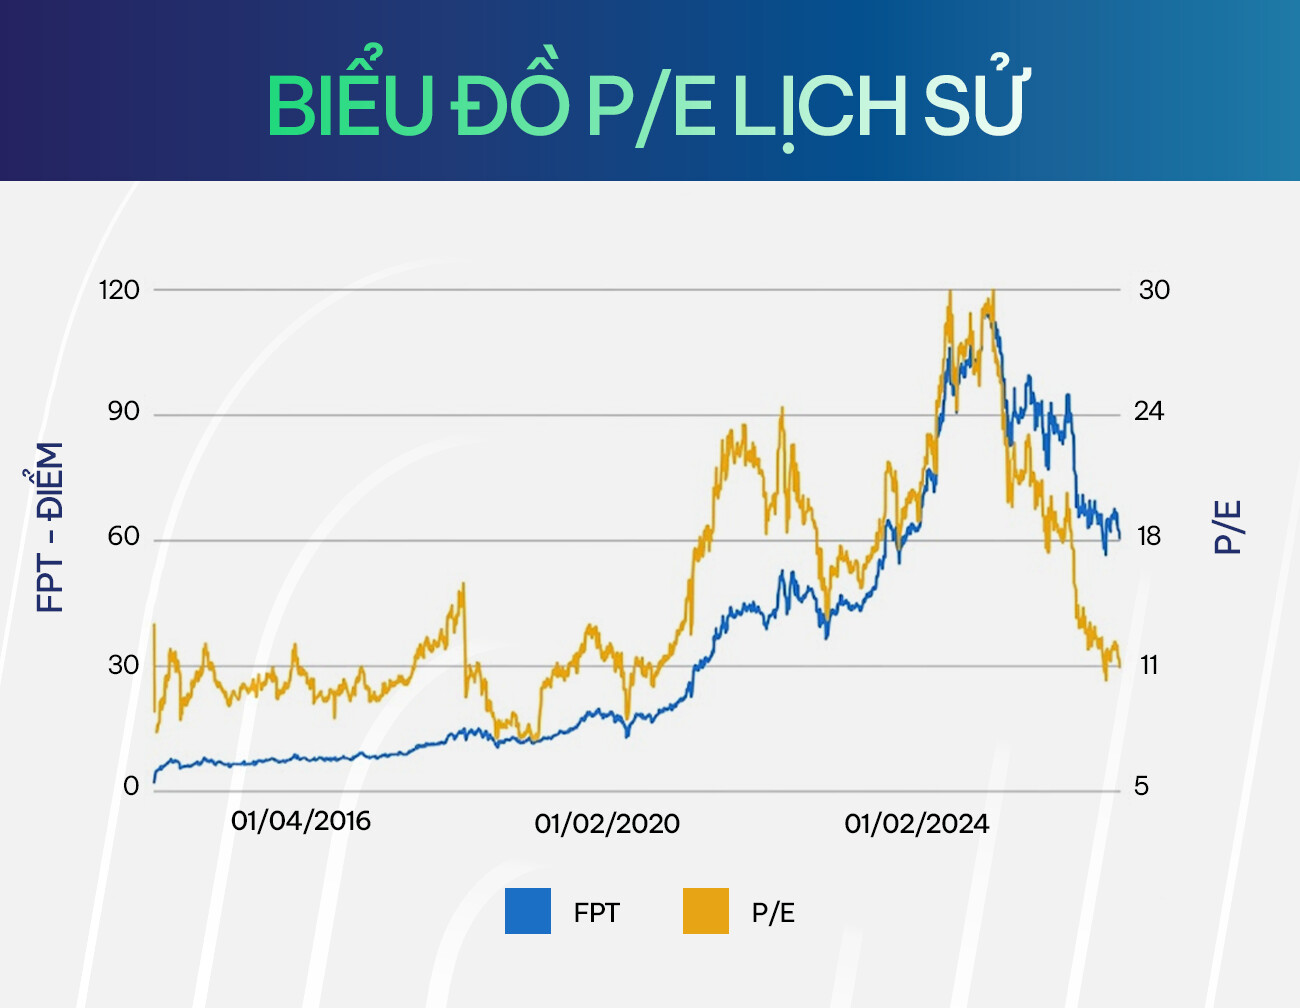
Một “cánh cửa” khác mở ra dư địa tăng trưởng của cổ phiếu FPT là định giá. Tại vùng giá hiện tại, P/E của FPT được ước tính đã giảm xuống dưới 10 lần, thấp hơn đáng kể so với vùng khoảng 30 lần vào cuối năm 2024, mở ra góc nhìn mới về tương quan giữa thị giá và triển vọng tăng trưởng dài hạn của doanh nghiệp.

Sự thay đổi này phần nào phản ánh tâm lý thận trọng của thị trường trước tác động của AI đối với ngành dịch vụ CNTT. Với FPT, AI đồng thời mở ra cơ hội phát triển các dịch vụ có giá trị cao hơn, mở rộng hợp tác quốc tế và nâng cao năng suất. Khả năng chuyển hóa những cơ hội đó thành kết quả kinh doanh sẽ là cơ sở để doanh nghiệp củng cố sức hấp dẫn trong mắt nhà đầu tư.

Trong bối cảnh đó, mức định giá hiện tại có thể trở thành điểm tựa cho câu chuyện đầu tư dài hạn nếu FPT tiếp tục duy trì tăng trưởng lợi nhuận hai chữ số. Việc gia tăng đóng góp từ dịch vụ AI, khai thác hiệu quả hạ tầng công nghệ và giữ đà tăng trưởng tại các thị trường chủ lực sẽ giúp củng cố nền tảng lợi nhuận, qua đó tạo thêm dư địa để thị trường đánh giá lại giá trị doanh nghiệp.

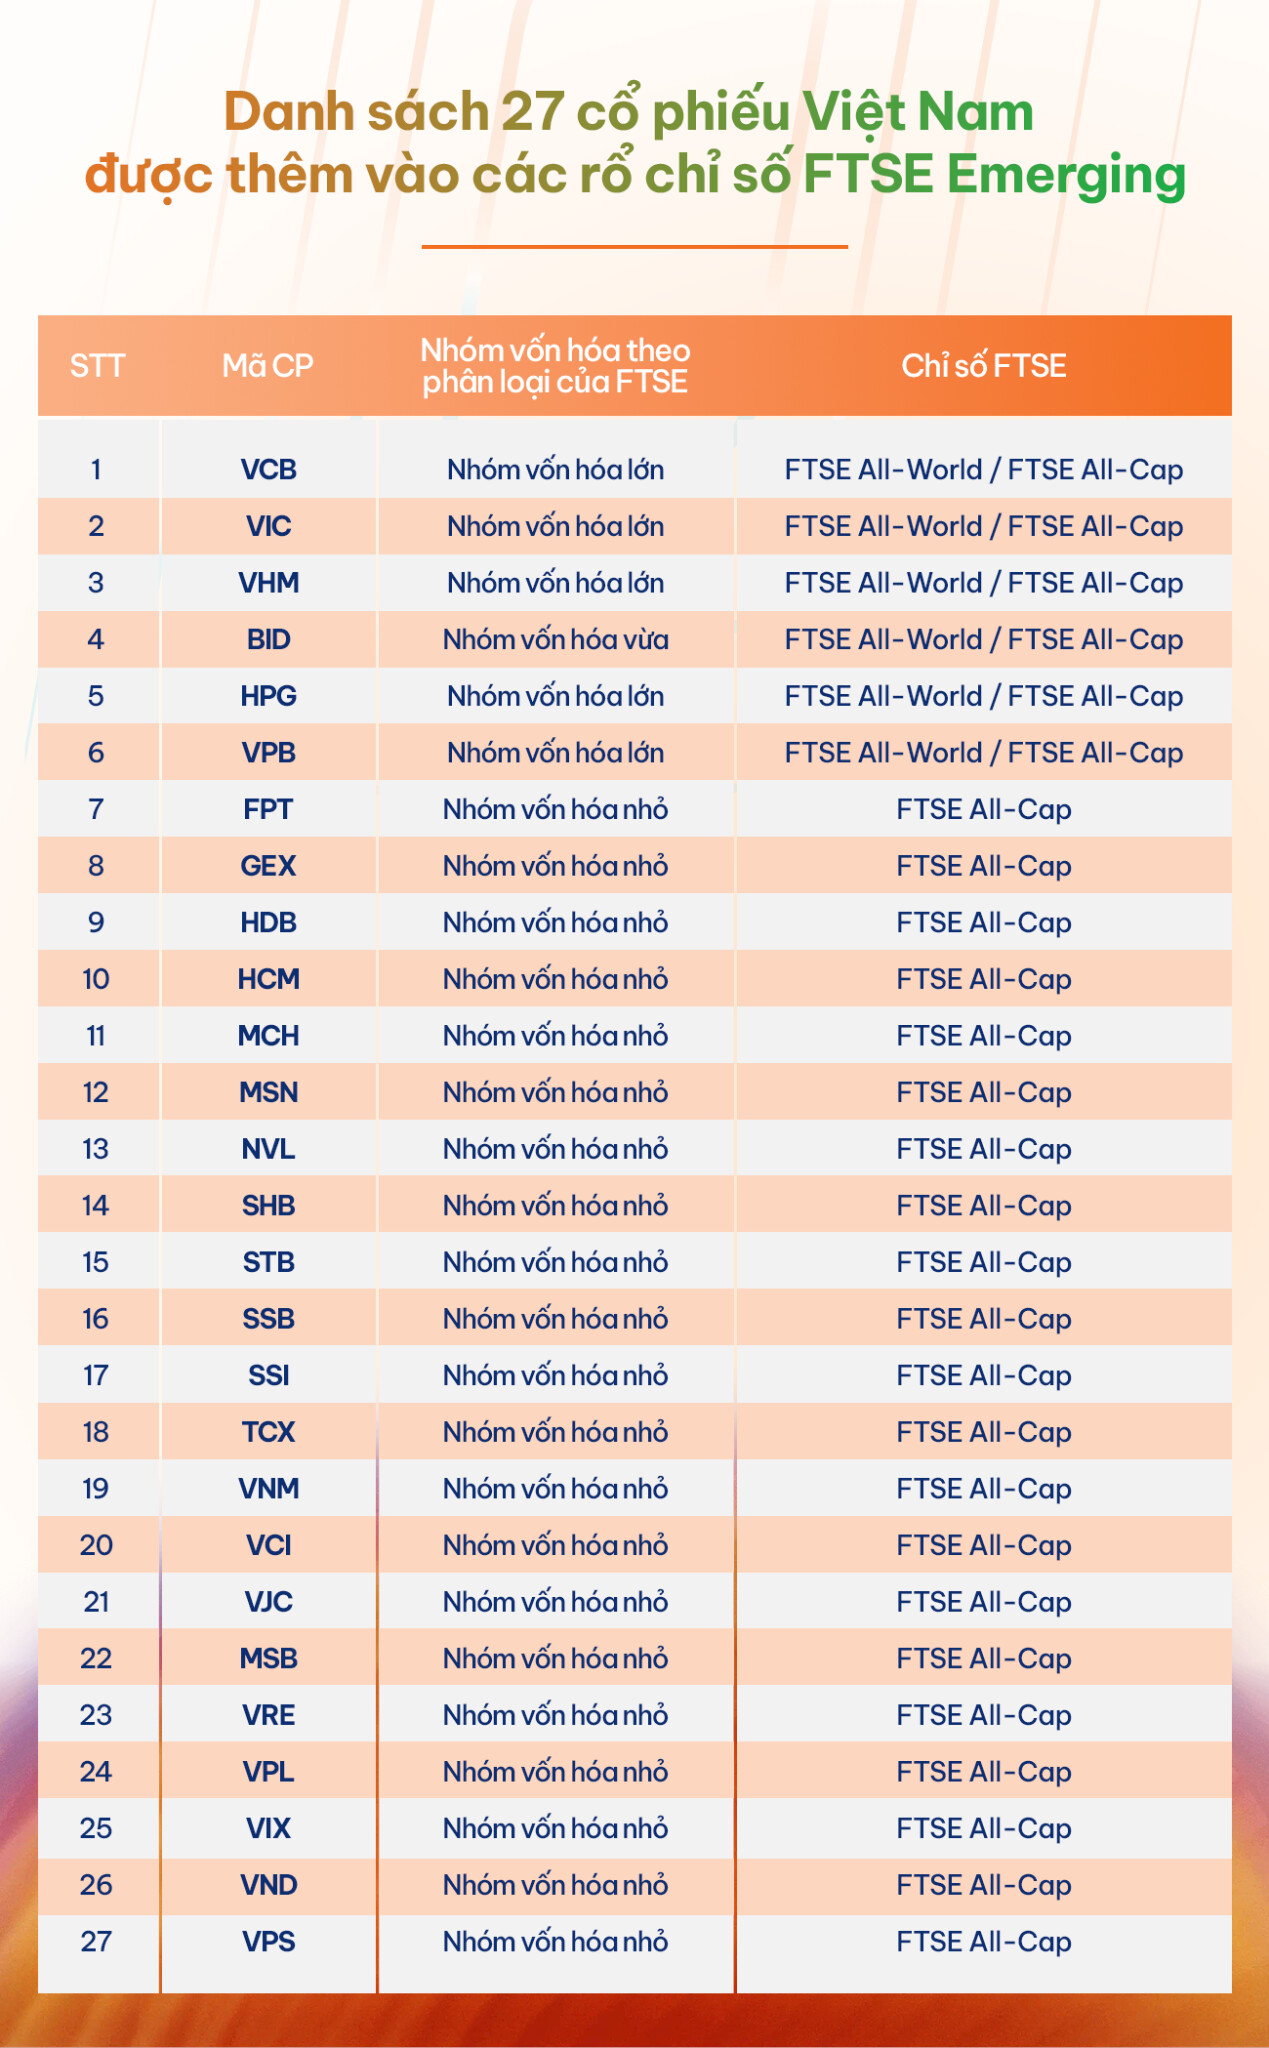
Bên cạnh câu chuyện kinh doanh, việc Việt Nam được FTSE Russell chuyển lên nhóm thị trường mới nổi thứ cấp từ ngày 21/9/2026 cũng là một yếu tố hỗ trợ đáng chú ý.

Theo Reuters, quá trình đưa cổ phiếu Việt Nam vào các bộ chỉ số liên quan sẽ được thực hiện qua bốn giai đoạn, từ tháng 9/2026 đến tháng 9/2027. Dòng vốn thụ động dự kiến phân bổ theo từng đợt, trong khi dòng vốn chủ động sẽ phụ thuộc vào đánh giá riêng của các nhà quản lý quỹ.

Trong danh sách cổ phiếu Việt Nam được bổ sung vào các bộ chỉ số toàn cầu của FTSE Russell, FPT là một trong những mã được nhiều quỹ đầu tư nắm giữ. Hiện có 62 quỹ đầu tư sở hữu cổ phiếu này vào cuối tháng 8/2026.

Một số ước tính trên thị trường cho rằng hoạt động tái cơ cấu danh mục liên quan đến FTSE có thể mang lại khoảng 68-78 triệu USD cho cổ phiếu này, tương đương khoảng 1.900-2.100 tỷ đồng. Quy mô giải ngân thực tế sẽ phụ thuộc vào tỷ trọng chỉ số, tài sản của các quỹ và cơ cấu danh mục tại thời điểm triển khai.

Với cơ chế đầu tư mô phỏng chỉ số, các quỹ thụ động có thể tạo thêm nhu cầu mua khi FPT được bổ sung vào danh mục hoặc điều chỉnh tăng tỷ trọng. Dù lượng vốn dự kiến chưa thể quy đổi trực tiếp thành lực cầu ròng, cơ hội tiếp cận nhóm quỹ này vẫn là yếu tố hỗ trợ đáng chú ý, đồng thời giúp FPT gia tăng hiện diện trong danh mục đầu tư quốc tế.

Dư địa thu hút vốn còn có thể mở rộng từ các bộ chỉ số của MSCI. Theo những phân tích về cổ phiếu, FPT đã hiện diện trong danh mục thị trường cận biên của tổ chức này từ kỳ đánh giá quý III/2025. Đây là nền tảng để kỳ vọng cổ phiếu tiếp cận thêm các quỹ đầu tư nếu Việt Nam đáp ứng điều kiện nâng hạng của MSCI trong tương lai.

Khả năng FPT tham gia các bộ chỉ số MSCI dành cho thị trường mới nổi hiện vẫn là triển vọng, phụ thuộc vào quy trình đánh giá độc lập của MSCI và tiêu chí lựa chọn cổ phiếu. Tuy nhiên, cùng với cơ hội từ FTSE Russell, hướng đi này mở ra dư địa để FPT tiếp cận nguồn vốn quốc tế rộng hơn, bổ sung động lực cho câu chuyện đầu tư dài hạn.

Với mức định giá đã điều chỉnh đáng kể và cơ hội đón thêm nhu cầu đầu tư từ khối ngoại trong tiến trình nâng hạng, FPT đang có những yếu tố thuận lợi để gia tăng sức hấp dẫn trên thị trường. Khi được củng cố bằng tăng trưởng lợi nhuận và hiệu quả kinh doanh, các động lực này có thể mở ra dư địa phục hồi thị giá và nâng tầm định giá của doanh nghiệp trong dài hạn.

Bài viết thể hiện quan điểm phân tích, chỉ nhằm mục đích cung cấp thông tin, không phải khuyến nghị mua, bán hoặc nắm giữ chứng khoán. Nhà đầu tư cần tự nghiên cứu và cân nhắc khẩu vị rủi ro trước khi đưa ra quyết định.

Xem bài viết gốc tại: [MoneyF Opinion] Thị trường “mặc cả” cổ phiếu FPT: Định giá hiện tại đã đủ hấp dẫn? | MoneyF

2 Likes

Vùng này ko tạo đáy nữa thì hết nói nổi luôn

[MoneyF Opinion] FPT: Nỗi sợ AI đang phản ứng quá đà lên giá cổ phiếu?

Liệu nỗi sợ AI có đang phản ứng quá đà với các cổ phiếu công nghệ trong đó có FPT hay không khi mà hiện tại định giá của các cổ phiếu này đều về ngưỡng thấp nhất trong vài năm gần đây còn KQKD của công ty vẫn đang duy trì tăng trưởng liên tục trong các năm qua?

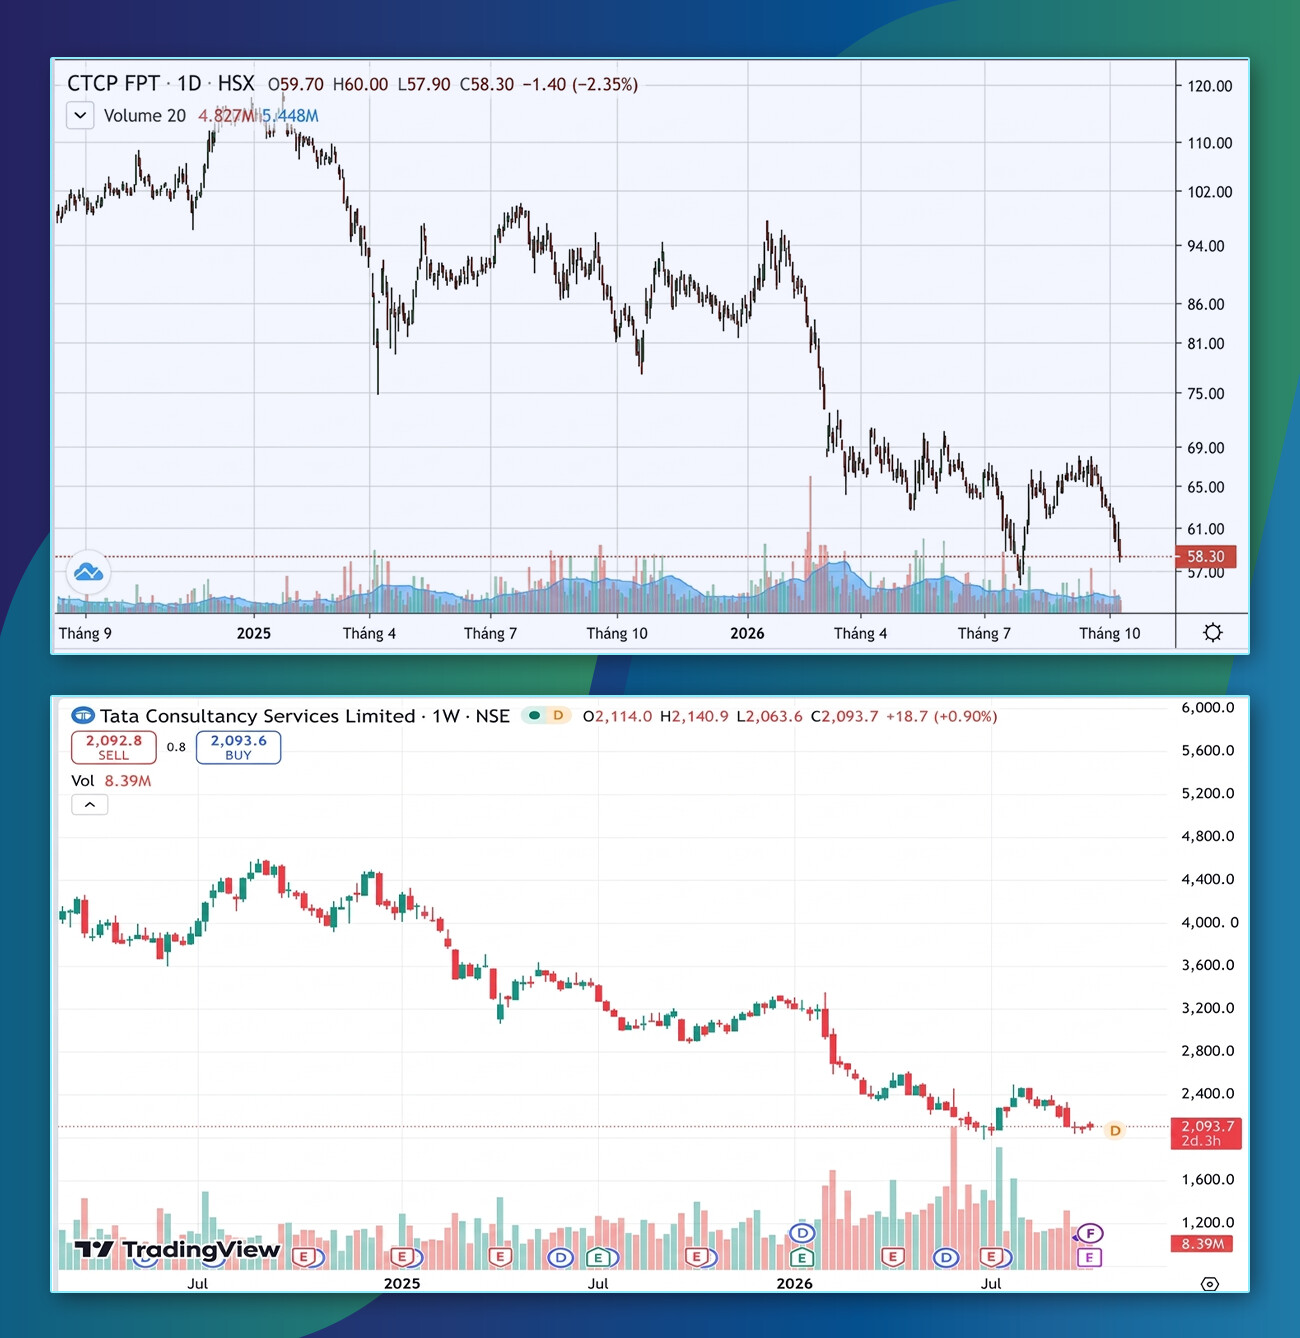
Từ vùng giá 120.000 đồng/cổ phiếu, hiện cổ phiếu đã giảm về dưới 60.000/cổ phiếu. Sự sụt giảm này bắt nguồn từ nỗi sợ về năng lực cạnh tranh của các doanh nghiệp dịch vụ công nghệ thông tin (CNTT) truyền thống so với AI và có thể giảm thị phần do AI thay thế. Thực tế các doanh nghiệp công nghệ thông tin lớn trên thế giới như Tata Consultancy, Infosys LTD, HCL Technologies,… cũng ghi nhận mức giảm quanh 50% từ đỉnh vào cuối 2024 cho tới nay.

Liệu nỗi sợ AI có đang phản ứng quá đà với các cổ phiếu công nghệ trong đó có FPT hay không khi mà hiện tại định giá của các cổ phiếu này đều về ngưỡng thấp nhất trong vài năm gần đây còn KQKD của công ty vẫn đang duy trì tăng trưởng liên tục trong các năm qua.

Đầu tiên về định giá, với việc FPT đang giao dịch quanh vùng giá 57.000 - 58.000 đồng/cổ phiếu thì P/E của cổ phiếu đã về ngưỡng dưới 10 lần, giảm rất nhiều so với mức đỉnh khoảng 30 lần vào cuối 2024. Mức P/E này thấp ngang giai đoạn đáy COVID-19 và 2018 trở về trước – giai đoạn mà FPT chưa thể duy trì tăng trưởng đều hàng năm.

Nhìn rộng hơn nếu so sánh định giá của FPT hiện tại với các doanh nghiệp cùng ngành dịch vụ CNTT trên thế giới chúng ta có thể thấy P/E của FPT đang ở mức thấp nhất trong khi các chỉ số kinh doanh không hề kém cạnh.

Về kết quả kinh doanh, trong giai đoạn lo sợ AI ảnh hưởng tới khối lượng công việc của FPT từ đầu 2025 thì công ty vẫn duy trì được mức tăng trưởng tốt khi ghi nhận lợi nhuận sau thuế cả năm 2025 đạt 9.376 tỷ đồng, tăng trưởng 19,3% so với 2024. Lũy kế 8 tháng đầu năm 2026 công ty cũng tiếp tục ghi nhận lợi nhuận tăng trưởng 17,5% so với cùng kỳ. Xa hơn nữa từ 2019 cho tới nay FPT đã liên tục duy trì tăng trưởng ổn định lợi nhuận sau từng năm quanh mức tăng trưởng khoảng 20% mỗi năm.

Điều này cho thấy FPT vẫn đang duy trì được đà tăng trưởng liên tục từ 2019 cho tới nay bất chấp nỗi sợ AI có thể chiếm bớt lượng công việc của công ty.

Không thể phủ nhận AI đang phát triển nhanh chóng và góp phần cải thiện đáng kể năng suất lao động. Sự tiến bộ của công nghệ này còn giúp tự động hóa nhiều công việc vốn được xem là khó hoặc không thể thực hiện trước đây.

Với FPT, hiện công ty không những không coi AI là đối thủ cạnh tranh công việc dịch vụ CNTT mà còn đang liên tục cập nhật và tận dụng AI để mở thêm các mảng kinh doanh mới, tạo dư địa phát triển dài hạn cho công ty.

Doanh nghiệp này đang có lợi thế lớn về nguồn lực, vị thế và tệp khách hàng đủ lớn để có thể tích hợp AI, chuyển đổi mô hình kinh doanh để chuyển đổi và thích ứng linh hoạt theo nhu cầu của khách hàng.

Theo đó, FPT hiện có trên 30.000 kỹ sư được chứng nhận và ứng dụng AI trên toàn cầu, hơn 5.000 kỹ sư AI, hơn 3.000 kỹ sư dữ liệu cùng hạ tầng triển khai đồ sộ tại cả Việt Nam và Nhật Bản đang triển khai nhiều giải pháp AI cho doanh nghiệp và hiện cả 2 cụm này đều đã bắt đầu mang lại lợi nhuận cho công ty.

Trong 2025, doanh thu từ dịch vụ AI/Data Analytics của FPT đã ghi nhận tăng trưởng mạnh 40,7% so với cùng kỳ. Lũy kế 8 tháng đầu năm 2026, mảng dịch vụ AI còn ghi nhận tăng trưởng tới 60% so với cùng kỳ và chiếm khoảng 10% doanh thu từ thị trường nước ngoài, dần trở thành một trong những động lực tăng trưởng mới của công ty trong tương lai.

Từ việc sợ bị cạnh tranh nguồn việc với AI thì FPT lại đang dần biến AI trở thành công cụ để có thể tiếp cận được nhiều nhóm đối tượng khách hàng mới hơn, mở rộng thêm tiềm năng tăng trưởng không giới hạn cho công ty trong tương lai.

Ngoài ra với nền tảng tài chính vững chắc của mình, FPT có thêm nhiều cơ hội thâm nhập các thị trường mới khi AI phát triển thông qua các cơ hội M&A trong ngành.

Như vậy những lo ngại về tác động của AI đối với FPT và ngành dịch vụ CNTT đang bị thị trường phản ứng quá đà, nhất là giai đoạn dòng tiền trên thị trường đang yếu trong môi trường lãi suất cao.

Thực tế doanh nghiệp vẫn duy trì động lực tăng trưởng vững chắc nhờ năng lực ký hợp đồng mới và chiến lược thích ứng, chuyển đổi theo xu hướng AI hóa. Ngắn hạn với thanh khoản toàn thị trường suy yếu và dòng tiền chung chuyển sang trạng thái phòng thủ sẽ khiến FPT có thể bước vào giai đoạn tích lũy quanh vùng hỗ trợ trước khi có thể hình thành xu hướng tăng giá mới nhờ nội tại tiềm năng của mình.

Nội dung bài viết thể hiện quan điểm cá nhân tác giả, chỉ nhằm mục đích cung cấp thông tin và phân tích, không phải là khuyến nghị đầu tư, chào mua hoặc chào bán bất kỳ loại chứng khoán nào. Nhà đầu tư nên tự nghiên cứu hoặc tham khảo ý kiến của chuyên gia trước khi đưa ra quyết định đầu tư.

Link bài gốc: [MoneyF Opinion] FPT: Nỗi sợ AI đang phản ứng quá đà lên giá cổ phiếu? | MoneyF

8 Likes

https://moneyf.vn/chung-khoan-viet-nam-duoc-nang-hang-co-hoi-nao-cho-9fd5hg6n

FPT tạo 2 đáy ngắn rồi

1 Likes

Lợi nhuận FPT tăng 13%, P/E về 10 lần, HSC và Vietcap duy trì khuyến nghị mua

Theo số liệu sơ bộ, 9 tháng năm 2026 FPT đạt doanh thu 40.023 tỷ đồng và lợi nhuận sau thuế thuộc cổ đông công ty mẹ 7.778 tỷ đồng, lần lượt tăng 12,4% và 13,3% so với cùng kỳ. Báo cáo cập nhật của Vietcap, SSI và HSC cùng ghi nhận mảng công nghệ duy trì tăng trưởng hai chữ số. Thị trường Nhật Bản là yếu tố được các công ty chứng khoán tiếp tục theo dõi.

Công nghệ trong nước và AI dẫn dắt tăng trưởng

Lợi nhuận trước thuế 9 tháng của FPT đạt 8.770 tỷ đồng, tăng 17%. HSC đánh giá lợi nhuận phù hợp với dự báo, khi doanh nghiệp đã hoàn thành 73,4% dự phóng lợi nhuận và 70% dự phóng doanh thu cả năm của công ty chứng khoán này. Vietcap cũng ghi nhận kết quả phù hợp kỳ vọng, còn SSI đánh giá thấp hơn nhẹ so với dự phóng của mình. Tính riêng quý 3, doanh thu đạt 13.754 tỷ đồng, tăng 12,1%. Lợi nhuận trước thuế đạt 3.056 tỷ đồng, tăng 15%. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 2.723 tỷ đồng, tăng 11,8% so với cùng kỳ và 6% so với quý 2. Theo HSC, biên lợi
nhuận trước thuế quý 3 nâng lên 22,2%, từ mức 21,7% cùng kỳ năm trước. Lợi nhuận sau thuế tăng chậm hơn lợi nhuận trước thuế chủ yếu do ưu đãi thuế thu nhập doanh nghiệp tại các cơ sở của FPT ở TP.HCM hết hạn từ tháng 6/2026.

Cả ba công ty chứng khoán cùng nhấn mạnh mảng CNTT trong nước. Doanh thu 9 tháng đạt 6.977 tỷ đồng, tăng gần 30%. Quý 3, mảng này đạt 2.741 tỷ đồng, tăng 43,1% so với cùng kỳ và 12,8% so với quý trước, cao hơn kỳ vọng của HSC. Lợi nhuận trước thuế 9 tháng tăng hơn gấp đôi, lên 542 tỷ đồng. Theo HSC, biên lợi nhuận trước thuế quý 3 của mảng trong nước đạt 8,5%, tăng 3 điểm phần trăm so với cùng kỳ. SSI cho rằng kết quả này đến từ việc chuyển đổi số tăng tốc ở cả khu vực công và doanh nghiệp, cùng với hiệu quả vận hành được nâng cao và danh mục dự án được tối ưu. Vietcap dẫn một số dự án tiêu biểu trong năm, gồm Cơ sở dữ liệu quốc gia về pháp luật nâng cấp của Bộ Tư pháp, Cơ sở dữ liệu cơ sở trợ giúp xã hội của Sở Y tế TP.HCM và ứng dụng Công đoàn số trên nền tảng Công dân số TP.HCM.

AI cũng bắt đầu đóng góp rõ vào kết quả kinh doanh. Doanh thu AI và phân tích dữ liệu đạt 2.915 tỷ đồng, tăng 55%, chiếm khoảng 10% doanh thu CNTT nước ngoài. Theo SSI, FPT AI Factory đã có lãi từ quý 2/2026 và đang vận hành ở mức trên 90% công suất. Vietcap xem việc dự án nhà máy AI của FPT tại Việt Nam đi vào vận hành là một yếu tố giúp cải thiện biên lợi nhuận mảng trong nước. Ở thị trường nước ngoài, dịch vụ chuyển đổi số tăng 16% và chiếm 51% doanh thu.

Vietcap xem việc dự án nhà máy AI của FPT tại Việt Nam đi vào vận hành là một yếu tố giúp cải thiện biên lợi nhuận mảng trong nước

Doanh thu CNTT nước ngoài 9 tháng đạt 28.538 tỷ đồng, tăng 11,6%, với cơ cấu thị trường phân bổ rộng hơn. Theo số liệu HSC tổng hợp, châu Âu tiếp tục là thị trường tăng nhanh nhất, với mức tăng 35,4% sau 9 tháng. Trong quý 3, doanh thu châu Âu đạt 1.242 tỷ đồng, tăng 28%, nâng tỷ trọng lên 12,9% doanh thu CNTT nước ngoài từ mức 10,9% cùng kỳ. Thị trường Mỹ tăng 8% trong quý 3, lên 2.226 tỷ đồng. Châu Á – Thái Bình Dương phục hồi 8,5% so với quý 2. Mảng giáo dục, đầu tư và
khác có doanh thu giảm 3,1%, nhưng lợi nhuận trước thuế tăng 17,5% nhờ đóng góp từ các công ty liên kết.

Định giá về vùng thấp so với trung bình ba năm

Kết quả 9 tháng cho thấy động lực tăng trưởng của FPT đang được phân bổ rộng hơn. CNTT trong nước hiện chiếm chưa đến 20% doanh thu mảng công nghệ, nhưng là mảng tăng nhanh nhất và có biên lợi nhuận cải thiện rõ. Hạ tầng AI đã có lãi và vận hành gần hết công suất. Ở thị trường nước ngoài, châu Âu và Mỹ tạo thêm đối trọng trong giai đoạn tăng trưởng tại Nhật Bản chậm lại.

Theo HSC, sau khi giảm 12% trong một tháng, cổ phiếu FPT đang giao dịch ở mức P/E dự phóng 12 tháng tới khoảng 10 lần, thấp hơn đáng kể so với mức trung bình 18 lần trong ba năm gần đây. HSC duy trì khuyến nghị mua với giá mục tiêu 85.636 đồng/cổ phiếu, cao hơn 49,2% so với giá đóng cửa ngày 20/10. Vietcap cũng duy trì khuyến nghị mua với giá mục tiêu 77.800 đồng/cổ phiếu. Kết quả quý 4 và diễn biến doanh thu ký mới trong những tháng tới sẽ là cơ sở để thị trường đánh giá rõ hơn triển vọng năm 2027 của FPT.

https://moneyf.vn/loi-nhuan-fpt-tang-13-pe-ve-10-lan-hsc-va-vietcap-z58obsem

1 Likes

Định hướng dn chiến lược về công nghệ của vn đó bác

Giá lẹt đẹt vùng đáy thế này ko ai quan tâm đâu, cứ phải tám chục, một trăm mới hô nhau múc mạnh cơ…

1 Likes

Vẫn nhớ frt năm nào ở vùng 47-50 sau đó lên 7x rồi chạy một mạch về 200. Các bác lái tàu bên đó sang bên này kéo phụ thì ngon :slight_smile:

Đợi siêu sóng

1 Likes