Lúc đi qua thì nhìn lại thấy siêu cổ, nhưng trong tình cảnh đó ko có đủ cảm nhận để biết do vĩ mô ko thuận, giờ soi về lúc đó cổ phiếu đã tăng mấy chục lần  nói chung tôi ko trải qua mà chỉ nghe lại từ một ông anh trong nhóm nói về thị trường lúc ấy.

“Mục đích tối thượng của kiếp người không phải là tích lũy của cải, mà là trả lại cho vũ trụ một linh hồn trong sạch và cao đẹp hơn ngày ta mới chào đời.”
-Inamori Kazuo-
Khi không còn sống để chứng minh với thiên hạ.
Khi chỉ âm thầm sửa mình tốt hơn hôm qua một chút.
Sống đúng chưa bao giờ là điều hào nhoáng.
Nó thường rất lặng lẽ.
Là nghĩ cho đúng.
Làm cho chắc.
Giữ lòng cho sáng.
Và bước tiếp, dù chậm, nhưng không lệch hướng.
Bởi điều đáng giá nhất của một đời người không phải là đi thật xa… Mà là đi đủ xa mà vẫn không đánh mất chính mình.
Ta sống theo điều ta nghĩ.
Rồi dần trở thành điều ta sống.
Nhiều người hỏi làm thế nào để thay đổi cuộc đời.
Thật ra, câu trả lời hiếm khi nằm ở những bước ngoặt lớn.
Nó thường bắt đầu từ những điều rất nhỏ: làm tốt việc trước mắt, chỉn chu trong từng trách nhiệm, và kiên nhẫn với hành trình của mình.
Công việc không chỉ để kiếm sống.
Nó còn là nơi mài giũa tính cách.
Là cách ta học sự bền bỉ khi mệt mỏi.
Là nơi ta tập làm tử tế dù chẳng ai nhìn thấy.
Có những người luôn tìm con đường ngắn nhất để đi nhanh hơn người khác.
Nhưng đường dài lại không thuộc về người nhanh nhất.
Nó thuộc về người đủ vững để không bỏ cuộc giữa chừng.
Rồi sau tất cả, trưởng thành có lẽ không phải là lúc ta hơn được ai đó.
Mà là khi ta thôi so sánh.
Người ta mất nhiều năm để chạy thật nhanh.
Rồi lại mất thêm nhiều năm nữa để học cách đi cho đúng.
Lúc còn trẻ, ai cũng muốn thể hiện.
Muốn người khác thấy mình hiểu biết, bản lĩnh, khác biệt. Ta nghĩ rằng càng nói nhiều thì càng chứng tỏ giá trị của mình.
Nhưng càng trải qua va chạm, càng nhận ra: người thực sự sâu sắc thường rất điềm.
Họ không cần tranh phần đúng trong mọi cuộc trò chuyện. Họ chọn quan sát nhiều hơn phản ứng.
Bởi có những điều, càng vội kết luận càng dễ sai. Con người vậy. Cơ hội vậy. Ngay cả chính bản thân mình cũng vậy.
Có những ngày ta trách hoàn cảnh không công bằng, trách cuộc đời không cho mình cơ hội.
Nhưng nếu nhìn kỹ hơn, đôi khi điều giữ chân ta lại chính là cách nghĩ của mình.
Một người luôn mang trong đầu sự hoài nghi thì bước đi nào cũng nặng nề. Một người giữ được niềm tin và sự tỉnh táo thì dù đi chậm vẫn tiến về phía trước.
Suy cho cùng, cuộc đời của mỗi người thường được tạo nên từ những suy nghĩ lặp lại mỗi ngày.
1 Likes
Trong đầu tư ck tôi thấy nếu cứ cố chiến thắng thị trường thì bạn càng dễ thua, mua bán thực chất là xác xuất => xác xuất mỗi giao dịch luôn nhỏ hơn 100%, càng giao dịch nhiều thì tỷ lệ chiến thắng sẽ tịnh tiến về mức thấp  những người hay hô mua bán T+ trên f2 này thực chất có khi lỗ lòi họng, tôi chưa thấy hoặc ít thấy những người đánh T+ làm giàu đc trong chứng khoán VN, chính những người đầu tư theo chu kỳ kinh tế mới là những người thuộc 5% của thị trường, để nhận định được 1 chu kỳ bắt đầu từ đâu cũng khá dễ nhưng ko ai muốn làm giàu chậm, cho nên sau 1 chu kỳ vài năm thì cổ phiếu tăng từ 1-10 lần nhưng lúc nào ndt cũng khóc than, mỗi năm khóc 1 lần nhỏ, 2-3 năm khóc một lần lớn. Ai cũng bít nhưng ko ai tránh đc, chỉ có những người trải qua những biến cố trên thị trường này mới hiểu đc nguyên lý này, tính ma mị của thị trường rất ghê gớm, thúc đẩy sự hưng phấn lên mức nghịch thiên, khuếch đại sự hoảng loạn đến cùng cực.
Về nguyên tắc nếu ko dùng đòn bẫy thì bất cứ ở thị trường đầu tư nào bạn dù có đúng xu hướng thì cũng chỉ là ndt trung bình, nhưng chính đòn bẫy cũng gây đau thương nhiều nhất. Tôi thấy chỉ cần học cách sử dụng đòn bẫy đúng cách, chỉ sử dụng khi xác nhận uptrend thì mới làm giàu đc. Sử dụng ko đúng cách dù uptrend nhưng vẫn thua lỗ là bt và tôi gọi cái này là chết trong uptrend. Đừng cố đoán thị trường hãy xem xu hướng rồi hành động ngược lại tâm lý của mình khả năng thành công cao hơn.
Đừng mua khi chưa có điểm mua và đừng bán khi xu hướng chưa thay đổi  có trăm ngàn nhận định để mua nhưng chỉ có vài dấu hiệu đúng khi mua ( cái này tôi liên tục phạm lỗi trong mấy năm vừa rồi )
1 Likes
Cà phê vui vẻ nhé cụ Trùm

1 Likes
=> Càng giao dịch nhiều thì tỷ lệ chiến thắng liên tiếp sẽ giảm. Chỉ 1 lần sai thôi là thành quả của những lần đúng trước có thể bị bỏ đi.
Quan điểm này của bác Trùm khá là khó hiểu, mg chỉ khuếch đại thắng thua không phải ánh đc năng lực nhà đầu tư là trung bình, hay là tốt , giỏi. Nếu có năng lực và không dùng mg thì thế này có được gọi là trung bình ko bác : chiến thắng thị trường những năm uptrend và ko thua lỗ hoặc rất ít vào những năm thị trường downtrend?
※Đòn bẩy ở đây có 2 loại: vay cty ck (1), vay tiền bên ngoài tt (bank, người quen…) (2)
(Bản thân em cũng hay dùng MG của cty ck khi có tâm lý hoảng loạn nhưng đang cố gắng ít dùng rồi đến không dùng).
Theo bác như nào là sử dụng đòn bẩy đúng cách? Xác định tt vào gian đoạn uptrend, dùng kết hợp MG của (2),(1) ? Thu nhập cá nhân sau thuế hàng tháng - chi phí vốn hàng tháng > 0…?
Thông thường cổ phiếu tăng một đoạn rồi mới hình thành trend rõ ràng để đám đông nhìn thấy, lúc này có thể biên độ tăng ko còn nhiều nếu chỉ mua bằng tiền mặt thì dù chọn đúng, lợi nhuận cũng khó tăng quá nhanh. Vì vậy, theo tôi, đòn bẩy không phải thứ xấu — vấn đề là dùng sai thời điểm . Mua được vùng giá thấp bằng tiền mặt, kiên nhẫn chờ xu hướng xác nhận và chỉ sử dụng đòn bẩy khi cơ hội thực sự rõ ràng, xác suất thắng cao, đó mới là cách khuếch đại lợi nhuận.
Một deal lợi nhuận cao sẽ là bảo hiểm cho nhiều deal thất bại, nếu có cơ hội mà ko khếch đại => đến khi gặp deal thất bại thì cũng trả lại thị trường ( deal thất bại gặp thường xuyên hơn ) => khó chiên thẳng đc thị trường chứ đừng nói là x tài khoản.
1 Likes
Thông thường ít khi tôi dùng mg khi thị trường hay cổ phiếu chưa có xu hướng => khi xác nhận đúng xu hướng mình mong muốn tôi tố rất nhanh và mạnh => để tối đa lợi nhuận => còn cách mua ntn thì tùy quan điểm => với tôi gặp kháng cự bán phần mg, nếu thị trường xử lý xong kháng cự gia tăng lại mg
1 Likes
Những lúc thị trường như thế này thì ko dám mua tiền thịt chứ đừng nói dùng mg, một thị trường phù hợp với dùng mg là thị trường uptrend hoặc cổ phiếu uptrend mọi người cứ thấy rẻ là múc full mg => sai cơ bản  mg chỉ dùng khi mua tb giá lên
 ko mua khi tbg xuống, mua nhanh và dứt khoát đừng chia nhiều đợt gây giá vốn tăng => sai thì đánh dấu giá mình mua mg để cắt lỗ phần đó nếu sai
1 Likes
Ko có ai giỏi hay dốt trong đầu tư, mà cái tôi nói là hiệu suất trung bình => thông thường trên thị trường ndt cá nhân đánh 10 deal tôi giả sử đúng 3 sai 7, sai thì cắt lỗ 5-7% tương đương 7 deal lỗ 30% mà đúng ko ăn đc 30-50-100% thì nav cứ lanh quanh ko lãi ko lỗ cho tới khi gặp sập hầm là lỗ nặng 
1 Likes
Tôi cứ thấy giao dịch liên tục mà nav đi ngang thì chắc chắn tôi sẽ nghỉ => vì kiểu gì cũng sắp tới đoạn lỗ nặng đây là kinh nghiệm từ tháng 5 tới giờ tôi giao dịch mua bán chắc cũng 20 tỏi mà lãi 9tr => chứng tỏ ko có cơ hội có lúc lãi 400 tr nhưng bị sai vài deal lại trả hết tôi chấp nhận cược nhưng thị trường ko cho phép ko có khoản lãi 400tr đó thì tôi cũng lỗ lòi
4 Likes
volumegiao dịch của bác từ tháng 5 tới giờ hết từng đấy, thế nhưng số deal của bác khoảng bao nhiêu deal mua bán?
1 tỷ nhưng mua bán 1 lần, khác với 1 tỷ nhưng mua bán 5-10 lần??
Cao nhất tôi có dùng mg thì 3,9 tỷ, đúng lúc fomo nhất thì bị vả cho phát thụt luon, xuống dưới có mua bán cắt lỗ liên tục => vẫn tự nhận là mua bán theo cảm tính quá => do có khoản lãi làm bộ đệm nên hơi chủ quan
1 Likes
Tôi lãi BSr gần 400 mua từ 25.2 lên bán lanh quanh 31.x sau thua 3 deal ở BiD, PLX, CEO => trả lại hết may cắt sớm (5-7%) ko còn ăn lựu đạn
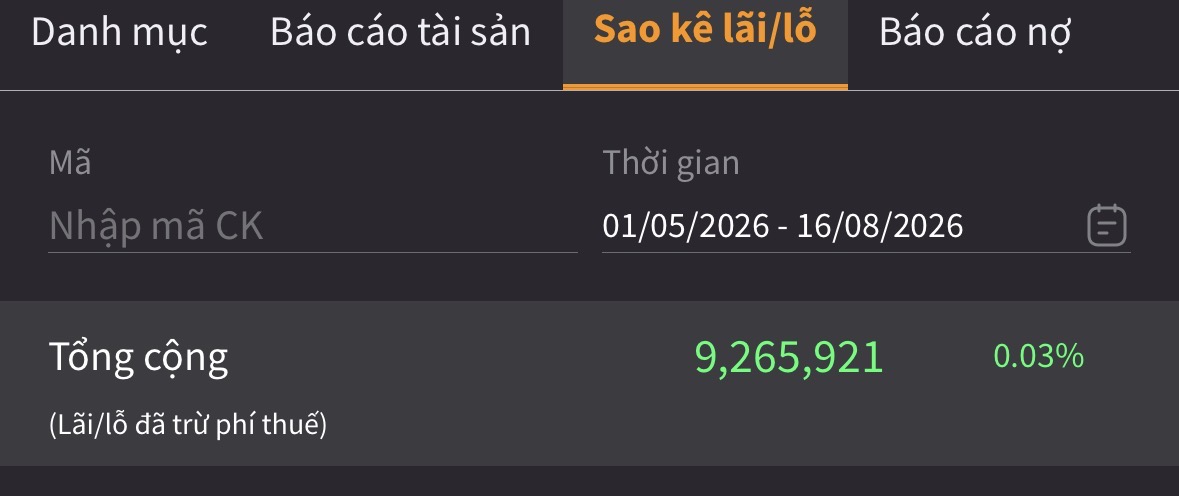
Có thể ước tính, nhưng cần hiểu đúng chỉ số 0,03%.
Nếu app đang hiển thị:
- Lãi ròng: 9.265.921 đồng
- Tỷ suất lãi: 0,03%
thì số tiền cơ sở tương ứng là:
9.265.921 / 0,0003 ≈ 30,89 tỷ đồng
1 Likes
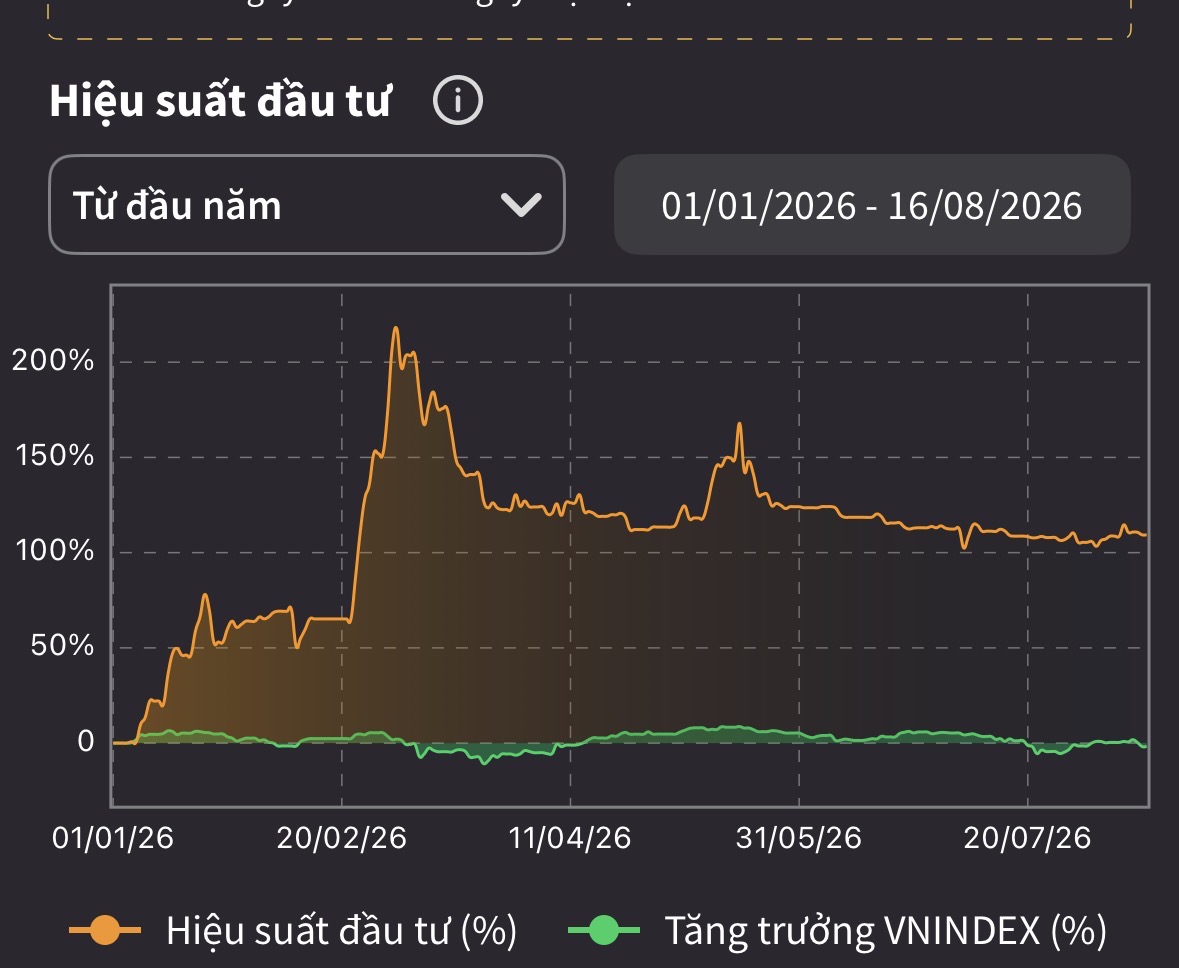
Đây là hiệu suất đầu tư của tôi từ đầu năm.
Tk này giao dịch liên tục, còn 1 tk khác chỉ ngồi rình mua khi đạt điều kiện là 148%

Chắc chắn với tình hình này tôi tiếp tục thận trọng cho đến cuối năm nay rất khó đê kiếm lãi bền vững tôi chỉ thích hợp đánh uptrend, T+ ko ổn lắm => toàn thua 
2 Likes
Bác thật giỏi. Em thì hq đầu tư so với bác chỉ là muỗi.
tôi chỉ thích hợp đánh uptrend, T+ ko ổn lắm => toàn thua
Giao dịch liên tục hiệu quả 109.33% mà nói “T+ không ổn lắm => Toàn thua.”
Em không rõ tiêu chuẩn của bác thế nào
Bong bóng bds Nhật Bản: Cơ chế “Vòng xoáy ma thuật”
-
Tài sản thế chấp ảo: Cả doanh nghiệp lẫn ngân hàng Nhật Bản thời kỳ đó đều tin tưởng tuyệt đối vào huyền thoại “đất đai không bao giờ giảm giá” (Thần thoại đất đai). Doanh nghiệp dùng đất làm thế chấp vay vốn, ngân hàng định giá đất theo mức giá kỳ vọng tương lai để bơm thêm vốn.
-
Hạch toán lãi bằng cách tự thổi giá: Các tập đoàn Nhật Bản (cả mảng sản xuất lẫn bất động sản) thời đó rất chuộng xu hướng Zaitech (tài chính công nghệ / thủ thuật tài chính). Họ không chú trọng sáng tạo sản phẩm mà lấy tiền vay giá rẻ để đi mua cổ phiếu và bất động sản, rồi dùng đà tăng giá đó hạch toán vào báo cáo tài chính để làm đẹp hồ sơ vay tiếp.
-
Hệ thống ngân hàng bị “bắt làm con tin”: Khi quy mô vay tín dụng đổ vào đất quá lớn, ngân hàng buộc phải tiếp tục cấp vốn hoặc giãn nợ cho các doanh nghiệp bất động sản để tránh việc doanh nghiệp vỡ nợ, khiến các khoản vay biến thành nợ xấu khổng lồ.
Bài học từ cái kết của Nhật Bản
Khi Nhật Bản quyết định siết van tín dụng và tăng lãi suất đột ngột vào năm 1989–1990 để chặn bong bóng:
- "Thập kỷ mất mát": Bong bóng nổ tung, giá trị tài sản bốc hơi. Mất hơn 20–30 năm giá đất và kinh tế Nhật Bản mới phục hồi lại.
- Ngân hàng ôm “cục máu đông”: Các ngân hàng Nhật ôm lượng nợ xấu khổng lồ (Non-Performing Loans) suốt nhiều thập kỷ, mất khả năng bơm vốn cho các ngành công nghệ mới (đóng góp một phần khiến Nhật mất thế thượng phong vào tay Mỹ/Hàn Quốc ở mảng bán dẫn, phần mềm).
- Cái giá của việc bỏ rơi cốt lõi: Khi đòn bẩy BĐS gãy, những tập đoàn phụ thuộc quá nhiều vào thủ thuật tài chính (Zaitech) đều suy yếu nghiêm trọng, chỉ những doanh nghiệp tập trung vào năng lực sản xuất/công nghệ thực sự mới tồn tại bền vững.
Kết luận: Mô hình đẩy giá đất để hạch toán lãi tại VN thực chất là bản sao của xu hướng Zaitech ở Nhật Bản thập niên 1980. Khác biệt lớn nhất là Nhật Bản có một nền công nghiệp đỉnh cao thế giới để gánh hậu quả và vượt qua “thập kỷ mất mát”, còn một nền kinh tế phụ thuộc vào đòn bẩy BĐS khi chưa có trụ cột sản xuất vững chắc sẽ chịu tổn thương sâu sắc hơn nhiều nếu chuỗi tín dụng gãy gập.
1 Likes
Thập niên 1960–1980, cả Hàn Quốc và Đài Loan đều đối mặt với nguy cơ thiếu tài nguyên và đối diện rủi ro địa chính trị lớn. Tuy nhiên, thay vì chọn con đường “tối ưu hóa lợi nhuận ngắn hạn” bằng đất đai, chính phủ hai nước đã thực hiện những chiến lược vĩ mô quyết liệt để định hình lại dòng vốn và năng lực quốc gia.
1. Hàn Quốc: Mô hình Chaebol và Nhà nước kiến tạo (Developmental State)
Hàn Quốc chọn mô hình tập trung nguồn lực vào các tập đoàn gia đình lớn (Chaebol) như Samsung, Hyundai, LG để tạo ra các “quán quân toàn cầu” về sản xuất.
-
Kiểm soát tuyệt đối dòng vốn tín dụng:
- Chính phủ Hàn Quốc nắm quyền kiểm soát toàn bộ hệ thống ngân hàng thương mại từ thập niên 1960. Ngân hàng không được tự ý cho vay BĐS mà phải phân bổ tín dụng theo chỉ tiêu của Nhà nước: ưu đãi lãi suất siêu thấp cho các doanh nghiệp cam kết xuất khẩu và đầu tư vào công nghiệp nặng/hóa chất (HCI).
- Doanh nghiệp nào làm BĐS hay đầu cơ sẽ bị cắt van tín dụng, thậm chí bị kiểm toán và xử lý nặng.
-
Quy tắc “Thưởng - Phạt” dựa trên năng lực xuất khẩu:
- Chính phủ thiết lập thước đo hiệu quả rõ ràng: Thăng dư xuất khẩu. Doanh nghiệp nào đạt chỉ tiêu xuất khẩu sản phẩm công nghiệp ra thế giới sẽ được cấp thêm vốn, cấp đất làm nhà máy với giá rẻ và bảo hộ thị trường nội địa.
-
Ép buộc chuyển dịch từ lắp ráp sang R&D cốt lõi:
- Khi Samsung hay Hyundai tích lũy được vốn từ sản xuất hàng tiêu dùng giá rẻ, chính phủ ép họ phải tái đầu tư phần lớn lợi nhuận vào R&D (như bán dẫn, đóng tàu, ô tô). Nếu đầu tư vào BĐS để hạch toán lãi ngắn hạn, họ sẽ mất các ưu đãi thuế và tín dụng.
2. Đài Loan: Mô hình SMEs, Viện nghiên cứu Nhà nước và “Đặt cược” vào Bán dẫn
Trái ngược với Hàn Quốc, Đài Loan không xây dựng các tập đoàn khổng lồ kiểu Chaebol mà phát triển hệ sinh thái doanh nghiệp vừa và nhỏ (SMEs), kết hợp với sự dẫn dắt công nghệ từ Nhà nước.
-
Tách rời Khoa học công nghệ khỏi áp lực lợi nhuận ngắn hạn:
- Năm 1973, Chính phủ thành lập Viện Nghiên cứu Công nghệ Công nghiệp (ITRI) - một tổ chức phi lợi nhuận do Nhà nước rót vốn. ITRI có nhiệm vụ mua công nghệ nước ngoài, nghiên cứu cải tiến rồi chuyển giao cho doanh nghiệp tư nhân.
- Việc thành lập TSMC (1987) là ví dụ điển hình: Chính phủ đứng ra gánh rủi ro vốn ban đầu (nắm 48% cổ phần TSMC lúc khởi đầu) và mời Morris Chang về lãnh đạo để tạo ra mô hình đúc chip thuần túy (Pure-play Foundry).
-
Xây dựng các Khu công nghệ cao độc lập với thị trường đất đai:
- Đài Loan thành lập Khu công nghệ cao Hsinchu (Tân Trúc) năm 1980. Chính phủ giải phóng mặt bằng, làm sẵn hạ tầng điện - nước - viễn thông chuẩn quốc tế và cho các công ty công nghệ thuê với giá ưu đãi dài hạn.
- Mục tiêu là biến đất đai thành công cụ sản xuất giá rẻ, tuyệt đối không biến đất khu công nghiệp thành tài sản đầu cơ thương mại.
-
Sử dụng chính sách thuế triệt hạ đầu cơ BĐS từ sớm:
- Đài Loan áp dụng thuế đánh vào giá trị đất (Land Value Tax) và thuế tăng giá đất (Land Value Increment Tax) rất nghiêm ngặt. Việc găm giữ đất đai không tạo ra giá trị gia tăng bị đánh thuế rất nặng, buộc dòng vốn tư nhân phải chảy vào sản xuất và xuất khẩu.
3. Bảng so sánh chiến lược cốt lõi
| Tiêu chí | Hàn Quốc (Model Chaebol) | Đài Loan (Model TSMC & SMEs) |
|---|---|---|
| Trụ cột điều hướng vốn | Mệnh lệnh tín dụng qua hệ thống ngân hàng nhà nước. | Viện nghiên cứu ITRI + Quỹ đầu tư phát triển của Nhà nước. |
| Thước đo thành công | Tỷ lệ xuất khẩu sản phẩm công nghiệp. | Năng lực chủ động công nghệ & Tỷ lệ nội địa hóa chuỗi cung ứng. |
| Vai trò của BĐS | Hạ tầng làm nhà máy, được kiểm soát chặt để tránh bóp nghẹt sản xuất. | Đất công nghiệp do Nhà nước quản lý, cho thuê rẻ để thu hút R&D. |
| Sản phẩm đột phá | Bán dẫn (Memory), Ô tô, Đóng tàu, Điện tử gia dụng. | Bán dẫn (Foundry/Logic chip), Linh kiện điện tử, Máy công cụ. |
Bài học rút ra: Cả Hàn Quốc và Đài Loan đều không đợi thị trường tự điều chỉnh. Chính phủ của họ đã trực tiếp can thiệp vào cơ cấu lợi nhuận: làm cho việc đầu cơ BĐS trở nên rủi ro/chi phí cao, đồng thời làm cho việc làm công nghệ/sản xuất trở nên lợi nhuận cao và được bảo hộ mạnh mẽ. Dòng vốn vì thế tự động chảy về nơi tạo ra giá trị thực cho quốc gia.
1 Likes