⚡ Anh Tuấn Mượt GELEX (GEX): 9 THÁNG VƯỢT KẾ HOẠCH NĂM, LỢI NHUẬN TĂNG TRƯỞNG MẠNH MẼ!

, , ,

CTCP Tập đoàn GELEX vừa chính thức công bố Báo cáo tài chính quý 3/2026 với kết quả kinh doanh tăng trưởng ấn tượng ở cả doanh thu lẫn lợi nhuận, ghi nhận bước bứt phá mạnh mẽ chỉ sau 9 tháng hoạt động.

:bar_chart: BỨC TRANH TÀI CHÍNH Q3 & 9 THÁNG ĐẦU NĂM 2026

  • Quý 3/2026:
    • Doanh thu thuần đạt 13.957 tỷ đồng (tăng 42% so với cùng kỳ).
    • Lợi nhuận gộp đạt 2.778 tỷ đồng (tăng 52%), kéo biên lợi nhuận gộp mở rộng từ 18,6% lên 19,9% .
    • Lợi nhuận trước thuế quý 3 đạt 1.316 tỷ đồng .
  • Lũy kế 9 tháng đầu năm:
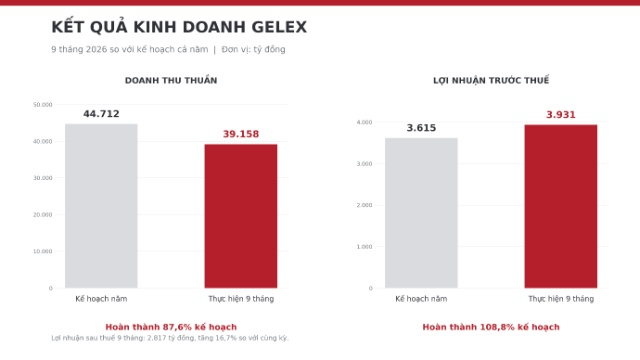
    • Doanh thu thuần hợp nhất: 39.158 tỷ đồng (tăng 41% yoy).
    • Lợi nhuận trước thuế: 3.931 tỷ đồng (tăng 14% yoy).
    • Lợi nhuận sau thuế: 2.817 tỷ đồng (tăng gần 17% yoy).

:dart: Vượt đích sớm: Nhờ sự bứt phá này, GELEX đã thực hiện được hơn 88% kế hoạch doanh thu và vượt gần 8,8% mục tiêu lợi nhuận trước thuế cả năm 2026 chỉ sau 9 tháng!
image

:factory: HAI TRỤ CỘT ĐÓNG GÓP CHÍNH: THIẾT BỊ ĐIỆN VÀ BẤT ĐỘNG SẢN KHU CÔNG NGHIỆP
image

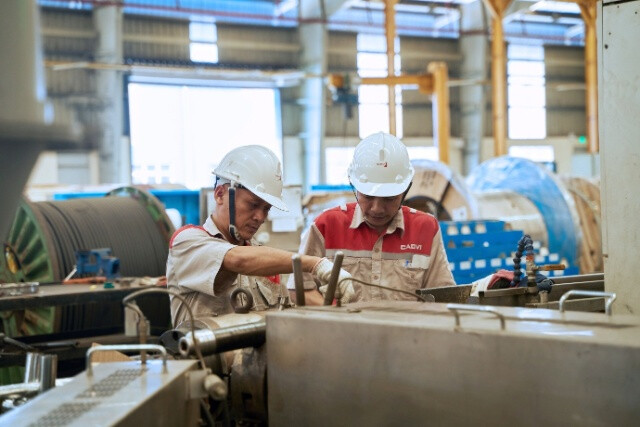
1. Mảng Thiết bị điện (GELEX Electric - GEE):

  • Lợi nhuận cốt lõi của GEE tăng trưởng 32% .
  • Nhu cầu lớn từ việc nâng cấp lưới điện quốc gia, các dự án hạ tầng trọng điểm và làn sóng mở rộng nhà máy của doanh nghiệp FDI/trong nước đã tạo động lực cho các đơn vị thành viên như CADIVI nâng cao năng lực sản xuất, chủ động nguyên liệu và tối ưu vận hành.

2. Mảng BĐS Khu công nghiệp & Vật liệu xây dựng (Hạ tầng GELEX - GEL & Viglacera - VGC):
image

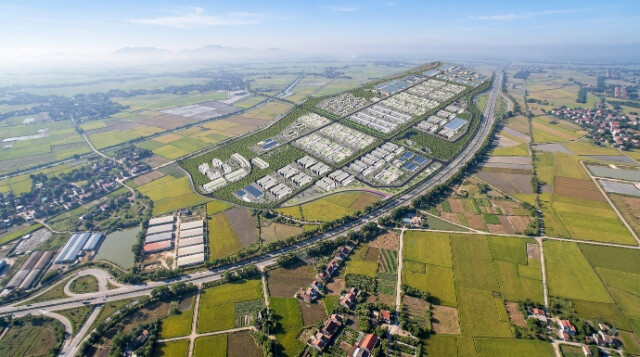
  • Hạ tầng GELEX (GEL) vượt 52% kế hoạch lợi nhuận năm nhờ sự phục hồi của dòng vốn FDI (đạt 21,07 tỷ USD trong 9 tháng, tăng 12%).
  • Viglacera (VGC) tiếp tục đẩy mạnh mở rộng quỹ đất KCN thế hệ mới: khởi công KCN số 01 - Green One (Hưng Yên), chuẩn bị triển khai KCN Tây Phổ Yên (Thái Nguyên) và Phù Ninh (Phú Thọ) theo chuẩn mực xanh, thông minh và tiết kiệm năng lượng.
  • Mảng vật liệu xây dựng khởi sắc nhờ tinh gọn bộ máy, tự động hóa và làn sóng phục hồi của đầu tư công cũng như thị trường bất động sản.

:shield: SỨC KHỎE TÀI CHÍNH & XẾP HẠNG TÍN NHIỆM

  • Quy mô tài sản: Đến ngày 30/09/2026, tổng tài sản của GELEX mở rộng lên 83.379 tỷ đồng (tăng hơn 13% so với đầu năm).
  • An toàn vốn: Các chỉ số đòn bẩy và khả năng thanh toán duy trì trong ngưỡng an toàn. Hợp tác chiến lược với các đối tác quốc tế (như Frasers Property) giúp tập đoàn bổ sung kinh nghiệm vận hành hạ tầng chuẩn quốc tế và tăng cường khả năng tiếp cận nguồn vốn ngoại.
  • Xếp hạng tín nhiệm: Tổ chức VIS Rating tiếp tục duy trì xếp hạng tín nhiệm dài hạn của GELEX ở mức A với triển vọng Tích cực , phản ánh kỳ vọng dòng tiền kinh doanh sẽ tiếp tục cải thiện mạnh mẽ trong 12–18 tháng tới.

:bulb: ĐÁNH GIÁ CHUNG

Sự chuyển dịch đúng hướng sang các mô hình hạ tầng xanh - thông minh, kết hợp cùng năng lực quản trị nội bộ linh hoạt đã giúp GELEX không chỉ hoàn thành sớm kế hoạch năm 2026 mà còn tạo đà bứt phá bền vững cho giai đoạn tiếp theo.

chiều xanh tím mạnh

1 Likes

để chuẩn bị, tin ra rồi chắc chỉnh á anh

GEX: Lợi nhuận quý 3 giảm 60%, nhưng hoạt động cốt lõi lại tăng hơn gấp đôi

Lợi nhuận quý 3 của CTCP Tập đoàn GELEX (GEX) giảm tới 60% so với cùng kỳ, nhưng con số này chưa phản ánh đầy đủ diễn biến kinh doanh bên trong doanh nghiệp. Trong khi lợi nhuận thuộc cổ đông công ty mẹ chỉ đạt 246 tỷ đồng, lợi nhuận cốt lõi ước đạt 387 tỷ đồng, tăng hơn gấp đôi. Khoảng cách lớn đến từ chi phí tài chính và phần lợi nhuận dành cho cổ đông thiểu số tăng mạnh.

Quý 3/2026, GEX đạt 14.000 tỷ đồng doanh thu, tăng 42% so với cùng kỳ. Động lực lớn nhất tiếp tục đến từ thiết bị điện với doanh thu tăng 54%, trong khi mảng khu công nghiệp cho thuê và dịch vụ tăng tới 86%.

Điểm tích cực hơn nằm ở khả năng tạo lợi nhuận từ hoạt động kinh doanh. Biên lợi nhuận gộp toàn tập đoàn tăng từ 18,6% lên 19,9%. Riêng khu công nghiệp đạt biên 61,5%, tăng 17,2 điểm phần trăm so với cùng kỳ; vật liệu xây dựng cũng cải thiện lên 17,9%. Nhờ đó, lợi nhuận từ hoạt động kinh doanh quý 3 tăng gấp đôi.

Vì vậy, câu hỏi quan trọng là tại sao hoạt động kinh doanh tốt lên nhưng lợi nhuận thuộc về cổ đông GEX lại giảm mạnh?

Nguyên nhân đầu tiên nằm ở chi phí tài chính. Trong quý 3, khoản mục này tăng 2,4 lần so với cùng kỳ. Chi phí lãi vay tăng 82% khi GEX mở rộng đầu tư vào các công ty liên kết và bất động sản nhà ở. Đồng thời, khoản lỗ từ đầu tư chứng khoán tăng tới 17,4 lần, trong khi thu nhập tài chính lại giảm 43%.

Nguyên nhân thứ hai là phần lợi nhuận dành cho cổ đông thiểu số tăng gấp 4 lần. Đây là yếu tố đặc biệt đáng chú ý khi các đơn vị trong hệ sinh thái khu công nghiệp ghi nhận kết quả rất tốt. Viglacera (VGC) đạt 464 tỷ đồng lợi nhuận thuộc cổ đông công ty mẹ trong quý 3, gấp 5 lần cùng kỳ, nhờ diện tích bàn giao và biên lợi nhuận khu công nghiệp cao. Tuy nhiên, không phải toàn bộ phần lợi nhuận tăng thêm tại các công ty con đều thuộc về cổ đông GEX.

Điều này tạo ra một bức tranh khá khác nếu chỉ nhìn vào con số lợi nhuận giảm 60%. Lợi nhuận cốt lõi quý 3 của GEX vẫn ước tăng 2,2 lần so với cùng kỳ lên 387 tỷ đồng. Sau 9 tháng, lợi nhuận cốt lõi đạt khoảng 1.200 tỷ đồng, tăng 19%, trong khi lợi nhuận báo cáo lại giảm 32%.

Chất lượng tăng trưởng trong các mảng kinh doanh chính vì thế vẫn tương đối tích cực. Thiết bị điện tiếp tục hưởng lợi từ nhu cầu cao và đã hoàn thành khoảng 87% mức lợi nhuận gộp kỳ vọng cả năm sau 9 tháng. Khu công nghiệp cũng duy trì tốc độ tăng tốt, dù biên lợi nhuận 9 tháng trở về mức bình thường hơn do nền cùng kỳ có yếu tố thuận lợi một lần.

Vấn đề cần lưu ý trong những quý tới không nằm quá nhiều ở khả năng tăng doanh thu, mà ở việc lợi nhuận hoạt động có được chuyển thành lợi nhuận thực sự thuộc về cổ đông GEX hay không. Chi phí lãi vay, kết quả đầu tư tài chính và phần lợi nhuận dành cho cổ đông thiểu số sẽ là ba biến số quan trọng. Nếu các khoản này tiếp tục ở mức cao, tăng trưởng tốt của thiết bị điện và khu công nghiệp vẫn có thể chưa phản ánh đầy đủ vào lợi nhuận cuối cùng.

Nhìn tổng thể, quý 3 của GEX không đơn thuần là một quý lợi nhuận giảm 60%. Hoạt động cốt lõi thực tế đang cải thiện khá rõ, nhưng bị che khuất bởi chi phí tài chính và cơ cấu sở hữu tại các công ty con. Đây cũng là lý do kết quả năm 2026 vẫn có rủi ro thấp hơn kỳ vọng nếu các khoản chi phí ngoài hoạt động tiếp tục duy trì cao.

Câu chuyện đầu tư của GEX trong 1–2 quý tới vì vậy phụ thuộc vào khả năng duy trì tăng trưởng tại thiết bị điện và khu công nghiệp, đồng thời kiểm soát chi phí tài chính để phần tăng trưởng cốt lõi chuyển hóa tốt hơn thành lợi nhuận dành cho cổ đông công ty mẹ.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của GEX có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.