Ok tks bác về thông tin, đoạn này khả năng baf cần chút tgian r ms vượt đỉnh ngon được, giá heo cứ hồi tốt sang năm thêm sản lượng nữa là đẹp
1 Likes
Đánh BAF từ mấy năm trước , giờ vẫn thấy cách giao dịch vẫn rất chắc chắn 
Cứ lầm lì thôi, hàng tổ chức vs senior gom hết, chỉnh vài phiên là gắn tên lửa vào mông anh bá ngay
Kiểu của BAF ít nhà đầu tư lướt sóng , cầm mới có ăn , rũ 1-2 phiên là rơi rụng hết hàng
1 Likes
Có số liệu về kế hoạch heo thương phẩm 27 k bác nhỉ
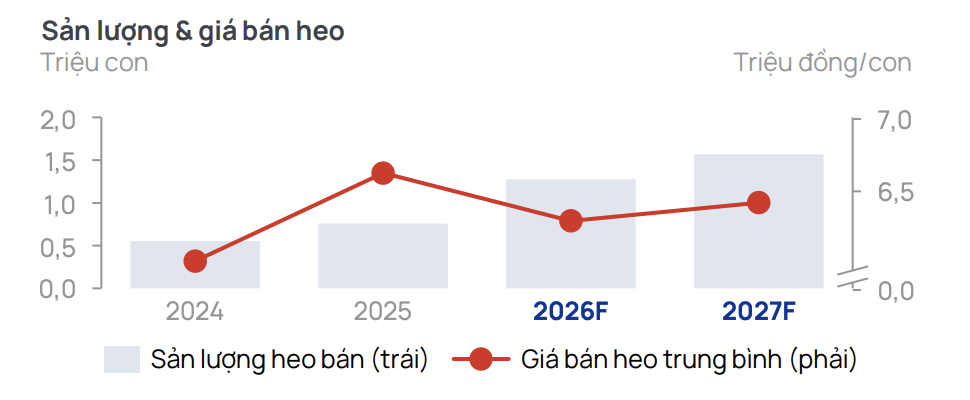
Lượm được chart dự phóng trong báo cáo mới nhất của vietcap ! Theo dự phóng thì sản lượng 2027 rơi tầm 1tr6 con b ạ .
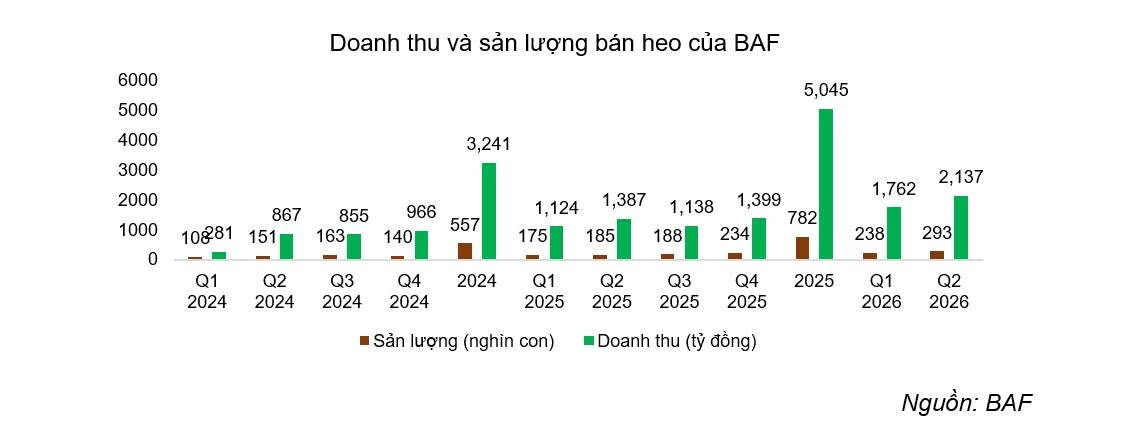
Trong ĐHCĐ cty có đặt kế hoạch tổng nái đến cuối năm là 145.000 con , sản lượng heo thương phẩm là 1tr3 . Theo kết quả kinh doanh 6T đầu năm thì sản lượng hiên tại đạt 532.000 con r, còn 2 quý cuối năm khả năng cao hoàn thành mục tiêu sản lượng thôi
Mình thấy kế hoạch của Vietcap có vẻ khá thận trọng .Nếu để ý kĩ từ 2025 sản lượng heo BAF đạt 782k con , kế hoạch năm nay đã gần gấp đôi về mặt sản lượng !
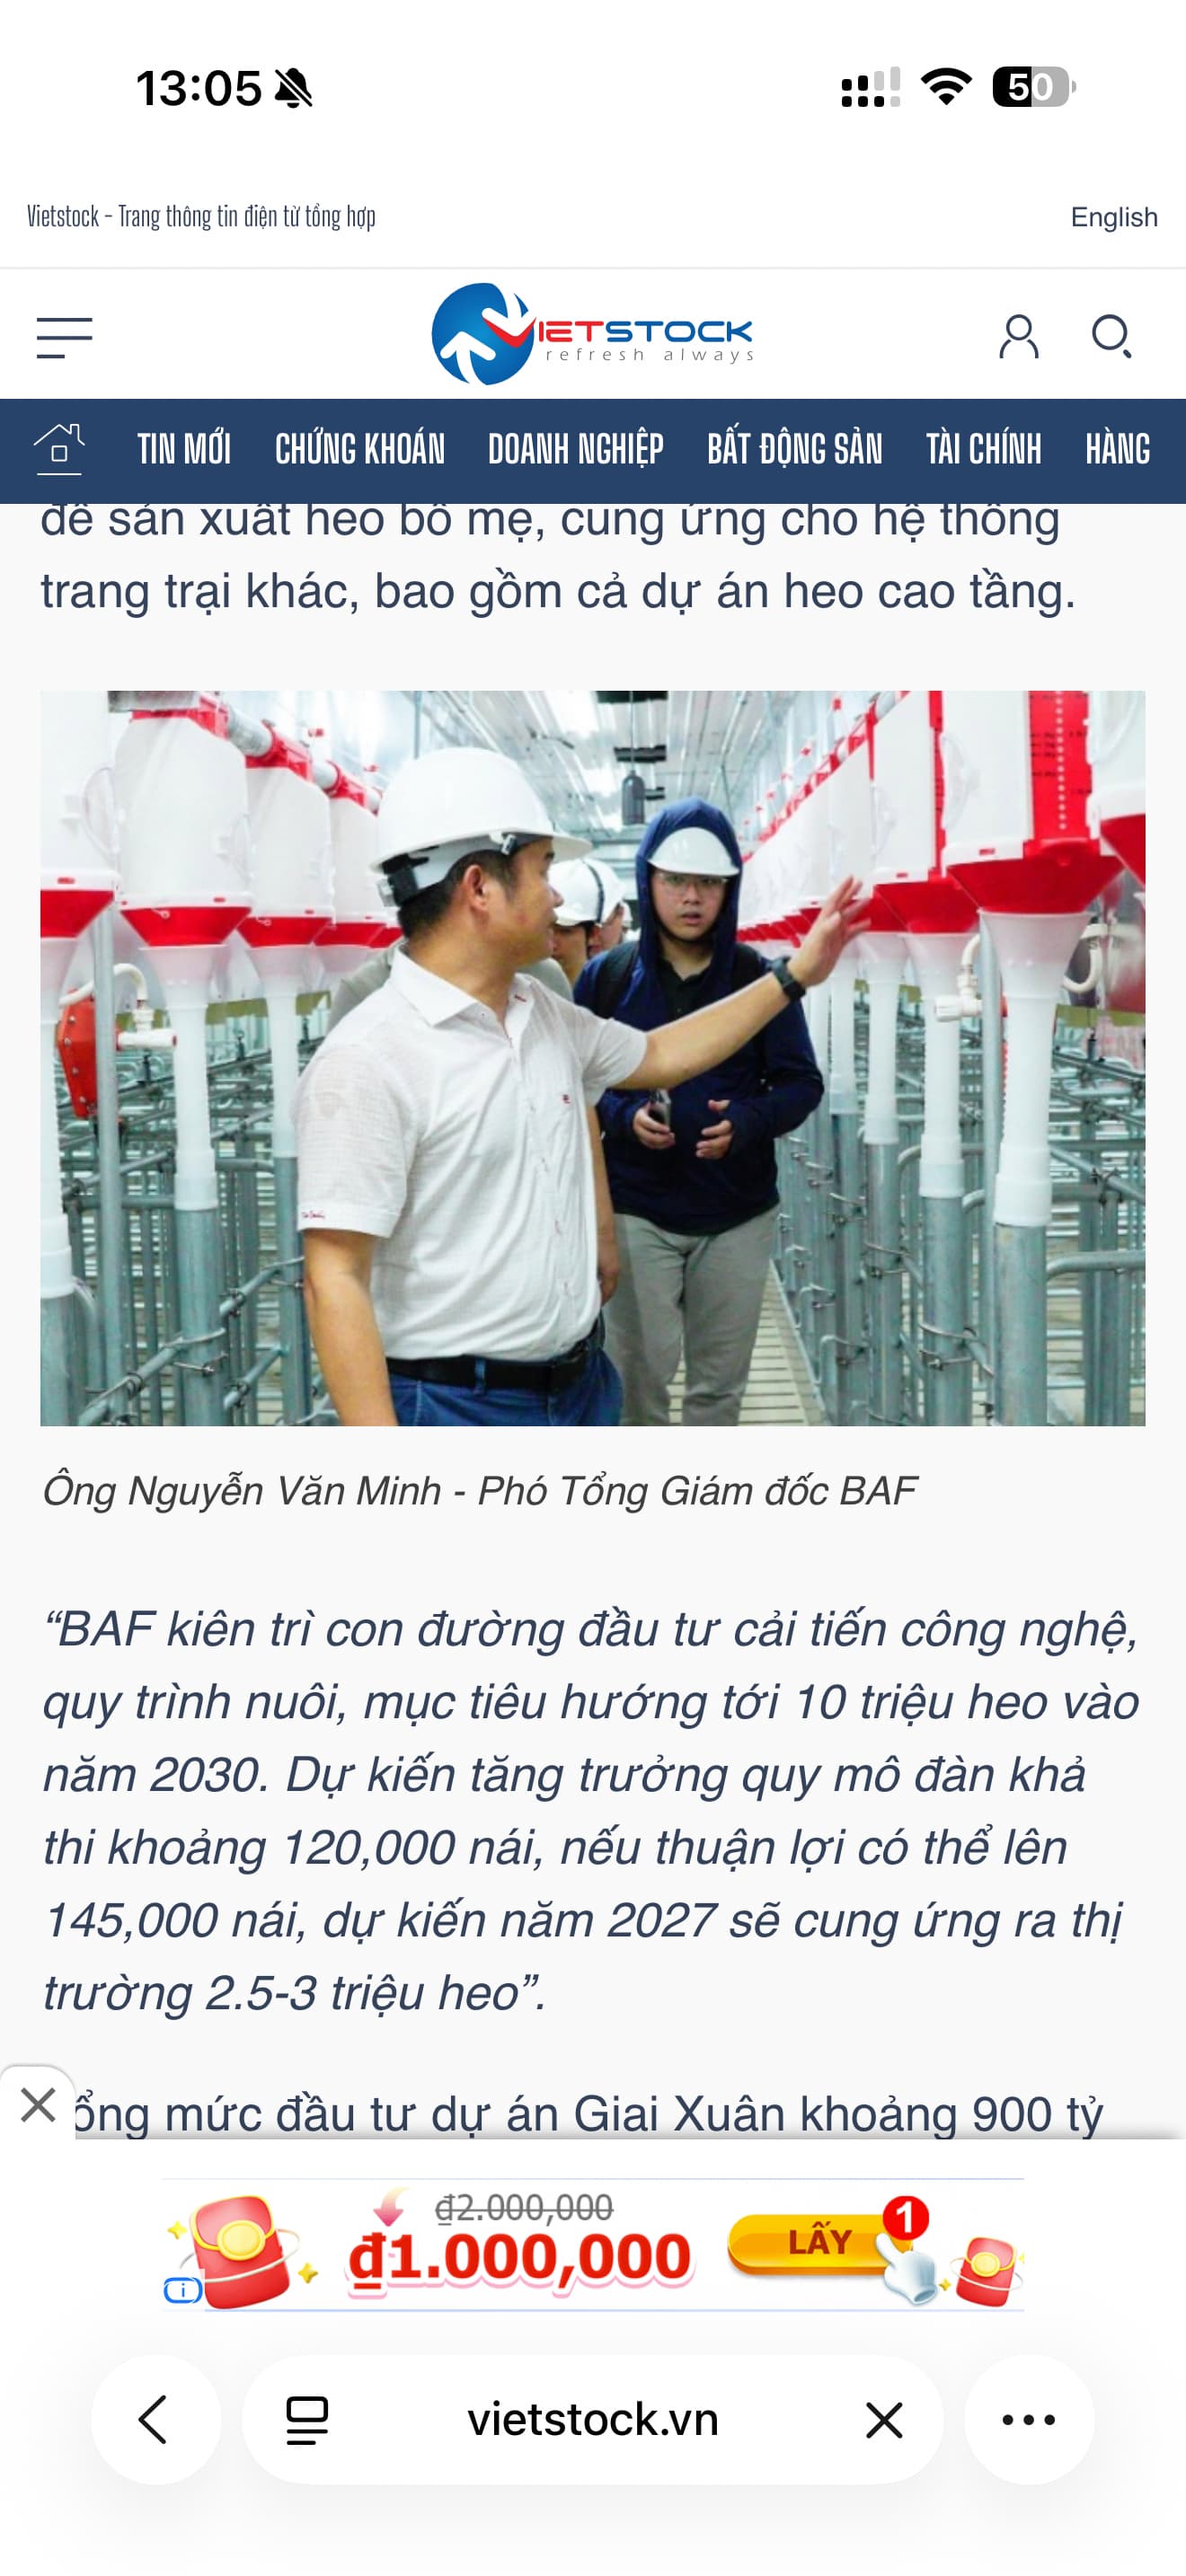
Bài này có phỏng vấn lão minh pgđ đây bác, dự kiến 2.5-3m/2027
Mà hình như theo kế hoạch cũ thì là 3.5-4m/2027 nhưng điều chỉnh r hay sao ý. Vs giá vốn hiện tại theo bài trên tôi đọc thì 40-42kg mà ông vietcap forecast kiểu gì ra 43-45kg.
1 Likes
Đoạn này đến 2030 sản lượng phải tăng liên tục r bác tôi nghĩ 27 k có chuyện 1.6m đâu, kế hoạch 2030 10m mà 27 ms có 1.71.6 thì chậm quá.
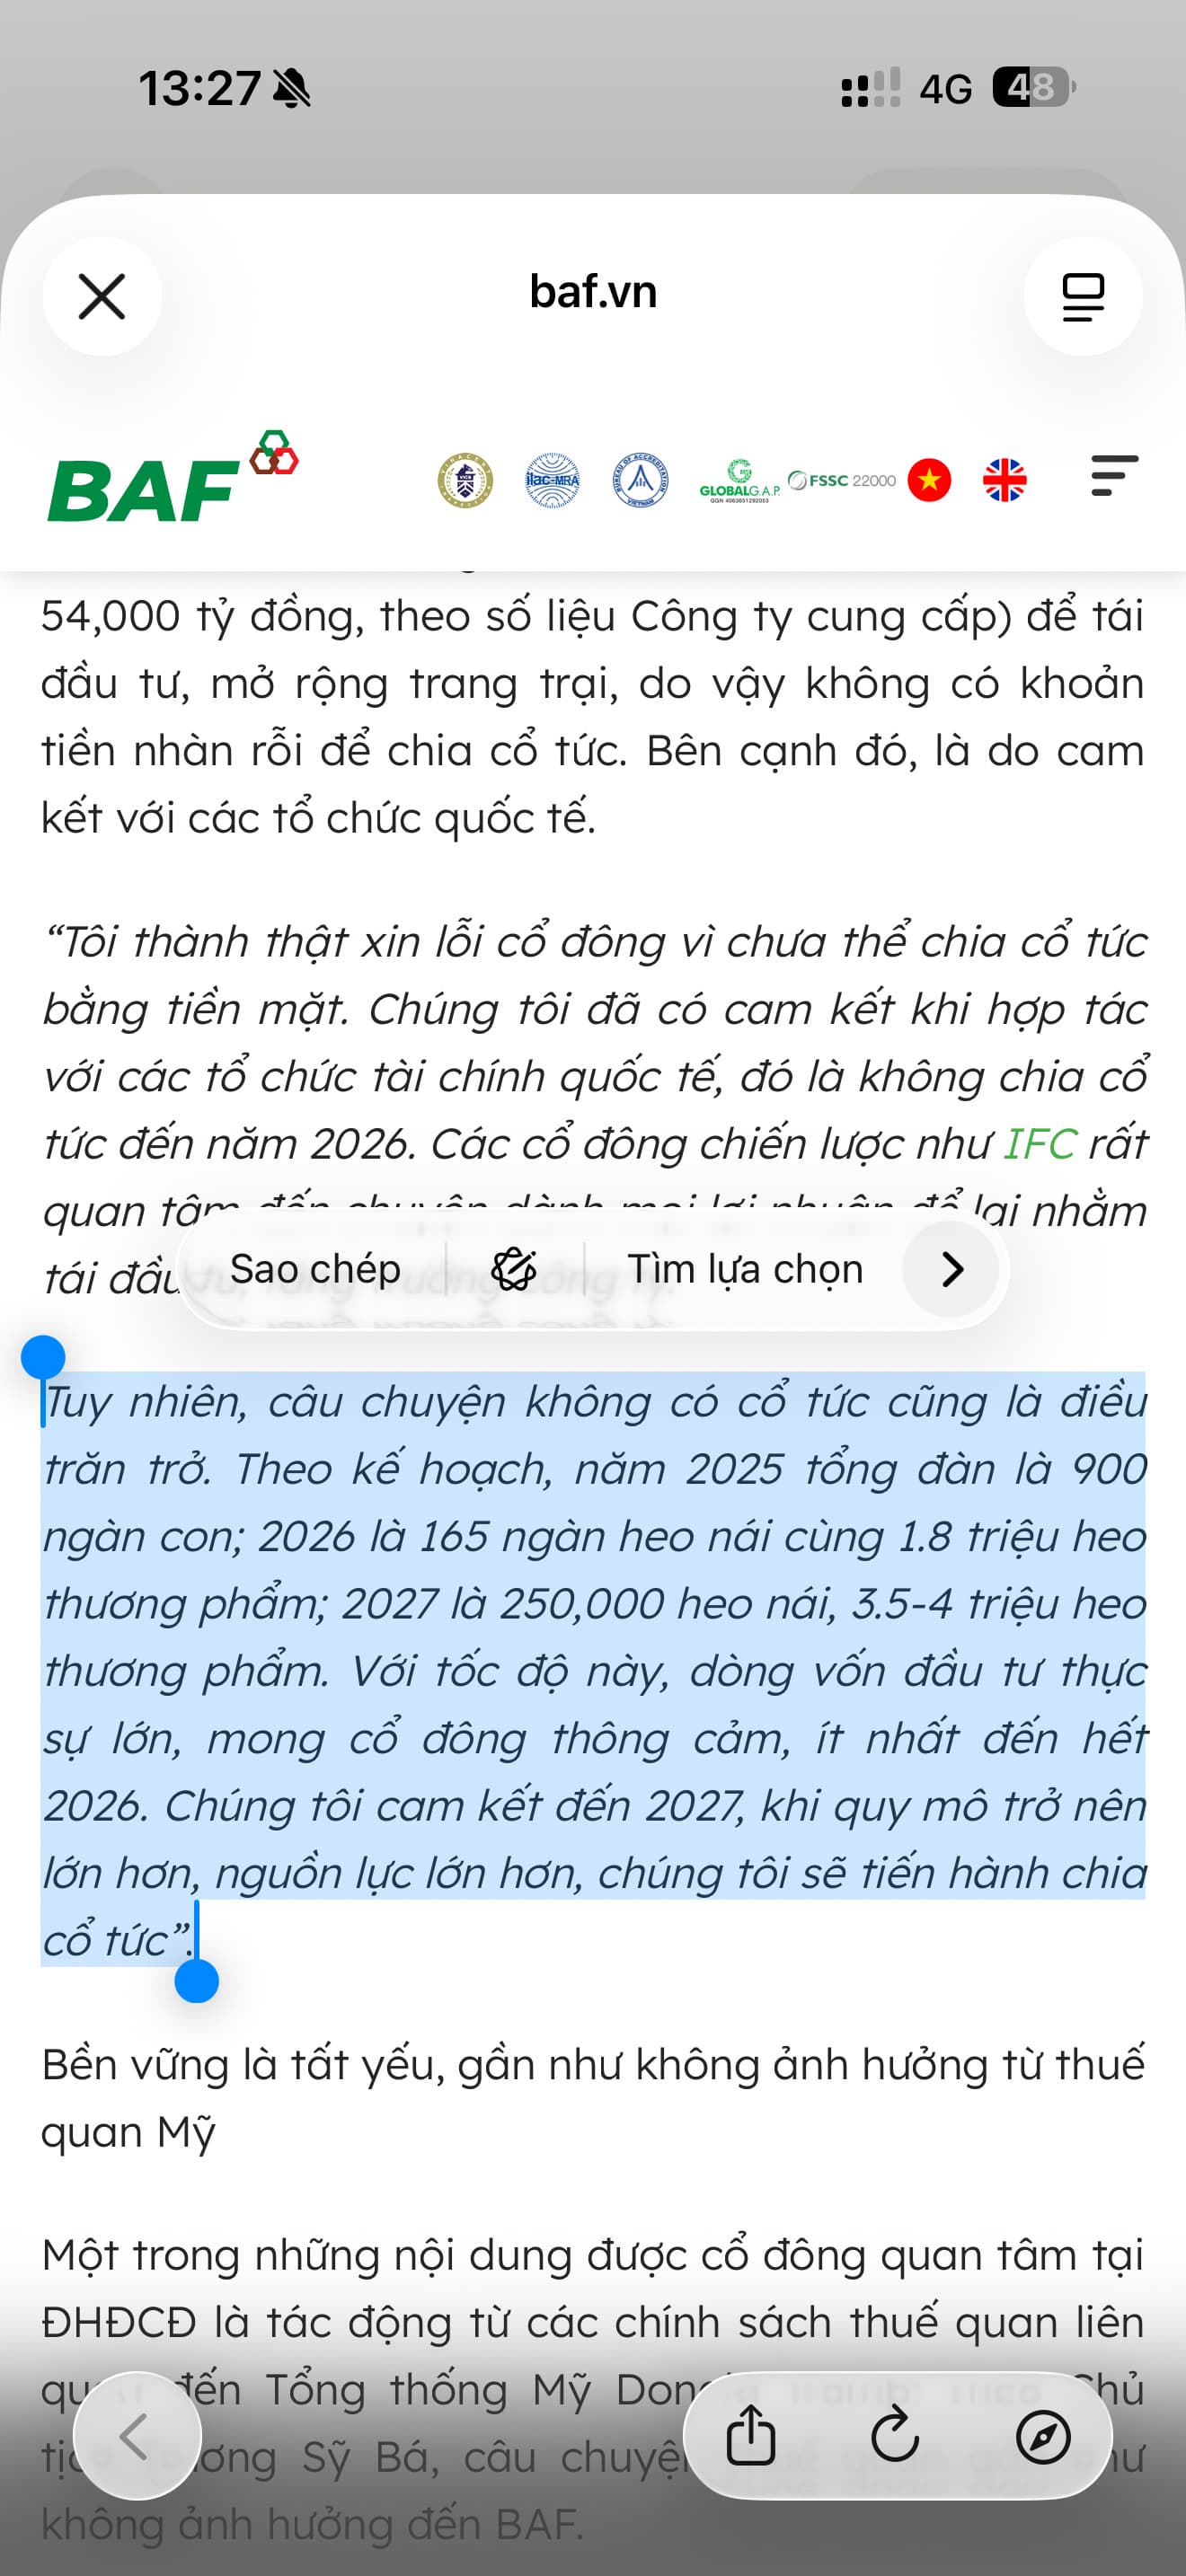
Đây bác kế hoạch cũ 3-4m/27 đây nhưng sau điều chỉnh lại hết cả 2026 nữa nên tôi nghĩ theo bài phỏng vấn của lão aminh phó tgđ kia sản lượng 27 tầm 2.5-3m là chuẩn
Thế mới bảo đội vietcap thận trọng quá , nếu theo kế hoạch 145k nái vào cuối năm nay thì sản lượng đúng như phó tổng chia sẻ tầm 2.5tr
Mà cái t quan tâm là cái COGS nếu như lãnh đạo nói đưa về tầm 38k thì lợi nhuận sẽ là cái thay đổi rõ nét nhất
2 Likes
Nch mình đầu tư quan trong 2 yếu tố câu chuyện và dòng tiền. Cổ phiếu có câu chuyện hay đến đâu nữa mà ko có dòng tiền thì cũng ko đi xa được và ngược lại. E là e thấy BAF hội tụ cả 2 thứ câu chuyện hay ,dòng tiền khoẻ. Ra lễ tăng cái là đẹp ngay
Khả năng cao là đưa cost về dưới 40 r bác. 27-28 bắt đâu giảm cost tăng công suất giá heo k cần tăng mạnh chỉ cần sizeway là thấy đòn bẩy công suất ngay.
Chắc con này phải lên được tầm 4x mới tích luỹ lại tiếp
Nhìn doanh nghiêlj thực hiện ấy bác, làm đc thì tự khắc tiền vào thôi, mrket tự khắc pricing.
1 Likes
Chắc thế b ah, h n đang ở chu kỳ mở rộng hạ tầng, áp lực từ chi phí lãi vay cũng lớn . COGS giảm phần nào cũng giảm các áp lực tài chính hơn. Nch lãnh đạo đánh ván cược lớn r, ngày xưa biết bao Dn làm chăn nuôi đến cuối đều ko trụ lại được.
Đoán ngắn hạn thì khó nói lắm b xem kế hoạch phát hành đợt tới nnao nữa
1 Likes