Ngân hàng lãi tăng 21% nhưng nợ xấu đi lên: Cơ hội nằm ở đâu?
Lợi nhuận ngân hàng vẫn tăng trưởng mạnh trong 9 tháng đầu năm 2026, nhưng quý 3 bắt đầu chững lại. Nguyên nhân không phải tín dụng yếu, mà là chi phí dự phòng tăng khi nợ xấu đi lên. Vì vậy, điều quyết định triển vọng cổ phiếu ngân hàng trong quý 4 không chỉ là cho vay được bao nhiêu, mà là giữ lại được bao nhiêu lợi nhuận sau khi xử lý rủi ro.
Nhóm 12 ngân hàng được theo dõi ghi nhận lợi nhuận sau thuế thuộc cổ đông công ty mẹ 9 tháng tăng 21,1% so với cùng kỳ, đạt 73% mức dự phóng cả năm. Tuy nhiên, tăng trưởng lợi nhuận quý 3 giảm còn 19,1%, từ mức 28,2% trong quý 2; lợi nhuận cũng giảm 7,2% so với quý trước. Đây là dấu hiệu chững lại, không phải sự suy yếu đồng loạt.
Hoạt động cốt lõi vẫn tích cực. Tín dụng tăng 13,2% sau 9 tháng, cao hơn mức 11,6% của toàn hệ thống, dù tốc độ tăng theo quý đã chậm lại. Đáng chú ý, tiền gửi tăng 5,1% trong quý 3, vượt mức tăng 3,8% của tín dụng. Huy động cải thiện giúp giảm áp lực nguồn vốn, nhưng chưa đồng nghĩa lợi nhuận sẽ tăng tương ứng.
Biên lãi ròng quý 3 giảm nhẹ xuống 3,13% do chi phí huy động tăng nhanh hơn lợi suất tài sản. Bù lại, thu nhập ngoài lãi tăng 33% so với cùng kỳ, trong đó thu nhập phí dịch vụ tăng 70%. Tỷ lệ chi phí trên thu nhập 9 tháng giảm xuống 28,4%, cho thấy hiệu quả vận hành cải thiện.
Nhưng vấn đề nằm ở chất lượng tài sản. Tỷ lệ nợ xấu tăng lên 2,03%, nợ nhóm 2 đạt 1,62%, trong khi chi phí dự phòng 9 tháng tăng tới 33%. Dù trích lập nhiều hơn, tỷ lệ bao phủ nợ xấu vẫn giảm xuống 78%. Doanh thu tăng và tiết giảm chi phí chưa chắc chuyển thành lợi nhuận tương ứng nếu rủi ro tín dụng tiếp tục phát sinh.
Bước sang quý 4, tín dụng có cơ sở tăng tốc nhờ yếu tố mùa vụ, nhất là tại các ngân hàng còn dư địa hoàn thành mục tiêu năm. Tiền gửi cải thiện cũng hỗ trợ chi phí vốn. Tuy nhiên, tác động trễ của lãi suất lên khả năng trả nợ có thể khiến áp lực nợ xấu kéo dài sang năm 2027, hạn chế đà tăng lợi nhuận.
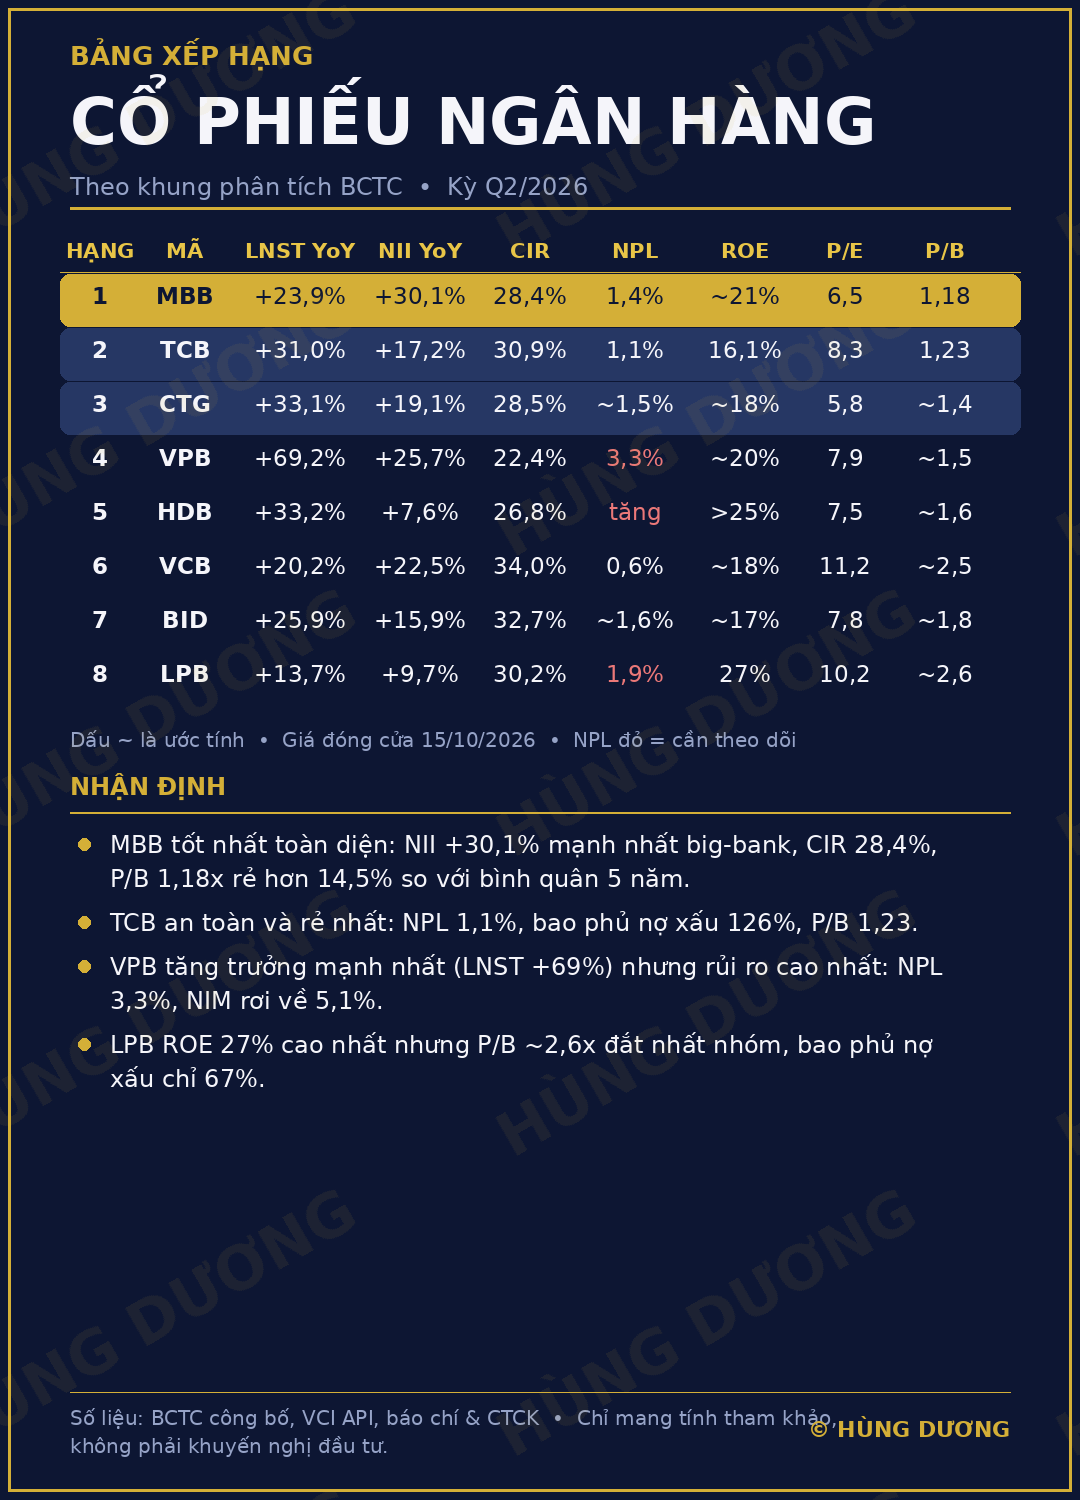
Về lựa chọn cổ phiếu, Ngân hàng TMCP Công Thương Việt Nam (CTG) và Ngân hàng TMCP Quân đội (MBB) đáng chú ý nhờ nền tảng kinh doanh và khả năng chống chịu rủi ro. Ngân hàng TMCP Kỹ thương Việt Nam (TCB) và Ngân hàng TMCP Việt Nam Thịnh Vượng (VPB) có thể hưởng lợi rõ hơn nếu lãi suất giảm, nhưng cần theo sát rủi ro từ tín dụng bất động sản.
Tóm lại, ngành ngân hàng vẫn có động lực tăng trưởng trong quý 4, song nợ xấu và chi phí dự phòng mới là biến số quyết định chất lượng lợi nhuận. Trong giai đoạn phân hóa, chọn đúng ngân hàng quan trọng hơn kỳ vọng cả ngành cùng tăng.
Nhà đầu tư muốn tìm hiểu sâu hơn về triển vọng từng cổ phiếu ngân hàng có thể vào trang tiểu sử để tham khảo phân tích chi tiết.
 ĐÓNG SÓNG BCTC Q2 — BANK NÀO ĐÁNG TIỀN NHẤT?
 MBB — tốt nhất toàn diện
 TCB — an toàn và rẻ nhất
 CTG — tăng trưởng khỏe, giá rẻ