
Trạm Lọc Đầu Tư · Trạm Nghiên cứu · 15/10/2026
Quan điểm: Hồi phục
Một năm qua có lẽ là thử thách lớn nhất đối với nhà đầu tư nói chung và nhóm cổ phiếu bất động sản nói riêng. Ngành này không chỉ gánh chịu áp lực suy giảm chung của thị trường, mà còn trực tiếp đứng ở tâm bão điều chỉnh chính sách và pháp lý. Khi lãi suất vay mua nhà chạm mốc hai chữ số, cổ phiếu của nhiều chủ đầu tư mất gần nửa giá trị từ đỉnh, trong khi các khung pháp lý mới vẫn chỉ dừng ở mức dự thảo.
Bài toán đặt ra lúc này: Đáy thực sự sẽ nằm ở đâu, và đâu là những tín hiệu xác nhận thị trường đã bước qua giai đoạn tồi tệ nhất?
Tóm tắt trong 60 giây
- Thị trường: Giảm sâu và mạnh hơn nhiều so với thị trường chung. 8/9 mã chủ đầu tư mất hơn 40% từ đỉnh, trong khi VN-Index giảm 11%. Phần lớn lập đỉnh từ tháng 8 đến tháng 10/2025, đúng lúc lãi suất cho vay đảo chiều tăng.
- Nguyên nhân: Chi phí vốn và chính sách cùng đè lên nhóm này. Lãi suất vay mua nhà vượt 10%, người mua dừng vay ở ngưỡng 11%. Thuế nhà thứ hai, thời hạn sở hữu chung cư và trần tín dụng chưa ngã ngũ.
- Đáy: Đáy thường gần đỉnh lãi suất, nhưng không bảo đảm. Năm 2022, đáy đến trước lần giảm lãi suất; giai đoạn 2011–2013, nhóm bất động sản đi sau 1–1,5 năm.
01 / Một năm khó khăn của cổ phiếu bất động sản

Thực tế mức giảm trong 2026 cho thấy chất lượng nội tại không phải là tấm lá chắn tuyệt đối trong một thị trường suy thoái hệ thống. Nam Long (NLG) là minh chứng rõ nhất: Dù nắm giữ lượng tiền mặt ròng vượt trội (nợ ròng/VCSH là −17,8% theo ACBS), cổ phiếu vẫn bốc hơi 47% giá trị.
Khi áp lực rút vốn mang tính hệ thống diễn ra, thị trường sẽ chiết khấu toàn bộ ngành mà không phân biệt sức khỏe tài chính. Báo cáo của HSC ghi nhận mức chiết khấu hiện tại của nhóm nhà ở đã lên tới 51,6% so với RNAV, chênh lệch rất lớn so với mức trung bình 3 năm là 35,9%.
02 / Nguyên nhân thứ nhất: Chi phí vốn tăng ở cả hai đầu
Đọc nhanh
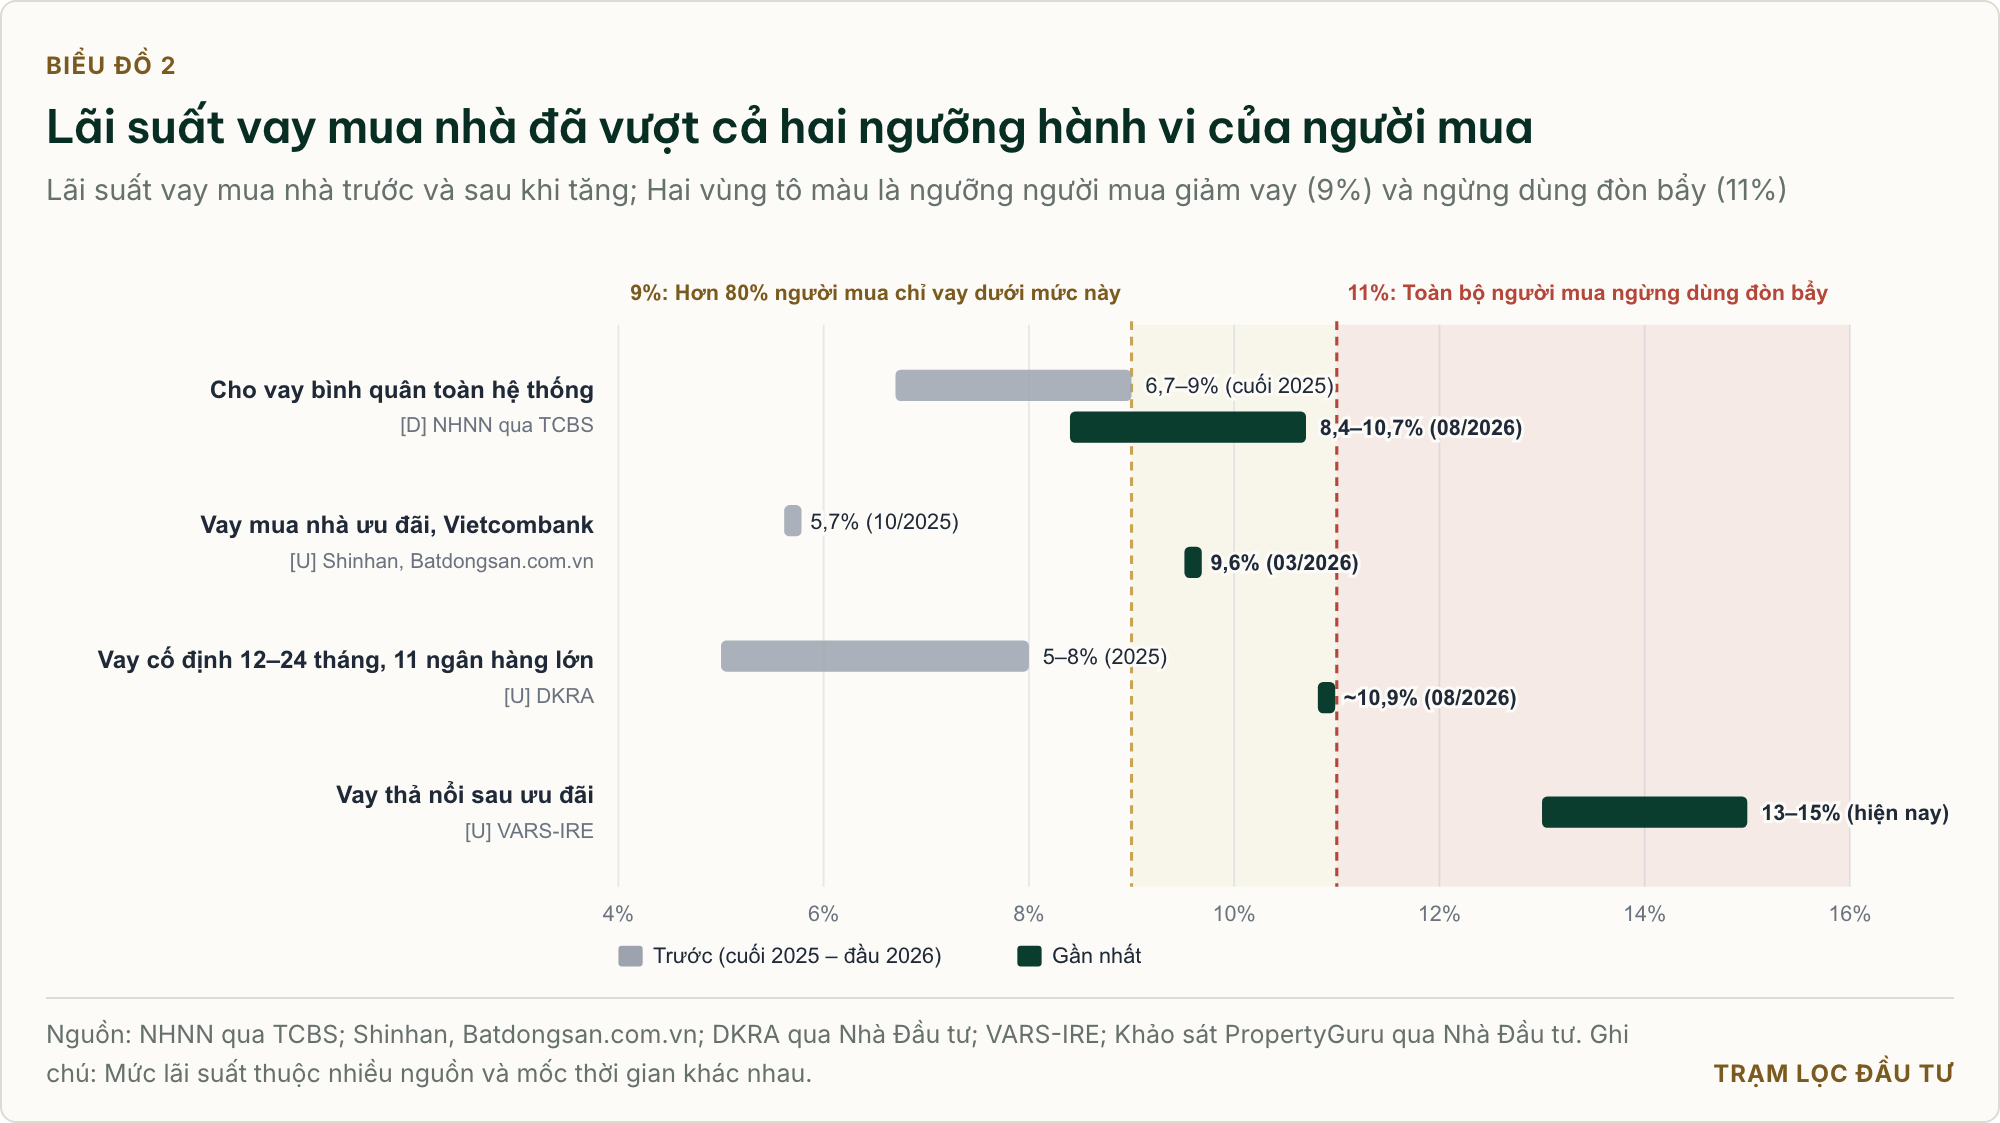
- Lãi suất cố định đã sát ngưỡng 11%, mức mà toàn bộ người mua ngừng dùng đòn bẩy, còn lãi suất thả nổi vượt xa; Người mua có xu hướng trì hoãn thay vì vay.
- Lãi suất cho vay đảo chiều tăng từ quý IV/2025 (Shinhan), trùng thời điểm phần lớn các mã lập đỉnh.
Đọc nhanh
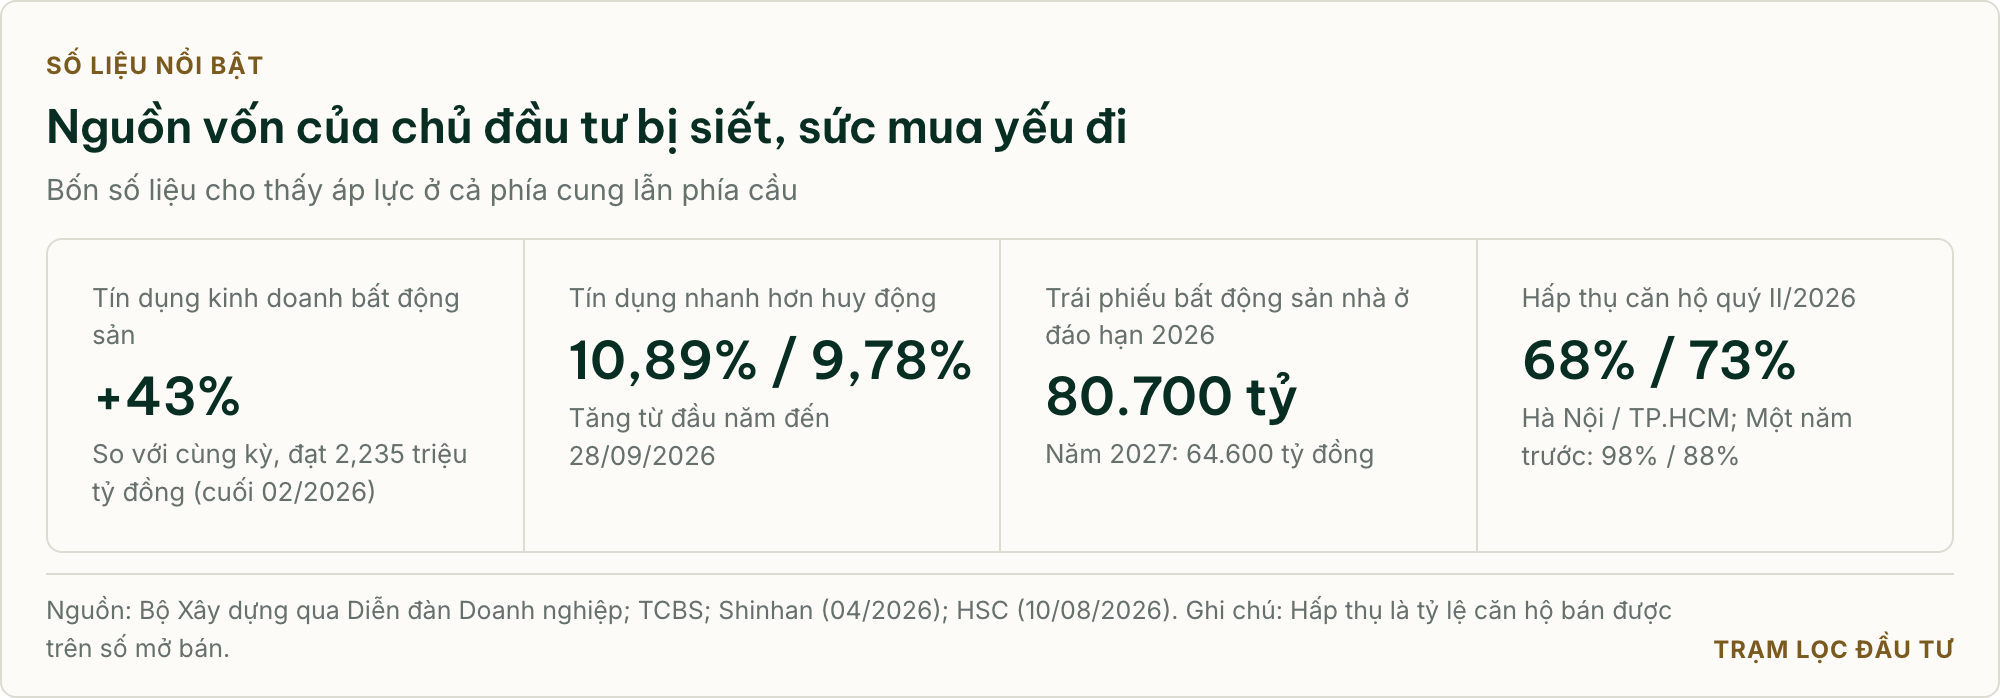
- Trần tín dụng bất động sản: Mỗi ngân hàng không được tăng tín dụng bất động sản nhanh hơn tín dụng chung của chính ngân hàng đó (Công văn 11686/NHNN-CSTT, ban hành 31/12/2025).
- Nguồn vốn eo hẹp buộc chủ đầu tư phải bán tài sản. Biểu đồ dưới đây cho thấy lợi nhuận quý II đến từ đâu.
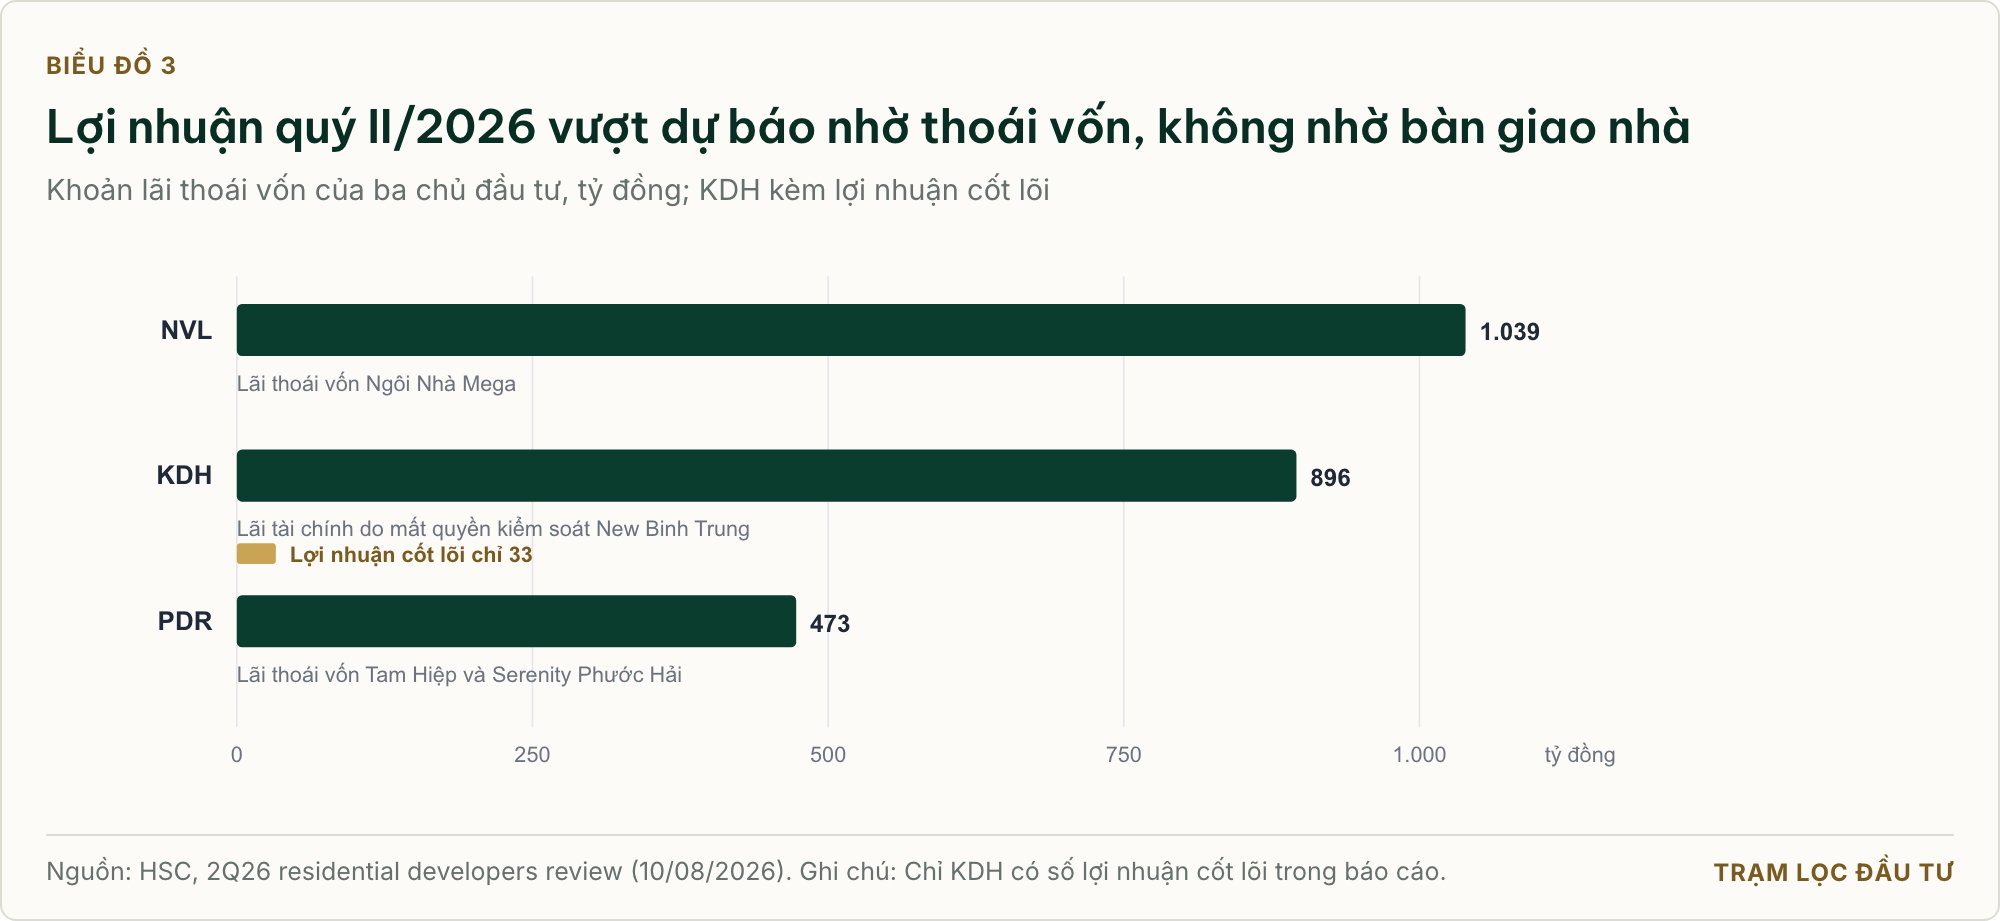
Đọc nhanh: Theo HSC, bốn trong sáu chủ đầu tư vượt kỳ vọng quý II nhờ thoái vốn và bán sỉ dự án, trong khi bàn giao nhà vẫn yếu; Thị trường thường không đánh giá cao lợi nhuận đến một lần.
03 / Nguyên nhân thứ hai: Chính sách chưa rõ, thị trường đứng yên
Đọc nhanh
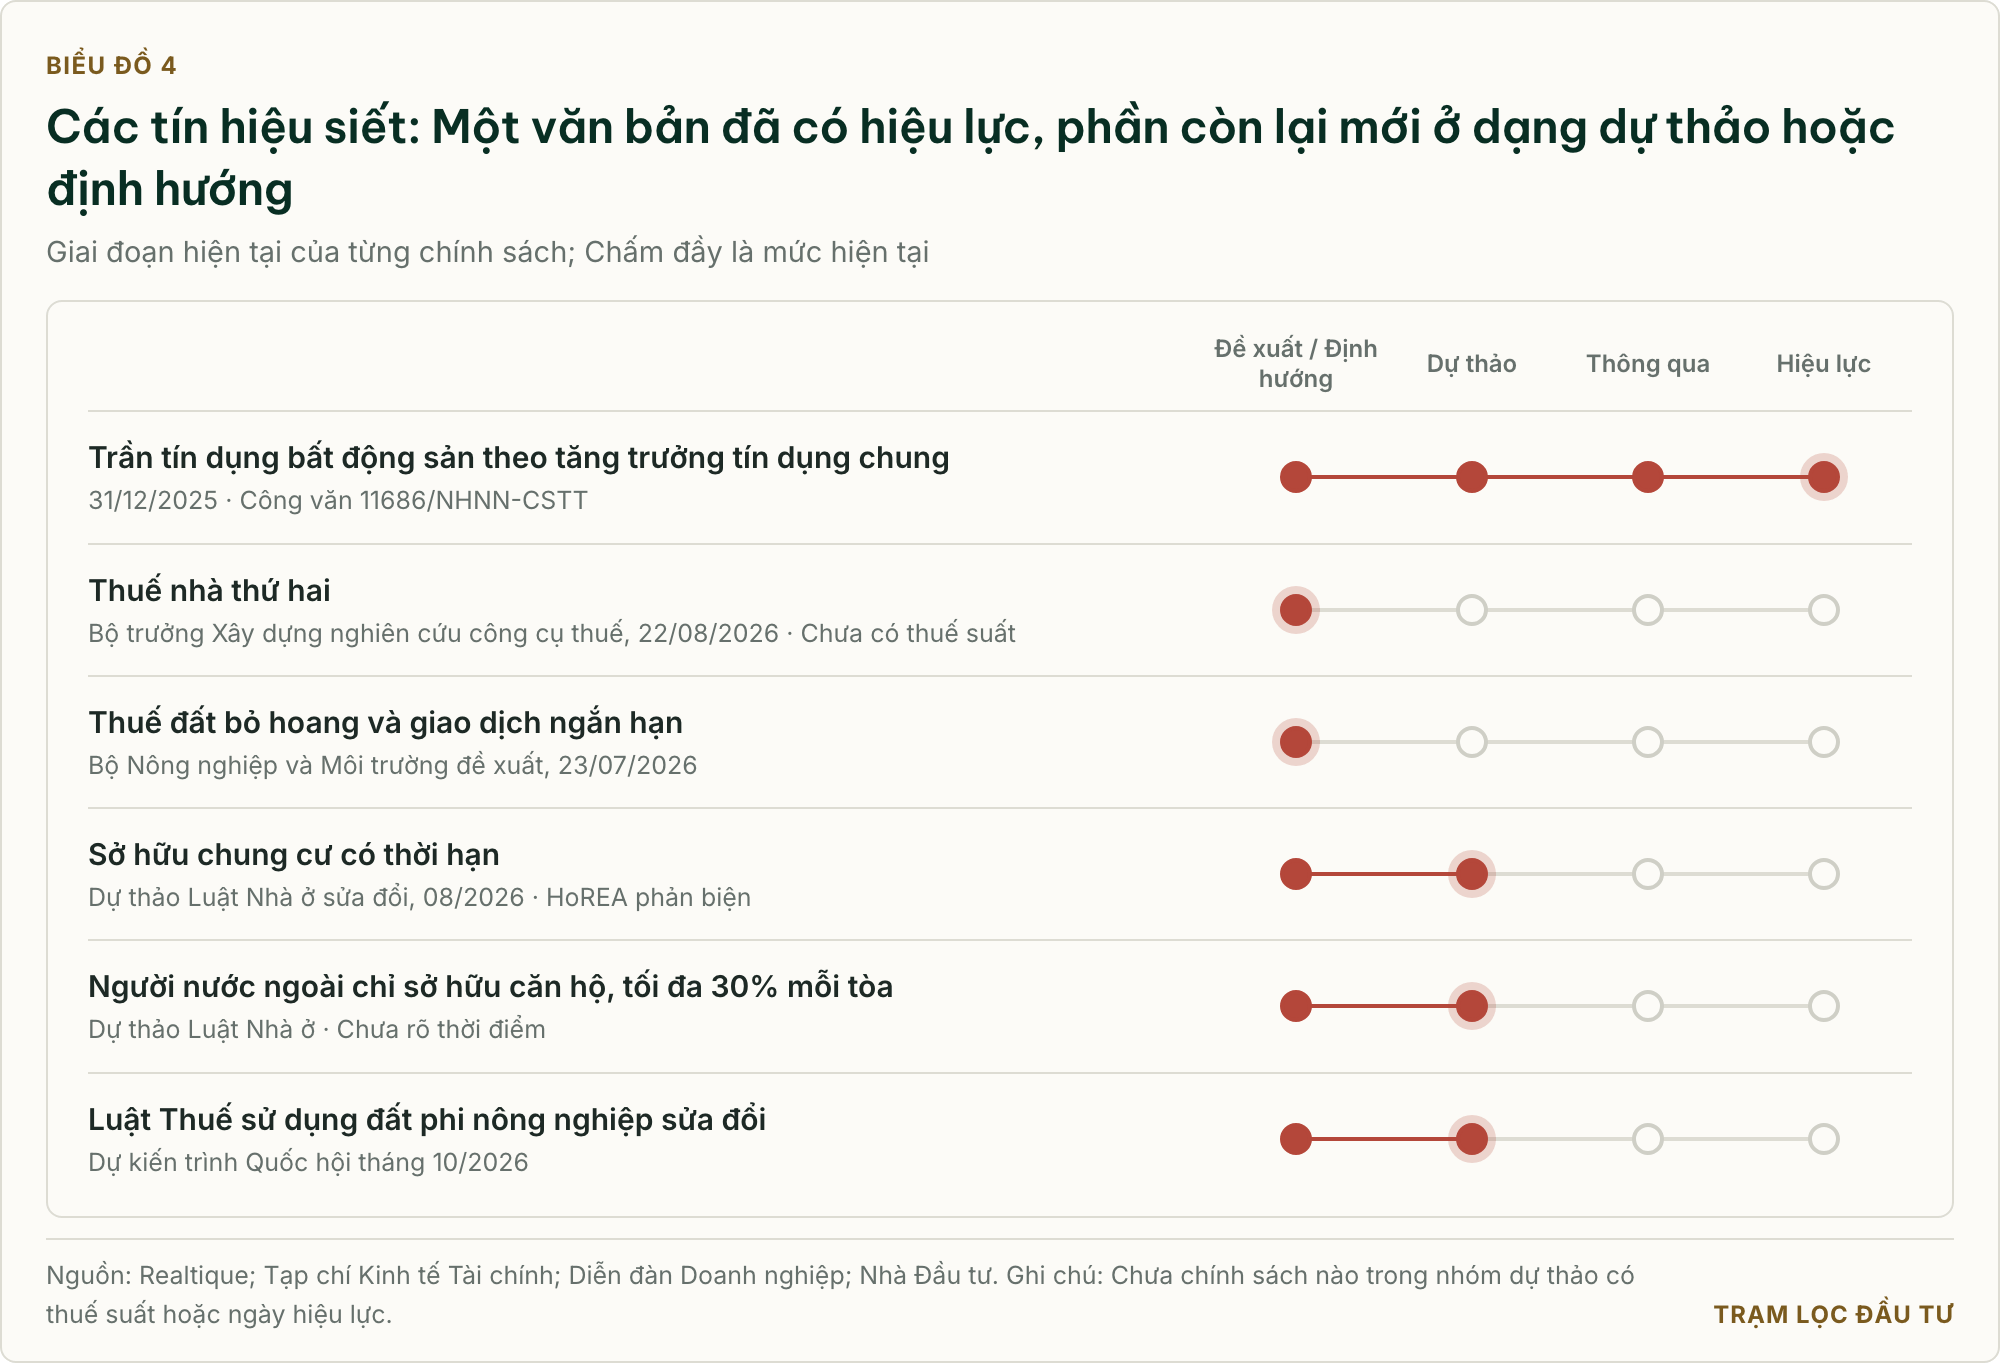
- Thuế nhà thứ hai chưa có thuế suất chính thức. Thuế duy nhất đang áp dụng là thuế sử dụng đất phi nông nghiệp 0,03–0,15%; Các mức thuế lan truyền trên mạng không đến từ dự thảo nào.
- Sự mơ hồ gây hại nhiều hơn bản thân chính sách: Chưa biết thuế suất và thời hạn sở hữu, nhà đầu tư trì hoãn mua, nhất là ở phân khúc cao cấp và nghỉ dưỡng.
04 / Điểm sáng: Tín hiệu gỡ rối pháp lý đã xuất hiện
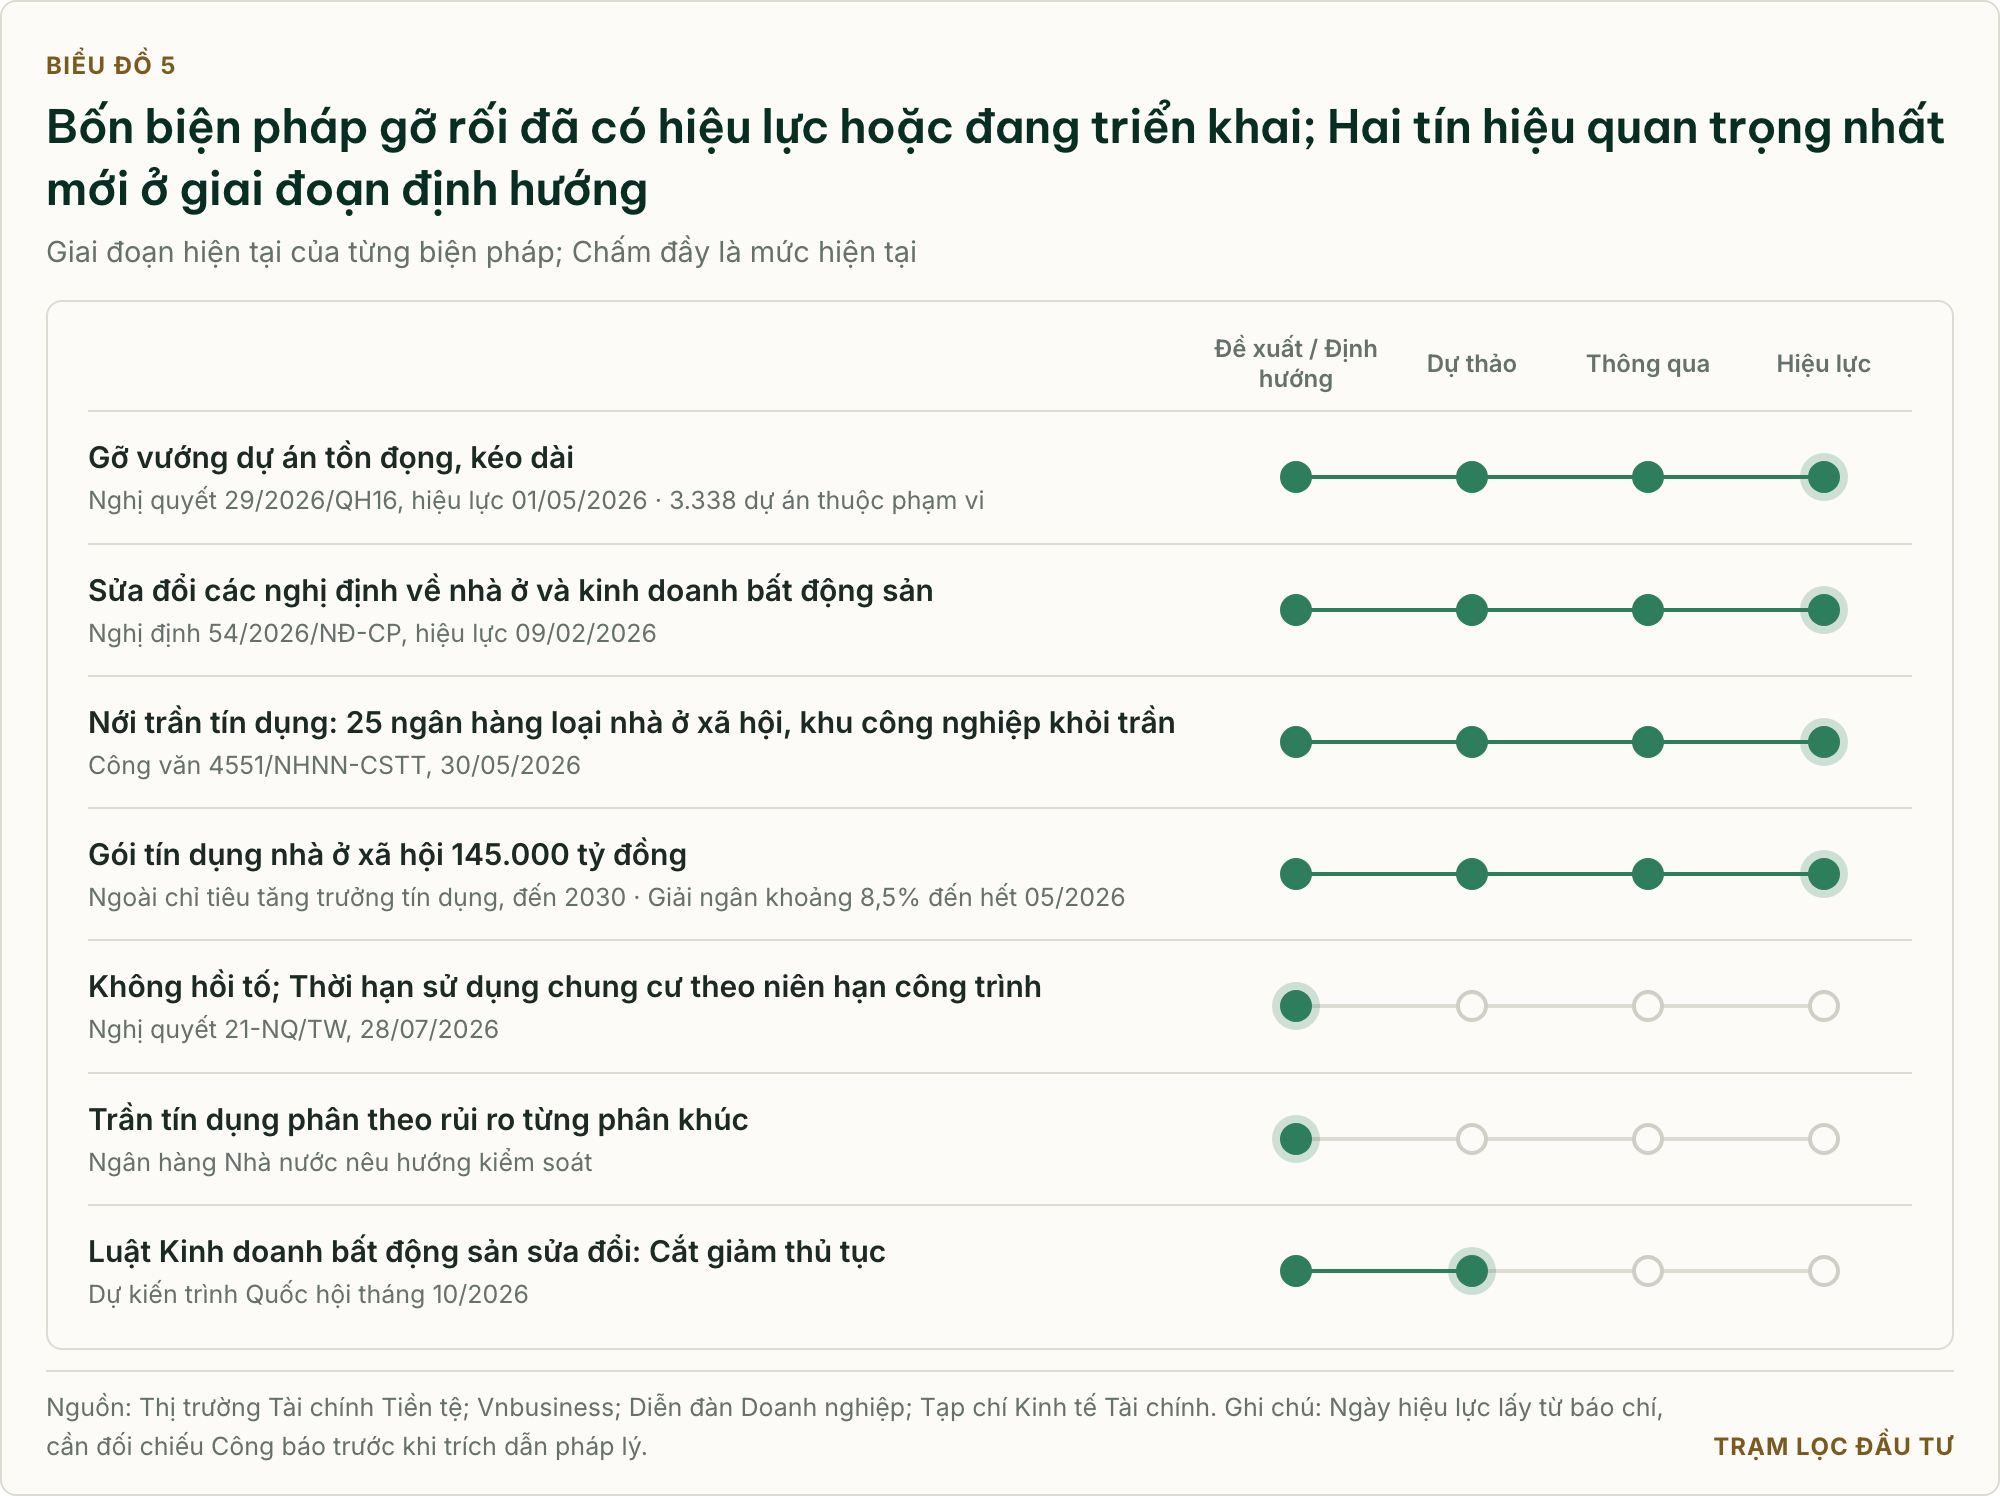
Đọc nhanh
- Đã có hiệu lực: Gỡ vướng dự án tồn đọng (Nghị quyết 29/2026/QH16), nới trần tín dụng và gói nhà ở xã hội 145.000 tỷ đồng nằm ngoài chỉ tiêu tăng trưởng tín dụng.
- Điều cần xem tiếp: Luật Nhà ở ghi đúng tinh thần Nghị quyết 21 (thời hạn sử dụng theo niên hạn công trình, không hồi tố) và nghị định hướng dẫn Nghị quyết 29.
- Điểm yếu: Gói nhà ở xã hội mới giải ngân khoảng 8,5% đến hết tháng 5/2026 vì thiếu nguồn cung.
05 / Quan sát hai chu kỳ trước
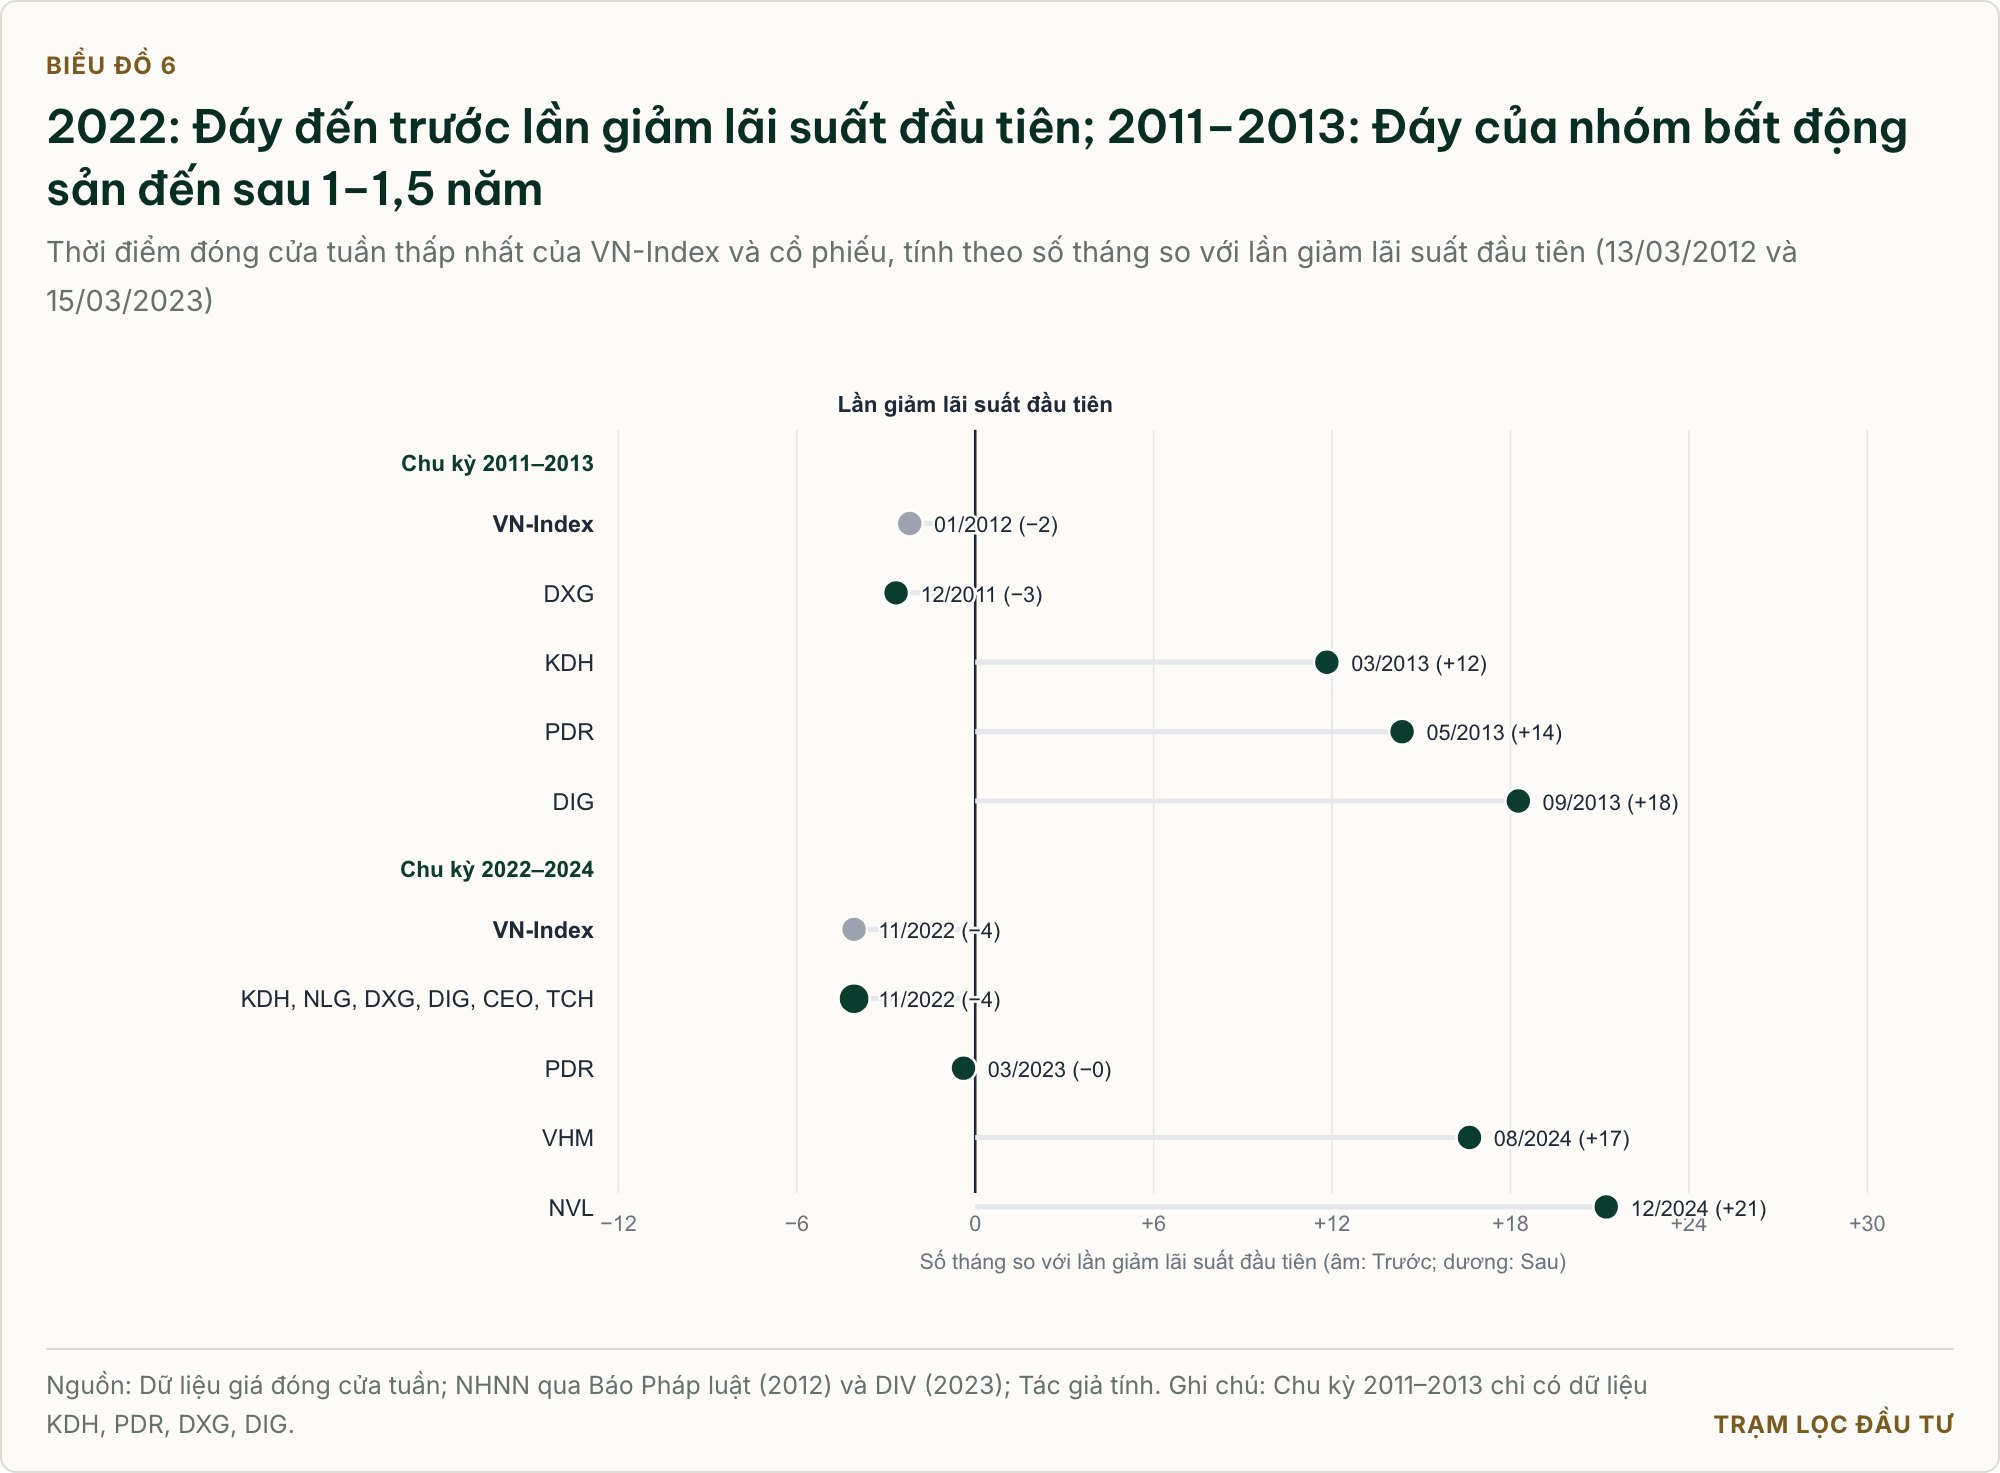
Đọc nhanh
- 2022: VN-Index và sáu trong chín mã (KDH, NLG, DXG, DIG, CEO, TCH) tạo đáy 17 ngày sau lần tăng lãi suất cuối (25/10/2022), bốn tháng trước lần giảm đầu tiên. PDR, VHM và NVL đi sau, đến tận 03/2023, 08/2024 và 12/2024.
- 2011–2013: VN-Index tạo đáy trước lần giảm lãi suất đầu tiên (13/03/2012), nhưng KDH, PDR và DIG chỉ tạo đáy sau đó 12, 14 và 18 tháng, đều sau Nghị quyết 02/NQ-CP đầu năm 2013 (gói 30.000 tỷ đồng); Chỉ DXG tạo đáy sớm, vào 12/2011.
Điều rút ra: Trạm Lọc rút ra hai điều.
- Đáy cổ phiếu thường gần đỉnh lãi suất, chứ không phải lúc lãi suất giảm: Chờ lãi suất giảm mới mua có thể là mua muộn.
- Đó không phải quy luật: Khi chính sách chưa quay đầu, như giai đoạn 2011–2013, nhóm bất động sản có thể đi sau thị trường hơn một năm.
Phần tiếp theo trên website Trạm Lọc
06 / Lãi suất: Ba lớp đang giữ lãi suất ở mức cao Giá dầu, chi phí vật liệu và cầu vốn trong nước: Lớp nào tự hạ khi giá dầu hạ, lớp nào không tự đảo chiều?
07 / Ba kịch bản đáy của Trạm Lọc Đỉnh lãi suất rơi vào quý nào trong từng kịch bản, vùng đáy cổ phiếu tương ứng, và 5 tín hiệu xác nhận đáy cần theo dõi.
Phần 2 (sắp ra mắt): Danh sách cổ phiếu bất động sản Trạm Lọc theo dõi
 Đọc tiếp bài đầy đủ và đăng ký nhận báo cáo chuyên sâu tại: Cổ phiếu bất động sản: Cơn bão pháp lý và kịch bản đáy
Nguồn: Dữ liệu giá đóng cửa tuần; HSC, Shinhan, ACBS; NHNN, GSO, Bộ Xây dựng và các nguồn báo chí dẫn trong từng biểu đồ. Bài viết mang tính tham khảo, không phải khuyến nghị mua bán; Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.