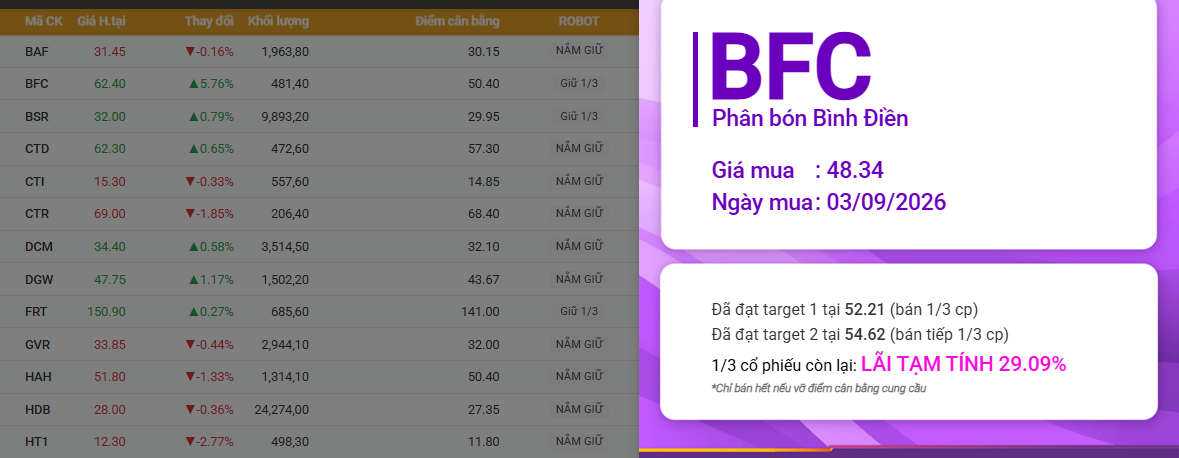
BFC: Sản lượng hồi phục, nhưng biên lợi nhuận vẫn là bài toán cần theo dõi
Sau giai đoạn nhu cầu phân bón suy yếu mạnh trong quý II, CTCP Phân bón Bình Điền (BFC) đang cho thấy tín hiệu phục hồi rõ hơn về sản lượng trong quý III/2026. Tuy nhiên, điểm đáng chú ý là doanh thu tăng mạnh chưa chuyển hóa tương ứng thành lợi nhuận. Điều này cho thấy câu chuyện của BFC trong những quý tới không chỉ nằm ở việc bán được nhiều hàng hơn, mà quan trọng hơn là khả năng cải thiện biên lợi nhuận khi lượng tồn kho giá vốn cao dần được giải phóng.
Quý II/2026 là giai đoạn khó khăn của BFC khi doanh thu thuần chỉ đạt 1.725 tỷ đồng, giảm 52% so với cùng kỳ, chủ yếu do sản lượng tiêu thụ giảm tới 57%. Giá phân bón tăng khiến nông hộ hạn chế sử dụng phân, làm nhu cầu suy yếu đáng kể. Dù biên lợi nhuận gộp vẫn cải thiện từ 11,5% lên 12,8% nhờ doanh nghiệp còn sử dụng nguyên liệu mua từ quý I với giá thấp hơn, LNST công ty mẹ chỉ đạt 34 tỷ đồng, giảm 71% so với cùng kỳ.
Sang quý III, bức tranh về nhu cầu đã thay đổi khá rõ. BFC ước đạt doanh thu 3.066 tỷ đồng, tăng 46% so với cùng kỳ, với sản lượng NPK khoảng 191 nghìn tấn, tăng 36%. Giá bán trung bình cũng tăng khoảng 7%, lên 16.000 đồng/kg. Sản lượng phục hồi khi giá phân bón hạ nhiệt từ vùng đỉnh, qua đó kích thích nhu cầu mua và tích trữ trở lại. Đây là tín hiệu tích cực vì động lực tăng doanh thu lần này đến phần lớn từ hoạt động kinh doanh cốt lõi thay vì các khoản thu nhập bất thường.
Tuy nhiên, lợi nhuận lại chưa phục hồi tương ứng. LNTT quý III ước đạt 88 tỷ đồng, giảm 3% so với cùng kỳ, trong khi biên LNTT chỉ còn khoảng 2,8%. Nguyên nhân chính là chi phí đầu vào tăng nhanh hơn giá bán và BFC đang phải tiêu thụ lượng hàng tồn kho có giá vốn cao được hình thành từ quý II. Điều này tạo ra một nghịch lý đáng chú ý: sản lượng và doanh thu đã quay lại, nhưng chất lượng lợi nhuận vẫn chưa thực sự cải thiện.
Đây cũng là yếu tố cần theo dõi sát trong thời gian tới. Số ngày tồn kho của BFC trong quý II đã tăng lên 171 ngày, so với chỉ 41 ngày cùng kỳ. Đồng thời, vay ngắn hạn tăng mạnh lên 1.838 tỷ đồng để tài trợ vốn lưu động, khiến chi phí tài chính quý II tăng 68%. Nếu doanh nghiệp tiếp tục đẩy được sản lượng trong những quý tới, vòng quay tồn kho có thể được cải thiện và áp lực vốn lưu động dần giảm xuống. Ngược lại, nếu nhu cầu chững lại trong khi giá nguyên liệu duy trì cao, lượng tồn kho đắt tiền có thể tiếp tục gây áp lực lên biên lợi nhuận và chi phí tài chính.
Động lực đáng chú ý nhất của BFC hiện nằm ở vụ Đông Xuân. LNTT quý IV/2026 được kỳ vọng đạt khoảng 99 tỷ đồng, tăng 20% so với cùng kỳ, dựa trên giả định nhu cầu và giá bán phân bón phục hồi. Trước đó, khoảng 30% diện tích lúa đã bị bỏ trong vụ Hè Thu, vì vậy nhu cầu canh tác trở lại trong vụ Đông Xuân có thể tạo thêm nhu cầu phân bón. Cùng lúc, giá một số nông sản đã tăng mạnh, trong đó giá lúa tăng khoảng 60% so với cùng kỳ và giá đậu tương tăng 17%, qua đó có thể cải thiện động lực sản xuất của nông dân.
Nếu diễn biến này duy trì, BFC có thể bước sang một giai đoạn thuận lợi hơn khi hai yếu tố cùng cải thiện: sản lượng tiêu thụ tăng trở lại và lượng tồn kho giá vốn cao từng bước được xử lý. Khi đó, lợi nhuận có khả năng phục hồi nhanh hơn doanh thu nhờ áp lực giá vốn giảm dần. Đây sẽ là yếu tố quan trọng hơn nhiều so với việc chỉ nhìn vào mức tăng doanh thu của một quý.
Dù vậy, triển vọng vẫn chưa hoàn toàn thuận lợi. Lũy kế 9 tháng năm 2026, BFC ước đạt doanh thu 8.191 tỷ đồng, giảm 2%, trong khi LNTT giảm 20% xuống 328 tỷ đồng. Sản lượng vẫn giảm 10% so với cùng kỳ dù giá bán NPK trung bình tăng 8%. Điều này cho thấy doanh nghiệp mới đang ở giai đoạn phục hồi sản lượng, chưa phải một chu kỳ tăng trưởng lợi nhuận rõ ràng.
Rủi ro lớn nhất đối với BFC hiện nay vẫn là biến động giá nguyên liệu và sức mua của nông hộ. Nếu giá phân đầu vào tăng nhanh hơn khả năng tăng giá bán NPK, biên lợi nhuận có thể tiếp tục chịu sức ép. Ngoài ra, lượng tồn kho cao và nhu cầu vốn lưu động lớn khiến chi phí tài chính trở thành yếu tố cần theo dõi, đặc biệt nếu tốc độ luân chuyển hàng hóa không cải thiện như kỳ vọng.
Nhìn tổng thể, điểm tích cực của BFC là nhu cầu đã có dấu hiệu quay trở lại sau đáy quý II và sản lượng quý III phục hồi khá mạnh. Tuy nhiên, câu chuyện đầu tư trong giai đoạn tiếp theo sẽ phụ thuộc nhiều hơn vào việc doanh nghiệp có chuyển được sự phục hồi về sản lượng thành tăng trưởng lợi nhuận hay không. Ba biến số đáng theo dõi trong những quý tới là nhu cầu phân bón vụ Đông Xuân, diễn biến giá nguyên liệu và tốc độ giải phóng tồn kho giá vốn cao.
Nhà đầu tư muốn xem sâu hơn về triển vọng, các yếu tố ảnh hưởng đến biên lợi nhuận và định giá cổ phiếu BFC có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết và định giá cổ phiếu.
 Cả nhà có thể đăng kí trải nghiệm miễn phí phần mềm theo dõi NĐT LỚN, Cung - Cầu của các cổ phiếu hàng ngày tại đây để chuẩn bị các cơ hội thời gian tới nha : https://topinvest.vn/register-ECSV.html
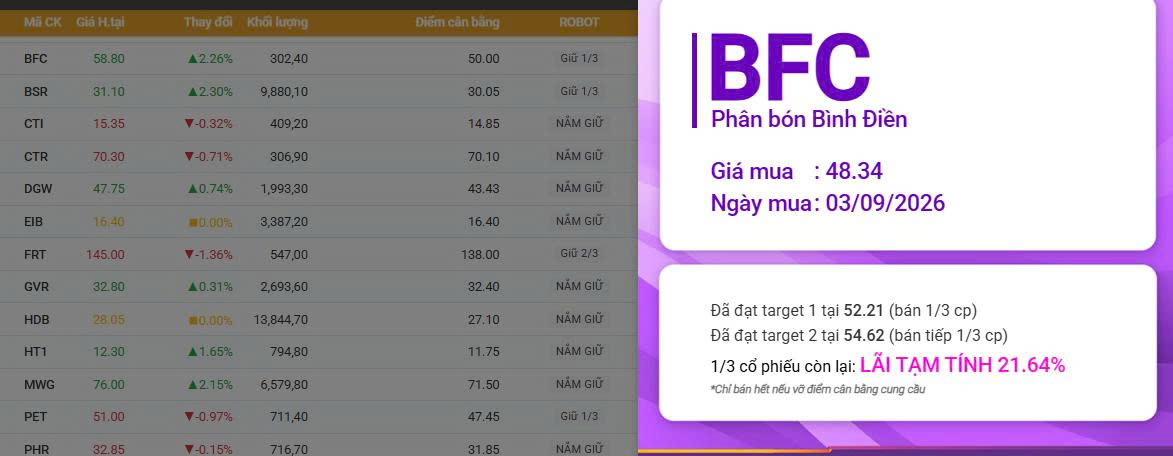
 Khám phá ngay công cụ bóc tách dòng tiền chuyên sâu tại: