Sự kiện: Ngày 3/9/2026, Mexico công bố kết luận cuối cùng của cuộc điều tra CBPG (khởi xướng từ 3/3/2025) đối với thép HRC nhập khẩu từ Trung Quốc và Việt Nam. Mức thuế áp dụng cho Hòa Phát Dung Quất là 285,5 USD/tấn, trong khi Formosa Hà Tĩnh chịu mức thuế 271,9 USD/tấn. Động thái này diễn ra sau khi lượng HRC nhập khẩu từ hai quốc gia này tăng vọt 132% trong giai đoạn điều tra, chiếm tới 14% tổng lượng HRC nhập khẩu vào Mexico.
Tác động Ngắn hạn (Q4/2026 – Q2/2027):
-
Trong ngắn hạn, tác động lớn nhất chủ yếu là áp lực tâm lý, có thể khiến cổ phiếu nhóm thép gặp áp lực điều chỉnh. Mức thuế 285,5 USD/tấn (tương đương 48-54% giá bán HRC thế giới) sẽ gần như triệt tiêu hoàn toàn lợi thế xuất khẩu của Hòa Phát sang thị trường này.
-
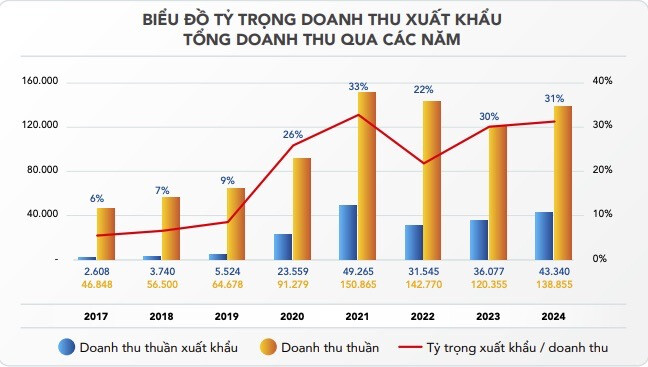
Tuy nhiên, thiệt hại tài chính thực tế là cực kỳ nhỏ, bởi kim ngạch xuất khẩu thép Việt Nam sang Mexico năm 2024 chỉ đạt khoảng 32 tỷ VND (1,26 triệu USD), chiếm chưa tới 0,023% tổng doanh thu của HPG. Ngoài ra, do cuộc điều tra đã kéo dài 18 tháng, thị trường có thể đã phản ánh rủi ro này vào giá trước khi có kết luận chính thức.
Tác động Trung hạn:
- Rủi ro trung hạn không nằm trực tiếp ở Mexico mà đến từ nguy cơ hiệu ứng domino nếu các quốc gia nhập khẩu lớn khác (như ASEAN, Nam Á, Trung Đông) cũng áp dụng các biện pháp tương tự. Áp lực này sẽ gia tăng khi dự án Dung Quất 2 đi vào hoạt động (dự kiến Q2/2027), bổ sung thêm 3-4 triệu tấn HRC/năm vào nguồn cung.
- Để ứng phó, Hòa Phát sẽ phải tái cơ cấu thị trường xuất khẩu hoặc dồn trọng tâm về thị trường nội địa, nơi họ đang được hưởng lợi nhờ thuế CBPG 27,83% áp dụng với HRC Trung Quốc.
Tác động Dài hạn (2029+):
- Về dài hạn, làn sóng áp thuế CBPG toàn cầu lại được xem là chất xúc tác tích cực, buộc ngành thép Việt Nam phải nâng cấp chuỗi giá trị. Thay vì tập trung vào HRC thô dễ bị áp thuế, HPG đang có định hướng đúng đắn khi đầu tư vào thép đường sắt và thép đặc biệt tại Dung Quất 2. Những sản phẩm chế biến sâu này không chỉ ít rủi ro CBPG hơn mà còn đem lại biên lợi nhuận cao hơn.
- Cùng với nhu cầu nội địa được dự báo tăng trưởng ổn định (8-10%/năm) từ đầu tư hạ tầng và bất động sản, HPG vẫn duy trì được vị thế cạnh tranh bền vững.
Contact: 0965077321