Rất đồng quan điểm với bác chủ thớt HangPhan về sóng dầu khí và đặc biệt là bộ đôi vận tải dầu PVT - PVP! Đúng như bác chia sẻ, PVP có độ nhạy cao nhờ các hợp đồng ký mới, còn xét về quy mô nền tảng và vị thế phòng thủ kiêm tấn công dài hạn thì PVT là cổ phiếu mẹ nắm giữ toàn bộ “át chủ bài” của chuỗi giá trị vận tải năng lượng Việt Nam.
Bóc tách sâu vào cấu trúc tài sản và động lực tăng trưởng của PVT trong chu kỳ này, có 3 bệ đỡ định lượng rất vững chắc:
- Đội tàu 68 chiếc mở rộng ngược chu kỳ: PVT hiện sở hữu và quản lý 68 tàu với tổng tải trọng hơn 2,1 triệu DWT, chiếm tới 68% thị phần vận tải hàng lỏng cả nước. Đáng chú ý, giá trị thị trường thứ cấp của đội tàu hiện thặng dư 25% - 35% so với giá trị sổ sách ròng (13.498 tỷ VND), tạo nên tấm đệm tài sản ngầm cực kỳ an toàn cho cổ đông.
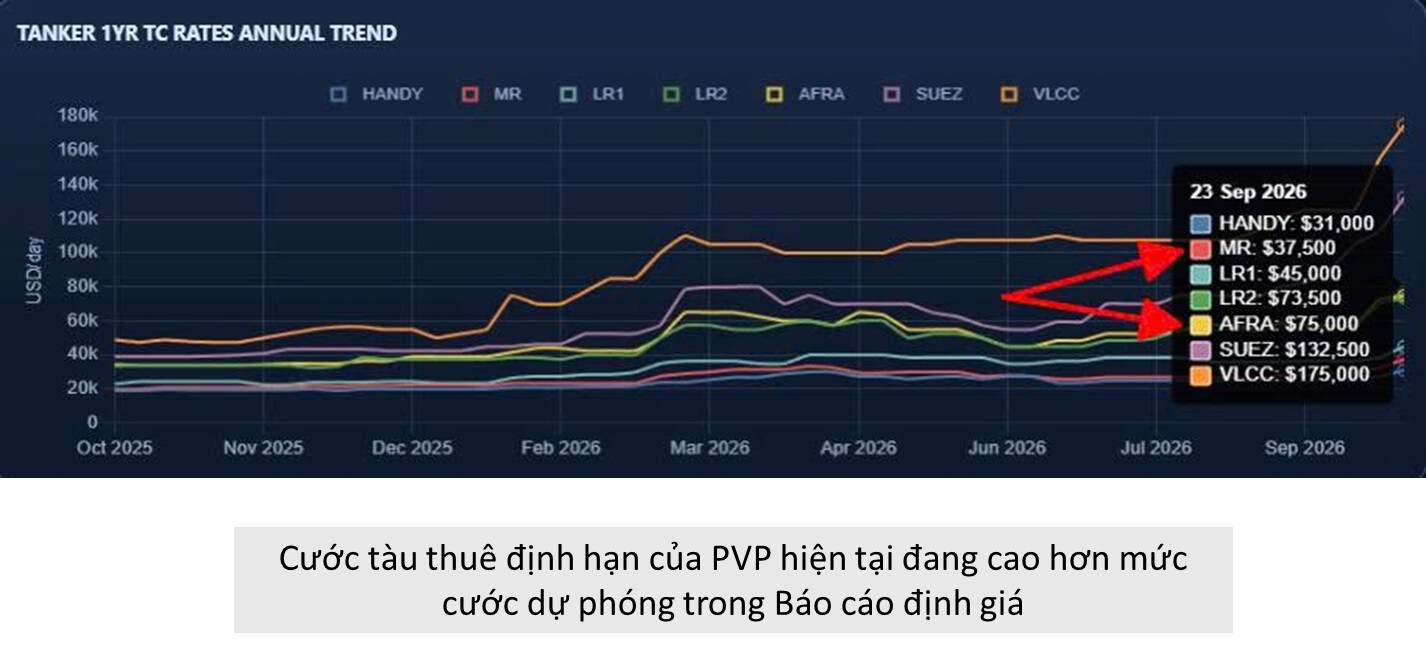
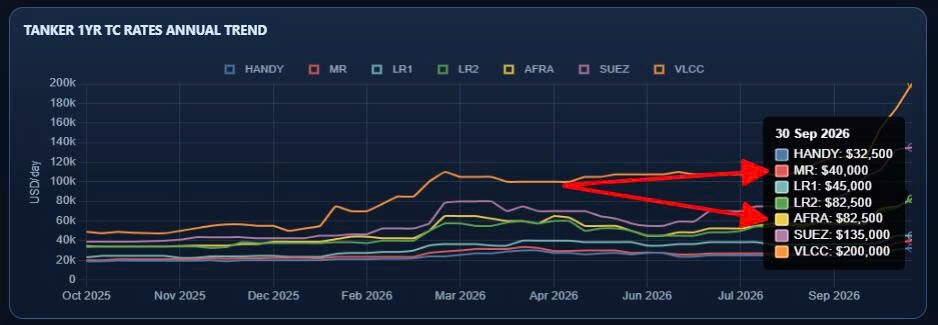
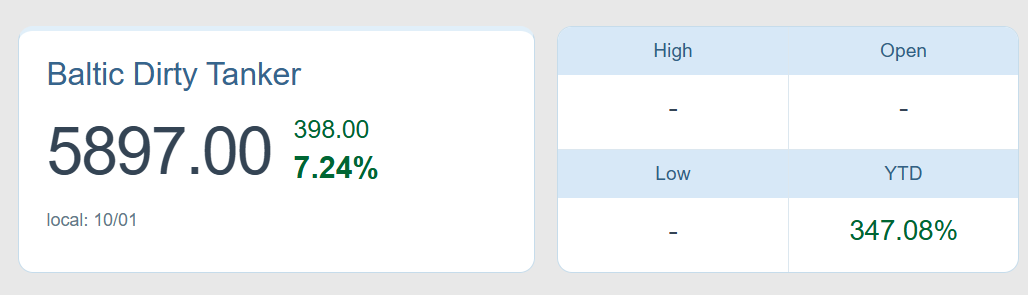
- Vị thế bao tiêu độc quyền và hưởng lợi giá cước quốc tế: Bên cạnh việc được Petrovietnam bao tiêu 100% nhu cầu vận chuyển dầu thô đầu vào cho NMLD Dung Quất (đem lại dòng tiền cơ sở ổn định), hơn 80% đội tàu của PVT đang hoạt động trên các tuyến quốc tế. Mặt bằng giá cước thuê tàu định hạn (Aframax, MR, VLGC) neo cao tại vùng đỉnh chu kỳ giúp các hợp đồng tái ký đem lại biên lợi nhuận gộp vượt trội.
- Pháo đài tiền mặt 5.812 tỷ đồng và cấu trúc tài chính lành mạnh: Lượng tiền và tiền gửi dồi dào đưa tỷ lệ Nợ ròng / EBITDA về mức siêu an toàn chỉ 0,22x. Nguồn lực thanh khoản dồi dào này giúp PVT tự tin tiếp tục chiến lược trẻ hóa đội tàu mà hoàn toàn không chịu áp lực chi phí lãi vay trong môi trường lãi suất biến động.
Về định giá, theo mô hình kết hợp DCF chiết khấu dòng tiền và P/B lịch sử, vùng giá trị hợp lý của PVT được xác định quanh mức 34.000 - 36.000 đ/cp, mức định giá hiện tại vẫn đang mở ra biên an toàn rất hấp dẫn cho tầm nhìn trung - dài hạn.
Gửi thêm các bác bài phân tích định lượng chuyên sâu bóc tách chi tiết BCTC, phân tích đội tàu và kịch bản định giá của PVT để cùng theo dõi và thảo luận: