Có thể nói rằng, năm nay thực sự là một năm mà nhà đầu tư phải “bước qua khe cửa hẹp”, khi cơ hội không trải rộng trên toàn thị trường mà chỉ tập trung ở một số nhóm cổ phiếu có câu chuyện đặc thù.
Nếu không lựa chọn đúng nhóm cổ phiếu thì cả năm có thể gần như không tạo ra được lợi nhuận, thậm chí kết quả còn kém hơn năm trước. Nhưng ngược lại, nếu đầu tư đúng vào những cổ phiếu có câu chuyện riêng và được hưởng lợi rõ ràng, thì mức sinh lời hoàn toàn có thể cao hơn cả năm 2025
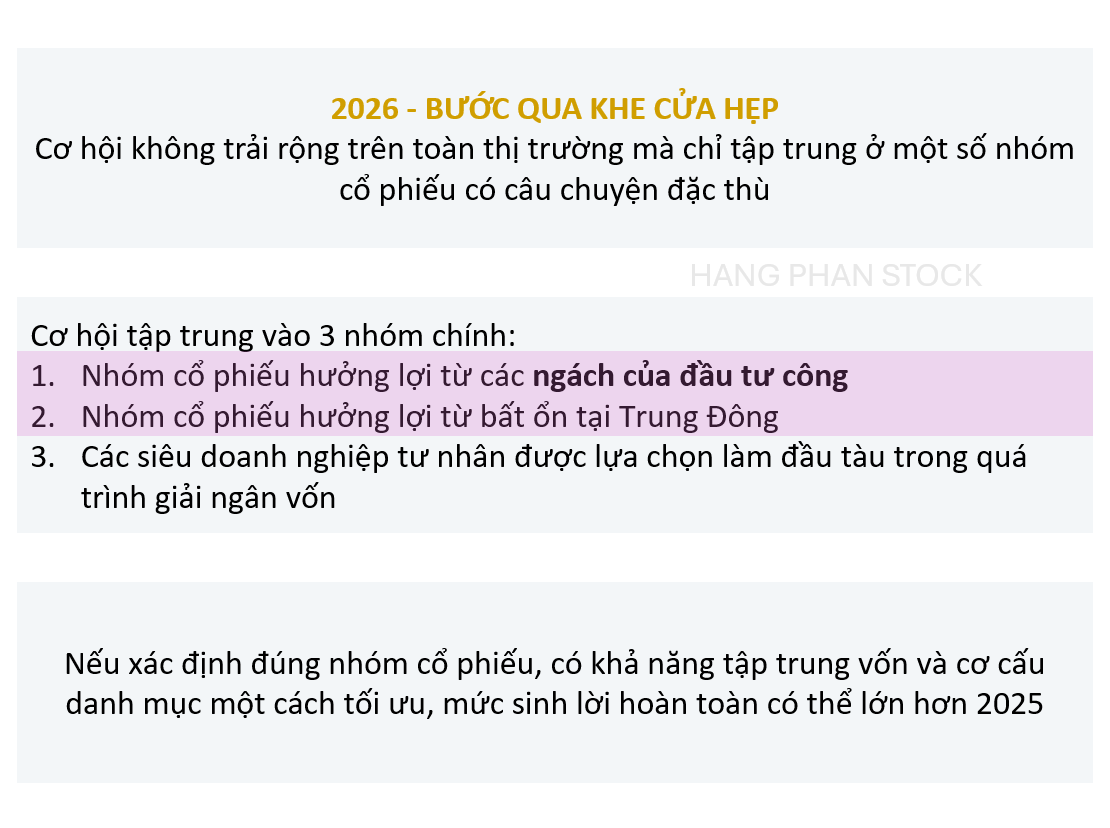
H cho rằng cơ hội năm nay tập trung vào 3 nhóm chính:
1. Nhóm cổ phiếu hưởng lợi từ các ngách của đầu tư công
Đầu tư công năm nay có sự khác biệt so với những năm trước, khi nguồn vốn tập trung đẩy mạnh vào một số doanh nghiệp tư nhân siêu lớn. Vì vậy, cách tư duy và lựa chọn cổ phiếu hưởng lợi từ đầu tư công cũng phải thay đổi hoàn toàn so với các năm trước. Không phải cứ ĐTC là chọn những cổ thi công như VCG HHV nữa
2. Nhóm cổ phiếu có thể trực tiếp hưởng lợi từ những biến động và bất ổn đang diễn ra tại khu vực Trung Đông
3. Các siêu doanh nghiệp tư nhân được lựa chọn làm đầu tàu trong quá trình giải ngân vốn
Đây là một nhóm có câu chuyện rất đáng chú ý, điển hình với Vingroup. Tuy nhiên, nhóm này nằm ngoài vòng tròn hiểu biết của H, nên H không tham gia
H đã và đang cầm các cổ ngách ĐTC như VVS SCL - những doanh nghiệp “bán xẻng” cho các tập đoàn lớn “đào vàng”
Và trong phần này, H muốn nói đến nhóm thứ 2, hưởng lợi từ khu vực Trung Đông, cụ thể là Vận tải dầu khí
Nếu anh chị NĐT thường xuyên theo dõi H, thì đều biết bên H đã rất thành công đón sóng dầu khí trong quý 1, với nhóm thượng nguồn với PVD PVS TOS. Thì trong quý 3 này, H đặt cược tiếp nhóm Vận tải dầu khí với PVT PVP đang vào sóng tăng
==============
1. KHỦNG HOẢNG NĂNG LƯỢNG TỪ XUNG ĐỘT TRUNG ĐÔNG KÉO DÀI
Mong rằng nhóm H sẽ lại đón sóng dầu khí thành công. Có thể nói, rất hiếm hoi khi có 1 nhóm ngành tăng trưởng mà rẻ, lại đủ thanh khoản cho đa số nhà đầu tư tham gia như lần này
==============
2. GIÁ CƯỚC TÀU NEO CAO - VƯỢT ĐỈNH

Giá cước tàu đang tăng lên từng ngày. Hiện đã vượt đỉnh tháng 3/2026, thời điểm xung đột Trung Đông nóng nhất
Thậm chí có thể nói, đây là mức cao nhất kể từ khi Chỉ số giá cước vận tải dầu BDTIđược theo dõi từ cuối thập niên 1990
Theo H, sang quý 3/2026, khi kết quả kinh doanh bắt đầu phản ánh rõ mức tăng trưởng đột biến của nhóm vận tải dầu khí, thị trường sẽ dần tin rằng câu chuyện giá cước tăng không chỉ là một nhịp ngắn hạn, mà là đang thiết lập một mặt bằng giá cước cao trong thời gian dài
==============
3. Vẽ lại dòng chảy năng lượng toàn cầu
1 luận điểm quan trọng củng cổ cho giá cước vận tải sẽ còn neo cao trong thời gian dài, đó là câu chuyện dòng chảy năng lượng toàn cầu đang được vẽ lại – có thể nói là theo ý đồ của Mỹ
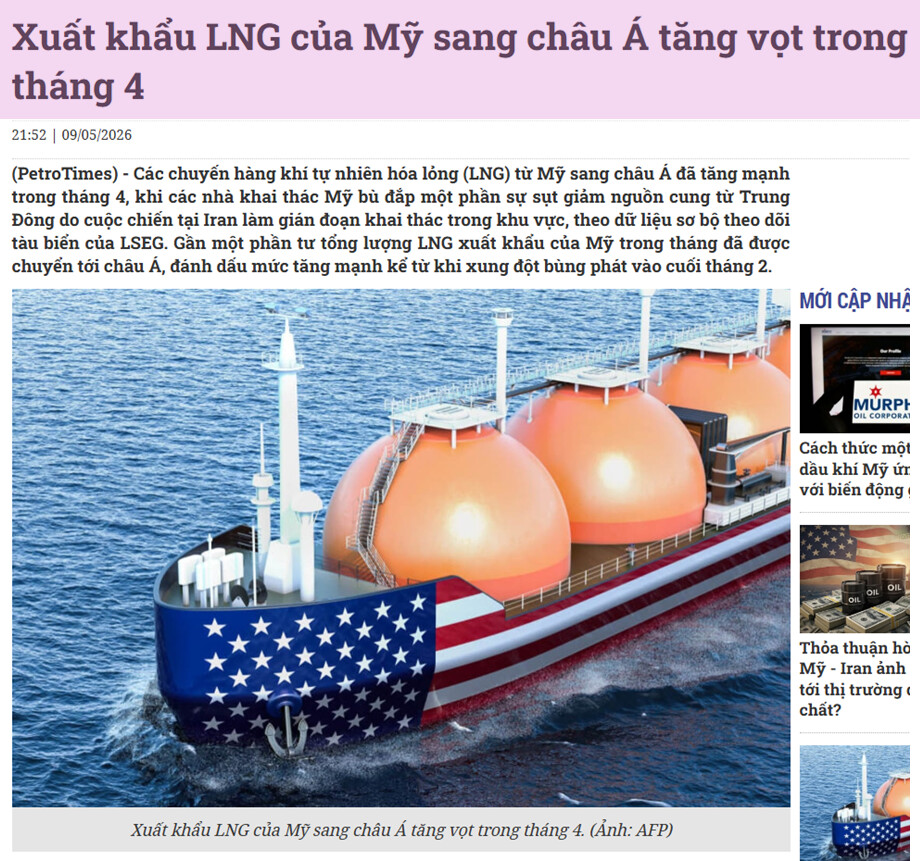
Trước đây, châu Á chủ yếu nhập năng lượng từ các khu vực gần như Trung Đông nên thời gian vận chuyển ngắn, tàu quay vòng rất nhanh. Một con tàu có thể thực hiện được nhiều chuyến trong năm nên nguồn cung tàu nhìn chung khá dư dả
Khi nguồn cung dầu từ Trung Đông gặp rủi ro, nhiều quốc gia đã phải chuyển hướng sang nhập dầu từ Mỹ hoặc các nước châu Phi. Mà quãng đường vận chuyển từ Mỹ sang châu Á xa hơn rất nhiều so với từ Trung Đông sang châu Á. Ví dụ: Từ Trung Đông sang Ấn Độ chỉ mất vài ngày. Từ Mỹ sang Ấn Độ có thể mất gần một tháng. Hệ quả là cùng một lượng dầu cần vận chuyển, thị trường cần nhiều tàu hơn so với trước
Mà khi nhu cầu tàu tăng nhanh hơn tốc độ bổ sung tàu mới sẽ khiến nguồn cung tàu trở nên thiếu hụt, làm cước vận tải tăng mạnh, và mặt bằng giá cước có thể duy trì cao trong thời gian dài
==============
4. PVT PVP - Cú nhảy vọt lợi nhuận
Trong quý 2/2026, PVP đạt lợi nhuận sau thuế 134 tỷ, tăng 200% svck. PVT đạt lợi nhuận 706 tỷ, tăng gần 100% svck. Cả 2 doanh nghiệp cùng ghi nhận mức lợi nhuận cao kỷ lục
1 trong những biến số quan trọng nhất giải thích cho cú nhảy lợi nhuận của PVT và PVP là nhờ câu chuyện Khấu hao bước sang 1 giai đoạn khác và Tái ký tàu ở mức giá cao hơn rất nhiều so với hợp đồng cũ
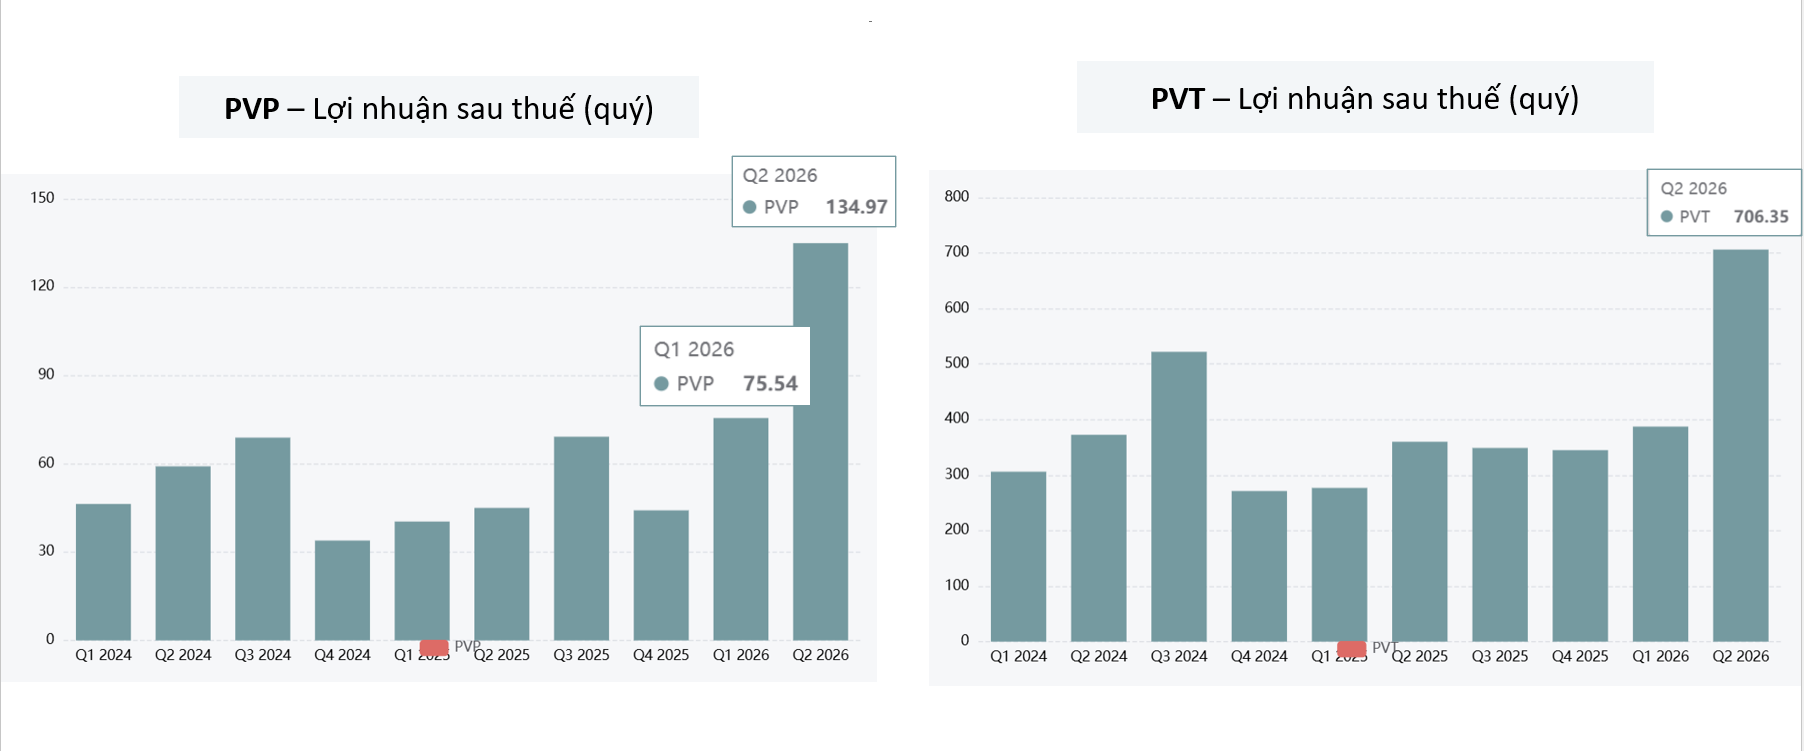
H tiếp tục kỳ vọng lợi nhuận 2 quý cuối năm 2026 của PVP PVT vẫn sẽ duy trì ở mức cao
4.1. Tái ký hợp đồng tàu Apollo
Note: PVT là công ty mẹ của PVP, còn Apollo thuộc sở hữu trực tiếp của PVP. Nên H đánh giá PVP sẽ dễ đột biến hơ
Trong Nghị quyết ĐHCĐ thường niên 2026 của PVT, doanh nghiệp cho biết đã tái ký hợp đồng tàu Apollo ở mức khoảng 70.000 USD/ngày, từ giá cũ khoảng 30.000 USD/ngày, tương đương chênh lệch khoảng 40.000 USD mỗi ngày
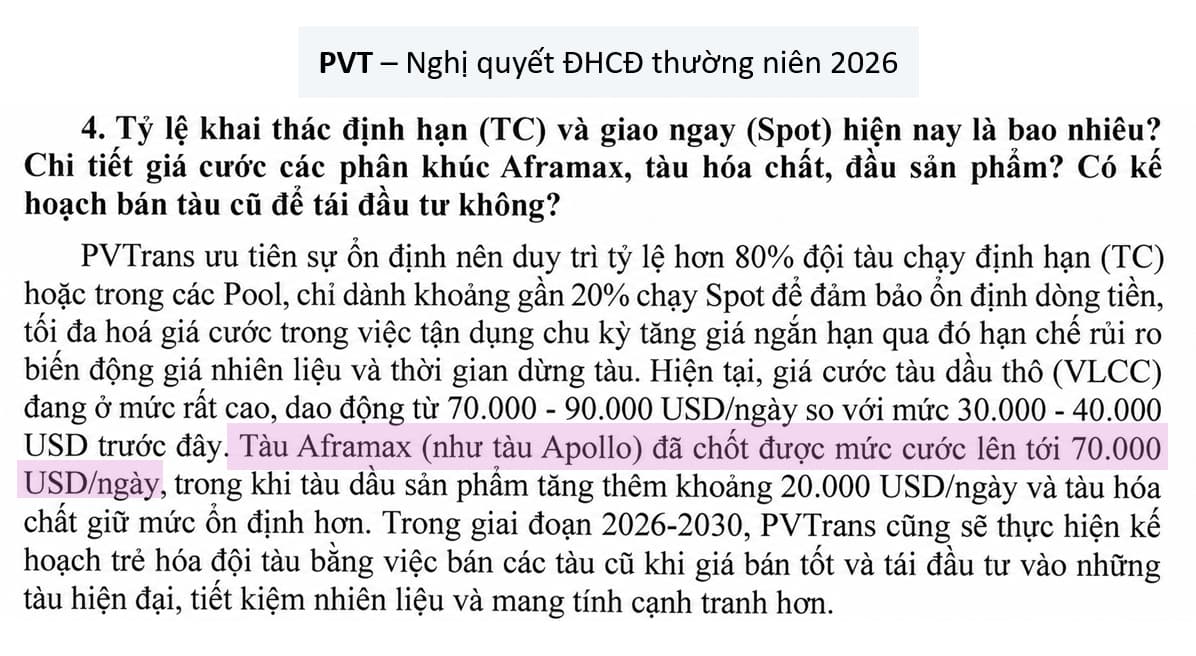
Nếu quy đổi đơn giản theo cả năm, riêng phần giá cước tăng thêm này có thể mang về cho PVP khoảng 14,6 triệu USD doanh thu bổ sung mỗi năm, tương đương gần 380 tỷ đồng (lấy tỷ giá 26.000 đồng/USD)
Đây là con số rất lớn nếu đặt trong quy mô của PVP, bởi bản thân doanh nghiệp vẫn còn tương đối nhỏ
Đặc biệt, Apollo đã hết khấu hao từ quý 2/2025, điều này có nghĩa là phần doanh thu tăng thêm sẽ không còn phải gánh chi phí khấu hao lớn như trước, nên khả năng chuyển hóa sang lợi nhuận sẽ cao hơn rất nhiều
4.2. Chính sách khấu hao
Nhóm vận tải biển PVT và PVP đều áp dụng chính sách khấu hao khá lớn trong những năm đầu, đặc biệt với các tàu mới đưa vào khai thác, điều này khiến chi phí khấu hao ghi nhận ở mức cao
Vì vậy, dù PVT đã liên tục mở rộng đội tàu trong khoảng 2 năm gần đây, phần lợi nhuận thực tế mà các tàu mới mang lại chưa được phản ánh đầy đủ trên báo cáo tài chính
Nhưng điểm đáng chú ý là câu chuyện này đang bắt đầu bước sang một giai đoạn khác
Một số tàu đã hoàn tất hoặc đi qua phần lớn giai đoạn khấu hao mạnh. Khi đó, lợi nhuận gộp của PVT PVP sẽ tăng mạnh, bởi năng lực khai thác của đội tàu vẫn được giữ nguyên còn chi phí khấu hao = 0
Quan trọng hơn, quá trình này lại diễn ra đúng thời điểm quy mô đội tàu của PVT và PVP đã lớn hơn trước đáng kể, còn mặt bằng giá cước vận tải đang đi lên
==============
Tổng kết
Như vậy, H cho rằng PVT và PVP đang bắt đầu hội tụ đồng thời 3 yếu tố:
Chi phí khấu hao giảm – đội tàu mở rộng – giá cước tăng.
Đây là cấu trúc lợi nhuận khiến H khá gợi nhớ tới case DDV từng thành công trong 2025, khi nhiều yếu tố cùng hội tụ và tạo ra mức tăng trưởng lợi nhuận đột biến, giúp mang lại mức hiệu suất 60% cho nhóm H
Phân tích và chia sẻ của đội ngũ mang tính chất tham khảo
Tác giả: Phan Thu Hằng - Giám đốc Tư vấn đầu tư
ID VPS: 8506
ID SSI: 2810
ID MBS: 3XD5
ID TCBS: 105C924131


