🔥 BIG Call Q3/2026: Mùa Báo Cáo Lợi Nhuận Ngân Hàng ĐANG ĐẾN

, , , , ,

Thị trường đang tập trung vào câu chuyện khối ngoại bán ròng và biến động ngắn hạn.

Nhưng thứ sẽ quyết định giá cổ phiếu trong tháng 10 không phải là giao dịch ATC hay ETF.

:point_right: Đó là lợi nhuận quý 3/2026.

:bank: Nhóm quốc doanh đang quay trở lại

Theo dự báo của Chứng khoán Vietcombank (VCBS), lợi nhuận trước thuế quý 3 của nhóm ngân hàng tiếp tục tăng trưởng mạnh, đặc biệt là nhóm Big4. [cafef.vn]

Dự báo tăng trưởng LNTT quý 3/2026

  • CTG: +18%
  • BID: +17%
  • VCB: 30%
  • MBB: +21%
  • TCB: +19%
  • VPB: +18%
  • HDB: +53% [cafef.vn]

Điều đáng chú ý:

CTG được dự báo đạt 12.555 tỷ đồng LNTT riêng quý 3, thuộc nhóm lợi nhuận cao nhất toàn ngành.


:gem: Vì sao CTG đáng chú ý nhất?

Trong khi nhiều người đang nhìn:

  • Giá 30.x
  • Khối ngoại bán ròng
  • MA20 bị mất

Thì các CTCK đang nhìn:

Vietcap

  • Lợi nhuận trước dự phòng 2026: 73.711 tỷ
  • Tăng trưởng: +21,3%
  • LNST cổ đông thiểu số: 41.595 tỷ
  • ROE: khoảng 21,9%

VCBS

  • TOI 2026: 105.918 tỷ
  • LNTT 2026: 54.589 tỷ
  • Tăng trưởng LNTT: +26%

SSI

  • Khuyến nghị: KHẢ QUAN
  • Giá mục tiêu: 38.800 đồng
  • Upside khoảng 22% từ vùng giá công bố báo cáo.

:warning: Rủi ro lớn nhất hiện tại

Nói thẳng: Khối ngoại.

3 phiên gần đây khối ngoại bán ròng rất mạnh đối với CTG.

Nhưng có một câu hỏi đáng suy nghĩ:

Nếu gần 7 triệu cổ bị bán ra mà CTG vẫn giữ được vùng 30 thì ai đang hấp thụ lượng hàng đó?

Thị trường thường chỉ nhận ra điều này sau khi lực bán kết thúc.


:chart_with_upwards_trend: Dự báo giá 1 tháng tới

(Quan điểm cá nhân dựa trên tổng hợp VCBS + SSI + Vietcap)

CTG

  • Giá hiện tại: ~30
  • Giá kỳ vọng 1 tháng: 33 - 35
  • Upside: +10% đến +17%

:dart: Kết luận

Thị trường đang nhìn vào:

:x: Khối ngoại bán.

:x: TA ngắn hạn xấu.

Nhưng các công ty chứng khoán đang nhìn vào:

:white_check_mark: Lợi nhuận quý 3 tăng hai chữ số.

:white_check_mark: NIM phục hồi.

:white_check_mark: Chất lượng tài sản ổn định.

:white_check_mark: Đầu tư công và tín dụng doanh nghiệp tăng tốc.

Với riêng CTG:

Một ngân hàng được dự báo LNTT 2026 tăng 26%, ROE trên 20%, giá mục tiêu từ SSI là 38.800 đồng nhưng đang giao dịch quanh vùng 30.

Đó chính là lý do nguoituyetquoc cho rằng:

Rủi ro lớn nhất hiện nay không phải là CTG giảm thêm 1-2 giá.

Mà tiếc nuối lớn nhất là bỏ lỡ thời điểm thị trường nhận ra CTG đáng giá hơn mức giá hiện tại. :rocket::bank:

Góc nhìn khách quan về FA và TA

FA đang mạnh hơn TA.

Nếu chỉ nhìn kỹ thuật tuần:

  • CTG vẫn đang trong pha tích lũy dò đáy, chưa xác nhận đảo chiều.
  • Giá nằm dưới MA10 (31.18) và MA100 (30.88) nên xu hướng ngắn hạn còn yếu.
  • RSI 39.8 và MACD âm cho thấy tiền lớn chưa quay lại mạnh.
  • Tuy nhiên vùng 29-30 đang thể hiện là vùng hỗ trợ đáng tin cậy khi lực bán không còn quá quyết liệt và thanh khoản đang co lại.

:point_right: Về TA: Chưa đẹp nhưng đã ngừng xấu đi.

toàn bank lãi khủng thì dn còn gì mà hít?

Đó cũng là nghịch lý của thời cuộc thôi bác.

2 Likes

Ngân hàng Q3/2026: Lợi nhuận tăng cao nhưng phân hóa ngày càng rõ

Bức tranh lợi nhuận ngành ngân hàng trong Q3/2026 được dự báo tiếp tục tích cực, nhưng điểm đáng chú ý không nằm ở con số tăng trưởng chung mà ở sự phân hóa ngày càng rõ giữa các nhóm ngân hàng. Tổng lợi nhuận sau thuế của 13 ngân hàng trong phạm vi theo dõi dự kiến tăng 19,1% so với cùng kỳ. Động lực chính đến từ nhóm ngân hàng quốc doanh nhờ thu nhập lãi thuần tăng tốt, biên lãi cải thiện và đặc biệt là áp lực trích lập dự phòng giảm đáng kể. Ngược lại, nhiều ngân hàng tư nhân vẫn phải đối mặt với chi phí vốn cao, NIM chịu sức ép và chất lượng tài sản chưa thực sự đồng đều.

Tín dụng tiếp tục là nền tảng quan trọng cho tăng trưởng lợi nhuận. Đến cuối Q3/2026, tăng trưởng tín dụng tại nhóm ngân hàng được theo dõi dự kiến đạt khoảng 12% so với đầu năm. Tuy nhiên, cấu trúc tăng trưởng đang nghiêng nhiều về khách hàng doanh nghiệp lớn và doanh nghiệp FDI, trong khi nhu cầu vay mua nhà, vay tiêu dùng và tín dụng SME vẫn phục hồi chậm. Điều này giúp các ngân hàng có thế mạnh ở phân khúc doanh nghiệp duy trì tốc độ giải ngân tốt hơn, nhưng đồng thời cho thấy nhu cầu tín dụng từ khu vực bán lẻ chưa thực sự trở lại mạnh mẽ.

Sự khác biệt rõ nhất nằm ở biên lãi thuần. Thu nhập lãi thuần của nhóm ngân hàng quốc doanh được dự báo tăng khoảng 22,1% so với cùng kỳ, cao hơn mức 14,1% của nhóm ngân hàng tư nhân. Nguyên nhân không chỉ đến từ tăng trưởng tín dụng mà còn từ khả năng kiểm soát chi phí vốn tốt hơn. CASA cao, nguồn tiền gửi ổn định và việc một phần các khoản vay trung dài hạn chuyển sang lãi suất thả nổi đang hỗ trợ NIM của nhóm này. Trong khi đó, nhiều ngân hàng tư nhân phải đẩy mạnh huy động để phục vụ tăng trưởng tín dụng, khiến chi phí đầu vào tăng và thu hẹp phần lợi ích từ tăng trưởng dư nợ.

CTG là một trường hợp khá điển hình cho xu hướng này. Lợi nhuận sau thuế Q3/2026 dự báo đạt khoảng 10.843 tỷ đồng, tăng 27,4% so với cùng kỳ. NIM được kỳ vọng đạt khoảng 2,7%, tăng 14 điểm cơ bản so với cùng kỳ, trong khi chi phí dự phòng giảm tới 45,8%. Như vậy, tăng trưởng lợi nhuận của CTG đến từ cả hoạt động kinh doanh cốt lõi lẫn việc giảm áp lực tín dụng, thay vì phụ thuộc vào một yếu tố bất thường đơn lẻ.

VCB cũng được dự báo có quý tăng trưởng cao với lợi nhuận sau thuế khoảng 11.653 tỷ đồng, tăng 29,1%. Điểm đáng chú ý là thu nhập lãi thuần có thể tăng tới 34% khi NIM phục hồi về gần 3%. Lợi thế CASA và chi phí vốn thấp tiếp tục phát huy vai trò trong bối cảnh mặt bằng huy động chung vẫn ở mức cao. Chi phí dự phòng cũng được kỳ vọng giảm so với cùng kỳ, qua đó tạo thêm dư địa cho lợi nhuận.

Ở nhóm tư nhân, bức tranh phân hóa mạnh hơn. HDB có thể ghi nhận lợi nhuận sau thuế khoảng 6.004 tỷ đồng, tăng 58%, nhờ tín dụng tăng rất nhanh và NIM được kỳ vọng phục hồi trong quý. VPB cũng duy trì tốc độ cao với lợi nhuận sau thuế dự kiến tăng 26,6%, trong bối cảnh tín dụng có thể tăng khoảng 26% so với đầu năm. Tuy nhiên, tăng trưởng nhanh cũng đi kèm yêu cầu huy động vốn lớn hơn, khiến NIM của VPB vẫn chịu áp lực giảm và chi phí dự phòng dự kiến tăng 19%.

TCB có câu chuyện cân bằng hơn. Tín dụng đến cuối Q3/2026 có thể tăng khoảng 20% so với đầu năm, trong đó một phần đáng kể đến từ các dự án lớn. Lợi nhuận sau thuế quý được dự báo tăng 17,5% so với cùng kỳ. Dù NIM vẫn thấp hơn cùng kỳ, chi phí dự phòng giảm giúp lợi nhuận duy trì tăng trưởng. Đây cũng là một trong những ngân hàng được kỳ vọng giữ chất lượng tài sản tương đối ổn định.

Ở chiều ngược lại, không phải ngân hàng nào cũng hưởng lợi từ xu hướng chung. STB được dự báo giảm hơn 50% lợi nhuận sau thuế Q3/2026 so với cùng kỳ khi NIM giảm mạnh và chi phí dự phòng vẫn ở mức cao. EIB cũng có thể giảm hơn 27% do chi phí vốn tăng đáng kể, NIM thu hẹp và chi phí hoạt động cao. LPB dự kiến giảm khoảng 10%, phản ánh cả áp lực lên NIM lẫn chi phí dự phòng gia tăng. Điều này cho thấy tăng trưởng tín dụng đơn thuần chưa đủ để đảm bảo tăng trưởng lợi nhuận nếu chi phí vốn và chất lượng tài sản diễn biến bất lợi.

Một tín hiệu tích cực khác là chất lượng tài sản toàn ngành chưa cho thấy dấu hiệu xấu đi rõ rệt so với nửa đầu năm. Tỷ lệ hình thành nợ xấu trong 6 tháng đầu năm đã giảm nhẹ so với cùng kỳ, trong khi các ngân hàng tăng mạnh trích lập dự phòng để củng cố bộ đệm. Nhờ vậy, tổng chi phí dự phòng Q3/2026 được dự báo chỉ tăng 6,7%, chậm đáng kể so với mức tăng 29% của nửa đầu năm.

Tuy nhiên, sự khác biệt giữa hai nhóm vẫn rất lớn. Chi phí dự phòng của nhóm ngân hàng quốc doanh dự kiến giảm 18,5%, trong khi nhóm tư nhân tăng tới 28,8%. Áp lực nợ xấu hiện chủ yếu tập trung ở khách hàng SME và bán lẻ, đặc biệt trong môi trường lãi suất còn cao. VCB, CTG, ACB và TCB được kỳ vọng duy trì chất lượng tài sản tương đối ổn định, trong khi HDB, LPB, STB và TPB vẫn cần theo dõi sát hơn.

Nhìn tổng thể, Q3/2026 nhiều khả năng vẫn là một quý tăng trưởng tốt của ngành ngân hàng, nhưng chất lượng tăng trưởng quan trọng hơn con số lợi nhuận tuyệt đối. Nhóm quốc doanh đang có lợi thế nhờ NIM cải thiện và áp lực dự phòng giảm, trong khi nhóm tư nhân có sự phân hóa lớn tùy vào tốc độ tín dụng, khả năng kiểm soát chi phí vốn và chất lượng tài sản. Trong các quý tới, diễn biến NIM, chi phí huy động và nợ xấu bán lẻ – SME sẽ là những yếu tố quyết định khả năng duy trì tăng trưởng lợi nhuận của từng ngân hàng.

Nhà đầu tư quan tâm đến các cổ phiếu ngân hàng có thể liên hệ Duy Anh qua trang bio để nhận báo cáo phân tích và định giá chi tiết, phục vụ việc xây dựng chiến lược đầu tư phù hợp.

1 Likes

Đặt dấu chấm chỗ này.

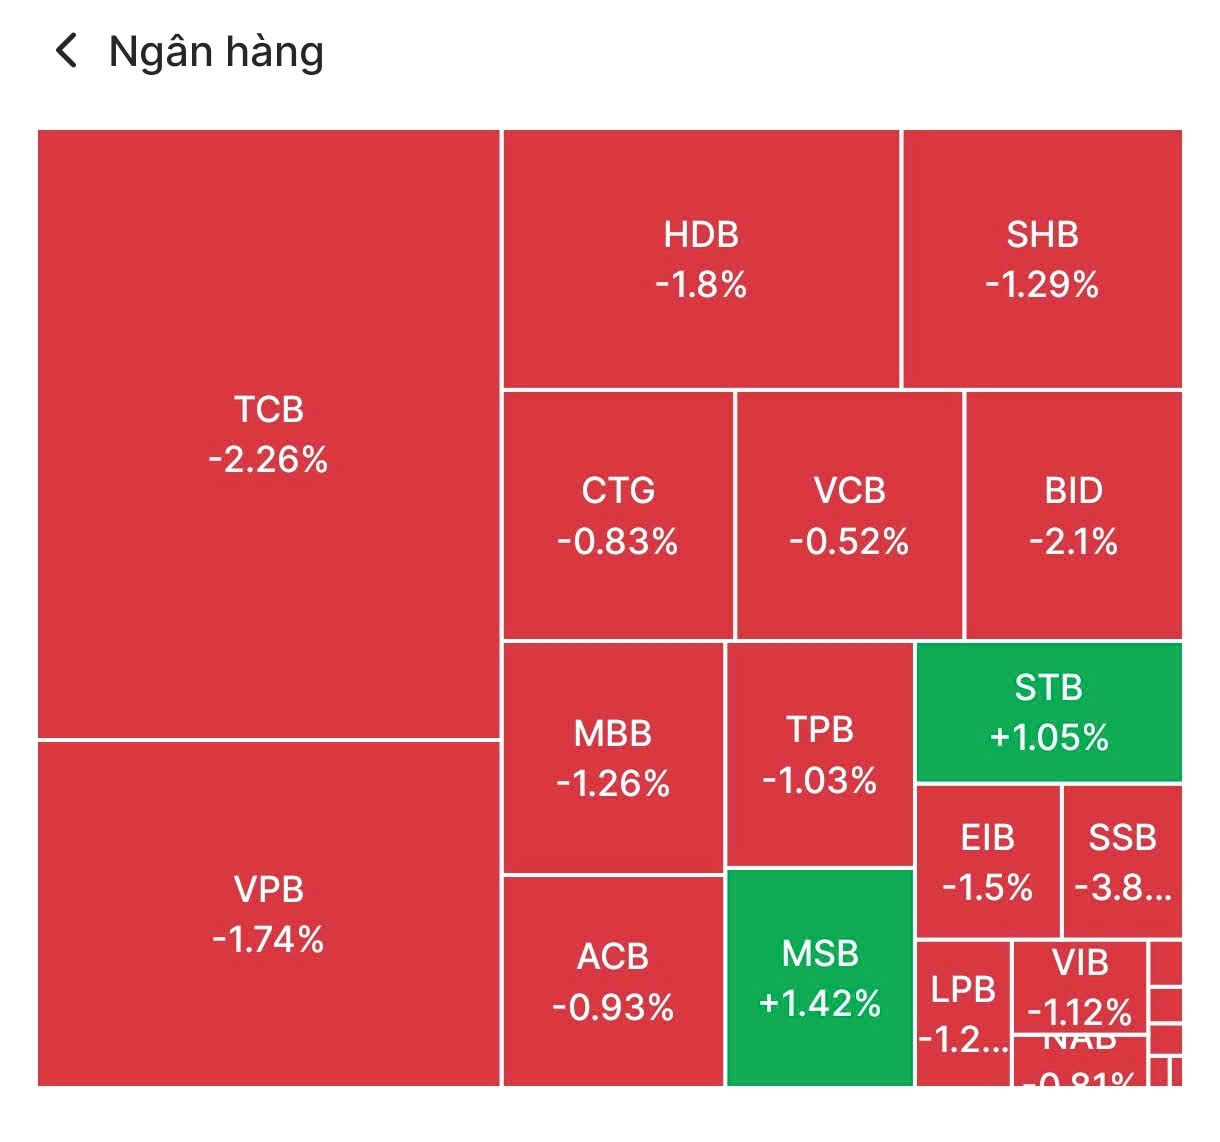
Kết phiên sáng nay, nhóm NH giảm 1.12% trong đó có những ngôi sao rực sáng như STB, MSB. Nhưng cũng có ngôi sao băng như SSB…

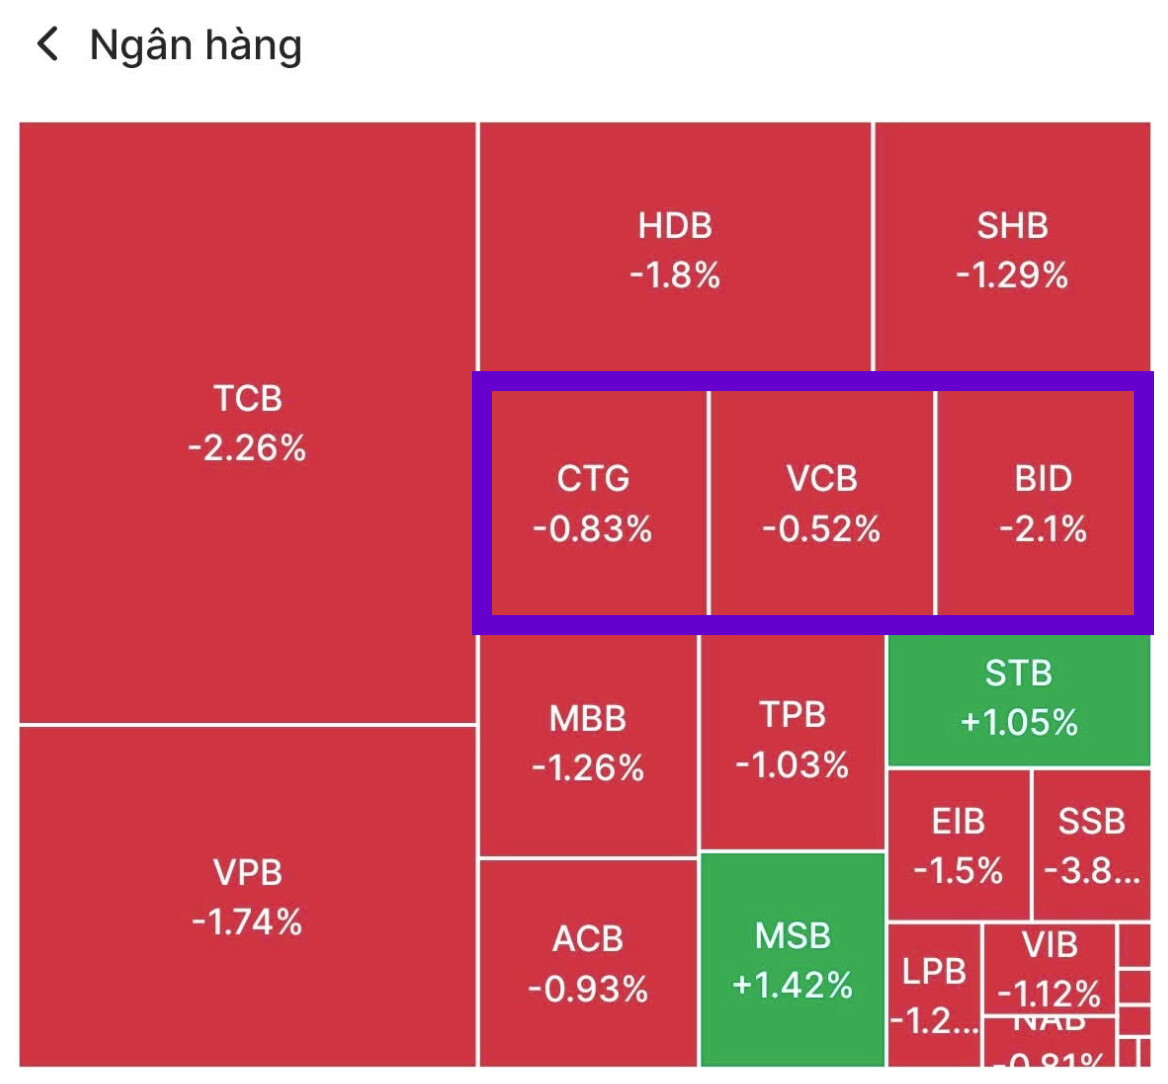
2/3 NH trong nhóm Big 3 đang giảm tương đối nhẹ hơn thị trường chung là CTG và VCB. Không ngạc nhiên là BID lại giảm sâu.

Dòng chứng còn hy vọng gì không bác ơi?

Câu hỏi này khó.

  • Thứ nhất, thị trường chung xấu, thanh khoản sụt giảm, chỉ số cũng sụt giảm, dòng chứng bất lợi.
  • Thứ hai, nhìn vào giao dịch quý 3, ai cũng biết dòng chứng có kết quả kinh doanh khá là èo uột.
  • Thứ ba, nếu thị trường đột ngột đảo chiều vì lý do chốt quý, chốt tháng gì đó, dòng chứng sẽ là dòng bật đầu tiên.
  • Thứ tư, áp lực bán cực mạnh từ khối ngoại, áp áp lực từ lãi suất tiền gửi cao làm cho người ta chùn bước. Nhưng khi khối ngoại, đặc biệt là các quỹ chủ động bán xong, quỹ thụ động mua vào, dòng chứng sẽ là nhóm đầu tiên hưởng lợi.

Nên khó là vậy đó bác…

Thị trường này, hoặc là tìm nơi có dấu vết dòng tiền, hoặc là phải bảo vệ tiền. Đó mới là cách sinh tồn.

Sales OFF quá mạng!

Khi cả thị trường chối bỏ em nó, mình đánh giá được tiềm năng cứ đem về nâng niu, chiều chuộng tuốt tát lại cho thành hoa khôi rồi mình đưa đi thi hoa hậu trong làng ngân hàng.

1 Likes

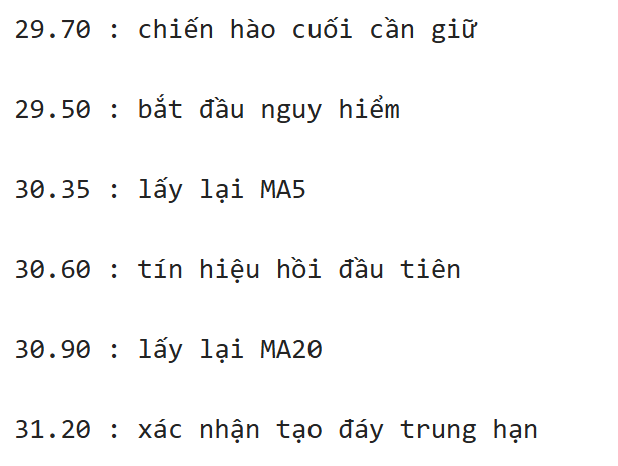
Battle Map của CTG sau hôm nay.

image

1 Likes

Thôi xong rồi! FTSE đã bi thảm thế này rồi mà giờ các anh còn lôi MSCI ra dọa nữa…

Tin này mà đăng lên Kiến Lửa thử xem coi dân chứng vào chửi như thế nào.

2 Likes

Phiên bán ròng thứ 4 liên tiếp của khối ngoại.
Đúng là bán bất chấp!
4 phiên - hơn 9.3tr CP bị khối ngoại xả vào đầu chúng ta. Hơn 280 tỷ bị rút ra. Quá đau! Không đau!

Nhưng có một nghịch lý rất đáng chú ý

Nếu chỉ nhìn: khối ngoại bán → CTG xấu thì chưa đủ cơ sở.
Bởi vì hiện tại chúng ta có: lợi nhuận tăng mạnh + NIM cải thiện + định giá không cao + khối ngoại vẫn sở hữu ~24,6% + nhưng liên tục bán.
Một báo cáo Vietcap tháng 8 thậm chí dự báo CTG có ROE 2026 khoảng 21,3% và P/B dự phóng chỉ khoảng 1,2 lần.

Vì vậy, tôi sẽ tách thành hai câu chuyện:

  • Fundamental của CTG: đang khá tích cực.
  • Foreign flow của CTG: đang tiêu cực.

Hai chuyện này có thể xảy ra đồng thời.

Điều tôi sẽ theo dõi ở CTG lúc này: đặc biệt với mức giá quanh 30.000 đồng, 3 thứ quan trọng hơn việc “khối ngoại hôm nay bán bao nhiêu” là:

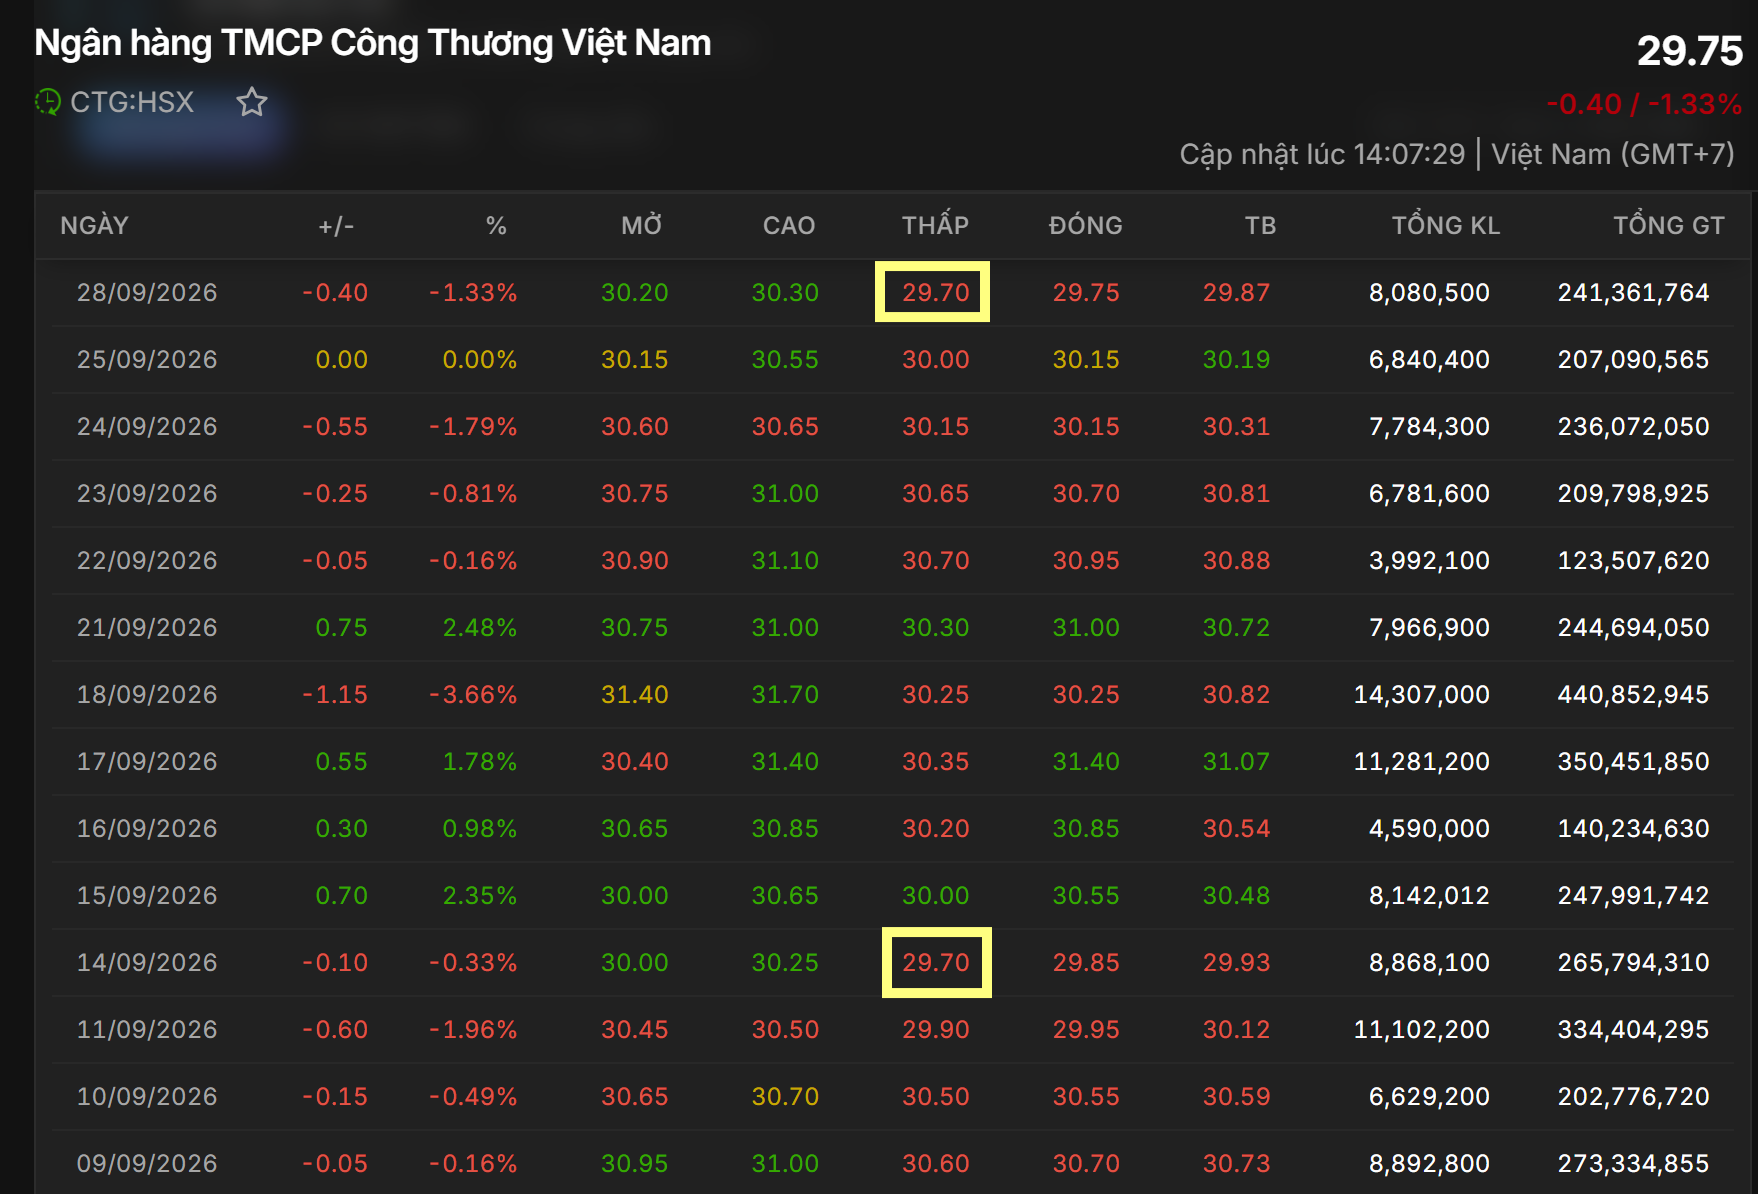
  • Khối ngoại có tiếp tục bán sau khi CTG về vùng 29–30 hay không => Hôm nay có câu trả lời là họ vẫn bán dưới 30.
  • Thanh khoản nội có hấp thụ được lượng bán ngoại hay không => Hôm nay cũng có câu trả lời là có hấp thụ tốt. Nếu không thì chắc 29 đã là đáy của hôm nay nhưng là đỉnh của ngày mai.
  • Khi khối ngoại ngừng bán, CTG có bật lại nhanh hay tiếp tục bị bán => chưa có câu trả lời.

Nếu 9–10 triệu cổ phiếu ngoại bán ra trong 4 phiên được thị trường hấp thụ mà giá không thủng vùng 29–30, thì cách diễn giải sẽ rất khác so với trường hợp ngoại tiếp tục bán mạnh và CTG phá vùng hỗ trợ.
Và đây chính là điểm tôi nghĩ đáng phân tích sâu hơn đối với CTG: liệu lượng bán 2–3 triệu cổ/phiên hiện nay là “thoát hàng thật” hay chỉ là một đợt tái cơ cấu cuối cùng của dòng vốn ngoại trước khi CTG bước vào một chu kỳ mới. Tất cả rất nhanh sẽ có câu trả lời khi kết thúc tháng 09 này.

  • Khi tôi miệt mài phân tích BSR vùng 27+ thì mọi người đã cười nhạo tôi. Một số đã khuyên tôi bỏ qua đi khi BSR về tận 26.2. Đó là những ngày cơ cực.
  • Khi tôi ra rả lôi từng cái HĐ, lôi từng con số của PVS ra để biện minh cho việc mua PVS quanh vùng 32 mua an toàn, mọi người đều nghi ngờ luận điểm của tôi. Có bác @Thang_Long vào ủng hộ. Cảm ơn bác! Cuối tuần rồi vẫn là ngày cơ cực của PVS.
  • Nay tôi lại ngồi đếm xem nước ngoài bán ròng bao nhiêu CTG, xem TA đã gãy như thế nào. Đến tối nay tôi vẫn đang là người cơ cực.
1 Likes

Long hô PVS 1-2 năm gần đây, dòng năng lượng Long chỉ ưng duy nhất PVS

Ngoài ra cta chung thêm quan điểm với CTG. CTG vùng này là vùng nên tham lam chứ kp nghi ngờ

1 Likes

Ồ hay vậy!
Thật sự thú vị luôn!