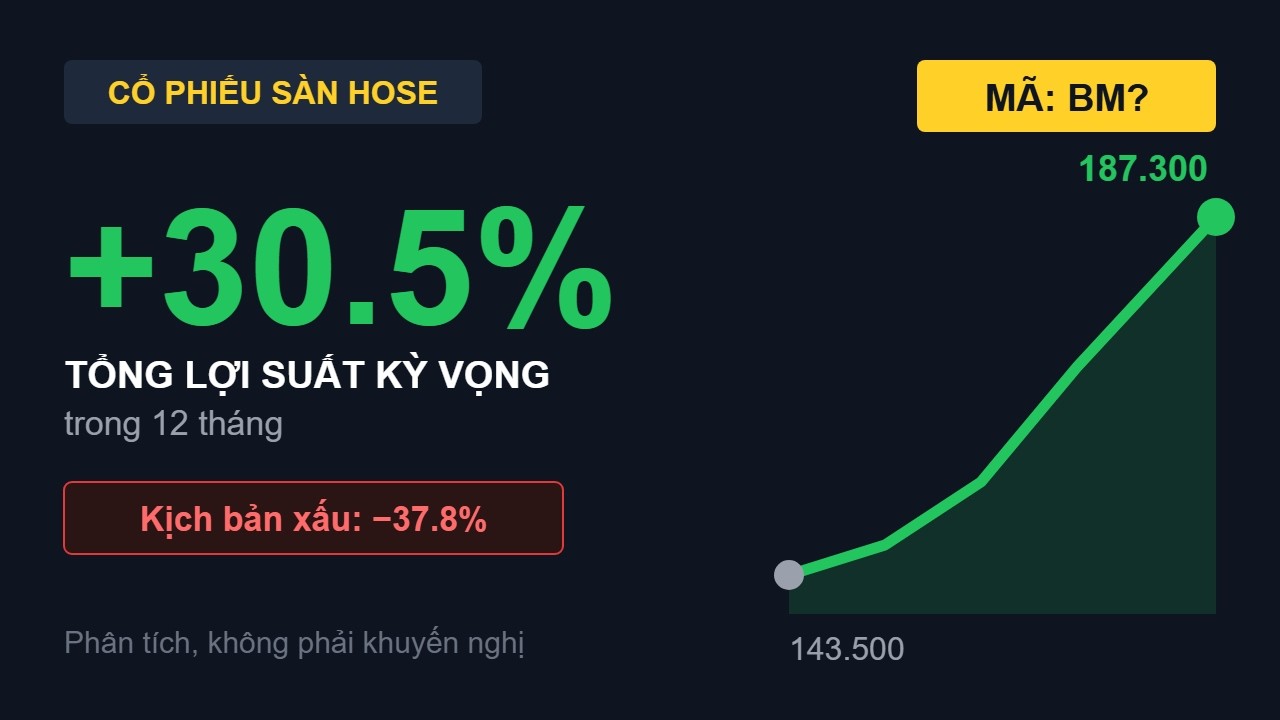
BMP cổ phiếu tăng trưởng quý III-IV/2026

  • Ngành Nhựa: Phục vụ mấy dự án nhựa công trình nhà nước

  • Cổ phiếu tăng trưởng (Tức là giá cao > Cao hơn)

  • Hiệu suất hoạt động tốt từ các chỉ số ROE, hệ số nợ, … Ảnh

  • Định giá EPS hiện tại so với thị trường * hệ số nhóm sản xuất 10-11 dao động 155-170

  • Báo cáo tài chính cho thấy xu hướng tăng trưởng doanh thu và lợi nhuận tiếp diễn.

Về kỹ thuật
Giá đang trên MA200 & 50 quay lại xu hướng tăng
Vận động giá theo mẫu hình VCP

Rủi ro:

  • Thanh khoản thấp
  • Break giả
    Do đó đây là dạng cổ phiếu không theo xu hướng thị trường, cần quản trị rủi ro khi phá vỡ mô hình tích luỹ hướng xuống. (thủng 144-14x)

Nhựa Bình Minh: Lợi nhuận lập đỉnh mới nhờ biên lợi nhuận, sản lượng vẫn là điểm cần theo dõi

Công ty Cổ phần Nhựa Bình Minh (BMP) đã công bố kết quả kinh doanh quý 2/2026 với lợi nhuận sau thuế công ty mẹ đạt 367 tỷ đồng, tăng 21% so với quý trước và tăng 11% so với cùng kỳ, đánh dấu mức cao nhất trong lịch sử hoạt động của doanh nghiệp. Tuy nhiên, đằng sau con số lợi nhuận ấn tượng này là một bức tranh sản lượng kém tích cực hơn nhiều, đặt ra câu hỏi về tính bền vững của đà tăng trưởng lợi nhuận trong các quý tới.

Doanh thu thuần quý 2 đạt 1.320 tỷ đồng, gần như đi ngang so với cùng kỳ năm trước và giảm 9% so với quý 1. Đáng chú ý, sản lượng tiêu thụ trong kỳ chỉ đạt 20.270 tấn, giảm tới 15% so với quý trước và giảm 11% so với cùng kỳ. Nguyên nhân chính đến từ mặt bằng giá nguyên liệu xây dựng tăng mạnh trong giai đoạn này, khiến nhu cầu tiêu thụ ống nhựa của toàn ngành bị ảnh hưởng. Doanh thu không giảm tương ứng với sản lượng là nhờ giá bán trung bình được điều chỉnh tăng 6% so với quý trước và 13% so với cùng kỳ, phản ánh việc doanh nghiệp chuyển một phần chi phí hạt nhựa tăng cao sang giá bán. Một điểm tích cực là thị phần của công ty tiếp tục được mở rộng, tăng 100 điểm cơ bản so với quý trước và 400 điểm cơ bản so với cùng kỳ, trong bối cảnh một số doanh nghiệp sản xuất ống nhựa quy mô nhỏ phải cắt giảm công suất.

Điểm đáng chú ý nhất của kỳ này nằm ở cơ cấu lợi nhuận. Biên lợi nhuận gộp đạt 46,7%, gần như đi ngang so với cùng kỳ nhưng vẫn ở mức cao, được hỗ trợ bởi việc tăng giá bán trong khi phần lớn nguyên liệu tồn kho vẫn ở mức giá thấp từ quý 1. Đặc biệt, chi phí bán hàng giảm mạnh tới 55% so với quý trước và 26% so với cùng kỳ, kéo tỷ lệ chi phí bán hàng trên doanh thu thuần từ mức gần 17% trong quý 1 xuống còn 8,3%. Phần lớn mức giảm này đến từ việc cắt giảm chiết khấu thương mại cho hệ thống phân phối, sau khi doanh nghiệp đã đẩy mạnh chiết khấu trong quý 1 để kích cầu. Nói cách khác, phần lớn mức tăng lợi nhuận của quý 2 không đến từ sản lượng hay hiệu quả vận hành cốt lõi, mà chủ yếu đến từ việc thu hẹp chính sách chiết khấu bán hàng, một yếu tố mang tính điều chỉnh chính sách theo từng thời điểm hơn là cải thiện bền vững.

Một tín hiệu cần lưu ý khác là tồn kho cuối kỳ tăng lên mức kỷ lục 806 tỷ đồng, tương ứng số ngày tồn kho bình quân đạt 82 ngày, cao hơn đáng kể so với mức dưới 60 ngày của các quý trước. Việc tồn kho tăng vừa phản ánh chi phí hạt nhựa tăng trong kỳ, vừa cho thấy doanh nghiệp chủ động tích trữ nguyên liệu để đảm bảo hoạt động sản xuất. Lượng tồn kho giá cao này sẽ là yếu tố ảnh hưởng trực tiếp đến biên lợi nhuận gộp trong quý tới khi được đưa vào giá vốn.

Tính chung nửa đầu năm 2026, doanh thu thuần lũy kế đạt 2.777 tỷ đồng, tăng 3% so với cùng kỳ, còn lợi nhuận sau thuế công ty mẹ đạt 671 tỷ đồng, tăng 9%, lần lượt hoàn thành 46% và 53% kế hoạch năm.

Bước sang quý 3, các tín hiệu cho thấy biên lợi nhuận nhiều khả năng sẽ hạ nhiệt trở lại. Sản lượng được kỳ vọng phục hồi khi nhu cầu xây dựng dân dụng cải thiện và doanh nghiệp điều chỉnh giảm giá bán khoảng 5% so với quý 2, sau khi đã tăng giá niêm yết tại thị trường miền Bắc trong tháng 4 rồi giảm trở lại trong tháng 6 và tháng 8. Cùng lúc đó, chính sách chiết khấu thương mại được dự báo sẽ tăng trở lại nhằm giữ thị phần và duy trì mục tiêu tăng trưởng sản lượng khoảng 10% trong nửa cuối năm, sau khi mức chiết khấu hiện tại của doanh nghiệp đang thấp nhất so với các đơn vị cùng ngành. Kết hợp với việc tồn kho giá cao của quý 2 được đưa vào giá vốn, biên lợi nhuận gộp quý 3 có thể giảm về khoảng 44%, kéo lợi nhuận sau thuế công ty mẹ giảm so với vùng đỉnh vừa thiết lập.

Về mặt bằng giá nguyên liệu, giá hạt nhựa PVC khu vực Đông Nam Á và trong nước đã hạ nhiệt đáng kể so với đỉnh thiết lập cuối quý 1, dù vẫn cao hơn đáy lịch sử. Diễn biến này chịu ảnh hưởng của nguồn cung PVC gốc than từ Trung Quốc gia tăng mạnh, khi nước này chính thức vượt Mỹ để trở thành nước xuất khẩu PVC lớn nhất thế giới. Diễn biến giá dầu và các động thái phòng vệ thương mại của một số quốc gia nhập khẩu lớn như Ấn Độ, Hàn Quốc, Thái Lan đối với hàng PVC xuất xứ Trung Quốc là những yếu tố cần tiếp tục theo dõi, vì có thể ảnh hưởng đến hướng đi của dòng hàng xuất khẩu và qua đó tác động đến mặt bằng giá nguyên liệu đầu vào của doanh nghiệp trong các quý tới.

Nhìn chung, kết quả kinh doanh quý 2/2026 của Nhựa Bình Minh cho thấy một bức tranh hai mặt: lợi nhuận đạt đỉnh lịch sử nhưng phần lớn động lực đến từ việc cắt giảm chiết khấu bán hàng và chênh lệch giá bán - giá vốn tồn kho, trong khi sản lượng tiêu thụ thực tế lại suy giảm hai chữ số so với cùng kỳ. Yếu tố nhà đầu tư cần tiếp tục theo dõi trong các quý tới là khả năng phục hồi thực chất của sản lượng tiêu thụ khi nhu cầu xây dựng dân dụng cải thiện, diễn biến giá hạt nhựa PVC trong bối cảnh thương mại toàn cầu nhiều biến động, cũng như mức độ chiết khấu mà doanh nghiệp buộc phải áp dụng trở lại để giữ thị phần trước áp lực cạnh tranh trong ngành.

Nhà đầu tư quan tâm đến cổ phiếu này có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.

Chào các bác cổ đông Nhựa Bình Minh (BMP),

Góp thêm góc nhìn phân tích định lượng cùng các bác về mô hình kinh doanh, dòng tiền và câu chuyện quản trị vốn của Nhựa Bình Minh (BMP) giai đoạn 2026 - 2028:

  1. Hiệu ứng dòng tiền và chính sách cổ tức đặc biệt từ tập đoàn mẹ SCG: Tỷ lệ chi trả cổ tức bằng tiền mặt xấp xỉ 100% LNST nhiều năm liên tiếp giúp cổ đông thu về dòng tiền đều đặn, phản ánh chiến lược tối ưu hóa dòng vốn từ cổ đông lớn Nawaplastic (SCG Thái Lan).
  2. Biên lợi nhuận gộp và chu kỳ giá hạt nhựa PVC: Hưởng lợi lớn từ xu hướng giá nguyên liệu đầu vào PVC resin duy trì ở vùng thấp, biên lãi gộp của BMP duy trì ở mức kỷ lục >40%, tạo lớp đệm lợi nhuận dày trước áp lực cạnh tranh.
  3. Vị thế thống lĩnh thị phần ống nhựa xây dựng miền Nam: Mạng lưới phân phối sâu rộng với hơn 2.000 điểm bán và nhà phân phối, giúp BMP giữ vững hơn 45-50% thị phần miền Nam và tiếp tục mở rộng ra thị trường miền Trung, miền Bắc.
  4. Hiệu quả sử dụng vốn ROE/ROIC vượt trội: BMP duy trì ROE trên 30% và ROIC trên 35%, bảng cân đối tài chính sạch nợ vay, tỷ lệ tiền mặt và tiền gửi dồi dào đảm bảo sức mạnh tài chính vững vàng.
  5. Thách thức bão hòa và đối chuẩn ngành: Phân tích bài toán tăng trưởng dài hạn khi thị trường bất động sản dân dụng phục hồi chậm, đối chuẩn BMP với NTP, AAA và các doanh nghiệp trong chuỗi giá trị nhựa xây dựng.

Chi tiết mô hình định lượng dòng tiền, bóc tách cơ cấu chi phí hạt nhựa và các kịch bản định giá, các bác có thể theo dõi thêm tại video phân tích này:

Chúc các bác cổ đông BMP đầu tư thuận lợi và hiệu quả!

BMP: Biên gộp giảm mạnh, vì sao lợi nhuận vẫn giữ được?

Kết quả quý III/2026 của Công ty Cổ phần Nhựa Bình Minh (BMP) xuất hiện một điểm đáng chú ý: doanh thu đã phục hồi so với quý trước nhưng biên lợi nhuận gộp lại giảm mạnh. Dù vậy, lợi nhuận ròng chỉ giảm 9% so với cùng kỳ nhờ chi phí chiết khấu cho hệ thống phân phối được tiết giảm đáng kể. Câu hỏi quan trọng lúc này không còn nằm ở doanh thu, mà là BMP có thể duy trì lợi nhuận cao đến đâu khi nguyên liệu đắt hơn bắt đầu phản ánh đầy đủ vào giá vốn.

Doanh thu quý III đạt 1.463 tỷ đồng, tăng 11% so với quý trước nhưng giảm 4% so với cùng kỳ. Sự phục hồi chủ yếu đến từ sản lượng, trong khi giá bán chưa có cải thiện đáng kể. Điều này cho thấy nhu cầu tiêu thụ vẫn tương đối ổn định, nhưng BMP chưa có thêm động lực từ việc tăng giá bán để bù đắp áp lực đầu vào.

Đây cũng chính là nguyên nhân khiến biên gộp trở thành điểm yếu lớn nhất trong quý. Lợi nhuận gộp chỉ đạt 589 tỷ đồng, giảm 20% so với cùng kỳ, kéo biên gộp xuống 40,3%, thấp hơn 7,6 điểm phần trăm so với cùng kỳ và 6,4 điểm phần trăm so với quý trước.

Ba yếu tố cùng gây sức ép: giá bán không tăng, giá hạt nhựa PVC vẫn ở mức cao và lượng nguyên liệu mua với giá cao trước đó bắt đầu được đưa vào sản xuất. Hiểu đơn giản, mỗi 100 đồng doanh thu trong quý III tạo ra ít lợi nhuận gộp hơn đáng kể so với trước.

Nhưng đây mới là điểm đáng chú ý trong câu chuyện của BMP: phần lợi nhuận mất đi ở biên gộp lại được bù một phần nhờ doanh nghiệp giảm mạnh chi phí bán hàng.

Chi phí bán hàng quý III chỉ còn 136 tỷ đồng, giảm 33% so với cùng kỳ. Trong đó, chi phí chiết khấu cho hệ thống phân phối chỉ còn 39 tỷ đồng, giảm tới 70%. Tỷ lệ khoản chi này trên doanh thu giảm từ khoảng 8,7% cùng kỳ xuống chỉ còn 2,7%.

Chi phí chiết khấu thanh toán cũng giảm 47% so với cùng kỳ. Nhờ vậy, dù hoạt động sản xuất chịu sức ép lớn hơn từ nguyên liệu, BMP vẫn ghi nhận lợi nhuận sau thuế thuộc về cổ đông công ty mẹ 319 tỷ đồng, chỉ giảm 9% so với cùng kỳ.

Điều này làm thay đổi cách nhìn về BMP trong giai đoạn hiện tại. Lợi nhuận không còn được hỗ trợ bởi biên gộp cao như trước, mà ngày càng phụ thuộc nhiều hơn vào khả năng kiểm soát chiết khấu và chi phí phân phối. Đây vừa là điểm tích cực về hiệu quả vận hành, vừa là biến số cần theo sát trong quý IV.

Nếu giá PVC hạ nhiệt, lượng tồn kho nguyên liệu giá cao được tiêu thụ dần và mức chiết khấu thấp hiện nay vẫn duy trì, biên lợi nhuận của BMP có cơ sở ổn định trở lại. Ngược lại, nếu chi phí nguyên liệu tiếp tục cao trong khi doanh nghiệp phải tăng chiết khấu để hỗ trợ bán hàng, lợi nhuận có thể chịu áp lực rõ hơn.

Một điểm hỗ trợ khác là bảng cân đối vẫn rất khỏe. Cuối quý III, BMP có 2.183 tỷ đồng tiền và đầu tư ngắn hạn, tương đương 58% tổng tài sản. Hàng tồn kho cũng giảm 23% so với quý trước xuống 619 tỷ đồng. Nền tiền mặt lớn giúp doanh nghiệp có khả năng chống chịu tốt trước biến động nguyên liệu và duy trì mức độ an toàn tài chính cao.

Sau 9 tháng, BMP đã hoàn thành khoảng 70% kế hoạch doanh thu và 78% kế hoạch lợi nhuận năm. Vì vậy, câu chuyện của quý IV không nằm ở việc BMP có tăng trưởng doanh thu mạnh hay không, mà nằm ở khả năng bảo vệ lợi nhuận trong giai đoạn biên gộp chịu sức ép.

BMP vẫn đang cho thấy sức mạnh của một doanh nghiệp có vị thế tốt và nền tài chính vững, nhưng động lực lợi nhuận ngắn hạn đã thay đổi. Biến số quan trọng nhất trong 1–2 quý tới sẽ là giá nguyên liệu, tốc độ xử lý tồn kho giá cao và đặc biệt là việc mức chiết khấu thấp hiện nay có thể duy trì được bao lâu.

Bài viết mới chỉ tập trung vào điểm thay đổi quan trọng nhất trong lợi nhuận của BMP. Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của BMP có thể vào trang tiểu sử để nhận phân tích chi tiết.