Trong báo cáo Q1/26, chúng tôi nhận thấy tốc độ tăng trưởng của BMP đã có dấu hiệu chậm lại. Giá cổ phiếu cũng không có nhiều thay đổi so với dự báo của chúng tôi. Tuy nhiên, báo cáo Q3/26 đã ghi nhận quý đầu tiên BMP tăng trưởng âm, cho thấy những vấn đề
I. Kết quả kinh doanh Q3/26
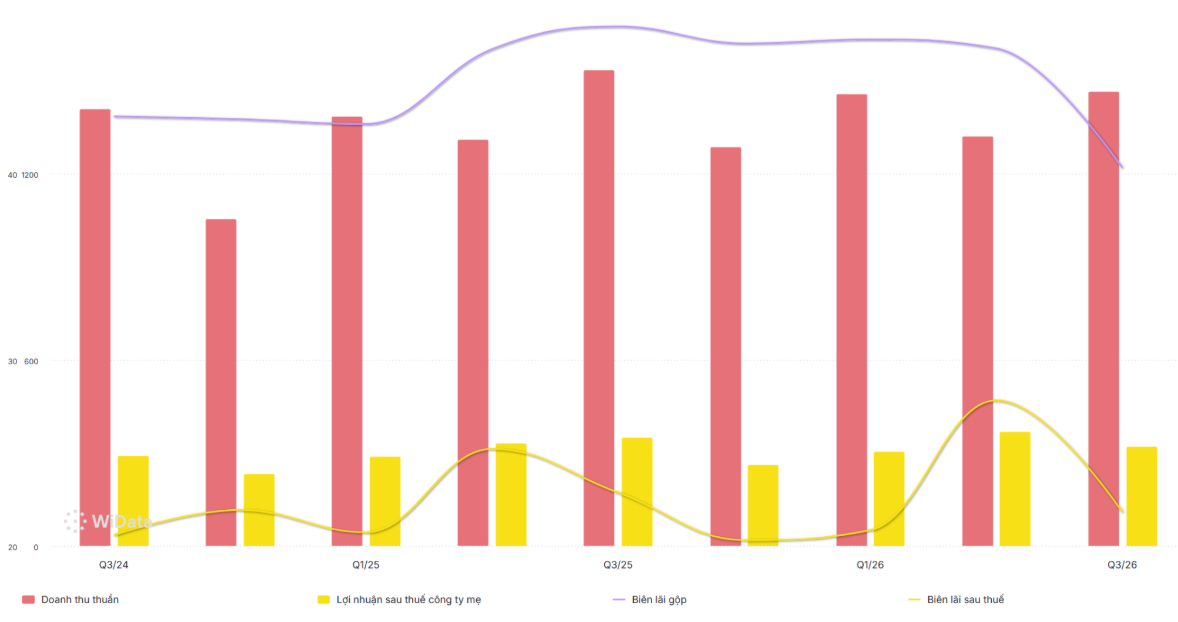
Nhựa Bình Minh vừa công bố báo cáo tài chính Q3/26 với doanh thu đạt 1.472 tỷ - giảm 5% yoy. Đáng chú ý, dù doanh thu giảm nhưng giá vốn hàng bán lại tăng 9% yoy - đạt 873 tỷ, khiến lợi nhuận gộp giảm tới 20%, đạt mốc 589 tỷ. Biên lãi gộp vì thế giảm còn 40.3% - thấp nhất kể từ Q3/23 tới nay. Đây là hệ quả của việc giá nhựa PVC đã tăng mạnh trong thời gian vừa qua nhưng giá bán chưa tăng kịp mức tăng của giá vốn…
Để bù đắp cho phần lợi nhuận bị suy giảm, BMP đã tiết giảm mạnh các khoản chi phí hoạt động. cụ thể:
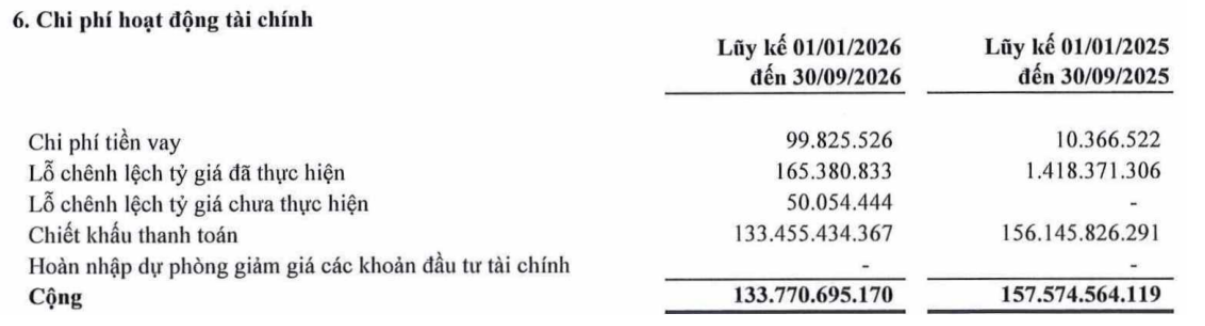
- Tiết giảm mạnh chi phí tài chính: đạt 43 tỷ (-47% yoy) do giảm khoản chiết khấu thanh toán. Cụ thể, trong Q3/26, BMP chi 42,4 tỷ chiết khấu - giảm 47% yoy. Đây có thể là một trong những phương án để giúp doanh nghiệp này chủ động bảo về biên lợi nhuận. (Hình 1)
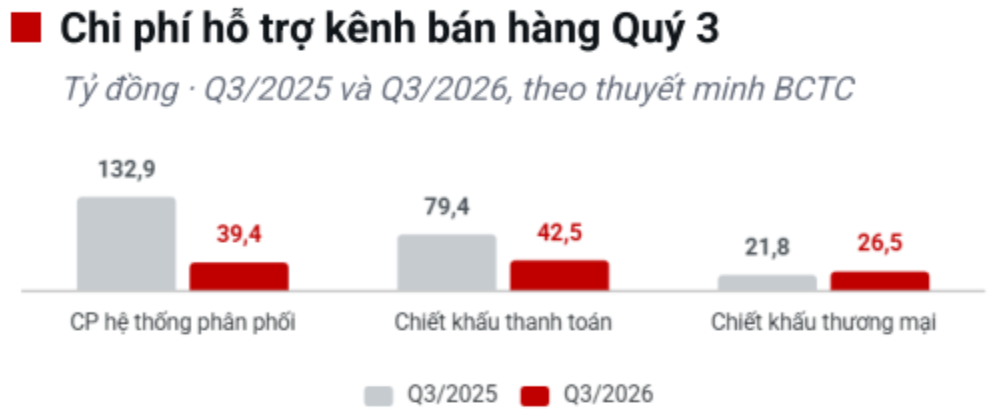
- Chi phí bán hàng giảm từ 204 tỷ xuống 136 tỷ - tương đương 33%, chủ yếu ở mục chi phí cho hệ thống phân phối.
- Ngoài ra, BMP ghi nhận lỗ 1,4 tỷ đến từ hoạt động kinh doanh khác.
Với những diễn biến trên, BMP ghi nhận LNST đạt 319,3 tỷ - giảm 9% yoy, cao hơn mức giảm của doanh thu dù đã tiết chế các chi phí liên quan đến quản trị doanh nghiệp. Biên lãi ròng ghi nhận 21,8% - thấp hơn so với con số 22,9% của cùng kỳ. (Hình 2)
Lũy kế 9T26, BMP ghi nhận doanh thu và lợi nhuận lần lượt đạt 4.240 tỷ (+0,4% yoy) và Lợi nhuận sau thuế đạt 990 tỷ (+2,4% yoy), hoàn thành 70% và 77,5% kế hoạch đề ra.
II. Giá PVC neo cao đã ảnh hưởng tới lợi nhuận của BMP dù cắt giảm tối đa các chi phí liên quan bán hàng
BMP sử dụng ba loại hạt nhựa chính trong sản xuất là PVC, PP, HDPE; trong đó PVC được sử dụng nhiều nhất, chiếm ~94% sản lượng hạt nhựa và ~36% chi phí sản xuất trong năm 2025. BMP cũng là doanh nghiệp duy nhất trong ngành sử dụng hoàn toàn nguồn hạt nhựa nội địa, với khoảng 54% đến từ các nhà cung cấp cùng thuộc Tập đoàn SCG. Với lợi thế này, BMP không gặp vấn đề về gián đoạn nguồn cung so với các doanh nghiệp như NTP do tình hình chiến sự căng thẳng của Mỹ - Iran.
Tuy nhiên, giá bán hạt nhựa nội địa không có nhiều chênh lệch so với giá nhập khẩu khi hạ tầng ngành hóa dầu trong nước chưa phát triển, dẫn tới nhập khẩu 100% hóa chất sử dụng cho việc sản xuất nhựa, đặc biệt với PVC. Chúng tôi cho rằng BMP không được hưởng ưu đãi về giá đầu vào, do Tập đoàn SCG thực hiện giao dịch giữa đơn vị trực thuộc theo nguyên tắc giao dịch độc lập.Vì thế, có thể lấy giá PVC thế giới để đánh giá về biên lợi nhuận của BMP. Điểm tích cực là BMP sẽ không bị đứt gãy chuỗi sản xuất so với các doanh nghiệp trong ngành.
Trên thực tế, sau khi tình hình chiến sự gia tăng căng thẳng trong Q3/26 vừa qua và kéo dài đến đầu Q4/26, giá PVC đã quay trở lại vùng cao so với 2025. BMP đã giải phóng phần lớn lượng hàng tích lũy giá rẻ, lượng hàng tồn kho cũng giảm về 624 tỷ đồng so với mức đỉnh cao 810 tỷ trong Q2/26. Chúng tôi cho rằng, BMP đã sử dụng phần lớn hàng tồn kho giá rẻ trong thời gian trước, và hiện tại đang phải dùng PVC giá cao để sản xuất thành phẩm nhưng không thể tăng giá bán tương ứng. Kết quả là báo cáo Q3/24 phải ghi nhận biên lãi gộp kém tích cực.

Bên cạnh đó, các khoản hỗ trợ bán hàng (chiết khấu thương mại, chiết khấu thanh toán, chi phí hệ thống phân phối) đều được cắt giảm để bù đắp phần lớn mức hụt từ biên lãi gộp. Nhưng với chi phí hệ thống phân phối chỉ còn 39 tỷ, chiết khấu thương mại còn 42 tỷ cho thấy dư địa để cắt giảm là không nhiều. (Hình 4)
Vì thế, chúng tôi đánh giá rằng tiềm năng tăng trưởng lợi nhuận ngắn hạn của BMP không cao nếu giá PVC vẫn duy trì ở mức nền cao như hiện tại.
III. Tổng kết, đánh giá
Tổng kết lại, chúng tôi cho rằng với việc giá PVC vẫn duy trì ở mức nền cao so với 2025, thì biên lãi của BMP sẽ bị thu hẹp lại đáng kể so với nửa đầu 2026. Ước tính, biên lãi gộp của năm 2026 sẽ vào khoảng 41%. Chúng tôi dự báo doanh nghiệp nhựa này có thể hoàn thành 100% kế hoạch năm 2026, tương đương khoảng 1.200 - 1.300 tỷ đồng lợi nhuận. Với con số này, P/E fwd vào khoảng 8,8x - 9 lần.
Với LNST nhiều khả năng đi ngang và mức định giá chưa quá hấp dẫn trong môi trường lãi suất cao như hiện tại, chúng tôi cho rằng vùng giá này đã phản ánh khá đầy đủ triển vọng của doanh nghiệp. Vùng định giá phù hợp cho BMP trong năm 2026 vào khoảng 130k - 140k/cổ phiếu.
———-Team LTBNM tổng hợp và phân tích ————-