Bỏ 100 tỷ trái phiếu để sở hữu 9000 tỷ cổ phiếu: lãnh đạo dmx trúng số?

Đọc tờ trình ĐHĐCĐ bất thường ngày 29/10 của Điện Máy Xanh, mình thấy có một nội dung khá đáng bàn: phương án phát hành 100 tỷ đồng trái phiếu kèm chứng quyền cho 15 lãnh đạo và cán bộ quản lý chủ chốt.

Điểm gây chú ý là số chứng quyền có thể cho phép mua tối đa 126,7 triệu cổ phiếu DMX, với giá thực hiện ban đầu 74.000 đồng/cổ phiếu. Tính ra, giá trị thực hiện toàn bộ quyền mua lên tới khoảng 9.376 tỷ đồng .
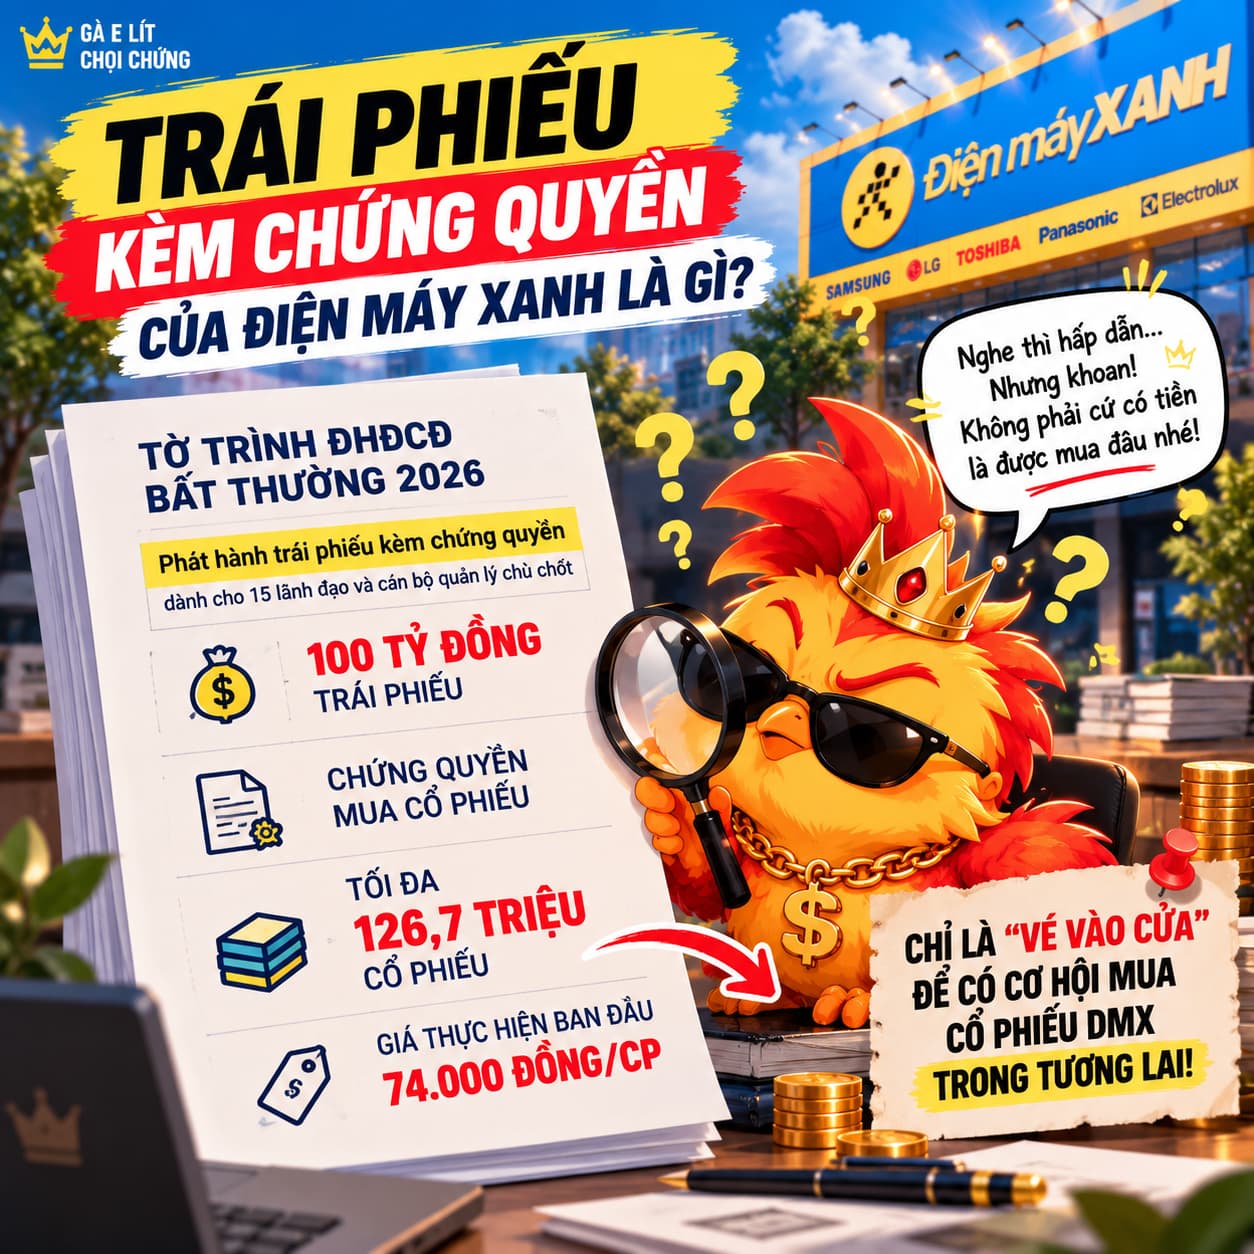
Thoạt nhìn, nhiều người có thể nghĩ ban lãnh đạo chỉ bỏ 100 tỷ để nhận một khoản cổ phiếu trị giá hơn 9.000 tỷ. Nhưng thực tế có hai vấn đề cần phân biệt.

Thứ nhất, 100 tỷ là tiền mua trái phiếu, không phải tiền mua cổ phiếu. Khi thực hiện chứng quyền, người sở hữu vẫn phải thanh toán tiền mua cổ phiếu theo mức giá được quy định.

Thứ hai, quyền mua không tự động được mở khóa. Chương trình gắn với các KPI về lợi nhuận sau thuế và mức tăng giá cổ phiếu DMX so với VN30 trong giai đoạn 2026–2030.

Ví dụ, nếu một doanh nghiệp duy trì tăng trưởng lợi nhuận 20%/năm trong 5 năm liên tục, quy mô lợi nhuận cuối kỳ sẽ gấp khoảng 2,49 lần ban đầu.
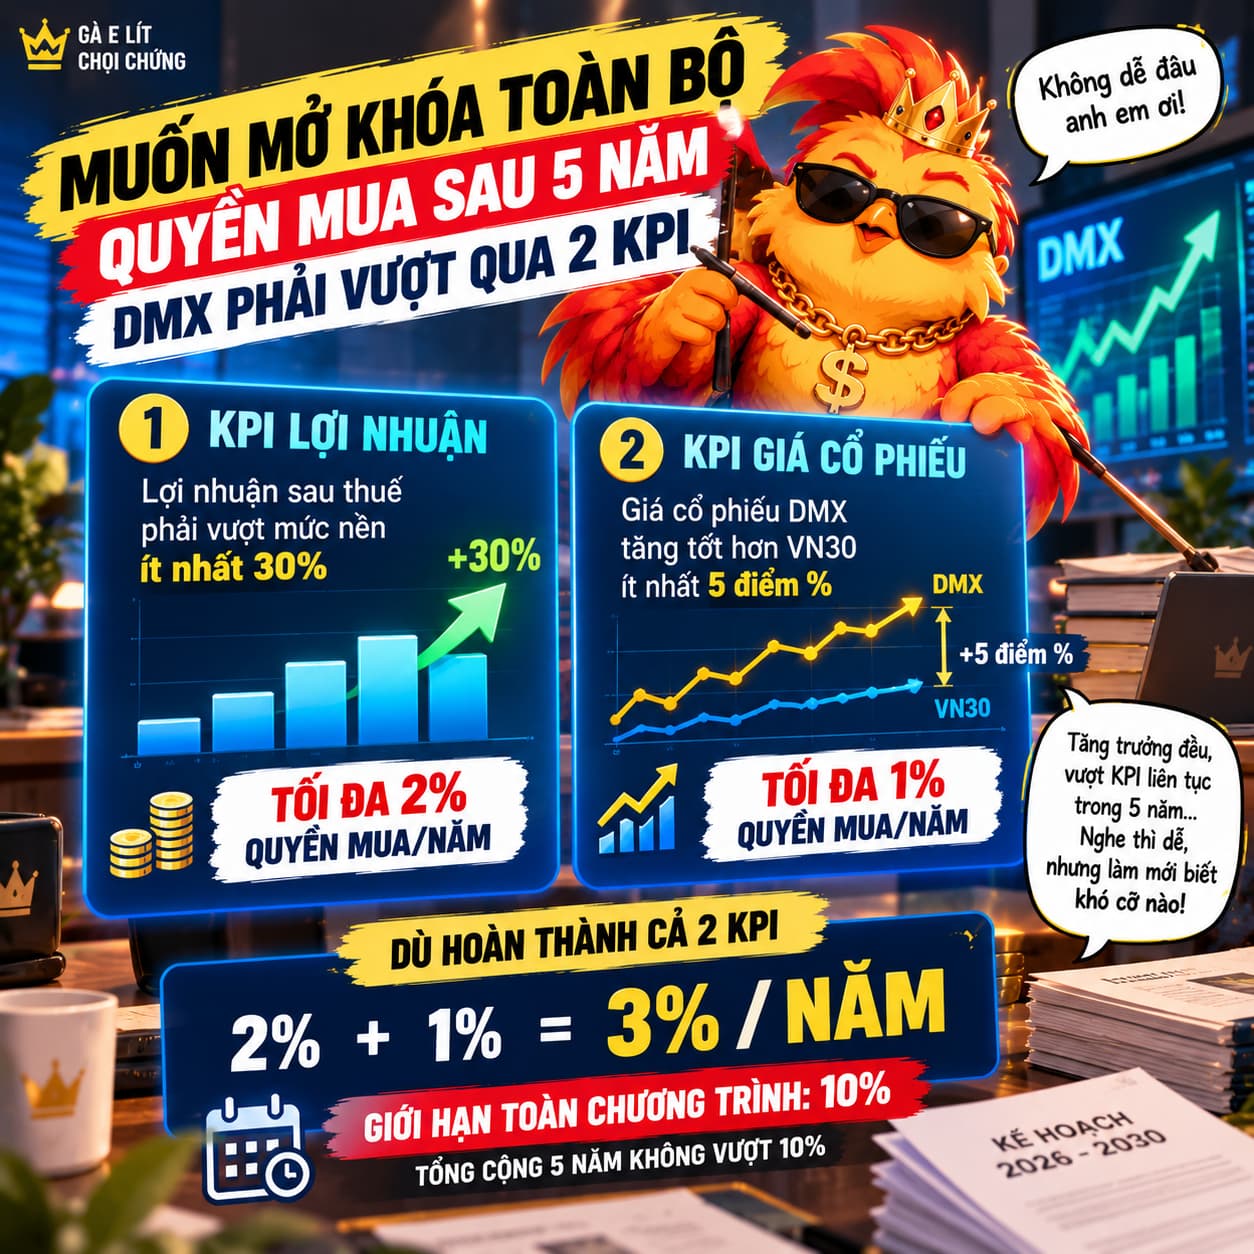
Với DMX, đây là bài toán đáng quan tâm vì doanh nghiệp đã có vị thế lớn trong thị trường bán lẻ điện máy. Khi quy mô càng lớn, việc duy trì tăng trưởng cao càng đòi hỏi nhiều hơn từ hiệu quả vận hành, biên lợi nhuận và các động lực kinh doanh mới.

Ở góc độ cổ đông, mình thấy chương trình này có cả mặt tích cực lẫn vấn đề cần theo dõi.

Mặt tích cực là lợi ích của ban lãnh đạo được gắn với kết quả kinh doanh và hiệu suất cổ phiếu trong dài hạn. Nếu các mục tiêu thực sự đủ thách thức, cơ chế này có thể tạo động lực cho đội ngũ điều hành.

Ngược lại, cổ đông cũng cần đánh giá mức độ pha loãng tiềm năng, giá thực hiện chứng quyền, cách xác định KPI và lợi ích thực tế mang lại cho cổ đông hiện hữu .

Một điểm nữa là giá cổ phiếu còn chịu ảnh hưởng từ thị trường. Do đó, hoàn thành KPI kinh doanh chưa chắc đồng nghĩa với việc hoàn thành KPI giá cổ phiếu.

Theo mọi người, cơ chế trái phiếu kèm chứng quyền như thế này có thực sự giúp đồng nhất lợi ích giữa ban lãnh đạo và cổ đông không? Hay cần những điều kiện chặt chẽ hơn để đảm bảo hiệu quả?

Thông tin dựa trên phương án đề xuất trình ĐHĐCĐ bất thường năm 2026. Ví dụ tăng trưởng 20%/năm chỉ nhằm minh họa lãi kép, không phải dự báo lợi nhuận của DMX.

XEM VIDEO MINH HOẠ Ở LINK: Redirecting...

DMX: Lợi nhuận quý III tăng hơn gấp đôi, điểm đáng chú ý nằm ở biên lợi nhuận

CTCP Đầu tư Điện máy Xanh (DMX) tiếp tục duy trì tốc độ tăng trưởng cao trong quý III/2026, nhưng điều đáng chú ý không chỉ nằm ở doanh thu. Doanh thu tăng 22% so với cùng kỳ, trong khi lợi nhuận sau thuế tăng tới 105%, cho thấy phần lớn cải thiện đến từ khả năng mở rộng biên lợi nhuận và hiệu quả hoạt động tốt hơn. Đây cũng là yếu tố quan trọng nhất để đánh giá liệu đà tăng trưởng của DMX có thể tiếp tục trong quý cuối năm hay không.

Quý III, DMX ghi nhận 34.180 tỷ đồng doanh thu thuần và 2.825 tỷ đồng lợi nhuận sau thuế. Dù doanh thu chỉ tăng 4% so với quý trước do đã qua cao điểm tiêu thụ máy lạnh mùa hè, lợi nhuận vẫn tăng thêm 6%. Đáng chú ý hơn, biên lợi nhuận gộp đạt 20,4%, cao hơn đáng kể mức 16,7% cùng kỳ năm trước. Biên lợi nhuận ròng cũng tăng từ 4,9% lên 8,3%.

Điểm này cho thấy tăng trưởng lợi nhuận của DMX không chủ yếu đến từ các khoản tài chính bất thường. Lợi nhuận từ hoạt động kinh doanh quý III tăng 105% so với cùng kỳ, tương đương tốc độ tăng của lợi nhuận sau thuế và nhanh hơn mức tăng 82% của thu nhập tài chính ròng. Nói cách khác, phần cải thiện chính vẫn đến từ hoạt động bán lẻ cốt lõi.

Động lực doanh thu cũng khá đồng đều. Trong 9 tháng, doanh thu nhóm điện thoại Apple tăng 50%, Android tăng 20%, laptop tăng 30% và phụ kiện tăng 30%. Riêng quý III, doanh thu nhóm công nghệ thông tin tăng 37% so với cùng kỳ. Đây là nhóm đóng góp khoảng 55% doanh thu của DMX nếu không tính mảng dịch vụ kỹ thuật.

Ở nhóm điện máy, doanh thu máy lạnh 9 tháng tăng 50%, điện máy gia dụng tăng 30%, trong đó tủ lạnh và máy giặt cùng tăng khoảng 25%. Tuy nhiên tốc độ tăng trưởng máy lạnh đã giảm so với nửa đầu năm, phù hợp với yếu tố mùa vụ. Quý III, doanh thu điện máy tăng 14%, thấp hơn đáng kể nhóm công nghệ thông tin.

Một điểm đáng chú ý khác là DMX đang mở rộng nguồn thu ngoài mô hình bán hàng truyền thống. Doanh thu trực tuyến và ứng dụng đạt 14.361 tỷ đồng trong 9 tháng, tăng 37% và chiếm khoảng 14% doanh thu; riêng quý III tăng 43% so với cùng kỳ. Doanh số bán hàng trả góp cũng tăng 50%, đưa tỷ trọng trả góp lên 38% doanh thu từ mức 33% cùng kỳ năm trước.

Như vậy, câu chuyện của DMX đang dần chuyển từ tăng trưởng nhờ sức mua phục hồi sang tăng trưởng nhờ đồng thời cải thiện doanh thu, cơ cấu bán hàng và biên lợi nhuận.

Quý IV có cơ sở tiếp tục tích cực khi nhóm công nghệ thông tin bước vào mùa ra mắt sản phẩm mới và cao điểm mua sắm cuối năm. Sau 9 tháng, doanh thu và lợi nhuận sau thuế đã lần lượt hoàn thành khoảng 75% và 76% kế hoạch dự phóng cả năm, trong khi biên lợi nhuận hoạt động 9 tháng đạt 8,8%, cao hơn mức 5,8% cùng kỳ.

Tuy nhiên, hai biến số cần thận trọng là chi phí đầu vào và tốc độ mở rộng. Giá chip nhớ vẫn ở mức cao, trong khi EraBlue tại Indonesia đang tăng tốc mở cửa hàng nhưng tăng trưởng doanh thu trên cùng cửa hàng đã giảm từ 25% trong quý I xuống 13% sau 9 tháng. Mạng lưới EraBlue đã tăng lên 337 cửa hàng sau khi mở thêm 76 điểm bán chỉ trong quý III, vì vậy hiệu quả của các cửa hàng mới sẽ ngày càng quan trọng hơn tốc độ mở rộng đơn thuần.

Tổng thể, điểm đáng chú ý nhất của DMX hiện không phải doanh thu tăng 22%, mà là lợi nhuận tăng hơn gấp đôi nhờ biên lợi nhuận cải thiện mạnh và hoạt động cốt lõi vẫn đóng vai trò chủ đạo. Nếu sức mua cuối năm duy trì tốt và biên lợi nhuận không bị thu hẹp bởi chi phí hàng hóa, DMX vẫn có cơ sở giữ được đà tăng trưởng trong quý IV.

Bài viết đã làm rõ động lực chính của DMX, nhưng để đánh giá đầy đủ hơn vẫn cần đặt triển vọng tăng trưởng, khả năng duy trì biên lợi nhuận và rủi ro từ quá trình mở rộng vào cùng một bức tranh.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của DMX có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.

DMX: Doanh thu tăng 28%, động lực nào sẽ dẫn dắt tăng trưởng năm 2027?

CTCP Đầu tư Điện máy Xanh (DMX) đang cho thấy sức tăng trưởng đáng chú ý khi doanh thu tháng 10 đạt mức cao nhất từ đầu năm, trong khi hoạt động kinh doanh tại các cửa hàng hiện hữu tiếp tục cải thiện mạnh. Tuy nhiên, câu hỏi quan trọng không chỉ là doanh thu có thể tăng bao nhiêu, mà còn là liệu tốc độ tăng trưởng này có chuyển hóa thành lợi nhuận bền vững trong năm 2027 hay không.

Tháng 10/2026, DMX ghi nhận doanh thu hơn 12.800 tỷ đồng, tăng 4% so với tháng trước. Lũy kế 10 tháng, doanh thu đạt 112.600 tỷ đồng, tăng 28% so với cùng kỳ và tương đương 85% mức dự phóng cả năm là 132.900 tỷ đồng. Đáng chú ý, doanh thu cửa hàng hiện hữu tăng 29%, cho thấy tăng trưởng không đơn thuần đến từ việc mở rộng mạng lưới mà còn nhờ khả năng bán hàng tốt hơn tại các điểm kinh doanh đang hoạt động.

Động lực tăng trưởng xuất hiện ở hầu hết ngành hàng chủ lực. Doanh thu điện thoại Apple tăng 50%, điện thoại Android tăng 20%, trong khi laptop và phụ kiện cùng tăng 30%. Ở nhóm điện máy, máy lạnh tăng 50%, hàng gia dụng tăng 30%, tủ lạnh tăng 25% và máy giặt tăng 20%. Sự cải thiện đồng đều này cho thấy sức mua đang phục hồi trên nhiều nhóm sản phẩm, thay vì phụ thuộc vào một ngành hàng riêng lẻ.

Một yếu tố đáng chú ý khác là hoạt động bán hàng trả chậm. Doanh thu từ hình thức này tăng 52%, chiếm 39% tổng doanh thu DMX, so với mức 33% cùng kỳ. Việc mở rộng khả năng mua sắm trả chậm có thể hỗ trợ sức mua và gia tăng doanh số, đặc biệt với những sản phẩm có giá trị cao. Tuy nhiên, tăng tỷ trọng bán trả chậm chưa đồng nghĩa lợi nhuận cải thiện tương ứng, bởi hiệu quả còn phụ thuộc vào chi phí tài chính, chính sách hỗ trợ và biên lợi nhuận thực tế.

Trong khi hoạt động trong nước duy trì tăng trưởng tích cực, EraBlue tại Indonesia đang trở thành động lực mở rộng đáng chú ý cho giai đoạn tiếp theo.

Sau 10 tháng, EraBlue đạt doanh thu 202 triệu USD, tăng 85% so với cùng kỳ nếu tính bằng đồng rupiah Indonesia. Chuỗi hiện vận hành 369 cửa hàng, tăng 188 cửa hàng từ đầu năm và đã vượt quy mô dự phóng cuối năm 2026. Đáng chú ý, doanh thu cửa hàng hiện hữu vẫn tăng 12%, cho thấy tăng trưởng không hoàn toàn phụ thuộc vào số lượng cửa hàng mới.

Với mục tiêu đạt 500 cửa hàng vào cuối năm 2027, EraBlue còn dư địa mở rộng đáng kể. Tuy nhiên, tốc độ gia tăng cửa hàng cũng kéo theo nhu cầu đầu tư và chi phí vận hành. Vì vậy, khả năng duy trì hiệu quả kinh doanh khi mở rộng quy mô sẽ quyết định mức đóng góp thực tế của EraBlue vào lợi nhuận.

Bước sang hai tháng cuối năm 2026, DMX cần ghi nhận thêm khoảng 20.300 tỷ đồng doanh thu để đạt mức dự phóng cả năm. Bình quân mỗi tháng chỉ cần khoảng 10.150 tỷ đồng, thấp hơn doanh thu tháng 10. Đây là cơ sở tích cực, dù kết quả vẫn phụ thuộc diễn biến sức mua và tính mùa vụ.

Nhìn sang năm 2027, câu chuyện đáng quan tâm nhất của DMX là khả năng duy trì tăng trưởng doanh thu cửa hàng hiện hữu tại Việt Nam, đồng thời mở rộng EraBlue mà không đánh đổi quá nhiều về biên lợi nhuận và dòng tiền.

Như vậy, DMX đang có nền tảng tăng trưởng doanh thu tương đối vững, nhưng để đánh giá đầy đủ tiềm năng đầu tư, cần thêm bằng chứng về khả năng chuyển tăng trưởng doanh số thành lợi nhuận và dòng tiền thực tế. Đây cũng là những yếu tố quan trọng khi xác định mức định giá phù hợp cho cổ phiếu.

Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của DMX có thể vào trang tiểu sử để xem phân tích chi tiết.