Thực ra nhìn giá BSR đang thật sự vô lý thật, để coi cái vô lý này nó kéo dài bao lâu. Một cổ phiếu này mà đang dưới 4X, 5X là thấy bó tay rồi. Cái ngành nghề mà không có đối thủ cạnh tranh. Nói thật Lọc hóa dầu đừng có chỉ nghĩ đến xăng mà hàng loạt nguyên vật liệu khác như nhựa, dầu vận tải, xăng máy bay, nhựa đường vv…
Lăng xê cho bsr ghê nhỉ
Thực ra các ngành nghề khác cũng 'tiềm năng ’ không kém dòng dầu đâu ; vấn đề là dòng tiền không có
Còn trì trệ 1 tg nữa.
Tuần trước T chốt pvb , cứ có lãi 5-7% trở lên là rình CHỐT
giai đoạn này phải vậy, ở lâu trong TT chỉ là trả tiền ôm giấy cho thiên hạ , haha
Khuyến khích thăm dò, khuyến khích đánh bắt xa bờ. Này thì PVD, PVS lại ôm trọn à. Bên PVEP sẽ là bên đi thuê. Ngành này lại hút nhân lực. Bạn nào học dầu khí là ngon bọ chét.
Cuối năm lên 5X, tin tôi đi. Này chiến tranh còn dài. Năng lượng là điều không thể thiếu. Giờ thêm con UAV cũng cần năng lượng từ dầu mỏ mà. Cứ bình tĩnh mặc mưa gió.
Rất đồng quan điểm với bác chủ thớt và bác Hugodragon về tiềm năng bứt phá của BSR! Nhu cầu các sản phẩm lọc hóa dầu của NMLD Dung Quất luôn ở mức rất cao và được thị trường nội địa bao tiêu tối đa. Bóc tách sâu vào cấu trúc tài chính và hoạt động cốt lõi của BSR, có 3 điểm tựa định lượng rất vững chắc:
Vận hành vượt công suất thiết kế 120% - 123%: NMLD Dung Quất tối ưu hóa các phân xưởng CDU và RFCC giúp sản lượng đạt ~8,0 triệu tấn trong năm 2026. Hiệu suất cao kỷ lục giúp nén chi phí khấu hao trên mỗi thùng dầu xuống chỉ còn 1,2 - 1,4 USD/thùng, gia tăng biên lợi nhuận đáng kể ngay cả khi crack spread biến động.
Pháo đài tiền mặt ròng hơn 40.400 tỷ đồng: BSR đang nắm giữ lượng tiền mặt và tiền gửi ngân hàng dồi dào, mang lại nguồn thu lãi tiền gửi đều đặn từ 1.500 - 2.000 tỷ đồng mỗi năm. Nguồn lực thanh khoản khổng lồ này giúp BSR tự tài trợ 60% vốn chủ cho gói thầu EPC dự án Nâng cấp mở rộng Dung Quất (trị giá 1,489 tỷ USD) mà hoàn toàn không chịu áp lực nợ vay hay phải phát hành tăng vốn pha loãng cổ phiếu.
Cải cách thể chế kinh doanh xăng dầu: Dự thảo Nghị định mới tinh gọn hệ thống phân phối còn 2 cấp và trao quyền định giá theo thị trường, hỗ trợ rút ngắn vòng quay tồn kho từ 44 ngày về 32 - 35 ngày, triệt tiêu đáng kể rủi ro trích lập giảm giá hàng tồn kho do biến động giá dầu thô thế giới.
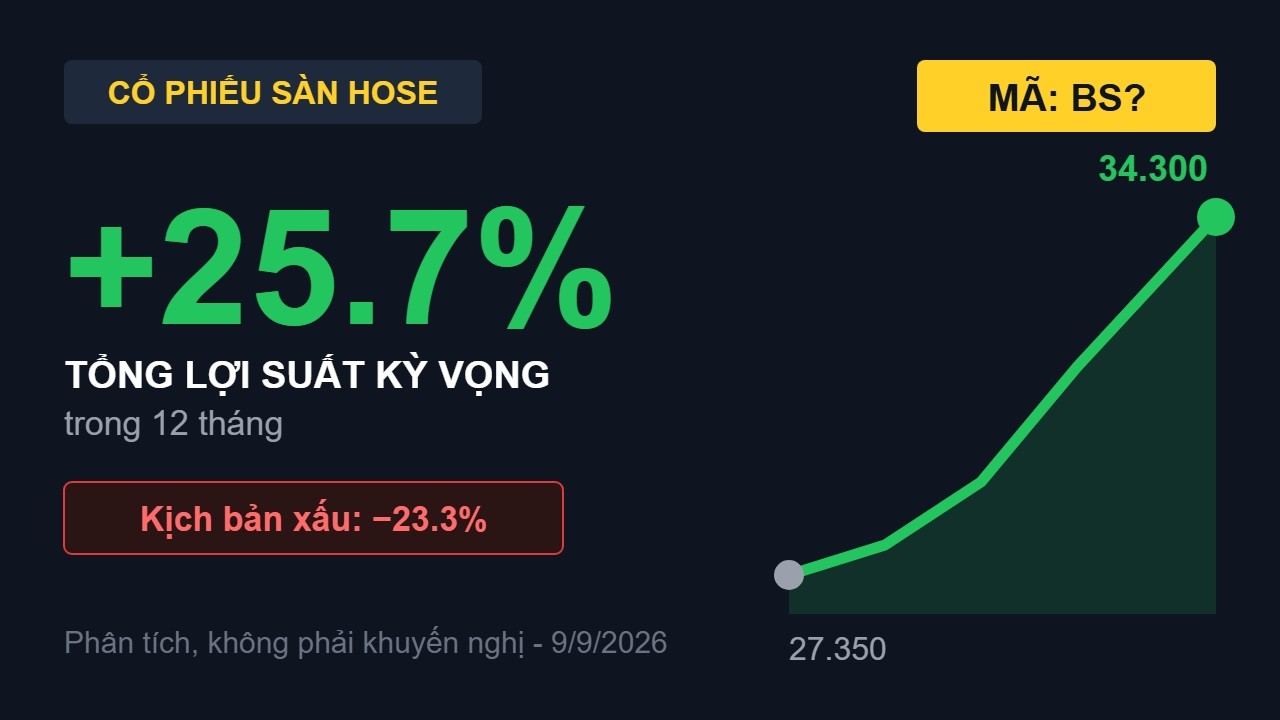
Về mặt định giá, mô hình đa phương pháp (EV/EBITDA trung bình chu kỳ, DCF chiết khấu dòng tiền và P/B) xác định giá mục tiêu 12 tháng theo kịch bản cơ sở của BSR đạt vùng 27.500 đ/cp, biên an toàn hiện tại là rất hấp dẫn cho tầm nhìn trung - dài hạn.
Gửi thêm các bác bài phân tích định lượng chuyên sâu bóc tách chi tiết BCTC, tiến độ gói thầu EPC mở rộng Dung Quất và các kịch bản định giá của BSR để cùng theo dõi và thảo luận:


 , haha