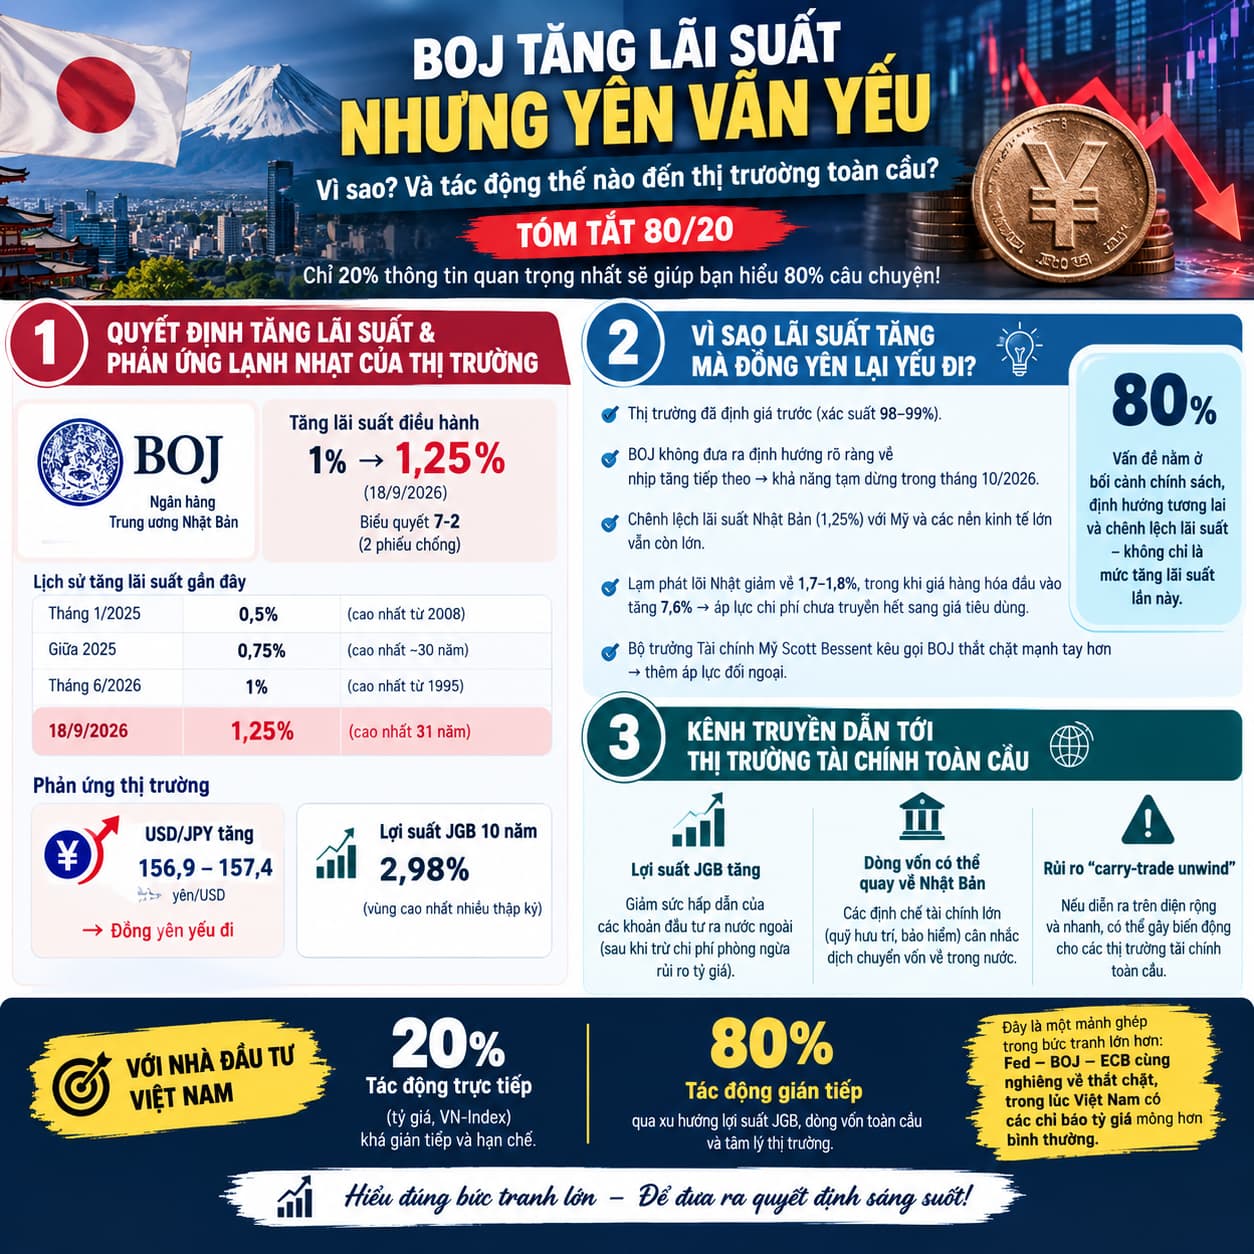
Ngày 18/9/2026, Ngân hàng Trung ương Nhật Bản (BOJ) chính thức nâng lãi suất điều hành từ 1% lên 1,25% - mức cao nhất kể từ năm 1995, tương đương 31 năm. Đây là lần tăng thứ hai chỉ trong vòng ba tháng (sau đợt tăng tháng 6/2026), đánh dấu nhịp thắt chặt nhanh nhất của BOJ kể từ năm 1990. Điều đáng chú ý không nằm ở bản thân quyết định - vốn đã được thị trường định giá trước với xác suất 98-99% - mà ở phản ứng ngược chiều của thị trường ngay sau đó: thay vì mạnh lên như logic thông thường khi lãi suất tăng, đồng yên lại yếu đi, còn lợi suất trái phiếu chính phủ Nhật (JGB) tiếp tục neo ở vùng cao nhiều thập kỷ.
Với nhà đầu tư Việt Nam, sự kiện này đáng quan tâm không phải vì tác động trực tiếp và tức thời lên VN-Index hay tỷ giá USD/VND - mối liên hệ đó khá gián tiếp - mà vì nó là một mảnh ghép trong bức tranh lớn hơn: ba ngân hàng trung ương lớn (Fed, BOJ, và ở mức độ thấp hơn là ECB) cùng lúc nghiêng về hướng thắt chặt, đúng vào giai đoạn các chỉ báo đệm tỷ giá của Việt Nam đang mỏng hơn bình thường. Bài viết dưới đây phân tích cơ chế truyền dẫn cụ thể và mức độ liên quan thực sự tới thị trường trong nước, dựa trên dữ liệu công khai đã được trích nguồn.
1. Quyết Định Tăng Lãi Suất Và Phản Ứng Lạnh Nhạt Của Thị Trường
BOJ tăng lãi suất trong cuộc họp 17-18/9/2026 với tỷ lệ biểu quyết 7-2, hai thành viên hội đồng bỏ phiếu phản đối. Theo Reuters (qua AOL), giới phân tích xem đây là một tín hiệu bất ngờ vì cả hai thành viên phản đối đều do Thủ tướng Sanae Takaichi bổ nhiệm, cho thấy áp lực chính trị trong nước vẫn nghiêng về hướng thận trọng với việc thắt chặt quá nhanh. Ngay sau quyết định, tỷ giá USD/JPY không giảm (đồng yên không mạnh lên) mà tăng lên vùng 156,9-157,4 yên/USD, tức đồng yên yếu đi - một phản ứng bị chuyên gia ngoại hối Ray Attrill mô tả là “underwhelmed” (thị trường thất vọng, thấp hơn kỳ vọng).
Nguyên nhân chính được các nhà phân tích chỉ ra là BOJ không đưa ra định hướng rõ ràng về nhịp tăng lãi suất tiếp theo trong phần tuyên bố, cộng với việc xuất hiện hai phiếu chống khiến thị trường nghiêng về khả năng BOJ sẽ tạm dừng, chưa tăng tiếp trong cuộc họp tháng 10/2026. Trong khi đó, lợi suất TPCP Nhật kỳ hạn 10 năm vẫn giữ quanh 2,98% (theo Trading Economics, cập nhật ngày 18/9), vùng cao nhất trong nhiều thập kỷ, phản ánh áp lực chi phí vay vốn của Chính phủ Nhật tiếp tục tăng bất chấp đồng yên không tăng theo.
| Thời điểm | Lãi suất điều hành BOJ | Ghi chú |
|---|---|---|
| Tháng 1/2025 | 0,5% | Cao nhất kể từ 2008 |
| Giữa 2025 | 0,75% | Cao nhất khoảng 30 năm tại thời điểm đó |
| Tháng 6/2026 | 1% | Cao nhất kể từ 1995 |
| 18/9/2026 | 1,25% | Cao nhất 31 năm, biểu quyết 7-2, nhịp tăng nhanh nhất kể từ 1990 |
2. Vì Sao Lãi Suất Tăng Mà Đồng Yên Lại Yếu Đi
Đây là điểm dễ hiểu nhầm nhất trong tin này. Về lý thuyết, lãi suất tăng thường làm đồng tiền mạnh lên do dòng vốn tìm đến lợi suất cao hơn. Nhưng phản ứng tỷ giá phụ thuộc vào việc mức tăng đó có vượt kỳ vọng thị trường đã định giá trước hay không, và quan trọng hơn là định hướng chính sách phía trước. Khi BOJ không phát tín hiệu rõ ràng về việc sẽ tiếp tục tăng nhanh, trong khi chênh lệch lãi suất giữa Nhật Bản (1,25%) với Mỹ và các nền kinh tế lớn khác vẫn còn cách biệt lớn, thị trường đọc đây là một quyết định mang tính “phải làm” (đối phó lạm phát) hơn là mở đầu cho một chu kỳ thắt chặt quyết liệt.
Bối cảnh lạm phát cũng có phần mâu thuẫn: lạm phát lõi tháng 8/2026 của Nhật đã hạ về khoảng 1,7-1,8%, tiệm cận mục tiêu 2%, trong khi giá hàng hóa đầu vào doanh nghiệp (corporate goods price) lại tăng tới 7,6% so với cùng kỳ - cho thấy áp lực chi phí đầu vào chưa truyền dẫn hết sang giá tiêu dùng cuối cùng. Bộ trưởng Tài chính Mỹ Scott Bessent cũng công khai kêu gọi BOJ thắt chặt mạnh tay hơn, tạo thêm áp lực đối ngoại lên ngân hàng trung ương Nhật. Nói cách khác, quyết định lần này phản ánh một BOJ đang ở thế lưỡng nan giữa áp lực lạm phát nhập khẩu (giá dầu, tỷ giá) và áp lực chính trị trong nước muốn tăng thận trọng - chưa phải bằng chứng cho một xu hướng thắt chặt dứt khoát.
3. Kênh Truyền Dẫn Tới Thị Trường Tài Chính Toàn Cầu
Kênh truyền dẫn quan trọng hơn biến động tỷ giá một phiên nằm ở xu hướng lợi suất JGB tăng kéo dài. Nhật Bản là một trong những chủ nợ lớn nhất thế giới, với các định chế tài chính lớn (quỹ hưu trí, công ty bảo hiểm nhân thọ) nắm giữ lượng lớn trái phiếu và tài sản nước ngoài. Khi lợi suất JGB trong nước tăng, phần bù lợi suất khi đầu tư ra nước ngoài (đã trừ chi phí phòng ngừa rủi ro tỷ giá) trở nên kém hấp dẫn hơn tương đối, tạo động lực để các định chế này cân nhắc dịch chuyển một phần vốn về lại thị trường trong nước. Đây là cơ chế được giới phân tích quốc tế gọi là rủi ro “carry-trade unwind” - nếu diễn ra trên diện rộng và nhanh, có thể gây biến động cho các thị trường tài sản rủi ro toàn cầu, bao gồm cổ phiếu ở nhóm thị trường mới nổi và cận biên.
Tuy nhiên, cần phân biệt rõ: đây là một rủi ro mang tính cấu trúc, diễn ra dần theo thời gian nếu xu hướng tăng lãi suất của BOJ tiếp diễn, chứ không phải một cú sốc tức thời sau quyết định ngày 18/9. Phản ứng thị trường ngay sau tin (đồng yên yếu đi, không có biến động mạnh trên các chỉ số chứng khoán lớn) cho thấy rủi ro unwind chưa được kích hoạt ở thời điểm hiện tại.
4. Việt Nam: Đệm Tỷ Giá Đang Mỏng Hơn Bình Thường
Mối liên hệ trực tiếp giữa quyết định của BOJ với tỷ giá USD/VND là khá yếu, vì đồng yên vừa giảm giá chứ không tăng - nghĩa là áp lực tỷ giá tức thời qua kênh rổ tiền tệ tham chiếu chưa rõ ràng. Điều đáng quan tâm hơn với thị trường trong nước là bối cảnh nội tại: Việt Nam đang bước vào giai đoạn có ít dư địa hấp thụ một cú sốc dòng vốn hơn so với các năm trước.
| Chỉ báo | Số liệu | Thời điểm | Nguồn |
|---|---|---|---|
| Dự trữ ngoại hối | ~87,6 tỷ USD (~1,85 tháng nhập khẩu, dưới ngưỡng khuyến nghị 3 tháng của IMF) | Cuối tháng 6/2026 | Fili/Vietstock |
| Cán cân thương mại 6 tháng đầu năm | Nhập siêu 16,65 tỷ USD (cùng kỳ 2025 xuất siêu 7,95 tỷ USD) | Nửa đầu 2026 | Tổng cục Thống kê (qua Fili) |
| Tỷ giá USD/VND bán ra tại NHTM | Vượt 26.500 đồng, áp sát trần điều hành 26.523 đồng | 27/7/2026 | Fili/Vietstock |
Ba số liệu trên không phải hệ quả của quyết định BOJ - nguyên nhân chính là cấu trúc nhập siêu nội tại và các nghĩa vụ ngoại tệ nửa cuối năm (ước tính khoảng 3,9 tỷ USD trả nợ Chính phủ, cộng hạn mức vay thương mại nước ngoài tăng lên 6,124 tỷ USD). Nhưng khi đặt cạnh xu hướng ba ngân hàng trung ương lớn cùng nghiêng về thắt chặt (Fed vừa tăng lãi suất giữa tháng 9/2026, BOJ vừa tăng ngày 18/9, ECB duy trì mặt bằng lãi suất cao), rủi ro dòng vốn ngoại rút khỏi các thị trường mới nổi/cận biên - trong đó có Việt Nam - trở thành yếu tố khuếch đại cần theo dõi, thay vì nguyên nhân gốc. Đây là điểm cần tách bạch rõ để không suy diễn quá mức: BOJ là một yếu tố cộng hưởng tiềm năng, không phải động lực chính của áp lực tỷ giá VND hiện tại.
5. Nhóm Ngành Có Liên Hệ Trực Tiếp Với Nhật Bản
Ở chiều ngược lại, Việt Nam vẫn duy trì vị thế xuất siêu song phương với Nhật Bản, khác với bức tranh nhập siêu tổng thể. Kim ngạch thương mại hai chiều Việt Nam - Nhật Bản đạt hơn 28,3 tỷ USD trong nửa đầu năm 2026 (theo Báo Văn Hóa). Về cơ cấu, dệt may và phương tiện vận tải là hai nhóm hàng xuất khẩu chủ lực sang thị trường này trong các năm gần đây (theo số liệu hải quan được Kinh tế Chứng khoán Việt Nam tổng hợp), nên đây là nhóm ngành có độ nhạy cao nhất, theo cả hai chiều, với biến động của đồng yên trong các quý tới.
Nếu xu hướng BOJ tiếp tục tăng lãi suất trong các kỳ họp sau khiến đồng yên mạnh lên trở lại (khác với phản ứng yếu đi ngay sau quyết định lần này), đây có thể là yếu tố hỗ trợ nhẹ cho sức cạnh tranh giá của hàng hóa Việt Nam xuất sang Nhật, do hàng Việt Nam định giá bằng USD/VND sẽ tương đối rẻ hơn khi quy đổi sang yên. Ngược lại, dòng vốn FDI từ Nhật Bản vào Việt Nam - vốn tập trung nhiều ở lĩnh vực công nghiệp chế biến chế tạo - có thể chịu ảnh hưởng gián tiếp nếu chi phí vốn bằng yên của các tập đoàn Nhật tăng lên theo lãi suất trong nước họ, dù đây là kênh có độ trễ dài và khó lượng hóa ở thời điểm hiện tại.
6. Tổng Hợp
Điều đáng chú ý nhất trong sự kiện lần này không phải là con số 1,25% hay cụm từ “đỉnh 31 năm” - mà là sự lệch pha giữa hình thức và phản ứng thực tế của thị trường: một quyết định mang dáng dấp thắt chặt (lãi suất cao nhất ba thập kỷ, nhịp tăng nhanh nhất từ 1990) nhưng lại được thị trường đón nhận theo hướng nới lỏng tâm lý (đồng yên yếu đi, chưa có tín hiệu về một đợt tăng tiếp theo rõ ràng). Sự lệch pha này quan trọng vì nó cho thấy rủi ro carry-trade toàn cầu chưa bị kích hoạt ngay, nhưng cũng chưa bị loại bỏ - nó chỉ đang được dời lại, chờ tín hiệu rõ ràng hơn từ các cuộc họp tiếp theo của BOJ.
Với thị trường Việt Nam, điều này có nghĩa là tác động trực tiếp, tức thời gần như không đáng kể ở thời điểm hiện tại. Nhưng giá trị theo dõi nằm ở việc BOJ đang góp thêm một mảnh vào bức tranh lãi suất toàn cầu đồng loạt tăng, đúng lúc các chỉ báo đệm tỷ giá nội tại của Việt Nam (dự trữ ngoại hối, cán cân thương mại) đang ở vùng mỏng hơn bình thường. Đây là hai xu hướng độc lập nhưng có thể cộng hưởng nếu cả hai cùng kéo dài sang các quý tới - và là lý do nhà đầu tư nên xem đây là một yếu tố cần theo dõi định kỳ, hơn là một tin tức phản ứng ngắn hạn trong 1-2 phiên giao dịch.
Vậy các cổ phiếu liên quan đến ngành ngân hàng và bất động sản Việt Nam sẽ chịu tác động về tin này trong thời gian tới như thế nào? Cả nhà liên hệ ngay em Linh qua Zal.o 096.996.5276 để nhận ngay một bản kế hoạch về câu chuyện lãi suất toàn cầu trong thời gian tới để cả nhà có thể chủ động trong việc nắm bối cảnh bức tranh toàn cầu.
Bài viết mang tính phân tích dựa trên số liệu công khai từ báo chí trong nước và quốc tế, dữ liệu thị trường và các nguồn được trích dẫn, không phải khuyến nghị mua/bán/nắm giữ đối với bất kỳ mã cổ phiếu hay tài sản nào, không đại diện cho quan điểm chính thức hay báo cáo nghiên cứu của bất kỳ công ty chứng khoán nào. Các số liệu vĩ mô, tỷ giá nêu trong bài biến động liên tục theo thời gian và có thể đã thay đổi tại thời điểm người đọc tiếp cận bài viết. Người đọc tự chịu trách nhiệm với quyết định đầu tư của mình.
Nguồn tham khảo:
- CNBC - Bank of Japan raises interest rates to 31-year high
- Al Jazeera - Bank of Japan raises rates to 31-year high of 1.25% as inflation rises
- AOL/Reuters - Investors react to BOJ raising interest rates to 31-year high
- BigGo Finance - BOJ to raise policy rate to 1.25%, “unusual” accelerated hike
- Trading Economics - Japan Government Bond Yield
- Trading Economics - Japanese Yen / USD-JPY
- VnEconomy - Đồng yên sụt giá dù Nhật Bản tăng lãi suất cao nhất 30 năm
- Dân Trí - Phép thử cân não của Fed và BOJ: Cuộc đua lãi suất nóng trở lại
- Fili - Cấu trúc nghĩa vụ ngoại tệ nửa cuối 2026 và giới hạn dư địa điều hành tỷ giá
- Báo Văn Hóa - Việt Nam - Nhật Bản: Kim ngạch thương mại vượt 28,3 tỉ USD sau nửa đầu năm 2026
- Kinh tế Chứng khoán Việt Nam - Xuất khẩu Việt Nam sang Nhật Bản: Dệt may và phương tiện vận tải dẫn đầu