- Bức tranh mới của MSN
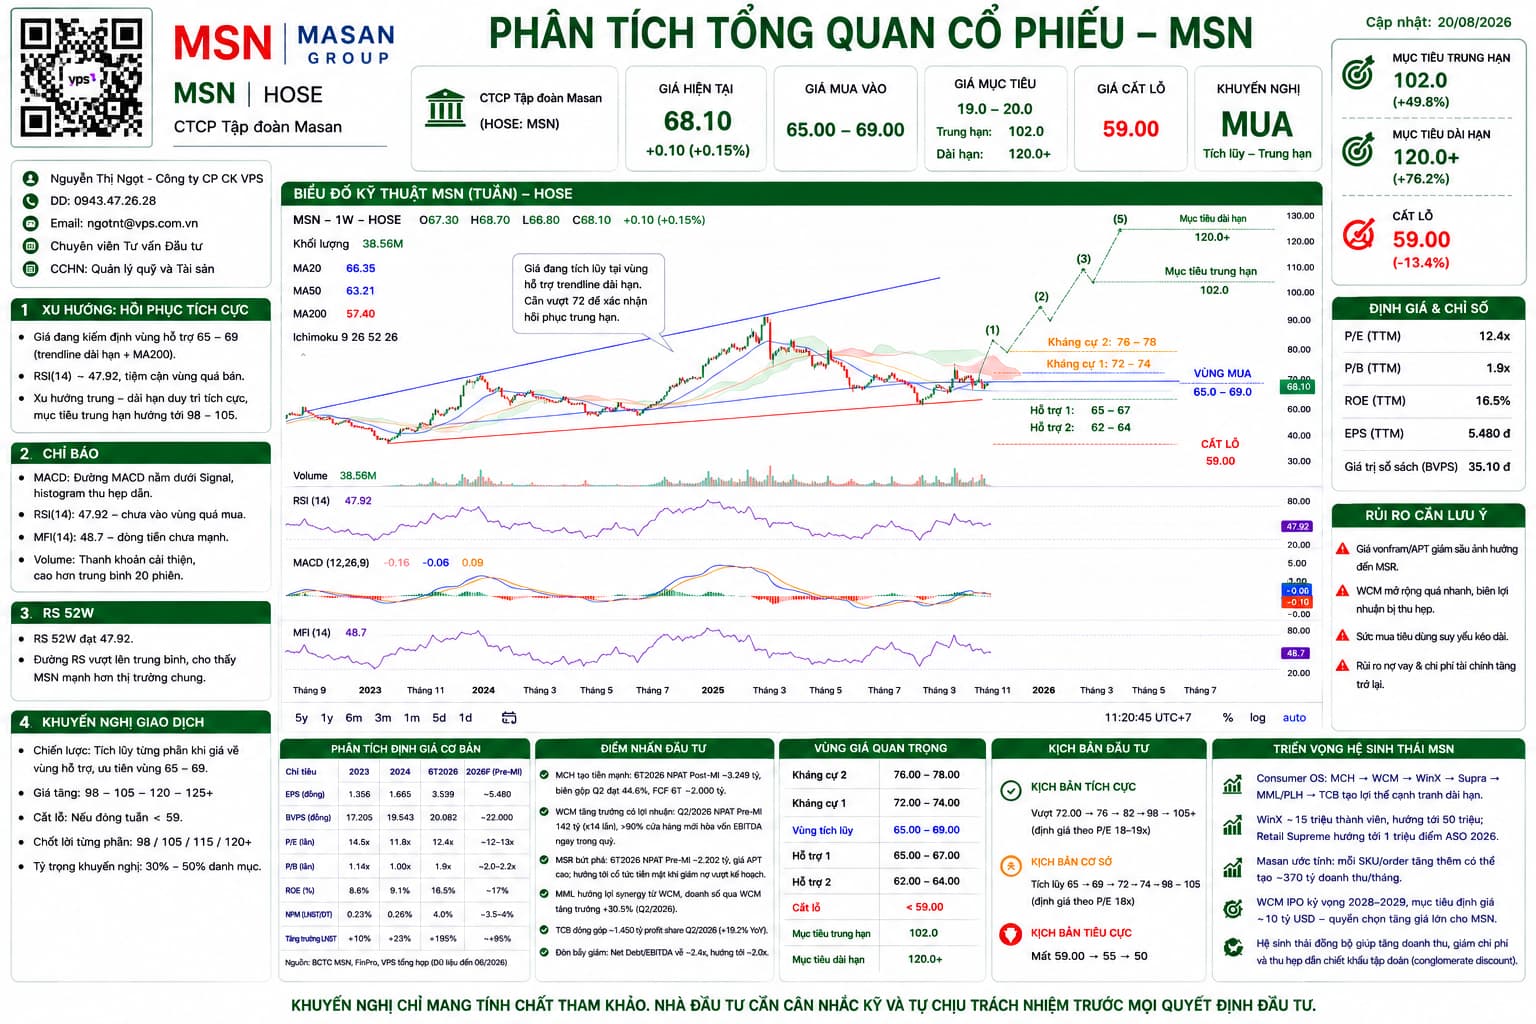
Giá đóng cửa MSN ngày 20/8/2026 là 68.100 đồng/cp, với khoảng 1,46 tỷ cổ phiếu lưu hành, tương đương vốn hóa khoảng 99.4 nghìn tỷ đồng.
Trong khi đó, kết quả 6T2026 đã thay đổi đáng kể chất lượng lợi nhuận:
MSN nâng kịch bản cao 2026 lên NPAT Pre-MI 11.500 tỷ
NPAT Post-MI khoảng 8.000 tỷ, gấp khoảng 2 lần 2025
EBITDA khoảng 23.000 tỷ
Net Debt/EBITDA giảm còn 2,4x
2. Định giá P/E: MSN đang rẻ hơn nhìn bề ngoài
Nếu MSN đạt 8.000 tỷ NPAT Post-MI:
EPS 2026 ≈ 8.000 / 1,46 = 5.480 đồng/cp
3. Nhưng SOTP mới là câu chuyện hấp dẫn nhất
Giá trị thị trường hiện tại của các tài sản MSN
Tài sản Giá trị thị trường/ước tính Tỷ lệ MSN Giá trị quy về MSN
MCH ~175.000 tỷ ~66,2% ~115.900 tỷ
TCB ~219.700 tỷ ~19,7% ~43.300 tỷ
MSR ~47.500 tỷ ~92,9% ~44.100 tỷ
MML ~9.000 tỷ ~91% ~8.300 tỷ
WCM ~45.400 tỷ* ~86% ~39.100 tỷ
PLH & khác ~4.700 tỷ — ~4.000 tỷ
- Với WCM, mức định giá thận trọng khoảng 1x doanh thu 2026, tương ứng doanh thu dự phóng khoảng 45,4 nghìn tỷ của báo cáo Shinhan; không dùng mức 10 tỷ USD IPO để tránh thổi phồng giá trị hiện tại. Shinhan trong báo cáo tháng 3/2026 cũng sử dụng SOTP và đưa giá mục tiêu MSN 105.300 đồng/cp
Tổng giá trị tài sản nhìn xuyên qua MSN
Khoảng 250.000 tỷ đồng trước nợ và chiết khấu tập đoàn.
Sau khi:
cộng tiền,
trừ nợ,
trừ lợi ích cổ đông thiểu số,
giá trị vốn chủ sở hữu theo cách tính look-through của em khoảng 193.000 tỷ đồng.
Chia cho khoảng 1,52 tỷ cổ phiếu pha loãng dùng trong SOTP:
≈ 127.000 đồng/cp trước conglomerate discount
Nếu áp dụng chiết khấu tập đoàn:
Chiết khấu Giá trị
15% ~108k
20% ~101k
25% ~95k
30% ~89k
- Điểm cực kỳ thú vị: riêng MCH đã gần bằng vốn hóa MSN
MCH hiện có vốn hóa khoảng 175 nghìn tỷ đồng.
Với tỷ lệ sở hữu khoảng 66,2%, phần giá trị MCH quy về MSN khoảng:
~116 nghìn tỷ đồng
Trong khi vốn hóa MSN chỉ khoảng:
~99–100 nghìn tỷ đồng
Nói cách khác:
Giá trị thị trường phần MSN sở hữu tại MCH hiện đã cao hơn toàn bộ vốn hóa MSN.
Mà MSN còn sở hữu:
WCM + MSR + MML + PLH + gần 20% TCB + các tài sản khác.
Đây chính là conglomerate discount cực lớn mà thị trường đang áp lên MSN.
Và đây cũng chính là nơi có thể tạo ra re-rating.
- WCM mới là “quyền chọn tăng giá” lớn nhất
WCM hiện đã đạt 5.141 cửa hàng.
Q2/2026:
Doanh thu 11.629 tỷ, +27,4%
NPAT Pre-MI 142 tỷ, gấp 14 lần
LFL minimart +12,4%
LFL supermarket +16,3%
rural minimart +26%
hơn 90% cửa hàng mới đạt EBITDA hòa vốn ngay trong quý.
Đây là sự thay đổi rất lớn:
WCM trước đây:
mở cửa hàng → tăng doanh thu → tăng nợ/lỗ
WCM hiện tại:
mở cửa hàng → tăng doanh thu → hòa vốn nhanh → tạo lợi nhuận → tự tài trợ tăng trưởng
Đây chính là operating leverage.
- Và nếu WCM IPO 10 tỷ USD?
Masan hiện đã công khai định hướng đưa WCM lên sàn Việt Nam khoảng 2028–2029, với mục tiêu định giá ít nhất khoảng 10 tỷ USD.
Nếu quy đổi khoảng 26.000 VND/USD:
10 tỷ USD ≈ 260.000 tỷ VND
Nếu MSN giữ khoảng 86%:
Giá trị phần WCM thuộc MSN ≈ 224.000 tỷ
So với mức em đang thận trọng định giá WCM khoảng 39.000 tỷ trong SOTP:
Chênh lệch ≈ 185.000 tỷ
Tương đương khoảng:
~120.000 đồng/cp MSN trước chiết khấu
 Nhưng không được cộng 120k này vào giá mục tiêu hiện tại.
- MCH: máy tạo tiền của MSN
MCH đang trở lại chu kỳ tăng trưởng rất đẹp:
6T2026:
Doanh thu 15.637 tỷ, +13,6%
NPAT Pre-MI 3.284 tỷ, +10,9%
NPAT Post-MI 3.249 tỷ, +11,6%
biên gộp Q2 lên 44,6%.
MCH còn tạo khoảng 2.000 tỷ FCF trong 6 tháng.
Và Retail Supreme hiện đã phủ khoảng 550.000 điểm bán.
Đây là thứ rất quan trọng:
MCH không chỉ tăng doanh thu; MCH đang tăng hiệu quả phân phối.
Nếu MCH duy trì tăng trưởng 11–15% và biên lợi nhuận quanh 21–22%, MSN có một cash engine rất mạnh để tài trợ cho WCM.
- MSR: từ “gánh nặng” thành catalyst
MSR là biến số khiến ta phải nâng đánh giá MSN.
Q2/2026:
NPAT Pre-MI = 1.666 tỷ
so với chỉ 6 tỷ cùng kỳ.
6T2026:
NPAT Pre-MI = 2.202 tỷ
và doanh thu 6T đạt 11.131 tỷ, tăng 270%.
Đáng chú ý hơn nữa:
MSR đã đề xuất cổ tức tiền mặt 10% cho năm 2026, khi quá trình giảm đòn bẩy vượt kế hoạch.
Nếu MSR tiếp tục tạo tiền:
MSR → cổ tức/tiền về MSN → giảm nợ → giảm chi phí tài chính → tăng lợi nhuận MSN.
Đây là vòng xoáy tích cực.
- MML: nhỏ nhưng tăng chất lượng hệ sinh thái
MML không còn là câu chuyện “nuôi heo” đơn thuần.
Nó trở thành:
Brand + Protein + WCM distribution
Q2/2026, doanh số MML qua WCM tăng 30,5%, cho thấy hệ sinh thái đang tạo synergy thật chứ không chỉ nằm trên slide chiến lược.
Khi WCM càng lớn:
MML có thêm kênh bán hàng → tăng volume → tăng utilization → tăng margin.
Ngược lại:
MML có sản phẩm tốt → WCM có private/house brand → tăng traffic & basket size.
- TCB: phần “ổn định” của MSN
Q2/2026 TCB đóng góp khoảng:
1.450 tỷ đồng profit share
cho MSN, tăng 19,2% YoY.
Đây là phần giúp MSN không hoàn toàn phụ thuộc vào FMCG hay hàng hóa.
TCB tăng trưởng tốt:
TCB → lợi nhuận ổn định → cổ tức/giá trị tài sản → hỗ trợ SOTP của MSN.
 11. Giá trị hệ sinh thái MSN thực sự nằm ở “connectivity”
Đây mới là thứ nên đưa vào phần Điểm nhấn đầu tư của báo cáo mới.
Masan đang xây:
Brand → Retail → Data → Logistics → Finance
Cụ thể:
MCH
↓ sản phẩm/brand
WCM
↓ điểm bán
WinX
↓ dữ liệu người tiêu dùng
Supra
↓ logistics
MML / PLH
↓ tăng sản phẩm & basket size
TCB
↓ tài chính
→ tạo thành Consumer Operating System.
Masan cho biết WinX hiện đã có khoảng 15 triệu thành viên, hướng tới 50 triệu; Retail Supreme hướng tới 1 triệu điểm ASO cuối 2026.
Đặc biệt, Masan ước tính mỗi SKU/order tăng thêm có thể tạo khoảng 370 tỷ đồng doanh thu mỗi tháng.
Đây là một network effect rất đáng chú ý.
Có 3 kịch bản:
 Bear case: 80–85k
Giả định:
NPAT 2026 không đạt 8.000 tỷ;
MSR giảm nhiệt;
WCM margin cải thiện chậm;
conglomerate discount duy trì cao.
 Base case: 98–105k
Giả định:
NPAT Post-MI khoảng 7.000–8.000 tỷ
WCM tiếp tục có lãi;
MCH tăng trưởng 11–15%;
MSR duy trì lợi nhuận tích cực;
Net Debt/EBITDA tiếp tục giảm;
SOTP discount khoảng 20–25%.
 Giá hợp lý : ~102.000 đồng/cp.
Mức này cũng tương đối phù hợp với báo cáo Shinhan tháng 3/2026 đặt giá mục tiêu 105.300 đồng/cp.
 Bull case: 115–125k
Nếu đồng thời xảy ra:
MSN NPAT >8.000 tỷ
MSR tiếp tục tạo lợi nhuận cao
WCM margin tăng nhanh
MCH tăng trưởng 2 chữ số
giảm nợ nhanh
thị trường bắt đầu re-rate MSN
→ MSN hoàn toàn có thể tiến vào vùng 115–125k.
Các ước tính của giới phân tích hiện cũng có biên khá rộng; TradingView tổng hợp mức thấp khoảng 87.800 và cao tới 127.800 đồng/cp
MSN đang được thị trường định giá như một conglomerate có chiết khấu cao, trong khi giá trị từng mảnh ghép đang tăng nhanh: MCH tạo tiền, WCM chuyển sang tăng trưởng có lợi nhuận, MML hưởng lợi từ hệ thống phân phối, MSR bước vào chu kỳ lợi nhuận mới và TCB cung cấp dòng lợi nhuận ổn định. Khi lợi nhuận hợp nhất tăng mạnh đồng thời đòn bẩy giảm, khả năng thu hẹp conglomerate discount sẽ trở thành động lực tái định giá MSN

 Tăng trưởng vững vàng – Giá trị dài hạn – Đâu là những động lực giúp Masan…