Các mô hình giao dịch và dấu hiệu tài chính có thể ảnh hưởng đến lợi ích cổ đông cần kiểm tra kỹ
Chào các bạn và cảm ơn admin đã phê duyêt. Các nội dung dưới đây chỉ là quan điểm cá nhân tôi, hoàn toàn không phải là kết luận về năng lực quản trị, tình hình hoạt động hoặc trách nhiệm của bất kỳ cá nhân/tổ chức nào được nhắc đến trong bài, dưới bất kỳ hình thức nào. Mục đích duy nhất chỉ là để cùng nhau học hỏi và trở thành những nhà đầu tư khôn ngoan hơn:
- Các mô hình giao dịch và dấu hiệu tài chính cần đặc biệt kiểm tra, tôi sẽ ghi thêm cả phần tự đặt câu hỏi tự trả lời vì các bạn có thể còn mơ hồ:
a. Bán lại dự án bất động sản cho công ty liên quan hoặc cá nhân với giá thấp:
- Lợi ích có thể bị chuyển từ cổ đông sang các bên liên quan
- Vừa ko phải chia lợi nhuận cho cổ đông, vừa tránh thuế vì cá nhân chịu 2% thuế TNCN
- => Câu hỏi: Vậy cổ đông không thắc mắc gì sao, khi công ty quyết định bán dự án với giá vốn và chịu lỗ trong kỳ ?
- => BLD có thể trả lời:
- “Thưa quý cổ đông, trong giai đoạn nền kinh tế biến động bất lợi, pháp lý khó khăn, lãi suất lên dẫn đến sức hấp thụ thấp, ban điều hành ưu tiên dòng tiền để công ty có thể có nguồn lực sẵn sàng thu gom quỹ đất giá rẻ sắp tới khi cần, chuẩn bị cho chu kỳ đất mới. Với tinh thần trách nhiệm cao nhất vs cổ đông và niềm tin mạnh mẽ vào sự phục hồi thị trường 1-2 năm tới, chúng tôi quyết định hy sinh lợi nhuận 1 kỳ để đạt các lợi ích dài hạn to lớn hơn cho cổ đông .”
b. Đem tiền cho vay hoặc hợp tác đầu tư với công ty liên quan, có thể là bên liên quan chính thức hoặc 1 SPV không liên quan (thường nằm ở phải thu khác ngắn hạn/dài hạn)
- => Câu hỏi: Vậy cho vay hoặc hợp tác đầu tư không đòi được thì ăn nói sao với cổ đông ?
- => Cho vay mà con nợ làm ăn thua lỗ không đòi được, hợp tác đầu tư mà thua lỗ không có lợi nhuận để chia là bình thường. Nếu khoản nợ không thể thu hồi thì trích lập dự phòng phải thu khó đòi, tất nhiên trong trường hợp đó công ty phải chịu chi phí.
c. Phát hành riêng lẻ giá thấp : Lãnh đạo có thể tay không bắt giặc, vay nóng để lấy tiền mua cổ phiếu riêng lẻ hoặc sử dụng tiền có nguồn gốc không phù hợp để tài trợ cho việc mua cổ phiếu riêng lẻ .
- Nếu có hành vi chuyển dịch tiền khỏi công ty để phục vụ việc mua cổ phiếu, có thể xuất hiện một giai đoạn kết quả kinh doanh suy giảm, thậm chí thua lỗ trong 1–2 quý (ví dụ thông qua thực hiện các giao dịch chủ động làm giảm lợi nhuận hoặc tạm hoãn triển khai các dự án biên lãi cao), vừa làm công ty lỗ và giá cổ phiếu giảm, vừa tạo điều kiện để mua cổ phiếu ở mức giá thấp.
- Khi phát hành, cá nhân hoặc bên liên quan đứng tên đóng tiền và nhận cổ phiếu; sau đó cần kiểm tra xem dòng tiền từ đợt phát hành có được chuyển ngược ra khỏi công ty thông qua các bút toán cho vay, hợp tác đầu tư, trả trước người bán, phải thu hay không.
- Tất nhiên sau khi quá trình phát hành hoàn tất, công ty có thể lại có lãi trở lại bằng cách tiếp tục triển khai các dự án biên lãi cao cao, khiến giá cổ phiếu phục hồi.
d. Phát hành cho cổ đông hiện hữu : chú ý khi lãnh đạo cũng đồng thời là cổ đông lớn. Có thể xuất hiện các cách thức làm giá vốn khi mua cổ phiếu của các đối tượng này thực chất gần bằng 0, hoặc cho dòng tiền đóng vào mua cổ phiếu rồi lại đi ra khỏi công ty quay về lại tay bên mua bằng các bút toán như ở câu C. Phương án sử dụng vốn do ĐHDCD thông qua có thể đc lãnh đạo thay đổi sau đó, và có thể không liên quan mấy đến phương án dùng vốn ban đầu. Tôi thường cộng tổng vốn tăng lên của 1 công ty trong 10 năm, và so sánh với tổng lợi nhuận làm ra trong 10 năm, nếu nó chỉ bằng nhau hoặc lợi nhuận ít hơn, đồng thời vốn tăng lên như Thánh Gióng, đây là dấu hiệu đáng để kiểm tra xem doanh nghiệp có đang phá hủy giá trị hay không ?
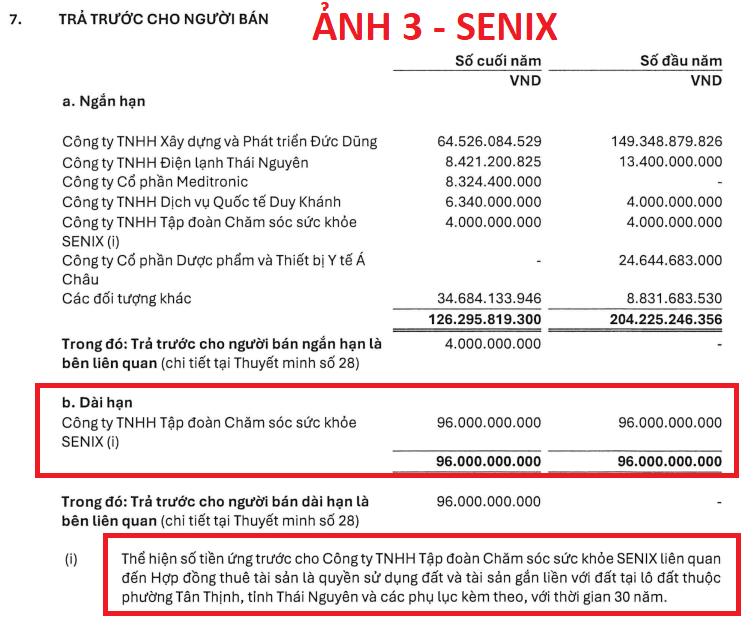
e. Ưu ái cho nhà cung cấp là công ty sân sau với giá cao có thể ép lợi nhuận suy giảm, giá cổ phiếu giảm và tạo điều kiện cho bên liên quan mua cổ phiếu ở mức thấp, đồng thời cũng giúp công ty sân sau thu 1 phần lợi ích. Sau đó, thả cho kết quả kinh doanh phục hồi mạnh trong thời gian ngắn làm giá cổ phiếu hồi phục mạnh theo. Chú ý các khoản trả trước người bán lớn bất thường, và nhất là trả trước người bán dài hạn (không có nhiều lý do để một công ty trả trước người bán trong thời gian dài, vì lý do gì mới được ?)
f. Tạm ứng cho nhân viên, cá nhân liên quan hoặc không liên quan một số tiền lớn bất thường (vài trăm, thậm chí cả nghìn tỷ), không thuyết minh rõ mục đích, không có tài sản bảo đảm, và khoản này không giảm đáng kể trong nhiều quý hoặc nhiều năm. Thông thường nằm trong phải thu khác.
g. Đem lợi nhuận kinh doanh hoặc tiền phát hành cổ phần từ cổ đông đi đầu tư, góp vốn liên tục , khoản mục góp vốn vào liên doanh, liên kết hoặc đơn vị khác thường tăng nhanh qua các năm nhưng khó kiểm tra hiệu quả kinh tế thực tế bởi vài lý do:
- Nếu doanh nghiệp đang hợp nhất (tức là liên doanh liên kết đang được trình bày bằng phương pháp vốn chủ và có thể nhìn thấy chúng đang lãi lỗ ra sao khá rõ), thì chỉ với việc bán 1 phần công ty con (vài %) có thể khiến tập đoàn không còn công ty con và thoát nghĩa vụ nộp báo cáo tài chính hợp nhất. Khi đó liên doanh liên kết được trình bày theo phương pháp giá gốc (tức là giá gốc không đổi khi công ty liên doanh liên kết kia lỗ lãi) và rất khó biết chúng đang lãi lỗ ra sao.
- Đặc biệt khi các công ty LDLK đó không bao giờ trả cổ tức, và nhất là không phải công ty niêm yết để có thể kiểm tra báo cáo tài chính công khai (trường hợp này hay gặp).
Tóm lại, khi tiền liên tục được đưa vào các khoản đầu tư nhưng hiệu quả kinh doanh và dòng tiền thu về không thể kiểm chứng, đây là một dấu hiệu cần đặt câu hỏi và kiểm tra kỹ.
- Các dấu hiệu nhà đầu tư thường đặt dấu hỏi trên báo cáo tài chính:
a. Tiền mặt và tiền gửi (đầu tư nắm giữ đến ngày đáo hạn) gọi chung là tiền: Tiền mặt về lý thường phải tăng gần cùng 1 tốc độ với tốc độ tăng trưởng kinh doanh (doanh thu, lợi nhuận), nếu doanh nghiệp vừa thu tiền phát hành tăng vốn từ cổ đông thì lại càng phải có nhiều. Nếu doanh thu lợi nhuận tăng trưởng tốt, mỗi năm lãi cả nghìn tỷ, lại còn liên tục phát hành tăng vốn cũng cả nghìn tỷ, mà tiền thường xuyên chỉ có vài chục tỷ, đó là khi cần chú ý.
· Ở các công ty tôi đặt dấu hỏi, tiền mặt lớn thường chỉ xuất hiện trong thời gian ngắn (1–2 quý) rồi không thấy nữa. Tất nhiên về logic bạn hiểu vì sao. Đây là dấu hiệu đầu tiên và rõ nhất.
b. Phải thu:
-
Đầu tiên, chú ý nếu tổng phải thu quá lớn (trên 20% tổng tài sản là lớn, trên 30% xem là quá lớn).
-
Nếu vậy, xem kỹ hơn:
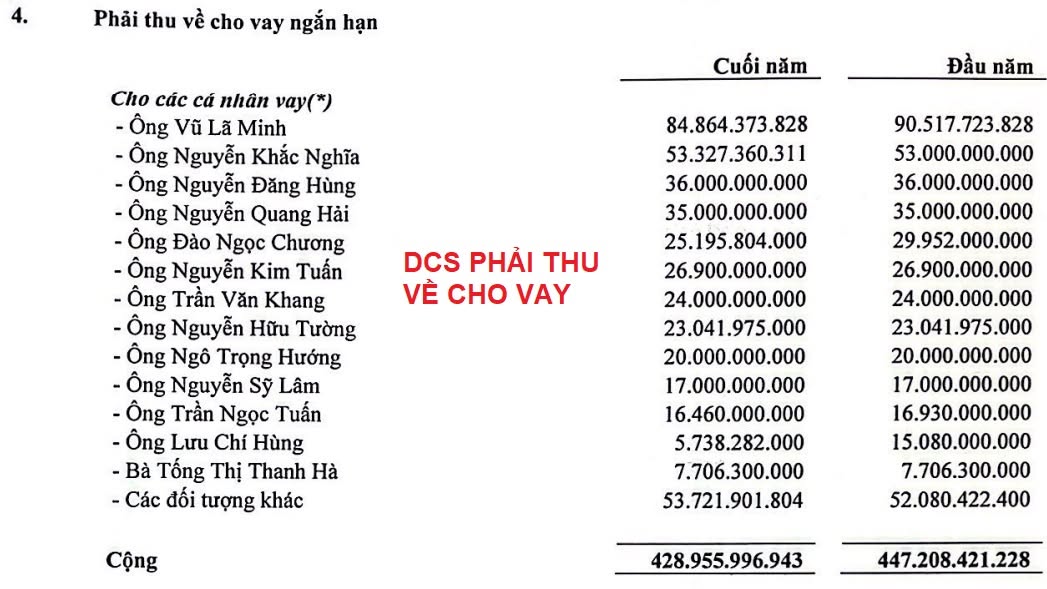
- Phải thu về cho vay : Trừ các định chế tài chính (bank, CTCK), các công ty sxkd bình thường không có chuyên môn nghiệp vụ cho vay nên cổ đông không ưu tiên việc cho tổ chức hay cá nhân khác vay. Ngoài ra, tiền phải được đầu tư vào các tài sản kinh doanh như tồn kho, phải thu khách, xây dựng cơ bản, TSCD, hoặc quỹ dự trữ để phục vụ tăng trưởng doanh thu cốt lõi, việc cho vay quá nhiều là 1 điều vô lý đặc biệt là cho cá nhân vay và không có tài sản đảm bảo, không có thuyết minh chi tiết mục đích cho vay, lãi vay thấp hơn lãi ngân hàng hoặc cho vay trên 12 tháng (dài hạn) .
- Hơn nữa, chú ý nếu ghi nhận lãi cho vay thường xuyên nhưng lãi suất không bằng tiền gửi ngân hàng, và nếu có ghi nhận lãi suất (doanh thu tài chính) thì dòng tiền thu lãi suất đó không xuất hiện trong báo cáo dòng tiền trong năm (Dòng tiền từ hoạt động đầu tư) nghĩa là cơ sở để thấy không thực thu được tiền lãi. Các khoản cho vay tồn tại trong nhiều năm nhiều tháng không thấy thu hồi, hoặc có thu hồi nhưng sau đó tiếp tục luân chuyển sang cho các đối tượng khác vay.
DCS - ĐẠI CHÂU 2021- Các khoản phải thu cho vay chiếm phần lớn tổng tài sản và phần lớn là các cá nhân (XEM ẢNH)
FLC - 2016 - Các khoản cho vay đồng loạt xuất hiện cùng 1 năm, trong đó đa số là các công ty có thể có liên hệ nào đó đến FLC theo các thông tin công bố tôi được tiếp cận, 1 số công ty mới thành lập được nửa năm, vài công ty có khả năng là chung 1 người đại diện pháp luật. (XEM ẢNH)

-
- Phải thu khác : Hợp đồng hợp tác đầu tư (bất động sản), đặc biệt chú ý khi các đối tượng nhận hợp tác đầu tư BDS là cá nhân hoặc công ty mới thành lập, vốn điều lệ 2-3 tỷ mà hợp tác đầu tư làm dự án cả nghìn tỷ, hoặc các công ty/cá nhân liên quan, và các khoản này nằm đó thời gian dài (vài năm), hoặc khoản thu hồi từ đối tượng cũ lại được tiếp tục dùng ngay để hợp tác với đối tượng mới tức là tiền không ở lại công ty quá lâu.
-
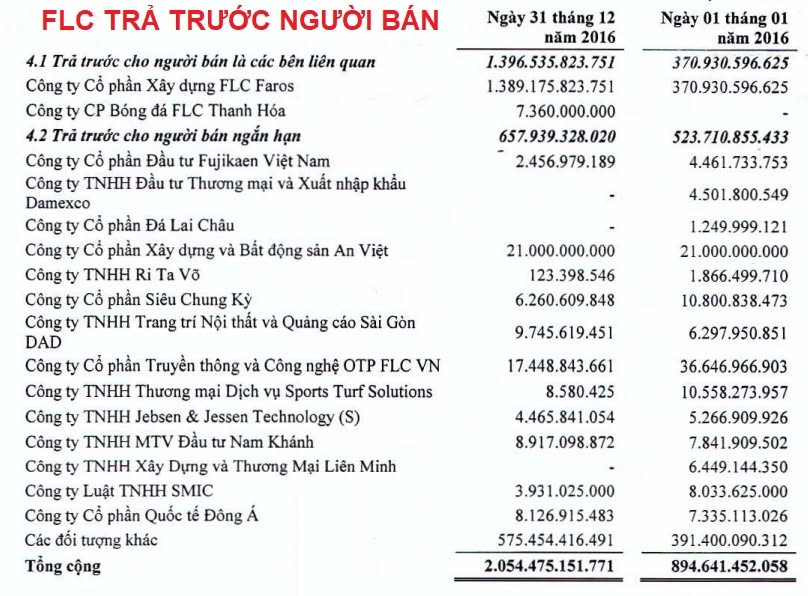
- Trả trước người bán : DN cần tận dụng vốn tối đa từ người bán, vì vậy các khoản trả trước quá lớn, nhiều hơn cả phải thu khách hàng, nếu có thì cần được kiểm tra và khoản đó ít biến động trong 1 thời gian rất dài, thậm chí số dư còn tăng lên theo thời gian trong khi công ty vẫn thiếu tiền hoặc vẫn cần vay nhiều vốn từ ngân hàng, thì cần để ý.
FLC 2016 - Trả trước cho người bán phần lớn là cho ROS và bên liên quan (XEM ẢNH)
c. Đầu tư tài chính dài hạn : DN đầu tư liên tục vào các công ty khác, đặc biệt chú ý khi vốn đầu tư là từ tăng vốn cổ đông. Tuy nhiên sau đầu tư thì cổ đông khó kiểm chứng được hiệu quả: Nếu các công ty mới được đầu tư đó lỗ hoài hoặc không lãi mấy, hoặc ghi nhận theo phương pháp giá gốc đồng thời cũng không trả cổ tức gì cả, khiến cho nhà đầu tư rất khó biết các công ty được đầu tư đó hoạt động hiệu quả đến đâu. Tóm lại, nếu tiền đầu tư đi vào và im hơi lặng tiếng ít còn thấy nhắc đến, không thấy hiệu quả nhưng công ty vẫn tiếp tục đầu tư vào các công ty tiếp theo, thì cần phải để ý.
FID – Liên tục thoái vốn/rút vốn khỏi các khoản đầu tư; dòng tiền liên quan đến các khoản đầu tư khó theo dõi, thiếu vắng cổ tức trong nhiều năm, đồng thời việc ghi nhận khoản đầu tư trên BCTC riêng theo phương pháp giá gốc khiến việc kiểm chứng hiệu quả kinh doanh của các khoản đầu tư này gặp khó khăn (XEM ẢNH)

- Theo quan điểm cá nhân của tôi, một số doanh nghiệp sau đây trong quá khứ đã có những quyết định tài chính mà tôi cho rằng chưa thực sự hợp lý hoặc khó lý giải trên cơ sở các thông tin tôi có được. Tuy nhiên, đây hoàn toàn là nhận định và quan điểm cá nhân tại thời điểm phân tích, không nhằm khẳng định, kết luận hoặc quy kết về bản chất, nguyên nhân hay tính đúng sai của các quyết định đó.
Các nhận định này không được hiểu là kết luận về tình hình hoạt động, năng lực quản trị, trách nhiệm của bất kỳ tổ chức, cá nhân nào, cũng như không phải là kết luận về bất kỳ vấn đề pháp lý nào liên quan đến các doanh nghiệp được đề cập. Người đọc cần tự thực hiện việc thẩm định, đánh giá và đưa ra quyết định đầu tư dựa trên thông tin chính thức và các nguồn thông tin phù hợp:
- GIL : Năm 2021, phát hành riêng lẻ 16.8 triệu cp giá 35,000 (1 nửa giá thị trường khi đó) tương ứng 46.67% lượng cp đang lưu hành. Thông tin công bố về tiêu chí lựa chọn nhà đầu tư chiến lược khiến tôi đặt câu hỏi về tính minh bạch và cụ thể của các tiêu chí này.
- VCR : quý 4/2020, phát hành riêng lẻ 144tr cp giá 10,000 (1 nửa giá thị trường) tương ứng gần 4 lần lượng cp đang lưu hành. Mục đích chào bán bổ sung vốn khu đô thị Cái Giá, Cát Bà. Danh sách nhà đầu tư (hầu hết là nhà đầu tư nhỏ lẻ theo thông tin tôi có) đặt cho tôi câu hỏi các nhà đầu tư này sẽ đóng góp năng lực gì cho công ty.
- DGT : 2020, phát hành 44tr cp bằng 1.6 lần lượng cp đang lưu hành, giá bằng 36% thị giá. Tờ trình phương án phát hành chỉ nêu điều kiện chỉ là “không phải cổ đông hiện hữu vì công ty ko đủ điều kiện phát hành cho cổ đông hiện hữu”. Một nhóm cổ đông công ty đã khởi kiện ra tòa, với nội dung liên quan đến trình tự triệu tập họp ĐHĐCĐ, thời điểm công bố tài liệu (chỉ công bố 1 ngày trước khai mạc) và giá chào bán cp riêng lẻ thấp hơn giá trị sổ sách. Danh sách cổ đông chiến lược được công bố (theo những gì tôi được tiếp cận) khá hạn chế về thông tin điều kiện lựa chọn nhà đầu tư là gì, năng lực cụ thể của họ là gì và sẽ đóng góp cho công ty ra sao.
- APC: 2018, phát hành 3 triệu cp riêng lẻ cho dưới 100 ndt và 6 triệu cp cho cổ đông hiện hữu vs giá 20,000, trong khi thị giá là 75,000. Sau đó vấp phải phản đối từ cổ đông, công ty hủy tờ trình và điều chỉnh giá phát hành lên 40,000. Theo thông tin được cổ đông chất vấn tại thời điểm đó, Torus Capital Investments Pte. Ltd. có vốn điều lệ 1.000 SGD, do bà Trần Hạnh Hoa sở hữu 100% và được thành lập khoảng nửa năm trước đó; những thông tin này khiến tôi đặt câu hỏi về mức độ phù hợp của nhà đầu tư chiến lược.
- JVC : 9/1/2015, chào bán cổ phiếu cho cổ đông hiện hữu 50 triệu cp thu 750 tỷ. Kế hoạch ban đầu là mua sắm thiết bị khám sức khỏe lưu động, liên kết thiết bị y tế tại các bệnh viện, trung tâm kỹ thuật cao tại các bệnh viện và tổng thầu vật tư tiêu hao.
- Sau đó, 11/2015 HDQT JVC điều chỉnh kế hoạch sử dụng vốn, dùng khoảng 235 tỷ trả nợ ngắn và dài hạn do Vietinbank cưỡng chế nợ.
- Đến 4/2016, tiền mặt và đầu tư tài chính cho thấy giảm khoảng 785 tỷ. Trong đó khoảng 403 tỷ liên quan đến ứng trước, bảo lãnh và thanh toán hộ (Phải thu khác) cho CTCP thiết bị y tế triết tôn tiên (khoảng 315 tỷ) và TNHH thương mại Hướng đông (khoảng 88 tỷ), là các công ty được cho là có liên quan đến thành viên ban giám đốc cũ hoặc người nhà. Theo thông tin được công bố, các khoản này chưa được ĐHĐCĐ phê duyệt và sau đó được trích lập 100% dự phòng phải thu khó đòi.
- 87 tỷ tạm ứng chủ yếu liên quan đến các lãnh đạo tiền nhiệm và đã được trích lập khoảng 94% dự phòng phải thu khó đòi.
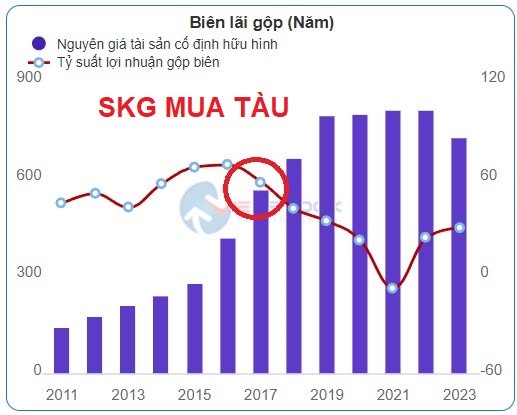
f. SKG: Tôi đặt câu hỏi về mức độ hợp lý của giá mua tài sản cố định (tàu chở khách tại Kiên Giang). Tôi chưa có đủ thông tin để xác định giá mua này có cao hơn giá trị hợp lý hay không. Sau năm 2016, biên lợi nhuận gộp giảm dần từ mức khoảng 70%, đồng thời giá trị tài sản cố định hữu hình tăng mạnh, trong đó có sự gia tăng đáng kể của tài sản là tàu. Diễn biến này khiến tôi cho rằng cần kiểm tra thêm giá mua, nguồn gốc tài sản và hiệu quả đầu tư.
SKG – Tỷ suất lợi nhuận gộp đảo chiều mạnh đi cùng với giá trị mua sắm đột biến của tài sản cố định (tàu) giai đoạn 2016 – 2017 (XEM ẢNH)
- Các dấu hiệu gợi ý về rủi ro gian lận, sai lệch báo cáo tài chính hoặc thất thoát giá trị doanh nghiệp:
- Đăng ký giao dịch hoặc niêm yết khi vừa mới thành lập, sản phẩm dịch vụ ko rõ ràng hoặc mô hình kinh doanh rất phức tạp (đa ngành đa nghề, vừa bất động sản, vừa điện mặt trời, cung cấp nước, lại cả khách sạn, du lịch và nông nghiệp…), cấu trúc tập đoàn chồng chéo nhiều công ty con, nhiều công ty liên doanh liên kết, tốc độ tăng vốn rất nhanh bằng lần (tăng vốn ảo)
- Các công ty thay máu (bị thâu tóm, thay đổi toàn bộ ban lãnh đạo), sau đó chuyển hướng sang 1 ngành khác hẳn, thường là sang đa ngành đa nghề kiểu đang từ 1 công ty công nghệ thông tin hay là công ty dệt may, bỗng sang bất động sản, năng lượng, A.I, lúa gạo (thường bộ 4 này kết hợp với nhau), rất có thể là dấu hiệu cần đặc biệt kiểm tra về mục đích tái cấu trúc và việc sử dụng tài sản của doanh nghiệp. Lý do vì sao là 4 ngành này: (1) chúng hợp thời và nghe hấp dẫn, tạo ra câu chuyện tạo kỳ vọng cho nhà đầu tư (2) Ngành lúa gạo thường là ngành bào mòn giá trị (quan điểm cá nhân), rất nhiều doanh nghiệp sau tái cấu trúc lấn sâu vào ngành này đã lâm vào khó khăn, biên lãi quá thấp, phụ thuộc vào cả nông dân và khách nước ngoài, rất ít có lợi thế cạnh tranh, nhưng được cái, đây có thể tạo ra một câu chuyện kinh doanh hấp dẫn trong ngắn hạn tuy nhiên cần được kiểm tra kỹ về tính bền vững, hiệu quả kinh tế và khả năng bảo toàn tài sản doanh nghiệp
- Liên tục phát hành tăng vốn (riêng lẻ hoặc cho cổ đông hiện hữu) với giá rẻ hơn giá thị trường. Có tiền sử giao dịch cổ phiếu có dấu hiệu không tuân thủ quy định công bố thông tin, chậm trễ công bố thông tin hoặc đưa thông tin ra rồi lại đính chính (ví dụ không mua đủ số lượng cổ phiếu đã đăng ký, chỉnh sửa phương án phát hành cổ phiếu khi bị cổ đông phản đối v.v…) nhiều lần.
- Lãnh đạo liên tục mua bán cổ phiếu, thường xuyên thể hiện mức độ quan tâm quá lớn đến cách mà phố Wall nghĩ về giá cổ phiếu.
 thấy bảo khó chứng minh việc trục lợi á bác, trước giờ đủ căn cứ tóm cũng ít lắm.