TÁI CẤU TRÚC HAY HÌNH THÀNH MỘT HỆ SINH THÁI GIA ĐÌNH?
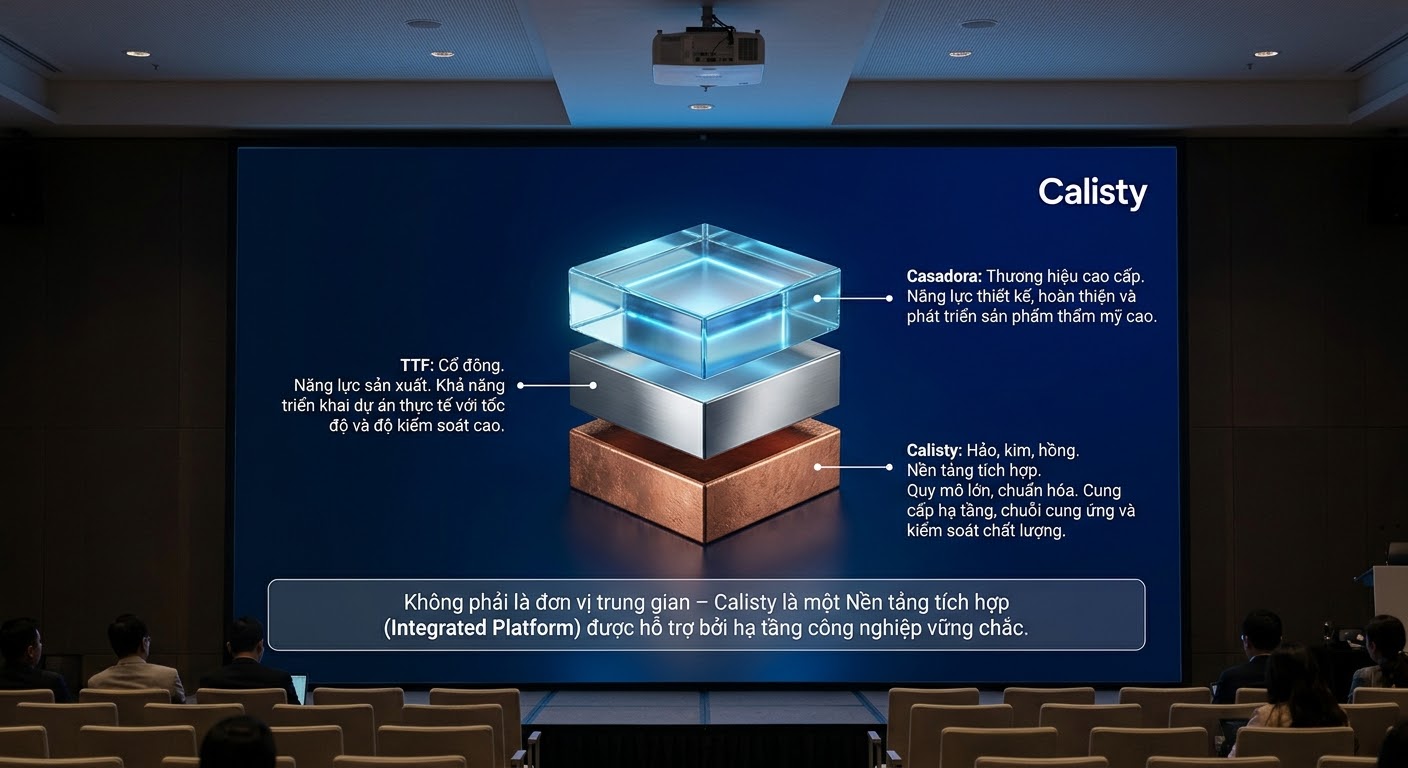
Một pháp nhân mới, 80% vốn thuộc về con gái Chủ tịch TTF, một cổ đông đồng thời giữ vị trí lãnh đạo tại Calisty và Casadora. Đây là những dữ kiện đủ để cổ đông đặt câu hỏi về cấu trúc lợi ích, nhưng liệu đã có thể gọi đây là kế hoạch “Mai hóa” TTF?
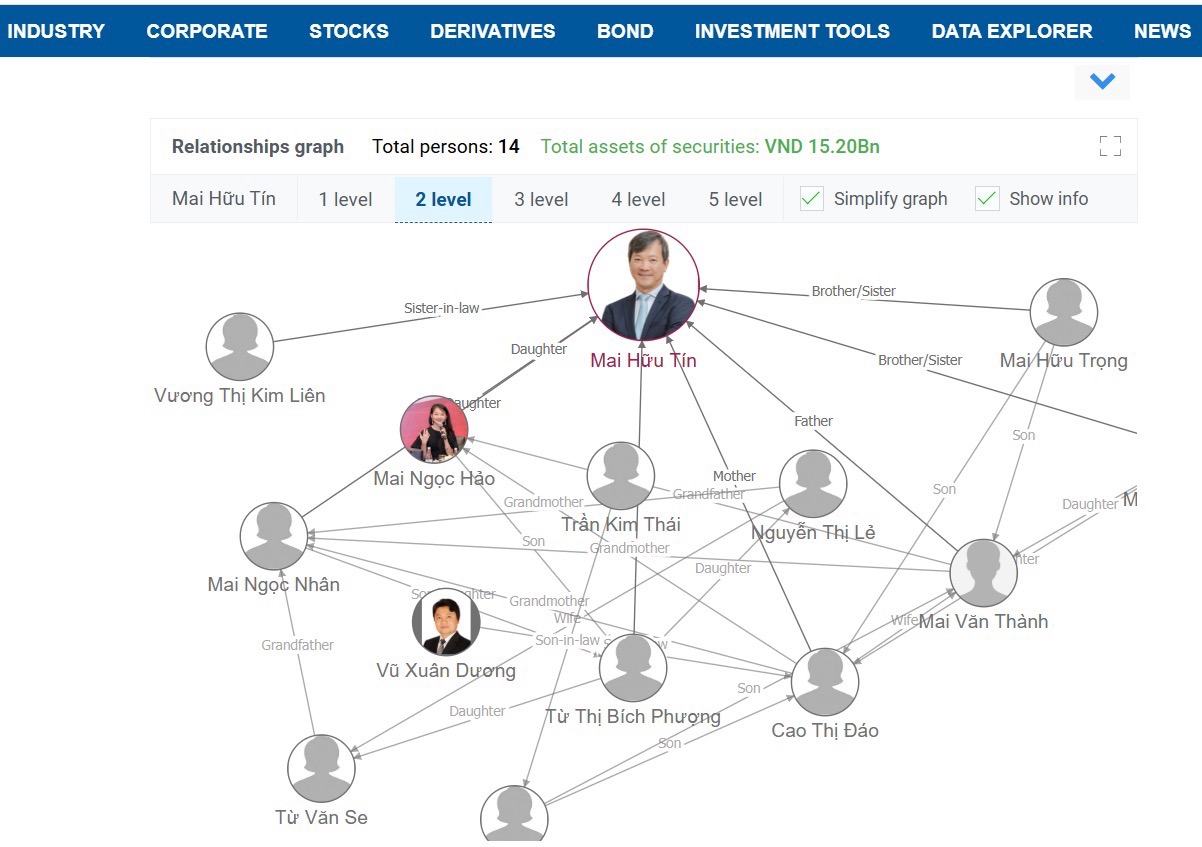
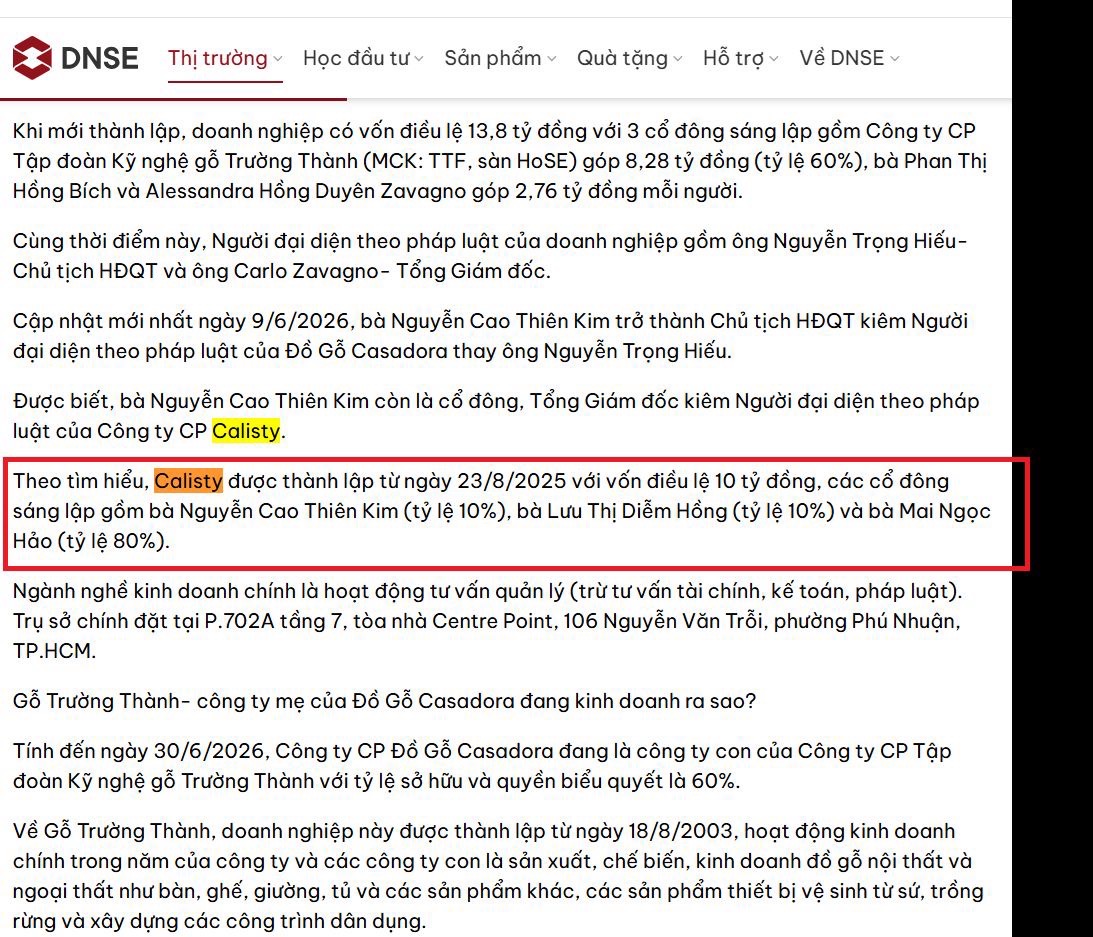
Theo thông tin báo chí, bà Mai Ngọc Hảo là con gái ông Mai Hữu Tín, Chủ tịch HĐQT TTF. Calisty được thành lập ngày 23/8/2025; thông tin về cơ cấu cổ đông sáng lập cho biết bà Hảo nắm 80%, bà Lưu Thị Diễm Hồng nắm 10% và bà Nguyễn Cao Thiên Kim nắm 10%. Đáng chú ý, bà Kim trở thành Chủ tịch HĐQT kiêm người đại diện theo pháp luật của Casadora từ ngày 9/6/2026. TTF nắm 60% vốn Casadora theo thông tin được công bố.

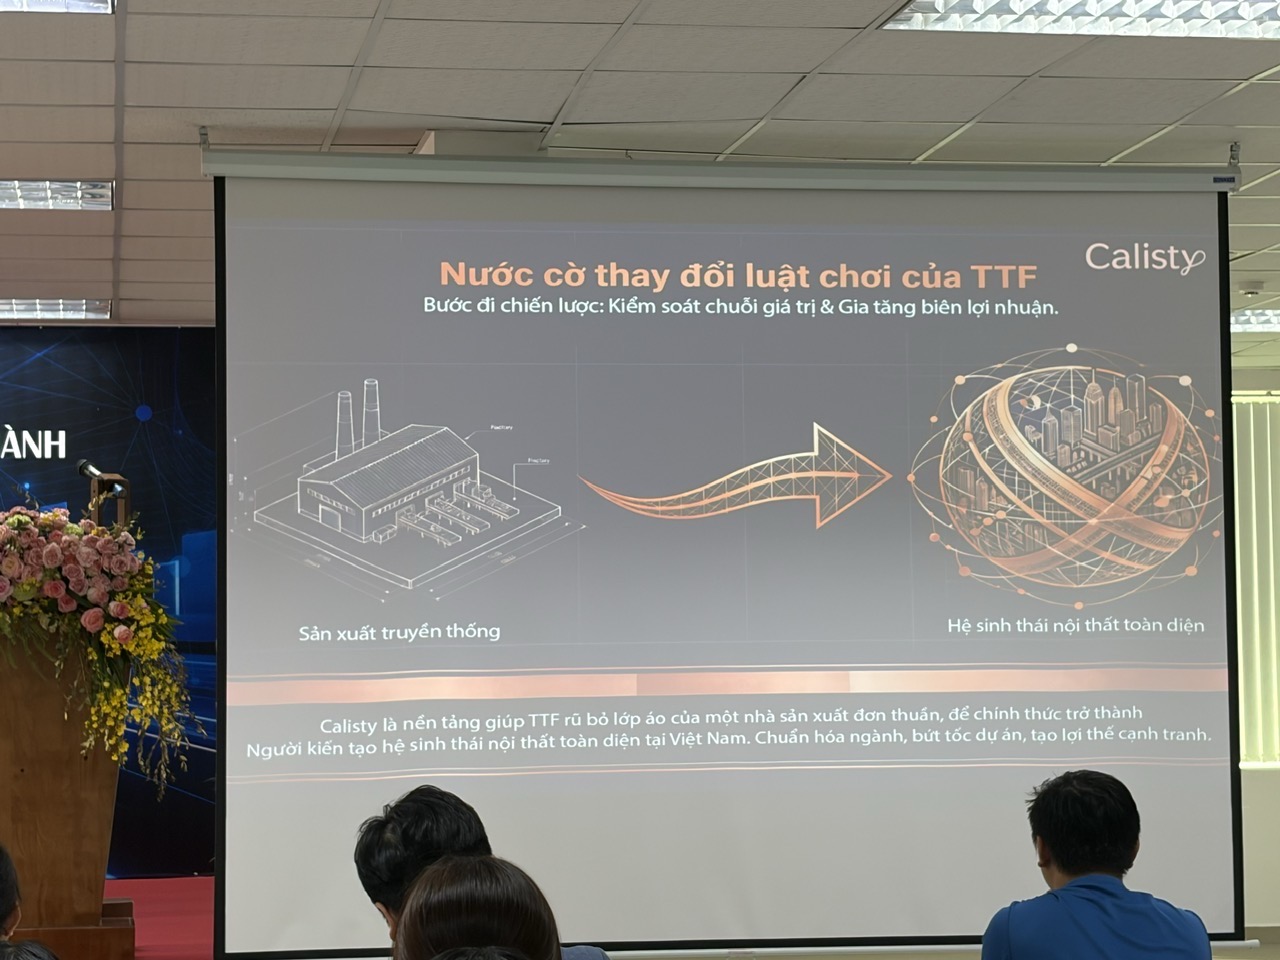
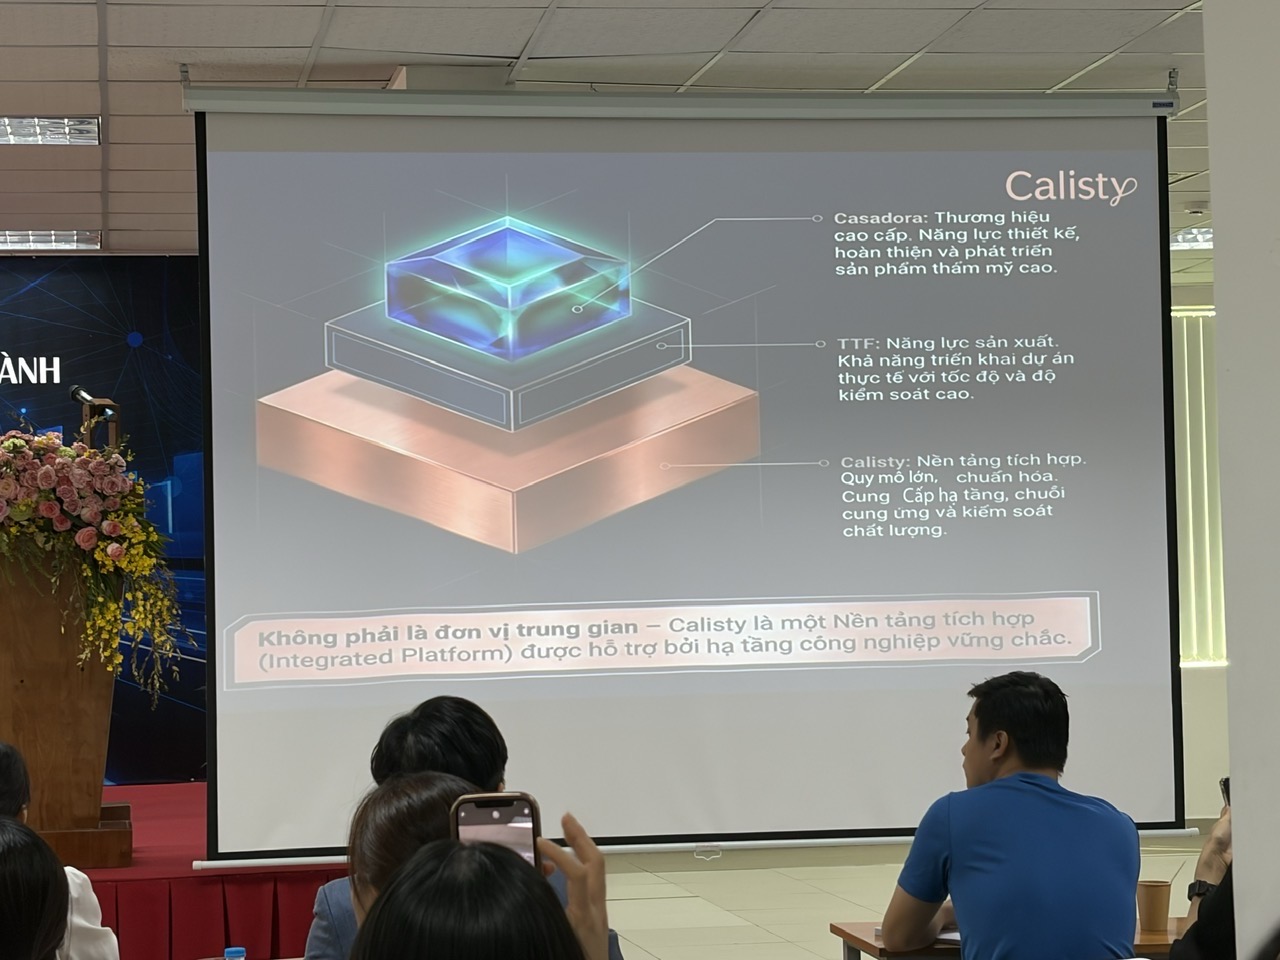
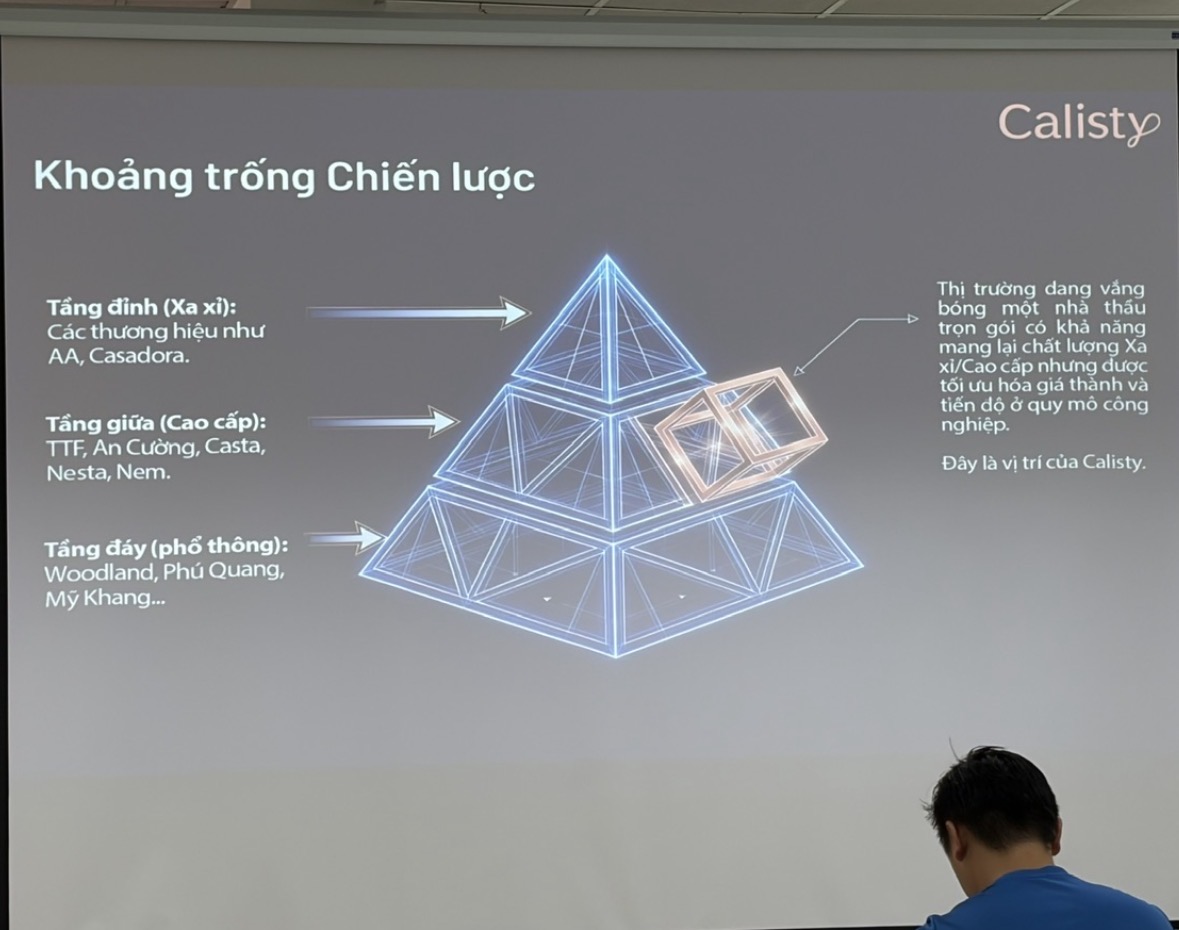
Đặt các dữ kiện này cạnh nhau, câu hỏi về quản trị doanh nghiệp là hoàn toàn có cơ sở.
- “Mai hóa” – nếu có, phải nhìn vào quyền kiểm soát và dòng lợi ích
Trong giới đầu tư, “gia đình trị” hay “Mai hóa” không phải thuật ngữ pháp lý. Đây là cách diễn đạt mang tính bình luận về khả năng quyền kiểm soát, vị trí quản lý và lợi ích kinh tế tập trung vào một gia đình hoặc nhóm có liên hệ lợi ích.
Cần phân biệt hai chuyện.
Một là, ông Tín phát triển doanh nghiệp gia đình, để con gái đầu tư và điều hành một pháp nhân độc lập. Điều đó tự thân không có gì sai.
Hai là, nếu pháp nhân do người thân sở hữu được đặt vào vị trí hưởng lợi từ tài sản, nguồn lực hoặc cơ hội kinh doanh của TTF/Casadora mà không có cơ chế kiểm soát xung đột lợi ích phù hợp, thì đây là vấn đề hoàn toàn khác.
Muốn xác định trường hợp nào đang diễn ra, phải xem xét quyền kiểm soát thực tế, các quyết định quản trị và giao dịch kinh tế. Không thể chỉ nhìn vào quan hệ cha – con để kết luận có một kế hoạch chuyển dịch lợi ích.
- Calisty xuất hiện đúng vị trí nào trong cấu trúc TTF?
Điểm đáng chú ý không chỉ là bà Hảo nắm 80% Calisty, mà còn là sự giao thoa nhân sự giữa Calisty và Casadora.
TTF là công ty đại chúng. Casadora là công ty mà TTF nắm 60% vốn. Calisty lại có một cổ đông đồng thời giữ vị trí lãnh đạo tại Casadora.
Điều này chưa chứng minh Calisty là công ty con, công ty liên kết hay bên liên quan của TTF theo mọi tiêu chí pháp lý. Tuy nhiên, nó đặt ra yêu cầu phải làm rõ cơ chế quản trị và những lợi ích có thể phát sinh từ sự giao thoa đó.
Câu hỏi dành cho HĐQT TTF rất cụ thể:
- Calisty có hợp đồng hoặc thỏa thuận kinh doanh nào với TTF hay Casadora không?
- Có sử dụng nhà xưởng, nhân sự, khách hàng, dữ liệu, thương hiệu hoặc năng lực sản xuất của các doanh nghiệp này không?
- Nếu có, điều kiện giao dịch và cơ sở định giá là gì?
- Những người có lợi ích liên quan đã kê khai và thực hiện nghĩa vụ theo quy định chưa?
Nếu không có giao dịch hay chuyển giao lợi ích, việc công khai thông tin sẽ giúp loại bỏ nghi vấn. Nếu có, cổ đông cần được biết giao dịch đó được phê duyệt như thế nào và mang lại lợi ích gì cho TTF.
- Kịch bản đáng quan tâm: tài sản ở một nơi, lợi ích ở một nơi khác
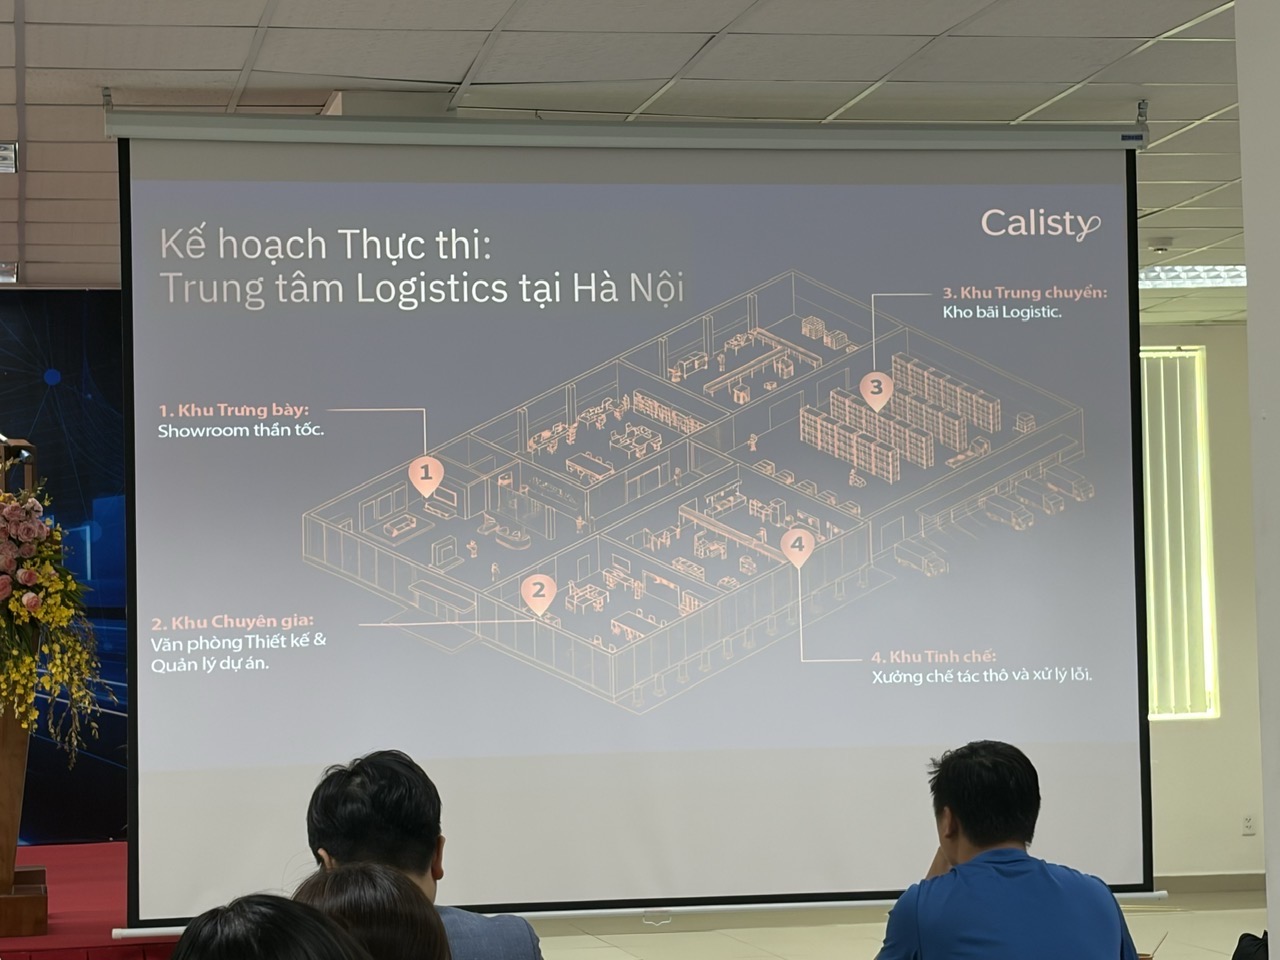
Giả sử TTF/Casadora có sẵn nhà xưởng, lao động, khách hàng, năng lực thiết kế và sản xuất. Một pháp nhân khác tham gia khai thác các nguồn lực đó.
Nếu giao dịch được thực hiện theo giá thị trường, minh bạch, có phê duyệt đúng thẩm quyền và tạo ra lợi ích cho TTF, đây có thể là một mô hình hợp tác bình thường.
Nhưng nếu TTF chịu chi phí, đầu tư vốn và gánh rủi ro, trong khi phần lợi nhuận hoặc cơ hội kinh doanh lại chuyển sang một pháp nhân có lợi ích tập trung ở nhóm cá nhân liên quan, thì câu chuyện cần được xem xét nghiêm túc.
Đây là rủi ro cần kiểm tra, chưa phải kết luận rằng sự dịch chuyển đó đã xảy ra tại Calisty.
Muốn kiểm chứng, cần đối chiếu hợp đồng, hóa đơn, danh sách khách hàng, đơn hàng, giá gia công, khoản phải thu và các nghị quyết phê duyệt giao dịch. Nếu không có dữ liệu, mọi khẳng định về việc chuyển dịch tài sản đều chỉ là suy đoán.
- ĐHĐCĐ không phải tấm vé hợp thức hóa mọi cấu trúc lợi ích
Nếu Calisty được giới thiệu tại ĐHĐCĐ thường niên 2026, cần làm rõ mục đích và nội dung giới thiệu.
Việc giới thiệu một doanh nghiệp không đồng nghĩa cổ đông đã chấp thuận giao dịch với doanh nghiệp đó. Càng không thể mặc nhiên coi việc xuất hiện tại ĐHĐCĐ là sự phê chuẩn cho các giao dịch trong tương lai.
Nếu có giao dịch với người có liên quan, cần xác định nghĩa vụ kê khai, công bố và thẩm quyền phê duyệt theo Luật Doanh nghiệp, Luật Chứng khoán cùng các quy định áp dụng đối với công ty đại chúng.
Cổ đông có quyền yêu cầu thông tin đủ để đánh giá liệu giao dịch có công bằng, có lợi cho TTF và có được phê duyệt đúng quy định hay không.
- Vậy có phải kế hoạch “Mai hóa” TTF?
Ở thời điểm này, có thể đặt ra giả thuyết về nguy cơ tập trung lợi ích gia đình và yêu cầu TTF giải trình. Nhưng chưa có đủ bằng chứng để khẳng định ông Mai Hữu Tín đã thiết kế hoặc chỉ đạo một kế hoạch “Mai hóa” TTF thông qua Calisty.
Muốn chứng minh giả thuyết đó, cần ít nhất ba nhóm dữ liệu:
- Quan hệ kiểm soát: ai quyết định chiến lược và hoạt động của Calisty, ngoài tỷ lệ sở hữu trên giấy?
- Quan hệ giao dịch: Calisty có thực sự nhận tài sản, đơn hàng, hợp đồng hoặc cơ hội kinh doanh từ TTF/Casadora hay không?
- Dòng lợi ích: giao dịch tạo ra lợi ích cho bên nào, có làm suy giảm lợi ích của TTF hay không, và ai đã quyết định hoặc phê duyệt?
Nếu các dữ liệu này cho thấy sự chuyển dịch lợi ích không công bằng, cổ đông sẽ có cơ sở thực chất để đặt vấn đề về xung đột lợi ích và trách nhiệm của người quản lý.
Nếu không, giả thuyết “Mai hóa” sẽ không được chứng minh chỉ bằng cấu trúc sở hữu gia đình.
KẾT LUẬN
Calisty không có lỗi chỉ vì bà Mai Ngọc Hảo là con gái ông Mai Hữu Tín và nắm 80% vốn. Nhưng TTF cũng không thể yêu cầu cổ đông bỏ qua những câu hỏi chính đáng về quan hệ lợi ích khi có sự giao thoa nhân sự giữa một doanh nghiệp tư nhân và công ty con của TTF.
TTF là công ty đại chúng. Trách nhiệm của HĐQT không chỉ là quản lý hoạt động kinh doanh, mà còn phải bảo vệ lợi ích chung của cổ đông và kiểm soát xung đột lợi ích.
Nếu đây chỉ là hoạt động kinh doanh độc lập, hãy công khai dữ liệu để thị trường kiểm chứng. Nếu có giao dịch giữa các bên liên quan, hãy giải trình đầy đủ. Còn nếu có sự chuyển dịch lợi ích gây thiệt hại cho TTF, trách nhiệm phải được xác định bằng chứng cứ và theo đúng quy định pháp luật.
Đó mới là cách trả lời thuyết phục nhất cho câu hỏi mà thị trường đang đặt ra: Calisty chỉ là một doanh nghiệp gia đình độc lập, hay sẽ trở thành một mắt xích kinh doanh có quan hệ lợi ích đáng kể với hệ sinh thái TTF? Hãy kiểm chứng xem kế hoạch Mai hoá này. Theo các bác thì đây có phải đợt dịch chuyển lớn và thâu tóm từ nhà họ Mai. Cổ đông cũng cần nhìn nhận rõ cách ông Tín đang làm và cần lên tiếng để bảo vệ tài sản của chúng ta.