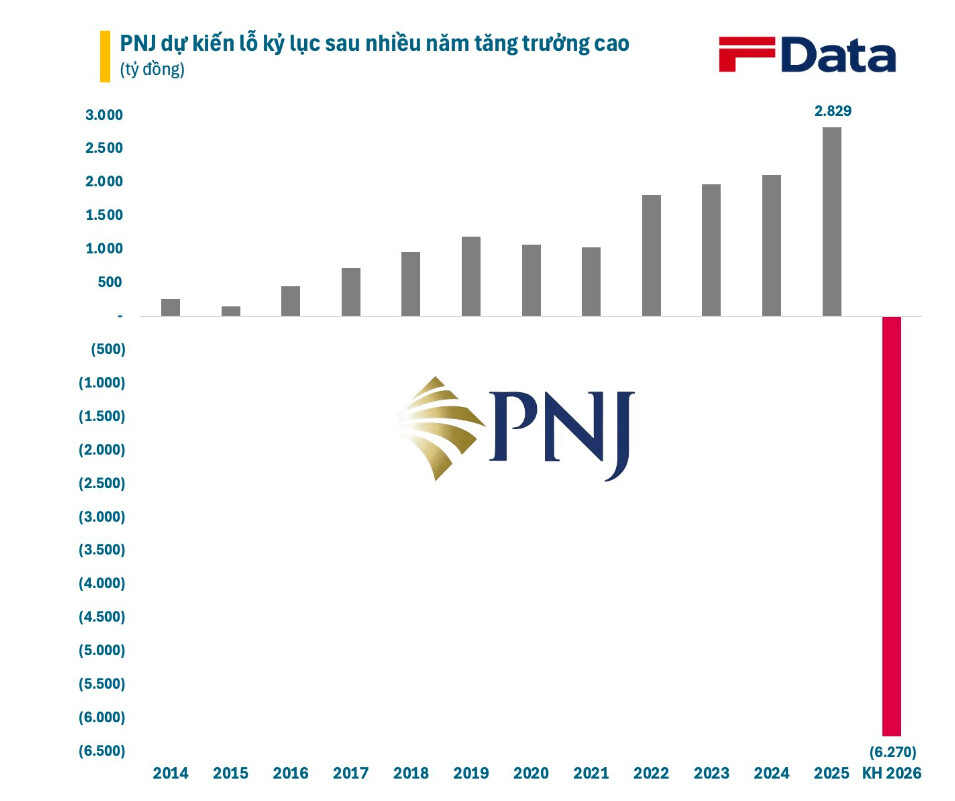
Từng được ví như “viên kim cương” sáng giá nhất ngành bán lẻ trang sức với chuỗi tăng trưởng bền bỉ và vị thế độc tôn, CTCP Vàng bạc Đá quý Phú Nhuận (Mã: PNJ) thời gian gần đây lại đang khiến nhiều nhà đầu tư cảm giác như đang cầm một “hòn than nóng”.
Sự bùng nổ của cơn sốt giá vàng cùng làn sóng đổ xô mua vàng miếng, vàng nhẫn 24K tưởng chừng là cú hích lớn, nhưng thực tế lại đang bộc lộ những thách thức chưa từng có trong mô hình kinh doanh của PNJ.
Dưới góc nhìn tài chính và chuỗi giá trị bán lẻ xa xỉ, anh em F247 cùng mổ xẻ những góc khuất đằng sau con số doanh thu và bài toán định giá cổ phiếu hiện tại:
1. Nghịch lý Vàng 24K: Doanh thu “phình to”, Biên lợi nhuận "teo tóp"
- Sự lệch pha trong cơ cấu sản phẩm (Product Mix): Cốt lõi tạo nên định giá cao của PNJ trong quá khứ là Trang sức bán lẻ (Retail Jewelry) – mảng mang lại biên lợi nhuận gộp (Gross Margin) vượt trội từ 25% đến hơn 30% nhờ hàm lượng chế tác và thương hiệu.
- Bẫy tăng trưởng vàng 24K: Khi thị trường sốt giá vàng, người dân chủ yếu đổ xô mua vàng miếng, vàng nhẫn 24K để tích trữ. Mảng này tuy kéo doanh thu tổng tăng vọt nhưng biên lợi nhuận gộp thực tế lại siêu mỏng (chỉ khoảng 1–2%). Doanh thu tăng mạnh nhưng biên lãi gộp hợp nhất của PNJ bị kéo tụt, trong khi chi phí vận hành (OPEX), kiểm soát rủi ro và chi phí vốn lưu động lại phình to.
- Điểm nghẽn nguồn nguyên liệu đầu vào: Các quy định siết chặt quản lý thị trường vàng, hóa đơn chứng từ và hạn ngạch nhập khẩu vàng nguyên liệu tạo ra áp lực kép: vừa thiếu hụt nguồn vàng sạch để duy trì sản xuất liên tục mảng trang sức cao cấp, vừa tăng chi phí trích lập dự phòng biến động giá.
2. Mạng lưới bán lẻ và Bài toán Sức mua Trang sức Cao cấp
- Sự phân hóa của tầng lớp trung lưu: Sức mua các mặt hàng trang sức thời trang phân khúc trung - cao cấp chịu ảnh hưởng đáng kể từ chu kỳ kinh tế chung. Khi người tiêu dùng chuyển dịch từ tâm lý “chi tiêu làm đẹp xa xỉ” sang “tích lũy phòng thủ”, dòng tiền mua sắm tự nhiên bị rút khỏi mảng có biên lợi nhuận cao nhất của PNJ.
- Hiệu quả trên từng điểm bán (Same-Store Sales Growth - SSSG): Chi phí mặt bằng và vận hành chuỗi gần 400 cửa hàng trên toàn quốc vẫn chạy đều đặn mỗi tháng. Nếu mảng trang sức chế tác không hồi phục tương xứng, áp lực đòn bẩy định phí (Operating Leverage) sẽ trực tiếp bào mòn tăng trưởng EPS.
 Tuyết Lê – Chuyên viên Tư vấn Đầu tư - Chứng khoán Yuanta VN
 Viber: 0944 775 224 | ID: 2184