 FTSE VIETNAM INDEX: GIẢM 8% TỪ ĐẦU NĂM, 5 CỔ PHIẾU CHIẾM HƠN 60% TỶ TRỌNG RỔ CHỈ SỐ
Báo cáo mới nhất từ FTSE Russell cập nhật đến cuối tháng 10/2026 cho thấy những góc nhìn rất đáng chú ý về hiệu suất và cấu trúc của rổ chỉ số FTSE Vietnam – chỉ số tham chiếu quan trọng cho các quỹ ETF ngoại trên thị trường chứng khoán Việt Nam:
 DIỄN BIẾN HIỆU SUẤT VÀ BIẾN ĐỘNG:
- Sự đảo chiều trong năm 2026: Sau năm 2025 tăng trưởng bứt phá tới 81,4%, chỉ số FTSE Vietnam đang trải qua giai đoạn điều chỉnh với mức giảm 8% kể từ đầu năm 2026 (tính đến 30/10/2026).
- Khung thời gian ngắn & trung hạn: Riêng quý III giảm 3,4% (tính tổng 3 tháng gần nhất), mức giảm trong 6 tháng đạt 10,6%. Tuy nhiên, tính chung trong 12 tháng gần nhất, chỉ số vẫn duy trì mức sinh lời dương 3,9%.
- Hiệu suất dài hạn: Tính trong 3 năm gần nhất, tổng mức sinh lời đạt 81,2% (lợi suất kép bình quân 21,9%/năm). Tuy nhiên, chu kỳ biến động lớn (từng giảm tới 43,2% năm 2022 và ghi nhận mức sụt giảm tối đa từ đỉnh xuống đáy trong 5 năm lên tới 48,2%) khiến hiệu suất tích lũy trong 5 năm chỉ đạt khoảng 2,2% (0,4%/năm).
 MỨC ĐỘ TẬP TRUNG CAO: 5 CỔ PHIẾU CHIẾM HƠN 60% TỶ TRỌNG:
- Quy mô danh mục thu hẹp: Rổ chỉ số FTSE Vietnam hiện chỉ bao gồm 13 cổ phiếu (so với 119 mã của FTSE Vietnam All-Share), với tổng giá trị vốn hóa sau điều chỉnh đạt khoảng 612.358 tỷ đồng.
-
Top 5 cổ phiếu chi phối:
- Vingroup (VIC): Chiếm tỷ trọng lớn nhất với 15,33% (vốn hóa tính trong chỉ số khoảng 93.870 tỷ đồng).
- Hòa Phát (HPG): Chiếm 14,19%.
- Vinhomes (VHM): Chiếm 13,65%.
- Masan Consumer (MCH): Chiếm 8,64%.
-
Masan Group (MSN): Chiếm 8,47%.
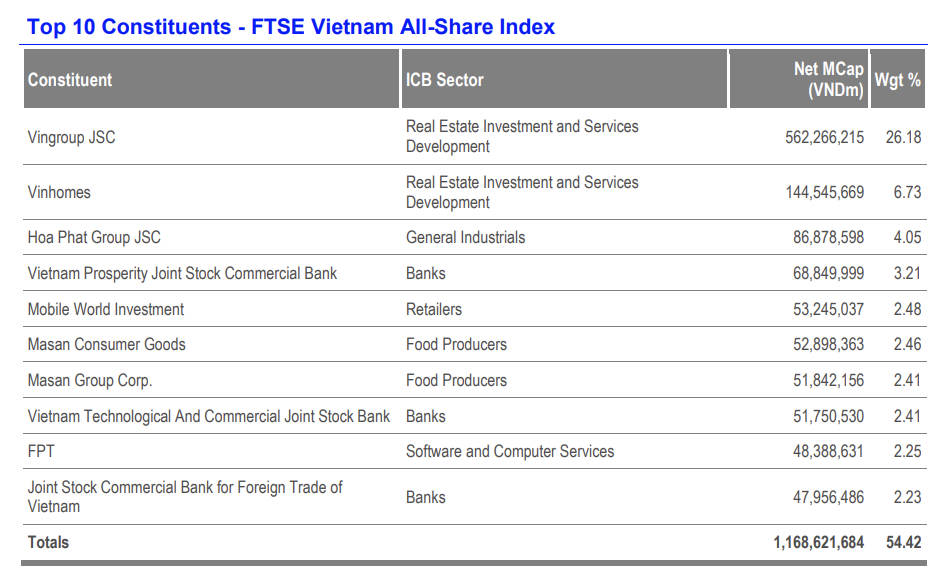
 Tổng cộng, 5 doanh nghiệp này nắm giữ tới 60,27% tỷ trọng toàn chỉ số. Thậm chí, tính đến top 10 cổ phiếu lớn nhất, tỷ trọng lên tới 92,49%, cho thấy diễn biến của chỉ số phụ thuộc rất lớn vào một nhóm doanh nghiệp vốn hóa lớn cụ thể.
 CƠ CẤU THEO NHÓM NGÀNH:
- Bất động sản chiếm tỷ trọng dẫn đầu với 28,98% (chỉ với 2 đại diện là VIC và VHM).
- Thực phẩm, đồ uống & thuốc lá đứng thứ hai với 23,72%.
- Ngân hàng đứng thứ ba với 17,7%.
- Riêng 3 nhóm ngành này đã chiếm tới 70,4% tỷ trọng của FTSE Vietnam.
 GÓC NHÌN ĐẦU TƯ & TÀI CHÍNH TỪ EM CÔNG:
Dưới góc nhìn phân tích chuyên sâu và quan sát dòng tiền trên thị trường chứng khoán, thông tin về rổ chỉ số FTSE Vietnam (giảm 8% từ đầu năm, với hơn 60% tỷ trọng nằm trong tay 5 cổ phiếu) phản ánh nhiều lát cắt rất đáng suy ngẫm về bức tranh dòng vốn ngoại và cấu trúc thị trường:
1. “Bẫy tâm lý” từ những con số hiệu suất quá khứ
Nhìn lại mức tăng trưởng “bằng lần” (+81,4%) của năm 2025, nhiều nhà đầu tư dễ bị rơi vào trạng thái FOMO hoặc kỳ vọng quá mức vào các quỹ ETF mô phỏng chỉ số. Tuy nhiên, nhịp giảm 8% từ đầu năm 2026 cho thấy quy luật bù trừ khắc nghiệt của thị trường: hiệu suất năm trước càng bùng nổ, áp lực điều chỉnh và “đãi cát tìm vàng” năm sau càng khốc liệt. Thực tế con số sinh lời 5 năm chỉ vỏn vẹn khoảng 0,4%/năm (do gánh chịu các đợt sụt giảm sâu từ đỉnh như cú lao dốc hơn 48%) là một lời cảnh tỉnh rõ ràng: Đầu tư theo các rổ chỉ số tập trung không phải là “con đường màu hồng” nếu không quản trị tốt thời điểm gia nhập (timing).
2. Sự cô đặc cực độ: Rủi ro hay cơ hội từ nhóm “Big 5”?
Việc chỉ với 13 cổ phiếu mà có tới hơn 60% tỷ trọng nằm gọn ở 5 cái tên (VIC, HPG, VHM, MCH, MSN) – và lên tới gần 93% nếu tính top 10 – cho thấy đây là một chỉ số mang tính chất “cô đặc” và bị chi phối nặng nề bởi nhóm vốn hóa siêu lớn (Mega-caps) .
- Góc nhìn rủi ro: Chỉ cần vài mã trụ cột này chịu áp lực xả hàng hoặc điều chỉnh kỹ thuật (đặc biệt là nhóm Bất động sản đang chiếm gần 29% rổ), toàn bộ chỉ số sẽ “gãy trend” dù phần lớn các cổ phiếu khác trên thị trường có thể vẫn đang vận động tích cực. Các quỹ ETF ngoại bám sát chỉ số này thực chất đang đánh cược số phận vào sức khỏe của một nhúm doanh nghiệp đầu ngành.
- Góc nhìn chiến lược: Đối với các nhà đầu tư theo trường phái “bám đuôi cá mập”, đây lại là tín hiệu cho thấy mọi biến động dòng tiền lớn của khối ngoại đều xoay trục qua các, vì vậy việc đọc vị cung cầu ở nhóm cổ phiếu trụ này quan trọng hơn việc nhìn vào điểm số chung của VN-Index.
3. Sự chuyển dịch thầm lặng của dòng vốn ngoại
Việc tỷ trọng lớn tập trung vào Bất động sản, Tiêu dùng (Masan/MCH) và Ngân hàng phản ánh khẩu vị thận trọng nhưng thực tế của các dòng vốn lớn. Họ cần những doanh nghiệp có quy mô vốn hóa đủ lớn, thanh khoản sâu để giải ngân lượng tiền khổng lồ mà không làm “sập” giá cổ phiếu. Tuy nhiên, điều này cũng đồng nghĩa với việc dòng vốn ETF ngoại hiện tại thiếu tính lan tỏa sang các nhóm ngành mang tính động lực mới (như công nghệ, năng lượng xanh, bán dẫn), khiến chỉ số dễ bị “lệch pha” so với sức sống thực tế của nền kinh tế đang chuyển mình.
Tóm lại: FTSE Vietnam hiện tại không đơn thuần là một thước đo sức khỏe toàn diện của thị trường chứng khoán Việt Nam, mà thực chất là một “bản lề” phản ánh biên độ dao động của nhóm cổ phiếu đầu ngành . Nhà đầu tư cá nhân không nên nhìn vào mức giảm 8% để hoảng sợ, mà phải nhìn thấu cấu trúc “lắm vua nhiều tướng” bên trong để hiểu vì sao tài khoản của mình có thể đi ngược chiều với các chỉ số quốc tế này!