Lợi suất Mỹ cao nhất từ 2002, lãi suất trong nước chưa có đường hạ: Vì sao CASA đáng chú ý
Ngày 29/9/2026, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 30 năm vượt 5,61%, mức cao nhất kể từ năm 2002, sau sáu phiên tăng liên tiếp. Tin này đến đúng lúc câu hỏi được nhà đầu tư trong nước quan tâm nhất vẫn là “khi nào lãi suất giảm”. Đặt tin từ New York cạnh một phân tích về bảng cân đối ngân hàng Việt Nam, có thể thấy hai lực tác động từ hai phía khác nhau nhưng cùng một chiều: giữ lãi suất huy động ở vùng cao lâu hơn. Và khi lãi suất cao kéo dài, tiền gửi không kỳ hạn (CASA) là chỉ tiêu tạo ra khác biệt rõ nhất giữa các ngân hàng niêm yết.
1. Lực Thứ Nhất Từ Bên Ngoài: Lợi Suất Mỹ Thu Hẹp Dư Địa Hạ Lãi Suất
Theo Bloomberg, đợt bán tháo trái phiếu Mỹ đến từ lo ngại lạm phát khi giá dầu neo cao do chiến sự Trung Đông, lượng trái phiếu doanh nghiệp phát hành rất lớn và kỳ vọng Fed tiếp tục tăng lãi suất. Thị trường đang định giá ít nhất một lần tăng 0,25 điểm % trước cuối năm, có thể ngay trong tháng 10. Lợi suất 10 năm ở quanh 5,25%, gần mức cao nhất từ 2007.
Với Việt Nam, kênh truyền dẫn trực tiếp nhất là tỷ giá. Khi đồng USD được trả lãi cao, dư địa để Ngân hàng Nhà nước (NHNN) hạ lãi suất mà không tạo áp lực lên tỷ giá bị thu hẹp. TS Nguyễn Trí Hiếu nhận định việc giữ lãi suất ở mức phù hợp còn nhằm kiềm chế tỷ giá, trong bối cảnh CPI và lạm phát lõi đã tiệm cận 4,5%.
Cần công bằng với cả hai phía: không phải chuyên gia nào cũng cho rằng lợi suất Mỹ sẽ tiếp tục tăng. Một số nhà quản lý quỹ như Jim Bianco hay Mark Dowding (RBC BlueBay) cho rằng đợt bán tháo đã quá đà. Bài viết không dự đoán hướng đi của lợi suất Mỹ, chỉ ghi nhận rằng ở thời điểm hiện tại, lực đẩy từ bên ngoài chưa ủng hộ việc hạ lãi suất trong nước.
2. Lực Thứ Hai Từ Bên Trong: Bảng Cân Đối Ngân Hàng Đang “Nghẽn”
Nếu chỉ có yếu tố bên ngoài, lãi suất trong nước lẽ ra đã có cơ hội hạ. Phân tích của nhóm Hedge (bài public ngày 6/8/2026) chỉ ra một loạt điều kiện thuận lợi đã xuất hiện: 50% tiền gửi Kho bạc được tính vào nguồn vốn khi tính tỷ lệ cho vay trên huy động (LDR); tiền gửi Kho bạc tại ngân hàng tăng lên khoảng 740.000 tỷ đồng; tỷ lệ vốn ngắn hạn được dùng cho vay trung dài hạn nâng lên 40%; tỷ giá có thời điểm về quanh 26.200 đồng/USD, thấp hơn kỳ vọng đầu năm. Thế nhưng lãi suất huy động vẫn tăng ở nhiều kỳ hạn.
Lời giải thích được nhóm tác giả coi là quan trọng nhất: nhiều khoản tín dụng bất động sản vẫn đang được cơ cấu hoặc gia hạn. Các khoản này vẫn nằm trên bảng cân đối, vẫn cần nguồn vốn trung dài hạn để tài trợ, nhưng chưa tạo ra dòng tiền và lợi nhuận tương xứng. Việc nới các tỷ lệ quản lý giúp ngân hàng dễ đạt chỉ tiêu an toàn hơn, nhưng không làm tăng nguồn vốn thực tế. Theo nhóm Hedge, chừng nào các tài sản kém hiệu quả này chưa được xử lý, áp lực chi phí vốn còn duy trì, và quá trình giảm lãi suất nhiều khả năng sẽ chậm hơn kỳ vọng của thị trường. Đây là nhận định của nhóm tác giả, không phải kết luận chắc chắn.
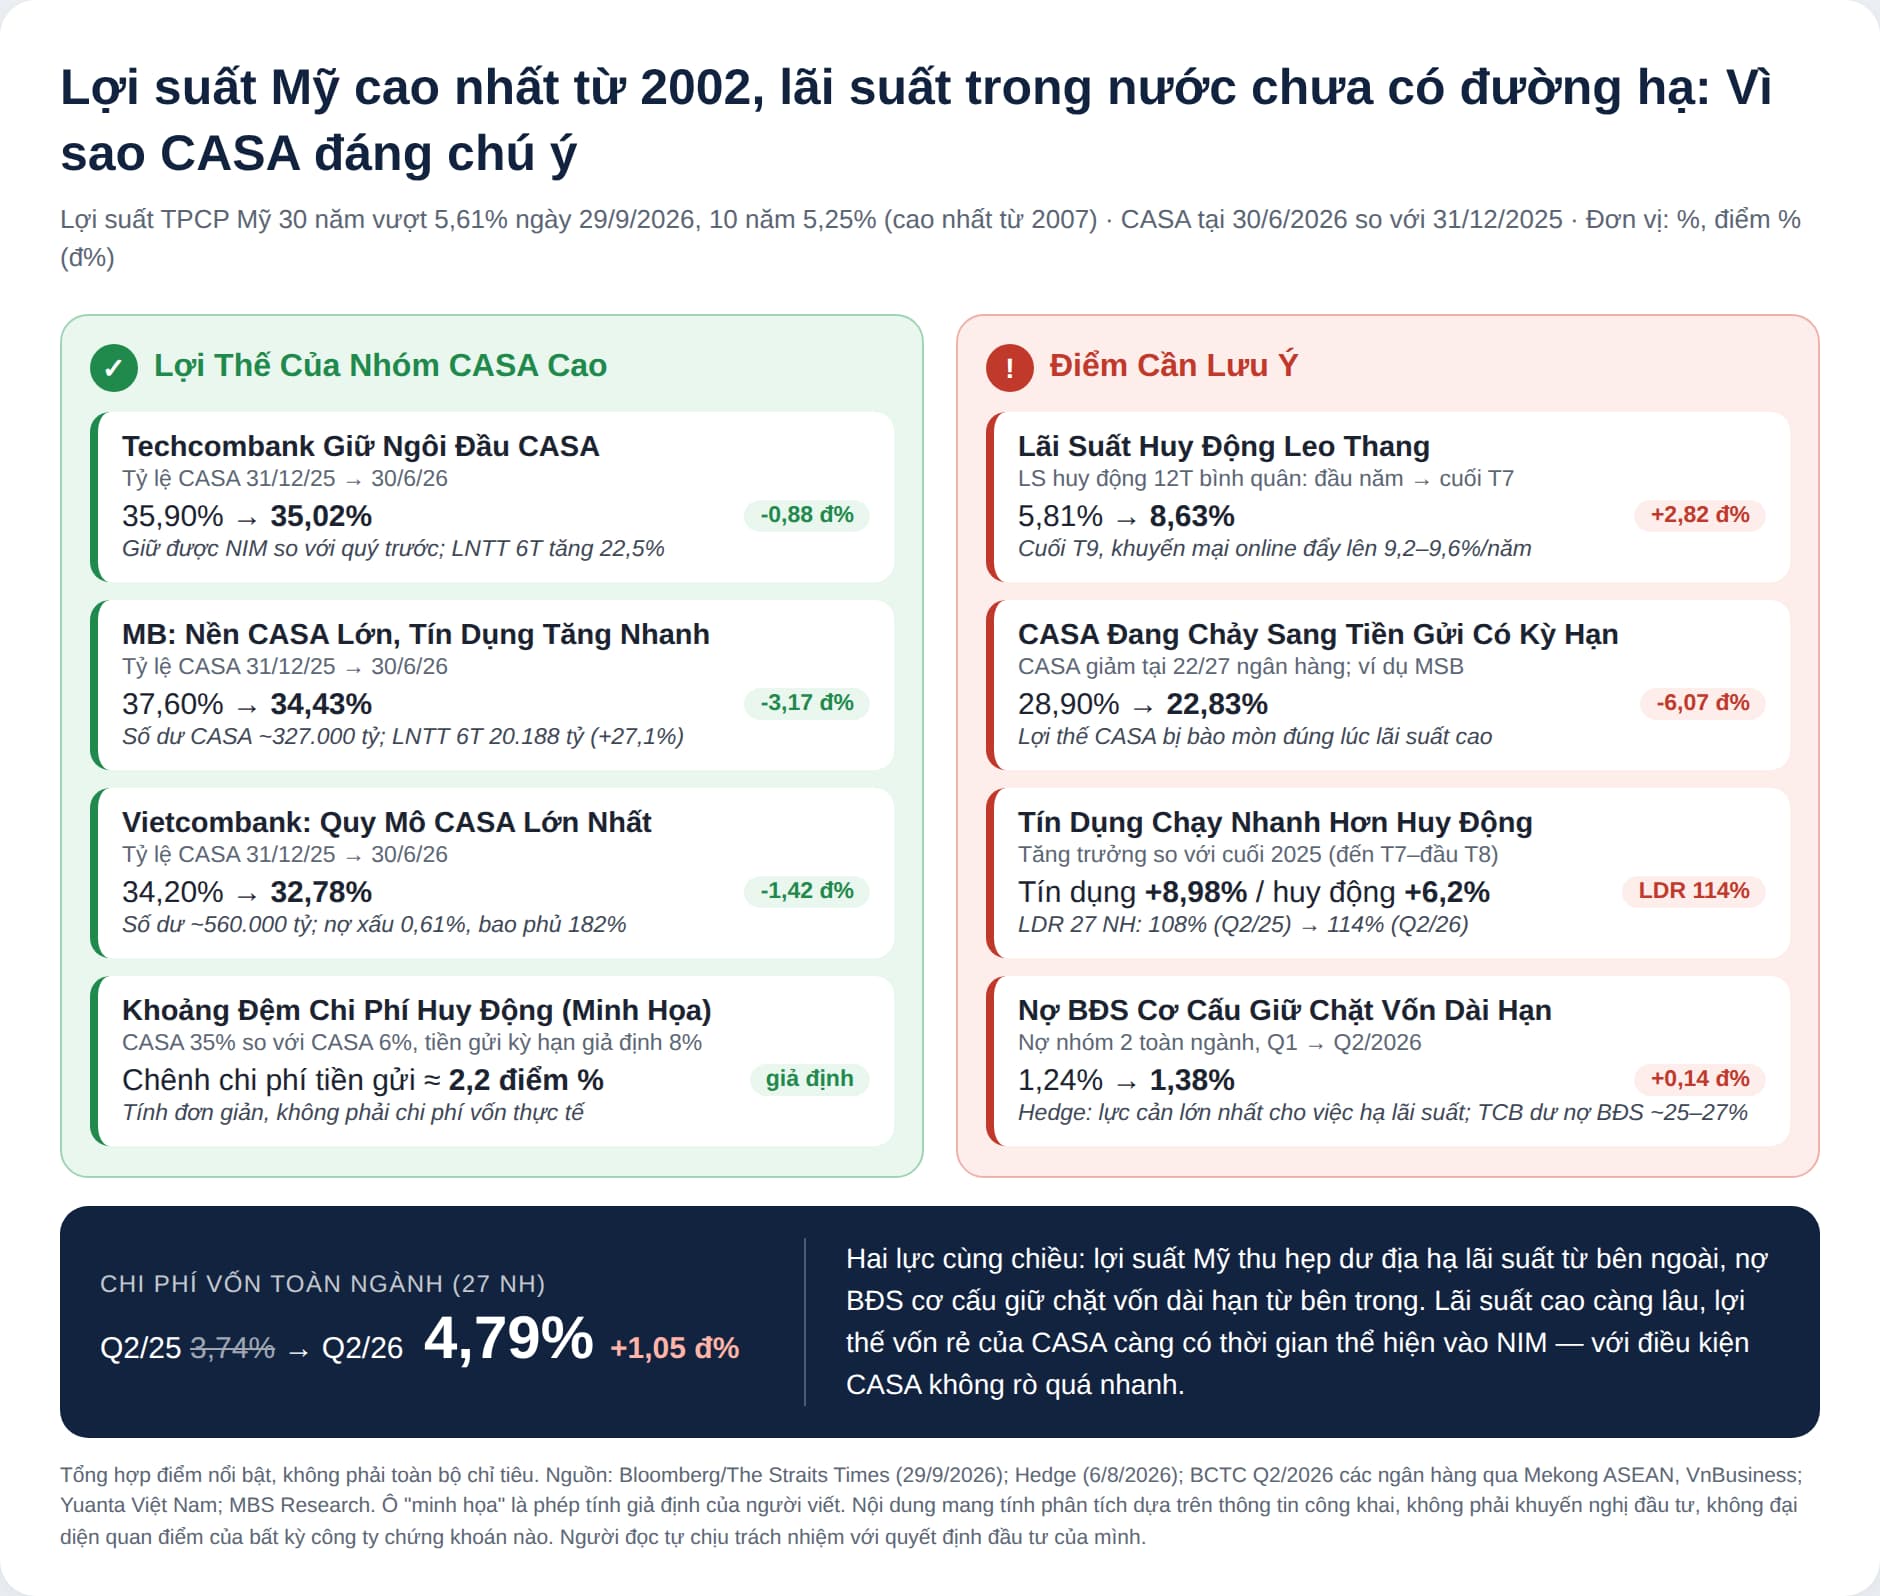
Số liệu đến cuối tháng 9 đi cùng hướng với nhận định này. Theo MBS Research, lãi suất huy động 12 tháng bình quân lên 8,63%/năm cuối tháng 7, cao hơn 2,82 điểm % so với đầu năm. Cuối tháng 9, cộng các chương trình khuyến mại gửi online, nhiều ngân hàng trả thực tế 9,2 đến 9,6%/năm. Tín dụng đến 31/7 tăng 8,98% so với cuối 2025, còn huy động mới tăng khoảng 6,2%. LDR của 27 ngân hàng Yuanta theo dõi lên 114% trong quý 2, từ 108% cùng kỳ.
3. Ghép Hai Lực Lại: Lợi Thế Vốn Rẻ Có Giá Trị Lâu Hơn
Đặt hai phân tích cạnh nhau, logic khá rõ. Lợi suất Mỹ cao thu hẹp dư địa hạ lãi suất từ bên ngoài. Nợ bất động sản cơ cấu giữ chặt nguồn vốn dài hạn từ bên trong. Hai lực này không cần xảy ra cùng lúc để có tác dụng, nhưng khi cả hai cùng hiện diện như hiện nay, thời gian lãi suất huy động ở vùng cao có thể dài hơn so với một kịch bản chỉ có một trong hai.
Trong môi trường đó, CASA trở thành biến số quan trọng. Ngân hàng chỉ trả khoảng 0,1 đến 0,5%/năm cho tiền trong tài khoản thanh toán, trong khi tiền gửi kỳ hạn đang có giá 7 đến 9%/năm. Mỗi khi sổ tiết kiệm đáo hạn và được tái tục ở mức lãi mới, chi phí của phần tiền gửi kỳ hạn tăng lên, còn chi phí của CASA gần như đứng yên. Lãi suất cao càng kéo dài, khoảng cách chi phí vốn giữa ngân hàng CASA cao và CASA thấp càng có thời gian tích lũy vào biên lãi ròng (NIM).
Một phép tính minh họa đơn giản (giả định của người viết, không phải chi phí vốn thực tế của ngân hàng nào): nếu tiền gửi kỳ hạn có giá 8%/năm và CASA 0,2%/năm, ngân hàng có CASA 35% sẽ có chi phí tiền gửi bình quân khoảng 5,3%, còn ngân hàng có CASA khoảng 6% ở mức khoảng 7,5%, chênh khoảng 2,2 điểm %.
Số liệu thực tế cũng cho thấy điều này. Theo Yuanta Việt Nam, chi phí vốn bình quân của 27 ngân hàng quý 2/2026 là 4,79%, cao hơn cùng kỳ 1,05 điểm %, và NIM toàn ngành 3,15% vẫn thấp hơn cùng kỳ. Trong khi đó, Techcombank, MB và Vietcombank, ba ngân hàng lớn duy nhất giữ CASA trên 30%, đều giữ được NIM so với quý trước.
4. Bức Tranh CASA Nửa Đầu 2026
| Ngân hàng | CASA 31/12/2025 | CASA 30/6/2026 | Thay đổi | Ghi chú |
|---|---|---|---|---|
| Techcombank (TCB) | 35,90% | 35,02% | -0,88 đ% | Giảm ít nhất nhóm dẫn đầu |
| MB (MBB) | 37,60% | 34,43% | -3,17 đ% | Số dư CASA ~327.000 tỷ |
| Vietcombank (VCB) | 34,20% | 32,78% | -1,42 đ% | Số dư CASA lớn nhất, ~560.000 tỷ |
| VietinBank (CTG) | 25,20% | 23,17% | -2,03 đ% | Số dư ~427.500 tỷ |
| MSB | 28,90% | 22,83% | -6,07 đ% | Giảm mạnh nhất 27 ngân hàng |
| ACB | — | 20,52% | ≈ -1,2 đ%* | Số dư ~116.000 tỷ |
| BIDV (BID) | — | 20,37% | ≈ +0,2 đến +0,4 đ%* | Số dư ~448.500 tỷ |
*Mức thay đổi của ACB và BIDV theo tổng hợp của VnBusiness/Wigroup; các cột còn lại theo Mekong ASEAN. Số dư CASA theo VnBusiness. Các nguồn có thể lệch nhau vài phần mười điểm % do cách tính.
5. CASA Cao Là Điều Kiện Cần, Chưa Phải Điều Kiện Đủ
Phân tích của nhóm Hedge cũng mở ra một góc nhìn mà nếu chỉ nhìn CASA sẽ bỏ sót. Nếu nợ bất động sản cơ cấu là thứ đang “khóa” nguồn vốn dài hạn, thì ngân hàng có CASA cao nhưng đồng thời có tỷ trọng tín dụng bất động sản lớn sẽ vừa được hưởng lợi thế vốn rẻ, vừa phải gánh một phần chính vấn đề đang giữ lãi suất ở mức cao. Nói cách khác, để đánh giá đầy đủ, cần nhìn đồng thời hai phía của bảng cân đối: phía nguồn vốn (CASA rẻ đến đâu, bền đến đâu) và phía tài sản (bao nhiêu phần vốn đang nằm ở các khoản kém hiệu quả).
Áp vào nhóm dẫn đầu CASA, mỗi ngân hàng có một điểm cần theo dõi riêng. Techcombank giữ CASA bền nhất, chỉ giảm 0,88 điểm % trong nửa năm, nhưng tỷ trọng dư nợ kinh doanh bất động sản vào khoảng 25 đến 27% tổng dư nợ tùy cách tổng hợp (theo Yuanta và VnBusiness), thuộc nhóm cao trong số ngân hàng có công bố; điểm tích cực là tỷ trọng này đã giảm khoảng 1,9 điểm % từ đầu năm. MB có CASA lớn nhưng giảm nhiều hơn (3,17 điểm %) trong khi tín dụng tăng 13,2%, cao hơn hẳn trung bình, nên áp lực phải bù thêm tiền gửi kỳ hạn lớn hơn. Vietcombank có tỷ lệ nợ xấu 0,61% và bao phủ nợ xấu 182%, cao nhất nhóm theo Yuanta, nhưng tín dụng chỉ tăng khoảng 5%, tức lợi thế vốn rẻ chưa được dùng để mở rộng quy mô nhanh.
Ngoài ra còn ba giới hạn chung. Một, CASA giảm ở 22/27 ngân hàng trong nửa đầu năm vì chính lãi suất cao kéo tiền sang tiền gửi có kỳ hạn; lợi thế CASA đang bị bào mòn đúng lúc nó có giá trị nhất. Hai, nợ nhóm 2 toàn ngành đã lên 1,38% trong quý 2, cao nhất từ quý 2/2025, trong khi nhiều khoản vay thả nổi đã lên 13 đến 17%/năm; chi phí dự phòng có thể trở thành biến số lớn hơn cả chi phí vốn. Ba, số liệu CASA mới nhất là tại 30/6/2026, còn phân tích của nhóm Hedge là tại đầu tháng 8. Diễn biến quý 3, giai đoạn lãi suất huy động tăng mạnh nhất, sẽ chỉ rõ khi báo cáo tài chính được công bố vào khoảng cuối tháng 10.
6. Tổng Hợp: Giá Trị Của Vốn Rẻ Phụ Thuộc Vào Việc Mùa Khô Kéo Dài Bao Lâu
Có thể hình dung nguồn vốn của ngân hàng như một bể chứa nước. Lợi suất Mỹ ở mức cao nhất hơn 20 năm là tín hiệu mùa khô từ bên ngoài chưa dứt. Nợ bất động sản cơ cấu là phần nước đã bị “giữ” trong những đường ống chưa chảy ra được. Khi cả hai cùng tồn tại, mùa khô có thể kéo dài hơn kỳ vọng, và ngân hàng có sẵn bể CASA lớn sẽ ít phải mua nước ở mức giá 9% hơn các ngân hàng khác. Mùa khô càng dài, khác biệt đó càng có thời gian thể hiện vào NIM và lợi nhuận.
Nhưng logic này chỉ đứng vững khi thỏa ba điều kiện có thể kiểm chứng: bể CASA không rò quá nhanh (tỷ lệ CASA quý 3 không giảm sâu), phần vốn bị giữ trong tài sản kém hiệu quả không quá lớn (tỷ trọng và chất lượng tín dụng bất động sản, nợ nhóm 2), và NIM tiếp tục đứng vững khi mặt bằng chung đi xuống. Ngược lại, nếu tín hiệu từ Fed đảo chiều hoặc NHNN bơm thanh khoản mạnh và dùng định hướng chính sách rõ ràng hơn, mùa khô có thể ngắn lại và lợi thế tương đối của CASA sẽ thu hẹp. Những mốc cần theo dõi tiếp: báo cáo việc làm Mỹ ngày 2/10, cuộc họp Fed tháng 10, động thái của NHNN trên thị trường mở, và báo cáo tài chính quý 3 của các ngân hàng.
Vậy mã cổ phiếu anh chị đang nắm giữ và kỳ vọng sẽ tăng mạnh trong thời gian tới có bị ảnh hưởng nặng bởi câu chuyện lãi suất cao? Ảnh hưởng cụ thể như thế nào? Cả nhà liên hệ ngay số Zal.o 096.996.5276 (Linh) để nhận ngay bản cập nhật tác động của từng mã cổ phiếu cả nhà đang nắm giữ để hiểu được phần áp lực mà doanh nghiệp mình đang nắm giữ sẽ chịu trong thời gian tới.
Bài viết mang tính phân tích dựa trên thông tin công khai và các nguồn được trích dẫn, không phải khuyến nghị mua, bán hay nắm giữ bất kỳ cổ phiếu nào, không đại diện cho quan điểm chính thức của bất kỳ công ty chứng khoán nào. Các nhận định về xu hướng lãi suất được trích từ nguồn và ghi rõ là quan điểm của tác giả nguồn; phép tính minh họa ở mục 3 là giả định đơn giản hóa của người viết. Người đọc tự chịu trách nhiệm với quyết định đầu tư của mình.
Nguồn tham khảo
- Bloomberg, đăng lại trên The Straits Times (29/9/2026): tin về lợi suất trái phiếu Mỹ 30 năm (bản tin gốc)
- Hedge, “Khi nào lãi suất lại mới giảm?” (bài public từ Hedge Premium, 6/8/2026) (bản tin gốc)
- Mekong ASEAN, “CASA ngành ngân hàng nửa đầu năm: Techcombank dẫn đầu, MSB giảm sâu” (13/8/2026): CASA ngành ngân hàng nửa đầu năm: Techcombank dẫn đầu, MSB giảm sâu
- Mekong ASEAN, “NIM ngân hàng phục hồi, Chứng khoán Yuanta chỉ ra nhóm có lợi thế về chi phí vốn” (25/8/2026): NIM ngân hàng phục hồi, Chứng khoán Yuanta chỉ ra nhóm có lợi thế về chi phí vốn
- VnBusiness, “Lộ diện 12 ngân hàng cho vay bất động sản mạnh nhất” (13/8/2026): Lộ diện 12 ngân hàng cho vay bất động sản mạnh nhất - VnBusiness
- VnBusiness, “Dòng tiền giá rẻ chảy khỏi tài khoản thanh toán, ngân hàng đau đầu với bài toán CASA” (13/8/2026): Dòng tiền CASA giảm, ngân hàng đối mặt thách thức lãi suất - VnBusiness
- VnBusiness, “Lãi suất cuối năm nổi sóng: Người đón lộc gửi tiền, người chật vật thoát nợ” (30/9/2026): Lãi suất cuối năm: Đón lộc gửi tiền, thoát nợ - VnBusiness
- MBS Research, Báo cáo thị trường tiền tệ (10/8/2026): https://mbs.com.vn/files/uploads/2026/08/BC_TTTiente_20260810.pdf
- Techcombank, thông cáo kết quả 6T/2026 (21/7/2026): https://techcombank.com/content/dam/techcombank/public-site/documents/2q26-press-release-eng.pdf