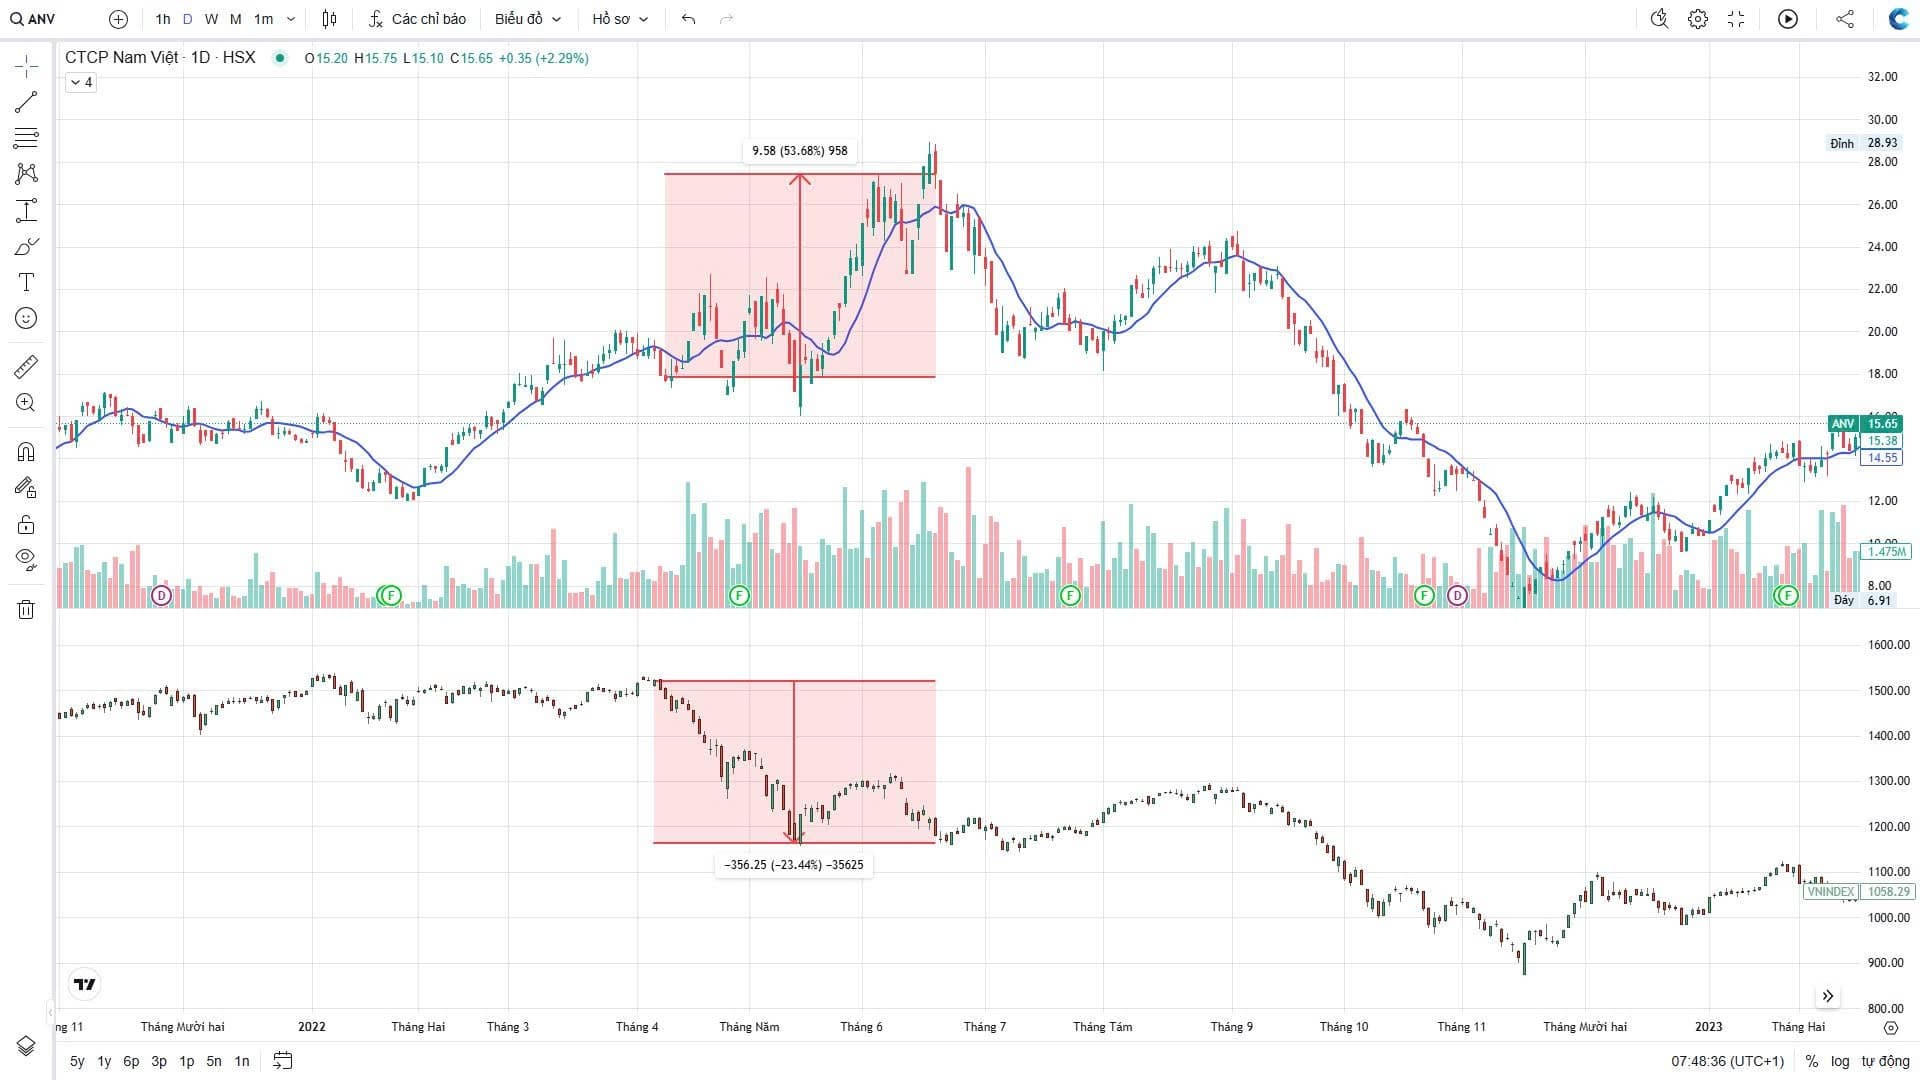
VIX quay đi quay lại đã về vùng đáy tháng 8, thời điểm VN-Index còn quanh 1720 điểm.
Cách đây 1 năm, để mua 100.000 cổ VIX, chúng ta cần khoảng 2 tỷ.
Nhưng tới thời điểm này, cũng 100.000 cổ đó chỉ còn cần chưa tới 1,3 tỷ — và nếu thị trường tiếp tục chiết khấu, con số này còn có thể thấp hơn.
Đó chính là lợi thế của việc cầm tiền.
> Không phải bỏ lỡ cơ hội, mà là để tiền mặt tăng sức mua khi cơ hội thực sự xuất hiện.
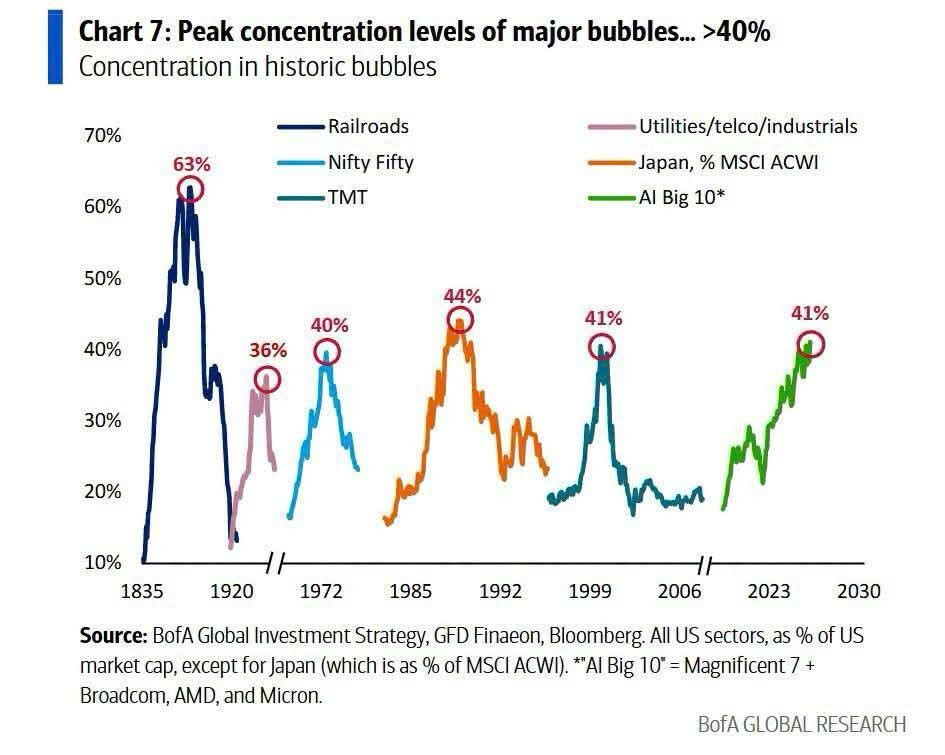
AI ĐANG CHIẾM 41% TTCK MỸ – LỊCH SỬ LIỆU CÓ LẶP LẠI?
Một con số khá đáng chú ý lúc này: nhóm AI Big 10 gồm Magnificent 7 cùng Broadcom, AMD và Micron đang chiếm khoảng 41% tổng vốn hóa TTCK Mỹ.
Nếu nhìn lại gần 200 năm lịch sử, những giai đoạn thị trường xuất hiện mức độ tập trung trên 40% đều từng gắn với các chu kỳ bong bóng lớn:
*** Đường sắt Mỹ: 63%**
*** Nifty Fifty: 40%**
*** Bong bóng Nhật Bản: 44%**
*** TMT/Dot-com: 41%**
*** AI Big 10 hiện tại: 41%**
Điều đáng nói không phải cứ vượt 40% là thị trường sẽ lập tức sụp đổ. Vấn đề nằm ở chỗ càng nhiều vốn hóa tập trung vào một nhóm cổ phiếu, thị trường càng phụ thuộc vào khả năng duy trì kỳ vọng của chính nhóm đó.
Và lần này, câu chuyện lớn nhất đang nằm ở AI.
Gần 200 năm qua, những mức tập trung tương tự đều đã từng kết thúc bằng những biến động rất lớn.
Liệu AI lần này có đủ khác biệt để phá vỡ quy luật đó?
Hay chúng ta đang chứng kiến một chu kỳ lịch sử khác, chỉ khác ở cái tên của bong bóng?
ACE nghĩ kịch bản nào sẽ xảy ra?
Hôm nay em chia sẻ thêm với ACE nhà đầu tư một kiến thức nền tảng nhưng rất quan trọng trong quá trình phân tích thị trường: Lý thuyết Dow – nền tảng của Phân tích kỹ thuật.
Lý thuyết Dow là tập hợp các nguyên lý nền tảng trong phân tích kỹ thuật, dùng để lý giải cách thị trường chứng khoán vận động dựa trên hành vi giá và tâm lý đám đông.
Lý thuyết này được hình thành từ chuỗi bài xã luận do Charles H. Dow viết trong giai đoạn 1900–1902 trên Wall Street Journal, sau đó được hệ thống hóa và phát triển hoàn chỉnh bởi William P. Hamilton cùng các cộng sự.
Charles Henry Dow là người nghiên cứu đầu tiên về lý thuyết Dow nhưng không may ông đột ngột qua đời. Không để tâm huyết của ông bị mất đi, người bạn của ông là William P. Hamilton đã tiếp tục nghiên cứu và hoàn thành bộ lý thuyết mang tên người bạn quá cố.
Đây được xem là nền tảng cho nhiều phương pháp và chỉ báo phân tích kỹ thuật sau này như RSI, MACD, sóng Elliott,…
6 NGUYÊN LÝ CĂN BẢN CỦA LÝ THUYẾT DOW
NGUYÊN LÝ 1: GIÁ PHẢN ÁNH TẤT CẢ
Theo lý thuyết Dow, mọi yếu tố có khả năng tác động đến thị trường chứng khoán đều đã được phản ánh qua giá, bao gồm dữ liệu kinh tế vĩ mô, kết quả kinh doanh, kỳ vọng tương lai và tâm lý nhà đầu tư.
Các thông tin này, dù đã xảy ra, đang diễn ra hay được dự báo, đều ảnh hưởng trực tiếp đến quyết định mua bán và từ đó hình thành mức giá trên thị trường.
NGUYÊN LÝ 2: THỊ TRƯỜNG CÓ BA XU HƯỚNG
Theo lý thuyết Dow, thị trường có ba xu hướng chính:
- Xu hướng chính (Primary Trend): Là xu hướng dài hạn, kéo dài từ một đến vài năm, phản ánh hướng đi chủ đạo của thị trường và ít bị nhiễu.
- Xu hướng thứ cấp (Secondary Trend): Là các nhịp điều chỉnh ngược chiều xu thế chính, thường diễn ra trong vài tuần đến vài tháng.
- Xu hướng nhỏ (Minor Trend): Là các biến động ngắn hạn trong thời gian rất ngắn, chịu ảnh hưởng mạnh từ tâm lý và tin tức.
Trong thực tế, nhà đầu tư thường ưu tiên xu thế chính để đánh giá và ra quyết định đầu tư.
NGUYÊN LÝ 4: KHỐI LƯỢNG GIAO DỊCH XÁC NHẬN XU HƯỚNG
Trong lý thuyết Dow, khối lượng giao dịch được dùng để xác nhận độ tin cậy của xu hướng giá.
Với xu hướng thuận, giá tăng đi kèm khối lượng giao dịch gia tăng cho thấy lực mua chủ động và xu hướng có nền tảng vững chắc.
Ở chiều ngược xu hướng, nếu giá tăng nhưng khối lượng suy yếu, hoặc giá giảm mà khối lượng không gia tăng, điều này cho thấy xu hướng hiện tại thiếu sự xác nhận và tiềm ẩn rủi ro đảo chiều.
NGUYÊN LÝ 5: CÁC CHỈ SỐ PHẢI XÁC NHẬN LẪN NHAU
Ví dụ: Giả sử thị trường Việt Nam ghi nhận VN-Index đang trong xu hướng tăng, trong khi các chỉ số khác như HNX30, VNI100, VNI Midcap lại đang đi xuống.
Lúc này, việc nhận định cả thị trường đang đi xuống sẽ không chính xác. Nhà đầu tư cần đợi các chỉ số cùng di chuyển theo một hướng để có thể xác định chính xác xu hướng của thị trường.
NGUYÊN LÝ 6: XU HƯỚNG DUY TRÌ CHO ĐẾN KHI CÓ TÍN HIỆU ĐẢO CHIỀU RÕ RỆT
Một xu hướng sẽ được duy trì cho đến khi xuất hiện các dấu hiệu đảo chiều rõ ràng.
Nhà đầu tư không nên vội kết luận xu hướng kết thúc chỉ dựa trên những biến động ngắn hạn. Việc quan sát và nhận diện chính xác các tín hiệu đảo chiều giúp nhà đầu tư điều chỉnh chiến lược kịp thời, tránh giao dịch cảm tính và cải thiện hiệu quả đầu tư.
Nắm được 6 nguyên lý này sẽ giúp ACE có nền tảng tốt hơn khi đọc xu hướng, dòng tiền và vận động của thị trường trong thực tế.
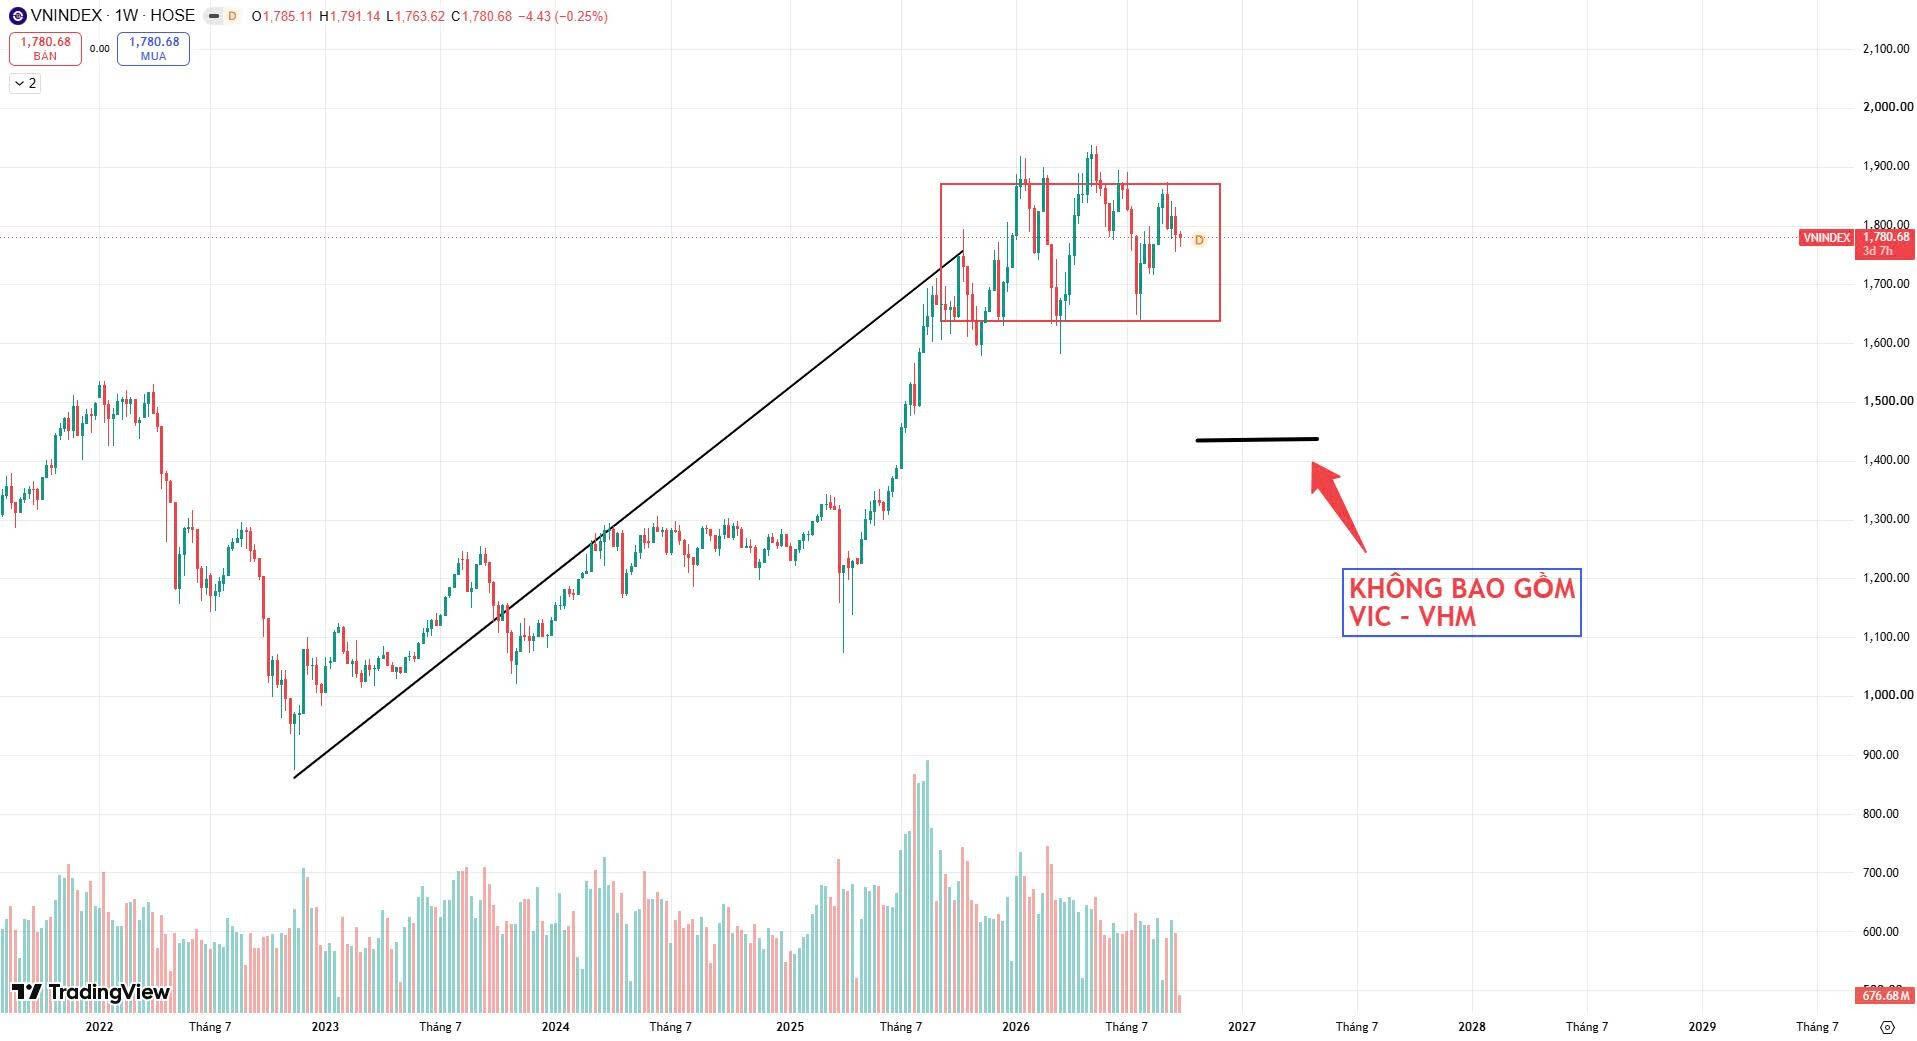
ỨNG VỚI TTCK VIỆT NAM Ở THỜI ĐIỂM HIỆN TẠI
Nếu đặt thị trường Việt Nam vào các pha của Lý thuyết Dow, bức tranh hiện tại khá đáng chú ý.
Chúng ta đã có một chu kỳ Uptrend kéo dài khoảng 3 năm, từ cuối 2022 đến 2025.
Sau đó, từ tháng 9/2026, thị trường bắt đầu bước vào pha Downtrend trên diện rộng. Nếu loại bỏ tác động của VIC và VHM, mặt bằng VN-Index thực tế hiện chỉ quanh vùng 1.400–1.500 điểm.
Như vậy, có thể thấy phần lớn thị trường đã bước vào Downtrend từ trước, trong khi chỉ số chung vẫn được giữ bởi một số cổ phiếu vốn hóa lớn.
Đối chiếu với các pha của Lý thuyết Dow:
Với xu hướng tăng:
- Giai đoạn tích lũy: 2023
- Giai đoạn tham gia của công chúng: 2024–2025
- Giai đoạn phân phối: Cuối 2025 – 2026
Nếu cách phân chia này phù hợp, thì chúng ta mới đang ở trong quá trình của pha giảm và còn hai giai đoạn cần quan sát là Hoảng loạn và Tuyệt vọng.
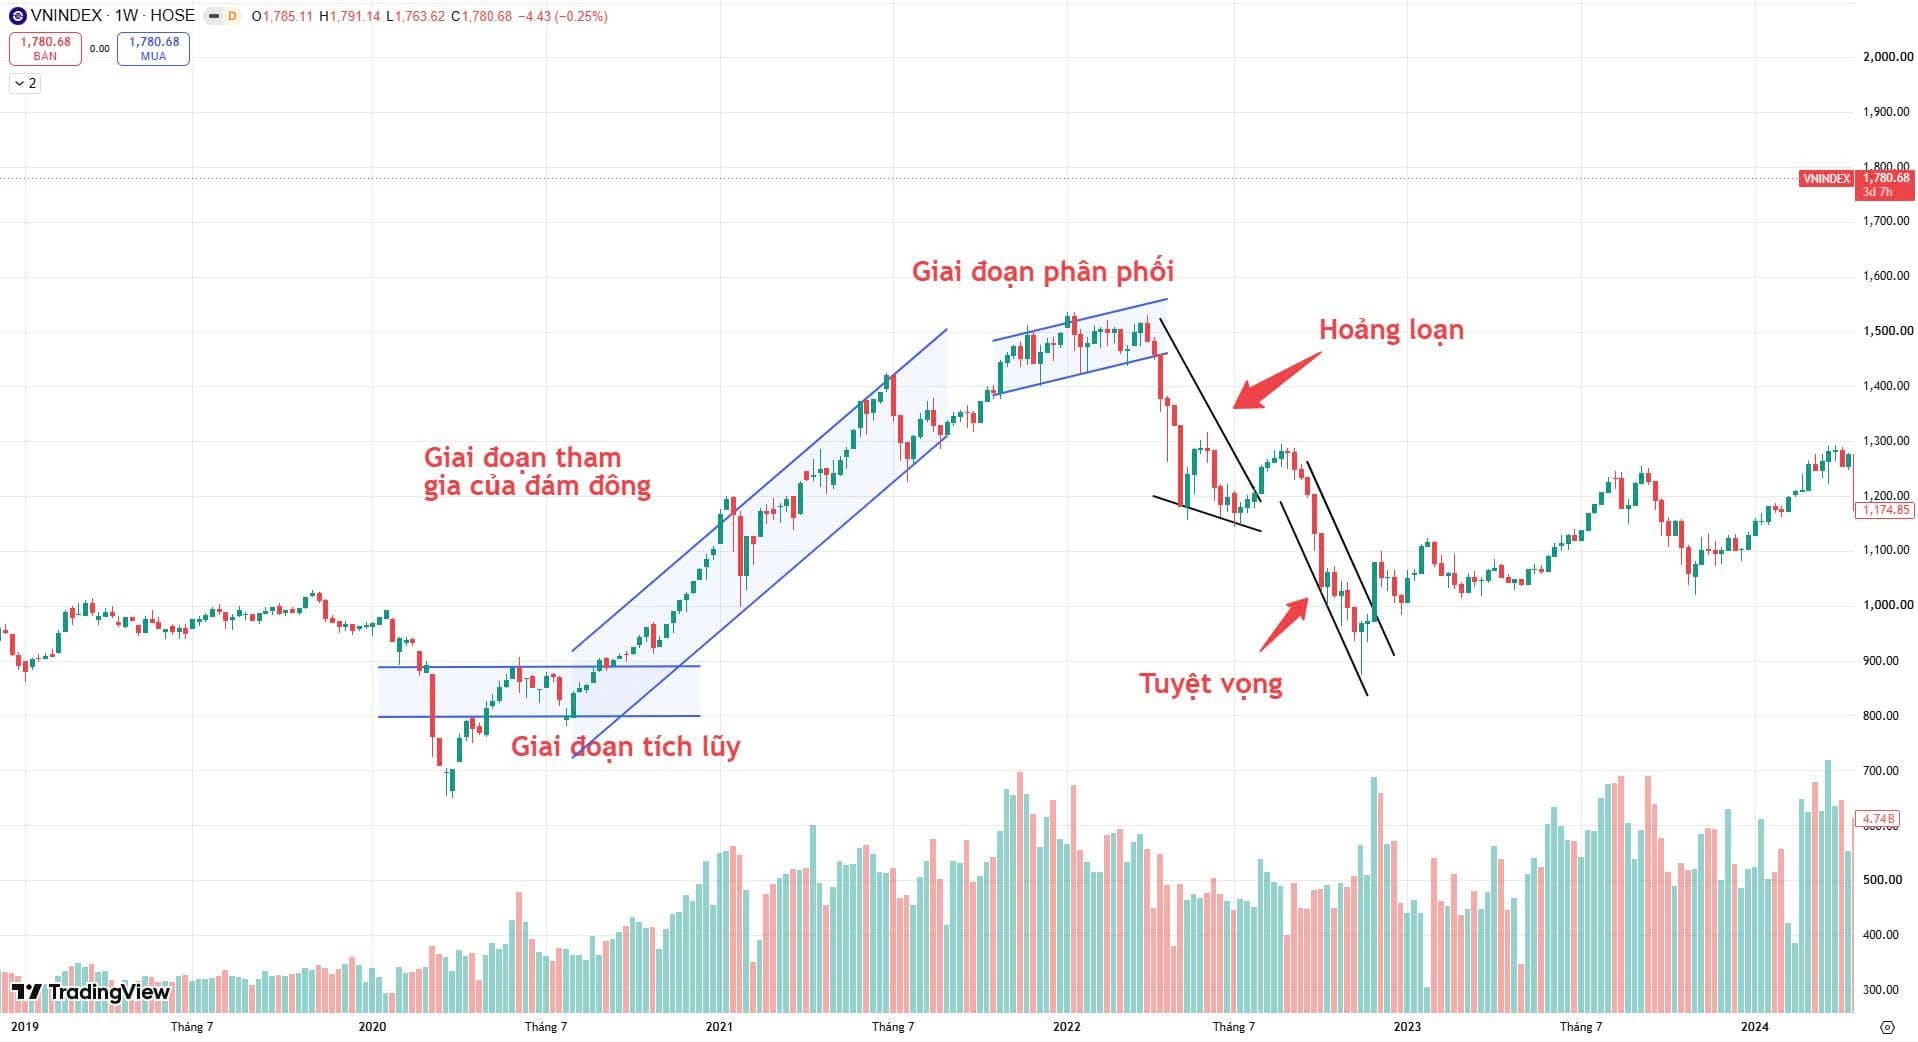
Nhìn lại Chu kỳ trước từ 2020 cho tới cuối 2022. Mọi thứ cũng diễn ra tương tự
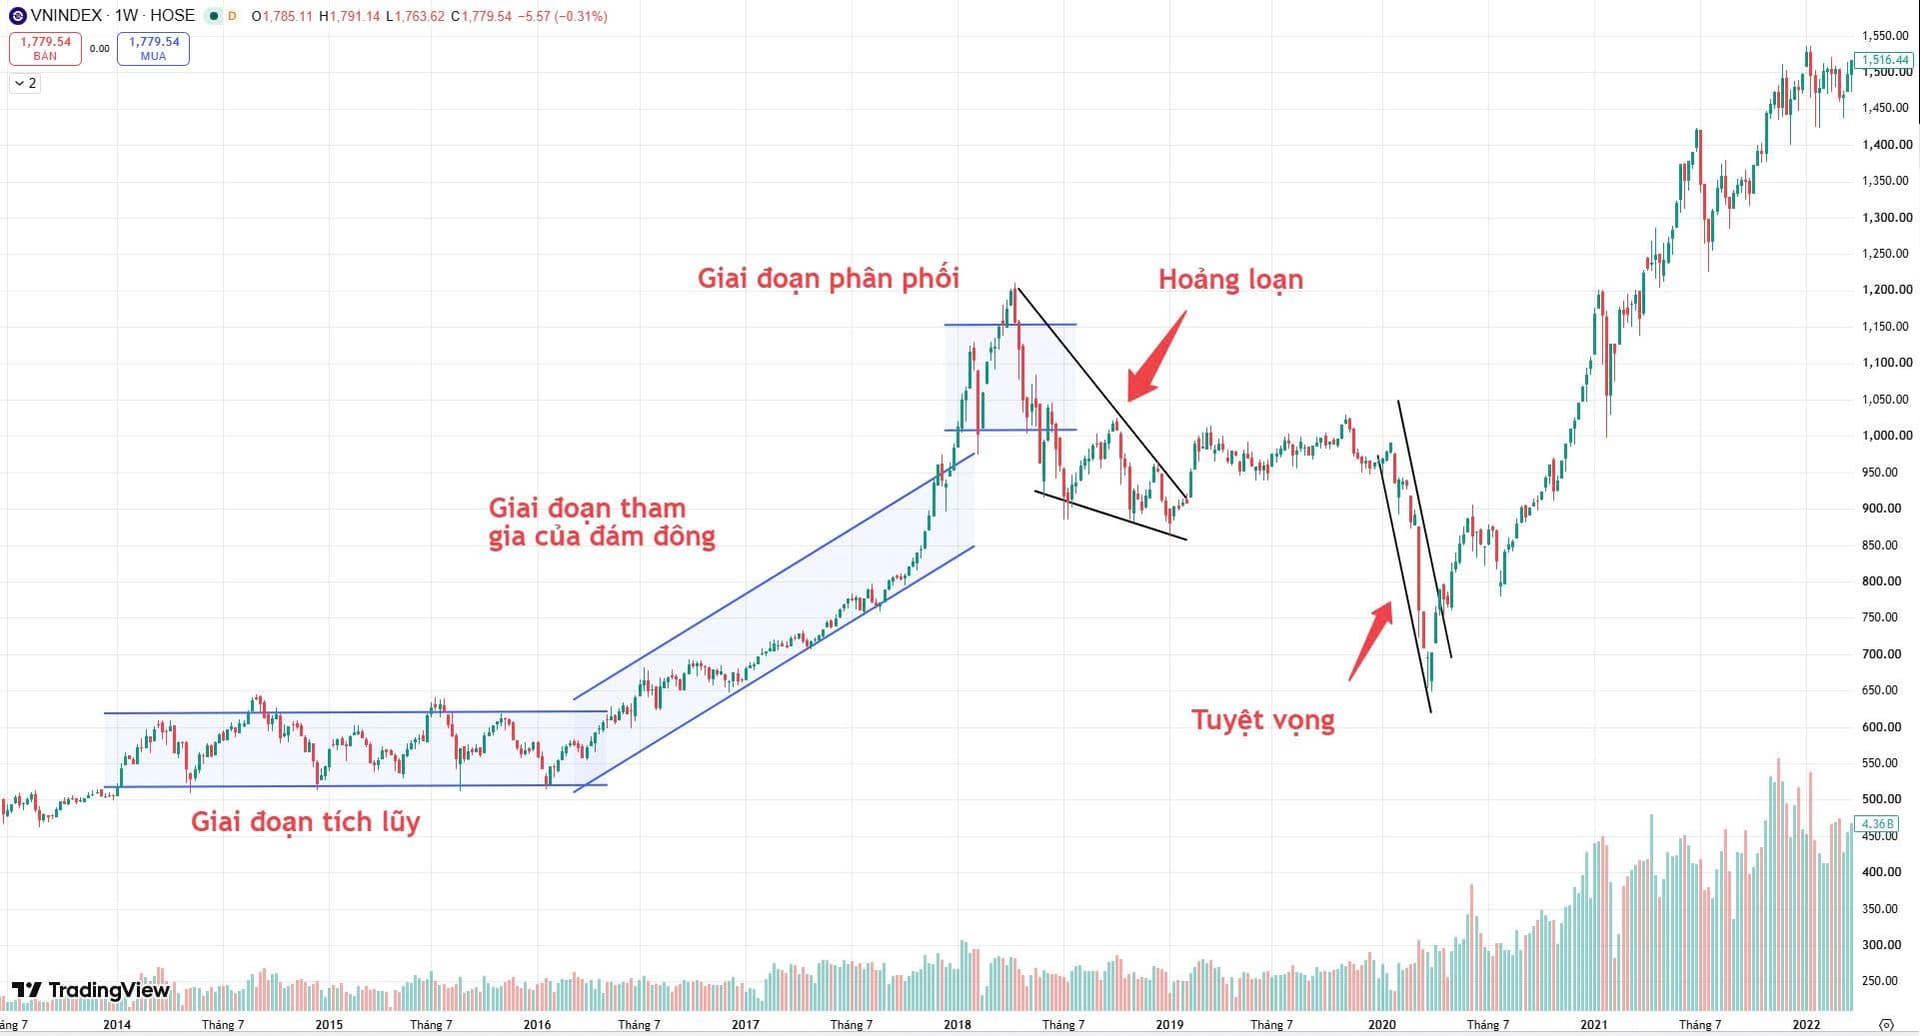
Điều này tiếp tục đúng với chu kỳ 2013-2019
Nói chung cái lý thuyết người ta vạch ra cả 100 rồi. Dù đôi khi sẽ lệch về mặt thời gian, nhưng về bản chất là vẫn phải như vậy
Ở thời điểm hiện tại, thị trường vẫn còn thiếu một pha rất quan trọng trong chu kỳ giảm: pha Tuyệt vọng.
Vì vậy, dù ACE có thể cảm thấy nhiều cổ phiếu đã “rẻ”, nhưng hãy thử nhìn rộng hơn một chút.
Suốt 3 năm qua, thị trường liên tục có phát hành thêm, PHRL, IPO, tăng vốn… khiến lượng cổ phiếu trên thị trường ngày càng lớn. Trong khi đó, môi trường tiền tệ lại đang thay đổi theo hướng ngược lại: FED vẫn đứng trước khả năng tiếp tục tăng lãi suất, còn mặt bằng lãi suất huy động trong nước đang nóng lên.
Vậy nên, rẻ chưa chắc đã là rẻ cuối cùng**. Rẻ hoàn toàn có thể còn rẻ hơn.**
Điều em chờ không phải là một nhịp hồi kỹ thuật vài phiên, mà là vùng chiết khấu đủ sâu để mở ra một cơ hội đầu tư theo chu kỳ.
Hãy giữ tiền mặt và chuẩn bị nguồn lực thật tốt.
Bởi 20 tỷ hôm nay vẫn là 20 tỷ, nhưng nếu sau một chu kỳ chiết khấu mạnh, mặt bằng cổ phiếu giảm 50–70%, thì cùng số tiền đó có thể mua được lượng cổ phiếu lớn hơn rất nhiều so với hiện tại.
Đó mới là lợi thế thực sự của việc kiên nhẫn.
Và nếu thị trường thực sự xuất hiện một vùng giá như vậy, đây có thể là cơ hội nhiều năm mới xuất hiện một lần để gia tăng tài sản bằng cổ phiếu.
Sáng nay type mỏi hết tay rồi, ACE đọc được thông tin nhớ thả tim để em biết nhé.
Cầm 4,5 tỷ tiền mặt lúc này, nếu sau này dùng margin 1:1 thì sức mua đủ khoảng 1 triệu VIX.
10 tỷ → sức mua khoảng 20 tỷ → tương đương 2 triệu VIX.
Giả sử VIX về vùng giá đủ hấp dẫn và sau đó quay lại 13–14, thì biên lợi nhuận của vị thế sẽ là câu chuyện rất khác.
Nên việc em cứ nhắc ACE giữ tiền và bảo toàn sức mua là vì thế. Cơ hội lớn thì phải có tiền mới đánh được.
Trân Trọng !!!
*Minh Hiếu BPC *
Founder Brothers Peach Capital