TỔNG QUAN SỐ LIỆU KINH TẾ TÍNH ĐẾN HIỆN TẠI (9/2026)
1. Chính sách vĩ mô (Khơi thông dòng vốn, tăng trưởng GDP >10%)
Số liệu thực tế năm 2026:
-
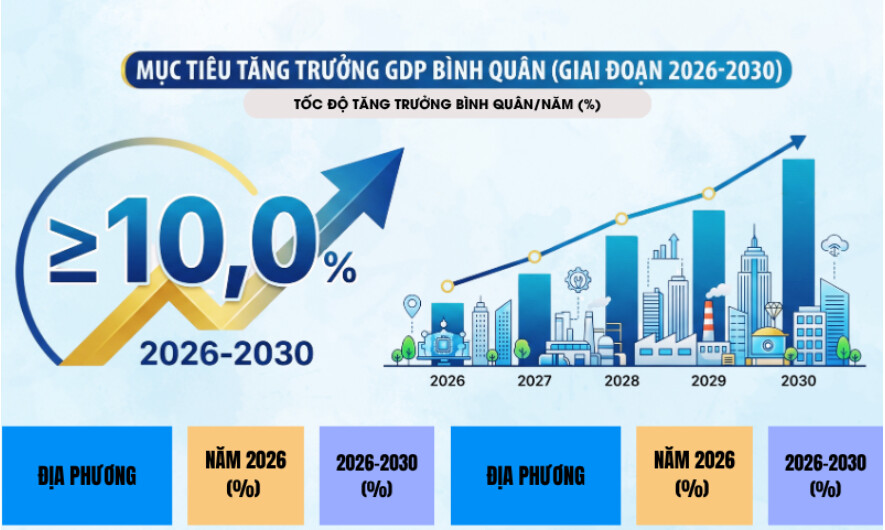
Mục tiêu GDP: Chính phủ đặt mục tiêu tăng trưởng GDP năm 2026 đạt từ 10% trở lên (tăng trưởng 2 con số) nhằm tạo tiền đề phát triển bứt phá cho giai đoạn 2026–2030. Để đạt mục tiêu này, kịch bản điều hành 6 tháng cuối năm 2026 yêu cầu tốc độ tăng trưởng GDP phải đạt khoảng 11,9%.
-
Giải pháp điều hành: Chính phủ kiên định chính sách tài khóa mở rộng, đẩy mạnh giải ngân vốn đầu tư công trọng điểm (hạ tầng giao thông, năng lượng, kinh tế số) và áp dụng các chính sách tiền tệ nới lỏng linh hoạt để bơm vốn cho nền kinh tế.
-
Tác động trực tiếp đến VN-Index (Tích cực):
- Quyết tâm đạt GDP 2 con số là cú hích tâm lý rất mạnh, đặt kỳ vọng lớn vào sự bùng nổ lợi nhuận doanh nghiệp niêm yết (EPS).
- Dòng tiền hưởng lợi trực tiếp từ đầu tư công và chính sách nới lỏng tập trung ở các nhóm ngành trụ cột: Xây dựng & Vật liệu (HPG, VCG, KSB), Ngân hàng và Bất động sản.
2. Sức khỏe nội tại của nền kinh tế (PMI duy trì > 50)
Số liệu thực tế năm 2026:
-
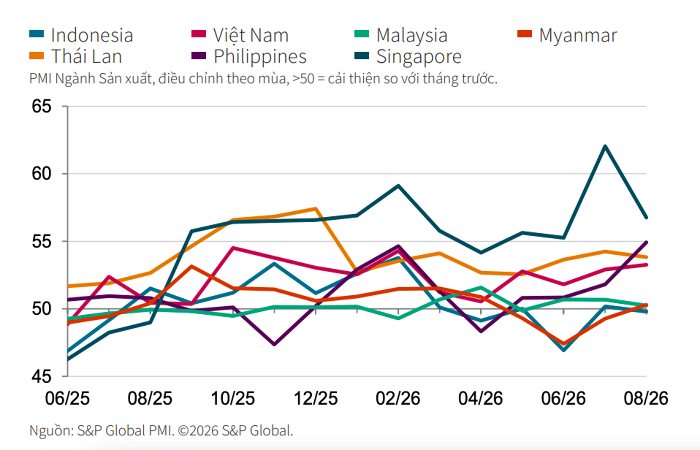
Chỉ số PMI: Báo cáo từ S&P Global ghi nhận Chỉ số Nhà Quản trị Mua hàng (PMI) ngành sản xuất Việt Nam tháng 8/2026 đạt 53,3 điểm (tăng từ mức 52,9 điểm của tháng 7/2026). Đây là mức cao ghi nhận đà mở rộng liên tục, cho thấy đơn hàng mới và sản lượng sản xuất tăng trưởng nhanh.
-
Tác động trực tiếp đến VN-Index (Tích cực):
- PMI > 50 liên tục khẳng định năng lực phục hồi thực chất của khối sản xuất - công nghiệp.
- Nhóm cổ phiếu Sản xuất, Xuất nhập khẩu (Dệt may, Thủy sản, Hóa chất như DGC, CSV) và Logistics/Khu công nghiệp hưởng lợi từ hoạt động thương mại sôi động.
3. Lãi suất (Quan sát tạo đỉnh lãi suất)
Số liệu thực tế năm 2026:
-
Lãi suất điều hành & Cho vay: Ngân hàng Nhà nước giữ nguyên mặt bằng lãi suất điều hành ở mức thấp, định hướng giảm thêm lãi suất cho vay từ 0,5% - 1,0% để đáp ứng nhu cầu vốn cho mục tiêu tăng trưởng GDP 10%.
-
Lãi suất huy động: Mặc dù có áp lực tăng nhẹ ở một số ngân hàng thương mại để duy trì thanh khoản hệ thống, mặt bằng chung vẫn duy trì ở vùng thấp hấp dẫn (quanh 6,0 - 7,0%/năm đối với kỳ hạn dài).
-
Tác động trực tiếp đến VN-Index (Tích cực khi đỉnh lãi suất hình thành) (QUAN SÁT). (=> Vẫn chưa hình thành)
- Mặt bằng lãi suất thấp giúp chi phí vốn của doanh nghiệp được tối ưu hóa.
- Kênh tiền gửi tiết kiệm bớt sức hút so với các kênh đầu tư sinh lời khác, kích thích dòng tiền cá nhân lưu giữ trên thị trường chứng khoán.
4. Thanh khoản mỏng (Volume & Market Depth)
Số liệu thực tế năm 2026:
-
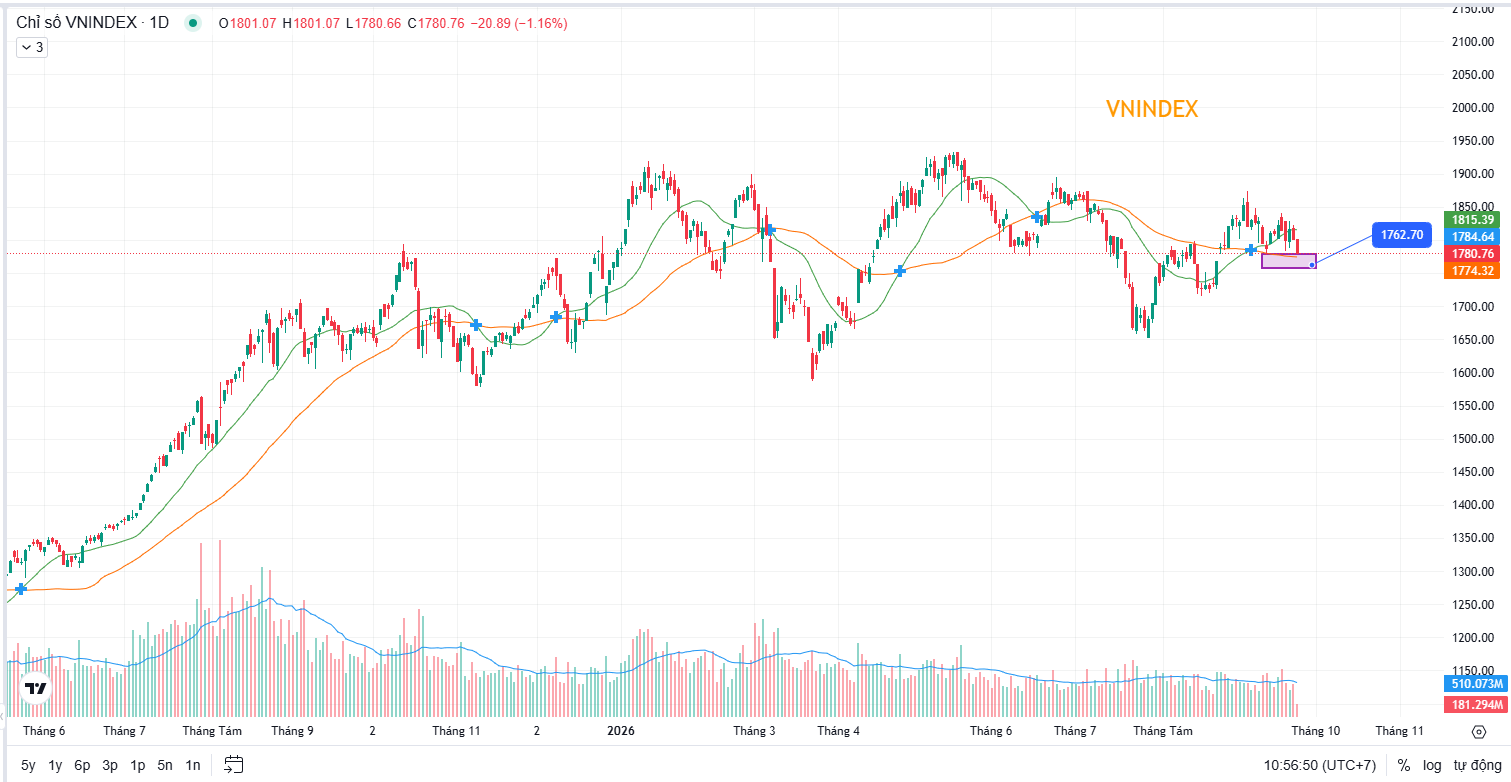
Thanh khoản khớp lệnh bình quân trên sàn HOSE giai đoạn gần đây dao động quanh mức 12.600 - 15.000 tỷ đồng/phiên.
-
Tâm lý dòng tiền: Dù các yếu tố vĩ mô và mục tiêu tăng trưởng rất tích cực, nhà đầu tư trong nước vẫn duy trì sự thận trọng trước áp lực bán ròng liên tục của khối ngoại, khiến thanh khoản chung chưa bùng nổ diện rộng.
-
Tác động trực tiếp đến VN-Index (Tiêu cực ngắn hạn):
- Thanh khoản mỏng khiến VN-Index dễ gặp áp lực rung lắc quanh các vùng kháng cự cao.
- Thị trường xuất hiện sự phân hóa rõ rệt: Dòng tiền không lan tỏa đều mà xoay tua tập trung vào các mã cổ phiếu có câu chuyện tăng trưởng lợi nhuận cụ thể.
5. Khối ngoại bán (Tracking Thị trường Cận biên)
- Số liệu thực tế năm 2026:
- Áp lực xả hàng: Tính từ đầu năm 2026 đến hết tháng 8/2026, khối ngoại đã bán ròng kỷ lục gần 93.000 tỷ đồng riêng trên sàn HOSE. Trong các phiên giao dịch tháng 9/2026, áp lực bán ròng vẫn tiếp diễn ở mức trên 1.000 tỷ đồng/phiên.
- Nguyên nhân: Sự dịch chuyển vốn của các quỹ ngoại khỏi nhóm thị trường cận biên (Frontier Markets) và chênh lệch tỷ giá/lãi suất quốc tế.
- Tác động trực tiếp đến VN-Index (Tiêu cực):
- Việc bị xả ròng liên tục tạo lực cản lớn lên nhóm cổ phiếu Bluechips/VN30 (VHM, VNM, HPG, SSI,…), kìm hãm đà bứt phá của chỉ số VN-Index.
- Việc bị xả ròng liên tục tạo lực cản lớn lên nhóm cổ phiếu Bluechips/VN30 (VHM, VNM, HPG, SSI,…), kìm hãm đà bứt phá của chỉ số VN-Index.

6. Khối ngoại mua (Nâng hạng EM - Emerging Markets)
Số liệu thực tế năm 2026:
- Tiến độ hạ tầng: Việt Nam triển khai mạnh mẽ việc tháo gỡ vướng mắc về yêu cầu ký quỹ trước giao dịch (Non-Pre-funding) cho nhà đầu tư nước ngoài và vận hành hệ thống hạ tầng giao dịch mới nhằm đáp ứng bộ tiêu chuẩn nâng hạng của FTSE Russell.
- Dự báo dòng vốn: Đã được chính thức nâng hạng lên Thị trường Mới nổi (Emerging Markets), chứng khoán Việt Nam sẽ thu hút lại từ 2 - 5 tỷ USD từ các quỹ đầu tư toàn cầu.
- Tác động trực tiếp đến VN-Index (Tích cực trung/dài hạn):
- Trong ngắn hạn, yếu tố nâng hạng đang đóng vai trò là “điểm tựa kỳ vọng” giúp giữ nhịp tâm lý thị trường.
- Khi quyết định nâng hạng chính thức được công bố, khối ngoại sẽ đảo chiều từ bán ròng sang mua ròng mạnh, tạo động lực bùng nổ cho rổ VN30 và cổ phiếu ngành Chứng khoán.
Tham gia Group Khách hàng tại: Đăng nhập tài khoản ■■■■