KHU CÔNG NGHIỆP KIM THÀNH VÀ CÂU CHUYỆN CỦA CIG: KỲ VỌNG “GÀ ĐẺ TRỨNG VÀNG” HAY THỬ THÁCH TÁI CẤU TRÚC?
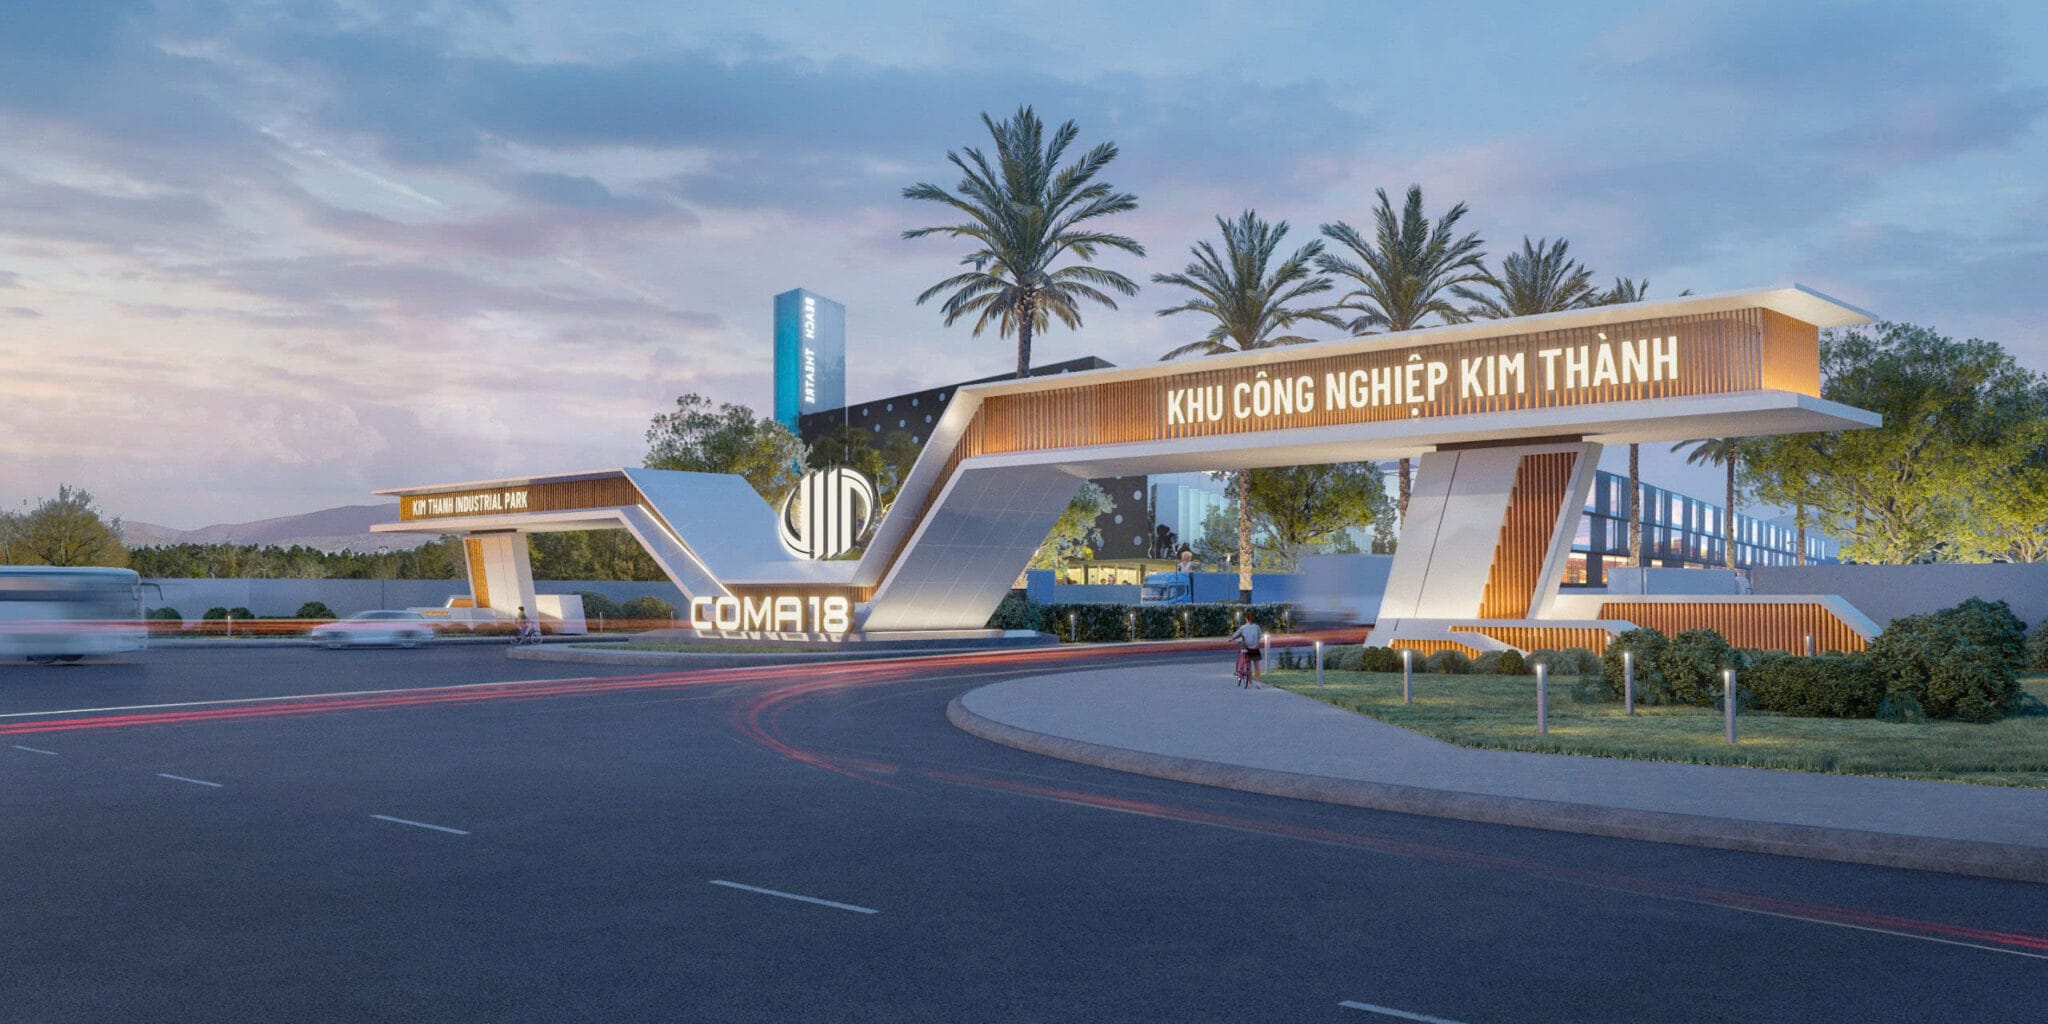
Trong bức tranh toàn cảnh của nhóm cổ phiếu bất động sản khu công nghiệp (KCN) niêm yết, các “ông lớn” với quỹ đất hàng nghìn ha thường nhận được sự chú ý lớn. Tuy nhiên, dòng tiền đầu tư thông minh (smart money) thời gian qua lại rà soát kỹ lưỡng các doanh nghiệp vốn hóa nhỏ đang đứng trước bước ngoặt chuyển mình nhờ một dự án trọng điểm đơn lẻ. CTCP COMA18 (Mã: CIG) với “át chủ bài” Khu công nghiệp Kim Thành (Hải Dương) là một điển hình như vậy.
Dưới góc nhìn phân tích cơ bản kết hợp bóc tách báo cáo tài chính, hãy cùng mổ xẻ nội tại dự án này để thấy rõ kỳ vọng thực tế cũng như những rủi ro nhà đầu tư cần lượng hóa khi xuống tiền với cổ phiếu CIG.
I. ĐỊA THẾ CHIẾN LƯỢC VÀ QUY MÔ DỰ ÁN: “BÀN ĐẠP” HÚT DÒNG VỐN FDI TẠI HẢI DƯƠNG
Hải Dương từ lâu đã khẳng định vị thế là một trong những trung tâm công nghiệp trọng điểm tại Vùng kinh tế trọng điểm phía Bắc, sở hữu hạ tầng giao thông đồng bộ kết nối trực tiếp với các cảng biển lớn và các tuyến quốc lộ huyết mạch.
Nằm ngay tọa độ vàng này, Khu công nghiệp Kim Thành sở hữu các thông số quy hoạch đáng chú ý:
- Quy mô: Khoảng 164,98 ha — một diện tích đủ lớn để thu hút các dự án thứ cấp quy mô trung bình và lớn, đặc biệt là các ngành nghề công nghệ sạch, cơ khí, điện tử và logistics.
- Cấu trúc đầu tư: Dự án là sự hợp tác chiến lược giữa COMA18 (nắm giữ 30%) và CTCP Tập đoàn Videc (nắm giữ 70%).
- Tiến độ thực tế: Theo khảo sát hiện trạng, dự án đã hoàn thiện mặt bằng giai đoạn 1 với diện tích khoảng 50 ha (trong đó đã ghi nhận diện tích thương phẩm đã bán khoảng 8,3 ha), trong khi giai đoạn 2 đang trong quá trình khẩn trương hoàn thiện hạ tầng kỹ thuật để sẵn sàng đón sóng bàn giao đất.
II. BÓC TÁCH BÁO CÁO TÀI CHÍNH: “ĐO KHÚC RUỘT” CHI PHÍ DỞ DANG VÀ ÁP LỰC TÀI CHÍNH
Đối với doanh nghiệp bất động sản KCN, giá trị thực của tài sản thường không nằm trên báo cáo kết quả kinh doanh ngắn hạn mà ẩn giấu sâu trong khoản mục Chi phí sản xuất kinh doanh dở dang dài hạn.
Nhìn vào Báo cáo tài chính bán niên 2026 đã soát xét của CIG, khoản mục này đang ghi nhận một sự dịch chuyển quy mô cực kỳ lớn:
- Tại thời điểm 01/01/2026, chi phí dở dang dài hạn của dự án KCN Kim Thành ghi nhận ở mức 822,18 tỷ đồng.
- Đến ngày 30/06/2026, con số này đã vọt tăng mạnh lên 1.202,92 tỷ đồng (tăng xấp xỉ 380 tỷ đồng chỉ trong nửa đầu năm).
Sự phình to của chi phí dở dang phản ánh dòng tiền thực tế và nguồn lực tài chính đang được CIG và các bên liên danh dồn toàn lực để san lấp mặt bằng, làm hạ tầng và triển khai xây dựng.
III. KỲ VỌNG TÀI CHÍNH VÀ THỜI ĐIỂM “HÁI QUẢ NGỌT” NĂM 2026
Bất chấp những thách thức về tái cấu trúc và áp lực tuân thủ, kế hoạch kinh doanh năm 2026 của CIG vẽ ra một bức tranh đầy tham vọng:
- Mục tiêu doanh thu: 500 tỷ đồng.
- Mục tiêu lợi nhuận sau thuế: 180 tỷ đồng.
Để đạt được bước nhảy vọt này, ban lãnh đạo CIG đặt trọn niềm tin vào việc đẩy nhanh tiến độ hạ tầng KCN Kim Thành để bàn giao đất và ghi nhận doanh thu từ các nhà đầu tư thứ cấp. Nếu tiến độ cho thuê đất diễn ra thuận lợi đúng như kỳ vọng, biên lợi nhuận từ mảng KCN sẽ đóng vai trò là động lực chính kéo doanh nghiệp thoát khỏi cái bóng lỗ lũy kế nhiều năm, đồng thời tạo ra dòng tiền thực để thanh toán các nghĩa vụ tài chính liên quan.
IV. GÓC NHÌN ĐẦU TƯ: CIG DÀNH CHO AI?
Dưới lăng kính của một nhà đầu tư chứng khoán thực chiến, CIG ở thời điểm hiện tại không phải là một cổ phiếu đáng để quan tâm dựa trên kỳ vọng tài sản:
- Định giá tài sản ẩn: Khoảng hơn 1.200 tỷ đồng chi phí dở dang tại KCN Kim Thành chính là “bệ phóng” giá trị nếu dự án bước vào chu kỳ khai thác thương mại hiệu quả.
- Sự hậu thuẫn từ hệ sinh thái: Mối liên kết chặt chẽ với Videc Group giúp CIG có điểm tựa về nguồn vốn để giải quyết bài toán hạ tầng quy mô lớn vốn vượt quá sức chịu đựng của một doanh nghiệp đơn lẻ.