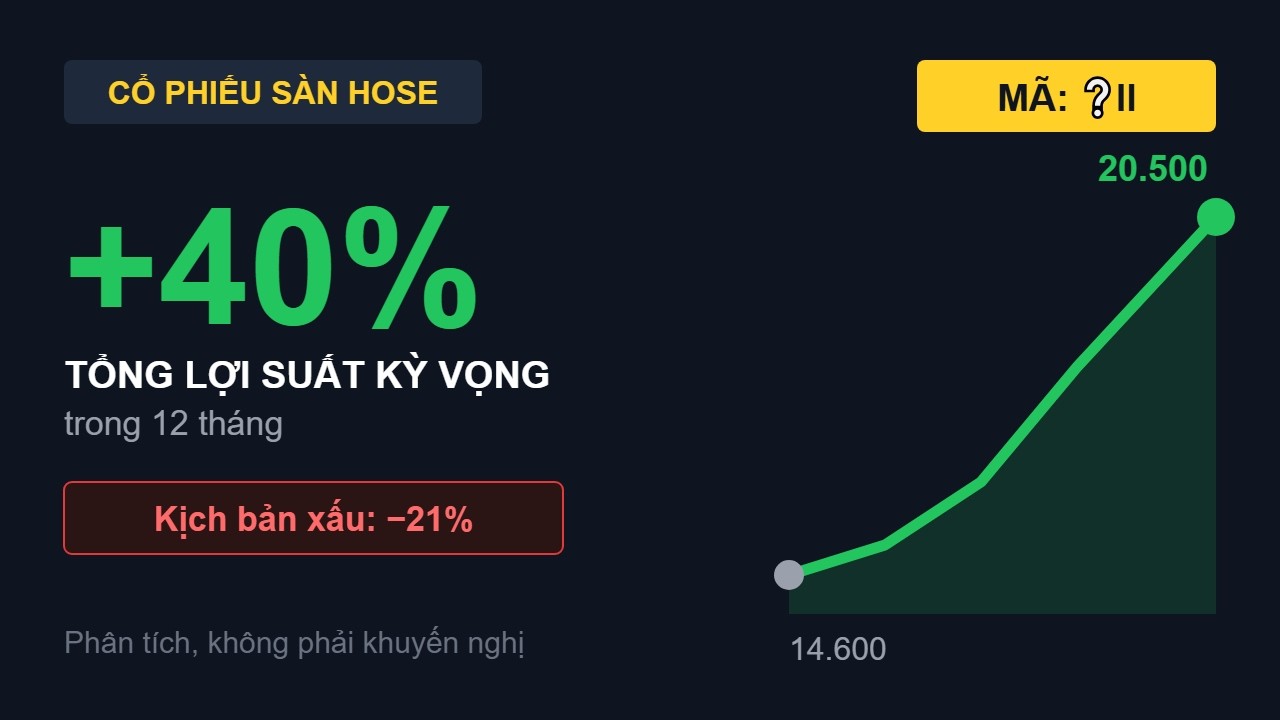
CII: Chính thức vào dự án Quốc lộ 13 gần 6.300 tỷ – “ông trùm BOT” đang bước vào chu kỳ dự án mới?
Khác với những câu chuyện mới dừng ở đề xuất, lần này CII đã chính thức được chọn
UBND TP.HCM đã phê duyệt liên danh CII – CII PPP – IMIC làm nhà đầu tư dự án nâng cấp, mở rộng Quốc lộ 13 theo hình thức PPP – BOT. Tổng mức đầu tư khoảng 6.276 tỷ đồng, trong đó nhóm CII tham gia với tỷ lệ 51%. Đây là bước tiến quan trọng bởi dự án đã chuyển từ câu chuyện kỳ vọng sang giai đoạn có nhà đầu tư cụ thể.
Chỉ 5,9 km nhưng đây là một trong những cửa ngõ quan trọng nhất TP.HCM
Tuyến đường từ cầu Bình Triệu đến ranh Bình Dương dài khoảng 5,9 km, được mở rộng lên 60 m, gồm 4 làn đường trên cao cho dòng xe liên vùng và hệ thống đường song hành 8–10 làn. Quốc lộ 13 là trục kết nối trực tiếp TP.HCM với khu vực Bình Dương cũ – nơi có mật độ khu công nghiệp, dân cư và nhu cầu giao thông rất lớn.
Với CII, giá trị lớn nhất là một tài sản BOT có thể tạo dòng tiền dài hạn
CII không phải doanh nghiệp xây dựng thuần túy. Mô hình của doanh nghiệp là đầu tư hạ tầng – vận hành – thu phí hoàn vốn. Vì vậy, khi dự án đi vào khai thác dự kiến từ đầu năm 2029, Quốc lộ 13 có thể bổ sung thêm một dòng tiền BOT dài hạn cho hệ sinh thái CII, thay vì chỉ tạo doanh thu xây dựng một lần.
Điều đáng chú ý hơn: Quốc lộ 13 không phải dự án lớn duy nhất
Trước đó, CII cũng tham gia liên danh đầu tư cao tốc TP.HCM – Trung Lương – Mỹ Thuận với tổng vốn hơn 36.000 tỷ đồng. Công ty dự án do CII kiểm soát đã được thông qua hạn mức vay gần 27.094 tỷ đồng để triển khai tuyến cao tốc này. Khi đặt Quốc lộ 13 bên cạnh cao tốc Trung Lương – Mỹ Thuận, có thể thấy pipeline hạ tầng của CII đang tăng lên đáng kể.
Câu chuyện của CII đang chuyển từ “tài sản BOT cũ” sang “backlog BOT mới”
Nhiều năm qua, thị trường thường nhìn CII qua các dự án BOT hiện hữu, quỹ đất Thủ Thiêm và bài toán nợ vay. Nhưng nếu các dự án mới liên tục được ký và triển khai, cách định giá có thể thay đổi: từ một doanh nghiệp chủ yếu khai thác tài sản cũ sang một doanh nghiệp đang bước vào chu kỳ đầu tư hạ tầng mới của TP.HCM và vùng kinh tế phía Nam.
Nhưng dự án càng lớn, bài toán vốn càng phải được theo dõi
Hạ tầng BOT có ưu điểm là tạo dòng tiền dài hạn, nhưng đặc điểm đi kèm là vốn đầu tư ban đầu rất lớn và sử dụng nhiều đòn bẩy tài chính. Vì vậy, catalyst dự án mới chỉ thực sự tạo giá trị cho cổ đông nếu CII kiểm soát tốt chi phí vốn, tiến độ xây dựng và lưu lượng xe thực tế sau khi khai thác.
Góc nhìn đầu tư: catalyst của CII đang trở nên “thật” hơn
Tin Quốc lộ 13 tích cực không chỉ vì con số 6.276 tỷ đồng, mà vì CII đã chính thức bước qua một cột mốc quan trọng: được xác định là nhà đầu tư. Dự án dự kiến triển khai trong giai đoạn 2026–2028 và khai thác từ đầu 2029.
Đặt cùng cao tốc Trung Lương – Mỹ Thuận và các đề xuất hạ tầng khác, có thể thấy một câu chuyện lớn hơn đang hình thành:
CII đang cố gắng xây dựng một thế hệ tài sản BOT mới để thay thế và bổ sung cho các dự án cũ.
Nếu quá trình này diễn ra đúng tiến độ, thị trường có thể không còn nhìn CII chỉ như một cổ phiếu “ăn câu chuyện dự án”, mà bắt đầu định giá doanh nghiệp dựa trên backlog hạ tầng và dòng tiền BOT tương lai.
Nói ngắn gọn: Quốc lộ 13 không phải dự án lớn nhất của CII, nhưng nó là thêm một mảnh ghép xác nhận rằng chu kỳ đầu tư hạ tầng mới của doanh nghiệp đang thực sự được kích hoạt.
Thông tin phục vụ mục đích phân tích và trao đổi, không phải khuyến nghị mua bán cổ phiếu.