CII: Doanh Thu BOT Tăng Nhưng Dòng Tiền Âm Hơn 1.650 Tỷ – Doanh Nghiệp Đang Ở Giai Đoạn Hái Quả Hay Tiếp Tục Gánh Nặng Vốn?
1. Điều nhà đầu tư cần quan tâm nhất: CII có doanh thu tăng, nhưng tiền thực sự thu về từ hoạt động kinh doanh lại đang âm
Điểm đáng chú ý nhất trong bức tranh tài chính 9 tháng đầu năm 2026 của CII không đơn thuần nằm ở việc lợi nhuận quý 3 giảm gần 12% so với cùng kỳ, mà nằm ở sự khác biệt giữa doanh thu, lợi nhuận kế toán và dòng tiền thực tế.
Trong 9 tháng, doanh thu thu phí giao thông của CII đạt khoảng 2.112,8 tỷ đồng, tăng 8,3% so với mức 1.951,4 tỷ đồng cùng kỳ. Đây là tín hiệu tích cực, bởi thu phí BOT vốn là hoạt động cốt lõi gắn với các dự án hạ tầng mà doanh nghiệp đã đầu tư trong nhiều năm. Khi lưu lượng phương tiện tăng và một số tuyến được điều chỉnh giá vé, nguồn thu từ các dự án này có cơ hội cải thiện.
Tuy nhiên, một vấn đề lớn xuất hiện khi nhìn vào báo cáo lưu chuyển tiền tệ: dòng tiền thuần từ hoạt động kinh doanh âm khoảng 1.651,8 tỷ đồng. Điều đó có nghĩa là dù doanh nghiệp vẫn ghi nhận doanh thu và lợi nhuận trên báo cáo kết quả kinh doanh, lượng tiền thực tế luân chuyển từ hoạt động kinh doanh trong kỳ lại chưa tạo ra dòng tiền dương.
Đây là điểm nhà đầu tư không nên bỏ qua. Đối với một doanh nghiệp hạ tầng như CII, doanh thu tăng là điều kiện cần, nhưng chưa đủ để khẳng định sức khỏe tài chính đang cải thiện. Điều quan trọng hơn là doanh thu đó có chuyển hóa thành tiền hay không, và lượng tiền thu được có đủ để thanh toán chi phí vận hành, lãi vay cũng như nghĩa vụ nợ đến hạn hay không.
Trong khi đó, CII vẫn đang triển khai nhiều dự án, tài sản dở dang tăng và nhu cầu vốn đầu tư còn lớn. Vì vậy, câu chuyện của doanh nghiệp hiện nay không chỉ là khả năng tăng doanh thu BOT, mà còn là khả năng biến nguồn thu này thành dòng tiền đủ mạnh để giảm áp lực tài chính.
2. Lợi nhuận quý 3 giảm: Cần nhìn vào bản chất thay vì chỉ nhìn con số tăng giảm
Trong quý 3/2026, lợi nhuận sau thuế hợp nhất của CII đạt khoảng 49,4 tỷ đồng, thấp hơn mức 56,1 tỷ đồng của cùng kỳ năm trước, tương ứng giảm khoảng 11,9%.
Nếu chỉ nhìn vào con số này, nhà đầu tư có thể cho rằng hoạt động kinh doanh của CII đang suy yếu. Tuy nhiên, cần đặt kết quả lợi nhuận trong mối tương quan với cơ cấu doanh thu và cách doanh nghiệp ghi nhận lợi ích tài chính từ các dự án BOT.
Theo phần giải trình của doanh nghiệp, lợi nhuận giảm chủ yếu do doanh thu hoạt động tài chính thấp hơn. Một nguyên nhân được đề cập là một phần lợi ích tài chính của dự án BOT được thu hồi thông qua doanh thu thu phí giao thông.
Điều này cần được hiểu đúng. Với các dự án BOT, doanh nghiệp bỏ vốn đầu tư ban đầu, sau đó thu hồi vốn thông qua việc khai thác và thu phí trong thời gian được phép. Trong quá trình đó, lợi ích kinh tế có thể được phản ánh ở những khoản mục kế toán khác nhau theo từng giai đoạn. Vì vậy, doanh thu thu phí tăng nhưng doanh thu tài chính giảm không nhất thiết đồng nghĩa với việc hoạt động BOT đang xấu đi.
Tuy nhiên, cũng không nên vì vậy mà xem nhẹ mức giảm lợi nhuận. Bởi lợi nhuận cuối cùng vẫn là kết quả tổng hợp của doanh thu, chi phí vận hành, chi phí tài chính và các khoản thu nhập khác. Khi doanh nghiệp có quy mô nợ lớn, chi phí lãi vay và khả năng thu hồi vốn sẽ ảnh hưởng đáng kể đến phần lợi nhuận còn lại cho cổ đông.
Điểm tích cực là lợi nhuận gộp từ hoạt động kinh doanh trong quý 3 tăng khoảng 170 tỷ đồng so với cùng kỳ theo giải trình của CII. Điều này cho thấy hiệu quả ở một số hoạt động kinh doanh có sự cải thiện. Nhưng để đánh giá xu hướng lợi nhuận bền vững, nhà đầu tư cần theo dõi thêm các quý tiếp theo, đặc biệt là sự cân đối giữa tăng trưởng doanh thu, chi phí tài chính và dòng tiền thực thu.
3. BOT vẫn là nền tảng kinh doanh quan trọng nhất của CII
Nhìn vào cơ cấu doanh thu 9 tháng đầu năm 2026, có thể thấy CII vẫn phụ thuộc lớn vào hoạt động thu phí giao thông. Doanh thu thu phí đạt khoảng 2.112,8 tỷ đồng trên tổng doanh thu thuần khoảng 2.498 tỷ đồng, tương đương gần 84,6%.
Trong khi đó, các mảng còn lại như bán hàng hóa, kinh doanh bất động sản, xây dựng và bảo trì, cung cấp dịch vụ hay xây dựng hợp đồng BT có quy mô nhỏ hơn đáng kể.
Điều này cho thấy CII về bản chất vẫn là doanh nghiệp có nền tảng kinh doanh gắn chặt với tài sản hạ tầng giao thông. Đây vừa là lợi thế, vừa là yếu tố cần cân nhắc khi định giá doanh nghiệp.
Lợi thế nằm ở chỗ các tuyến BOT sau khi hoàn thành đầu tư và đi vào khai thác có thể tạo ra nguồn thu trong thời gian dài. Khác với một dự án bất động sản phải phụ thuộc vào thời điểm mở bán và bàn giao sản phẩm, một tuyến đường đang khai thác có thể tiếp tục tạo doanh thu thông qua lưu lượng phương tiện hằng ngày.
Đặc biệt, khi lưu lượng xe tăng cùng với việc điều chỉnh giá vé tại những dự án đủ điều kiện, doanh thu thu phí có thể được cải thiện mà không nhất thiết phải đầu tư mới toàn bộ công trình. Đây là cơ sở để kỳ vọng các dự án BOT hiện hữu tiếp tục đóng góp vào hoạt động kinh doanh của CII.
Tuy nhiên, cần phân biệt doanh thu thu phí với dòng tiền tự do. Một tuyến đường có thể tạo ra doanh thu lớn nhưng doanh nghiệp vẫn phải chi trả chi phí vận hành, bảo trì, lãi vay và thực hiện nghĩa vụ tài chính liên quan đến khoản vốn đã đầu tư. Do đó, doanh thu BOT tăng chưa đồng nghĩa toàn bộ phần tăng thêm sẽ trở thành lợi nhuận hoặc tiền mặt có thể sử dụng ngay.
Với CII, câu hỏi quan trọng trong giai đoạn tới là các dự án BOT hiện hữu có thể tạo ra lượng tiền đủ lớn để vừa duy trì hoạt động, vừa trả nợ và hỗ trợ các dự án mới hay không.
4. Tổng tài sản tăng mạnh, nhưng một phần đáng kể vốn đang nằm trong các dự án
Tại ngày 30/9/2026, tổng tài sản của CII đạt khoảng 44.946 tỷ đồng, tăng đáng kể so với mức 37.517 tỷ đồng đầu năm. Quy mô tài sản mở rộng cho thấy doanh nghiệp đang sở hữu và triển khai một lượng lớn tài sản hạ tầng cũng như các dự án đầu tư.
Tuy nhiên, với doanh nghiệp có hoạt động đầu tư dài hạn như CII, tổng tài sản tăng không đồng nghĩa khả năng thanh khoản cũng tăng tương ứng. Cần xem tài sản đó đang nằm ở đâu và mất bao lâu để chuyển hóa thành tiền.
Một điểm đáng chú ý là hàng tồn kho cuối kỳ đạt khoảng 5.677 tỷ đồng, tăng khoảng 796 tỷ đồng, tương đương 16,3% so với đầu năm. Đây không chỉ là hàng hóa tồn kho theo cách hiểu thông thường, mà có liên quan đến các dự án bất động sản và chi phí đầu tư đang được tập hợp.
Điều đó có nghĩa là một phần vốn của CII đang được đưa vào các dự án nhưng chưa thể chuyển ngay thành doanh thu và tiền mặt. Muốn thu hồi vốn, doanh nghiệp phải tiếp tục hoàn thiện pháp lý, xây dựng hạ tầng, triển khai bán hàng và bàn giao sản phẩm.
Chẳng hạn, dự án Phú Bình tại TP.HCM có quy mô khoảng 5,27 ha, tổng mức đầu tư dự kiến 4.478 tỷ đồng và đang triển khai phần móng, tầng hầm. Dự án Tân Nhựt có diện tích khoảng 7,88 ha, tổng mức đầu tư khoảng 2.009 tỷ đồng, đã hoàn thành công tác bồi thường nhưng vẫn đang hoàn thiện các thủ tục pháp lý để triển khai xây dựng.
Ở dự án De Lagi tại Lâm Đồng, quy mô lên tới khoảng 124,53 ha với tổng mức đầu tư dự kiến 2.725,7 tỷ đồng. Doanh nghiệp đã nhận bàn giao khoảng 67,45 ha và đang triển khai đầu tư hạ tầng. Trong khi đó, dự án Trường Quang Trọng tại Quảng Ngãi đã có hoạt động kinh doanh tại những khu vực hoàn thiện hạ tầng, nhưng công tác giải phóng mặt bằng ở các khu vực còn lại vẫn tiếp tục được thực hiện.
Những dự án này tạo ra dư địa tăng trưởng cho CII nếu pháp lý, tiến độ xây dựng và khả năng tiêu thụ được cải thiện. Nhưng ở chiều ngược lại, chúng cũng khiến vốn bị giữ lại trong thời gian dài. Nếu tiến độ triển khai chậm hoặc thị trường bất động sản không thuận lợi, thời gian thu hồi vốn có thể kéo dài hơn dự kiến.
Một chi tiết khác là chi phí xây dựng cơ bản dở dang tăng từ khoảng 573 tỷ đồng đầu năm lên gần 1.995 tỷ đồng vào cuối tháng 9. Điều này phản ánh doanh nghiệp đang tiếp tục đầu tư vào các tài sản và dự án chưa hoàn thành. Vì vậy, nhà đầu tư cần nhìn nhận việc mở rộng tài sản của CII đồng thời với nhu cầu vốn đi kèm, thay vì chỉ xem đây là tín hiệu tăng trưởng.
5. Áp lực nợ vay: Điểm quyết định khả năng tạo lợi nhuận trong dài hạn
Đối với CII, đòn bẩy tài chính là vấn đề cần được phân tích kỹ vì đặc thù doanh nghiệp BOT phải bỏ ra lượng vốn lớn từ đầu, sau đó thu hồi dần trong nhiều năm.
Tại thời điểm cuối quý 3/2026, tổng nợ phải trả của CII vào khoảng 31.729 tỷ đồng, trong khi vốn chủ sở hữu khoảng 13.217 tỷ đồng. Như vậy, quy mô nợ phải trả tương đương khoảng 2,4 lần vốn chủ sở hữu.
Riêng các khoản vay và nợ thuê tài chính ngắn hạn khoảng 7.098 tỷ đồng, dài hạn khoảng 18.437 tỷ đồng; bên cạnh đó, trái phiếu chuyển đổi dài hạn khoảng 3.235 tỷ đồng. Tổng các khoản nợ có tính chất vay vốn này vào khoảng 28.770 tỷ đồng.
Tỷ lệ đòn bẩy cao không nhất thiết là bất thường đối với một doanh nghiệp đầu tư hạ tầng. Bởi các dự án BOT thường có thời gian khai thác dài, doanh nghiệp phải huy động vốn lớn trước khi có thể thu hồi vốn thông qua hoạt động thu phí. Vấn đề nằm ở chỗ dòng tiền tạo ra từ dự án có đủ để đáp ứng lịch trả nợ hay không.
Nếu lưu lượng phương tiện tăng ổn định, doanh thu thu phí cải thiện và thời gian thu hồi vốn diễn ra đúng kế hoạch, đòn bẩy tài chính có thể giúp doanh nghiệp mở rộng quy mô tài sản. Ngược lại, nếu doanh thu thấp hơn dự kiến hoặc chi phí vốn tăng, áp lực lãi vay sẽ trực tiếp bào mòn lợi nhuận và làm giảm lượng tiền còn lại để tái đầu tư.
Một khoản mục đáng chú ý khác là lãi vay BOT được phân bổ dài hạn còn khoảng 4.217 tỷ đồng. Khoản này liên quan đến các dự án như Trung Lương – Mỹ Thuận, Quốc lộ 1 đoạn qua Ninh Thuận, mở rộng Xa lộ Hà Nội, cầu Cổ Chiên và Quốc lộ 60.
Cần hiểu rằng 4.217 tỷ đồng là khoản lãi vay BOT được ghi nhận và phân bổ dài hạn trên bảng cân đối kế toán, không phải toàn bộ chi phí lãi vay riêng của quý 3. Tuy nhiên, quy mô khoản mục này cho thấy chi phí vốn là một phần rất quan trọng trong cấu trúc tài chính của CII.
Đáng chú ý, tỷ lệ phân bổ lãi vay giữa các dự án cũng có sự khác biệt lớn. Trung Lương – Mỹ Thuận đạt 43,44%, trong khi Quốc lộ 1 qua Ninh Thuận mới 7,78%, Xa lộ Hà Nội 4%, cầu Cổ Chiên 28% và Quốc lộ 60 đạt 15%.
Sự khác biệt này phản ánh các dự án đang ở những giai đoạn thu hồi và phân bổ chi phí khác nhau. Do đó, không thể chỉ nhìn vào tổng nợ để kết luận doanh nghiệp đang gặp khó khăn, nhưng cũng không thể bỏ qua nghĩa vụ tài chính kéo dài trong tương lai.
6. Dòng tiền âm hơn 1.650 tỷ đồng: Vì sao CII vẫn phải tiếp tục huy động vốn?
Đây là phần cần đặc biệt chú ý khi đánh giá chất lượng tài chính của CII.
Trong 9 tháng đầu năm 2026, dòng tiền từ hoạt động kinh doanh âm khoảng 1.652 tỷ đồng. Dòng tiền từ hoạt động đầu tư cũng âm khoảng 5.734 tỷ đồng. Trong khi đó, dòng tiền từ hoạt động tài chính dương khoảng 7.101 tỷ đồng, chủ yếu nhờ nguồn tiền huy động từ các khoản vay và hợp tác đầu tư.
Nói cách khác, tiền ra từ hoạt động kinh doanh và đầu tư lớn hơn lượng tiền doanh nghiệp tự tạo ra. CII phải dựa vào nguồn tài trợ bên ngoài để bù đắp nhu cầu vốn trong kỳ.
Đi sâu hơn vào dòng tiền kinh doanh, hàng tồn kho tăng đã làm tiêu tốn khoảng 868 tỷ đồng tiền mặt. Điều này phù hợp với bức tranh tài sản đã phân tích ở trên: doanh nghiệp đang tiếp tục đưa vốn vào các dự án nhưng chưa thu hồi được toàn bộ thông qua hoạt động bán hàng hoặc bàn giao.
Ngoài ra, khoản đầu tư vào chứng khoán kinh doanh cũng làm tiêu tốn khoảng 987 tỷ đồng tiền mặt. Trong khi đó, tiền lãi vay thực trả trong kỳ lên tới khoảng 1.631 tỷ đồng. Đây là con số đáng quan tâm bởi lãi vay là nghĩa vụ tiền mặt thực tế, không chỉ là một khoản chi phí kế toán.
Ở hoạt động đầu tư, CII chi khoảng 3.876 tỷ đồng cho việc mua sắm, xây dựng tài sản cố định và các tài sản dài hạn khác; đồng thời chi khoảng 2.726 tỷ đồng cho vay và mua các công cụ nợ.
Những khoản chi này cho thấy doanh nghiệp vẫn đang sử dụng lượng vốn đáng kể để mở rộng hoặc duy trì danh mục đầu tư. Tuy nhiên, khi hoạt động kinh doanh chưa tạo ra dòng tiền dương, việc tiếp tục đầu tư với quy mô lớn sẽ làm tăng sự phụ thuộc vào nguồn vốn bên ngoài.
Trong kỳ, CII thu về khoảng 10.247 tỷ đồng từ các khoản vay và hợp tác đầu tư, đồng thời chi khoảng 3.803 tỷ đồng để trả nợ gốc. Dòng tiền tài chính dương vì thế đóng vai trò quan trọng trong việc bù đắp dòng tiền âm từ hoạt động kinh doanh và đầu tư.
Điều này không đồng nghĩa doanh nghiệp mất khả năng thanh toán. Nhưng nó cho thấy chất lượng dòng tiền là vấn đề cần theo dõi sát. Nếu CII tiếp tục phải huy động vốn để duy trì đầu tư và thanh toán nghĩa vụ tài chính, trong khi các dự án chưa tạo ra dòng tiền tương xứng, áp lực đòn bẩy có thể kéo dài.
Vì vậy, nhà đầu tư nên theo dõi không chỉ lợi nhuận sau thuế mà còn cả dòng tiền kinh doanh, tiền lãi vay thực trả, dư nợ vay và khả năng thu hồi vốn từ các dự án.
7. Triển vọng phía trước: CII có nhiều dự án, nhưng cần thời gian để chuyển hóa thành dòng tiền
Về triển vọng, CII có hai động lực chính cần theo dõi: khả năng khai thác các dự án hạ tầng hiện hữu và tiến độ triển khai danh mục dự án mới.
Ở nhóm BOT, các tuyến như Trung Lương – Mỹ Thuận, Xa lộ Hà Nội, Quốc lộ 1 qua Ninh Thuận, cầu Cổ Chiên và Quốc lộ 60 là những tài sản có thể tiếp tục đóng góp doanh thu trong dài hạn. Khi lưu lượng phương tiện tăng, doanh thu thu phí có cơ hội cải thiện. Đây là nền tảng quan trọng để doanh nghiệp từng bước thu hồi vốn đầu tư.
Ở nhóm bất động sản, các dự án Phú Bình, Tân Nhựt, De Lagi và Trường Quang Trọng có thể tạo thêm nguồn thu trong tương lai. Tuy nhiên, mỗi dự án đang ở một trạng thái khác nhau về pháp lý, xây dựng và kinh doanh. Vì vậy, không nên cộng toàn bộ giá trị đầu tư của các dự án thành lợi nhuận kỳ vọng trong ngắn hạn.
Bên cạnh đó, CII cũng đang mở rộng hoạt động đầu tư hạ tầng. Trong năm 2026, doanh nghiệp thành lập Công ty TNHH BOT Quốc lộ 13 với tỷ lệ góp vốn đăng ký 51% từ nhóm CII để triển khai dự án nâng cấp, mở rộng Quốc lộ 13. CII-PPP cũng được thành lập để tham gia các hoạt động đầu tư hạ tầng, với vốn tại thời điểm báo cáo tăng lên khoảng 1.046 tỷ đồng.
Những động thái này cho thấy doanh nghiệp vẫn muốn mở rộng vai trò trong lĩnh vực hạ tầng. Nhưng cần nhìn nhận rằng dự án mới thường đòi hỏi vốn đầu tư lớn trước khi tạo ra doanh thu. Do đó, triển vọng tăng trưởng dài hạn phải được đặt cạnh khả năng huy động vốn, chi phí tài chính và tiến độ thu hồi vốn của các dự án hiện hữu.
Nếu CII khai thác tốt các tài sản BOT đang vận hành, đồng thời kiểm soát được chi phí vốn và đẩy nhanh tiến độ những dự án có khả năng tạo dòng tiền, triển vọng tài chính có thể cải thiện. Ngược lại, nếu mở rộng đầu tư quá nhanh trong khi dòng tiền hiện hữu chưa đủ mạnh, áp lực tài chính sẽ tiếp tục là yếu tố hạn chế hiệu quả kinh doanh.
8. Đấu Giá Đất Thủ Thiêm Trong Tháng 11?
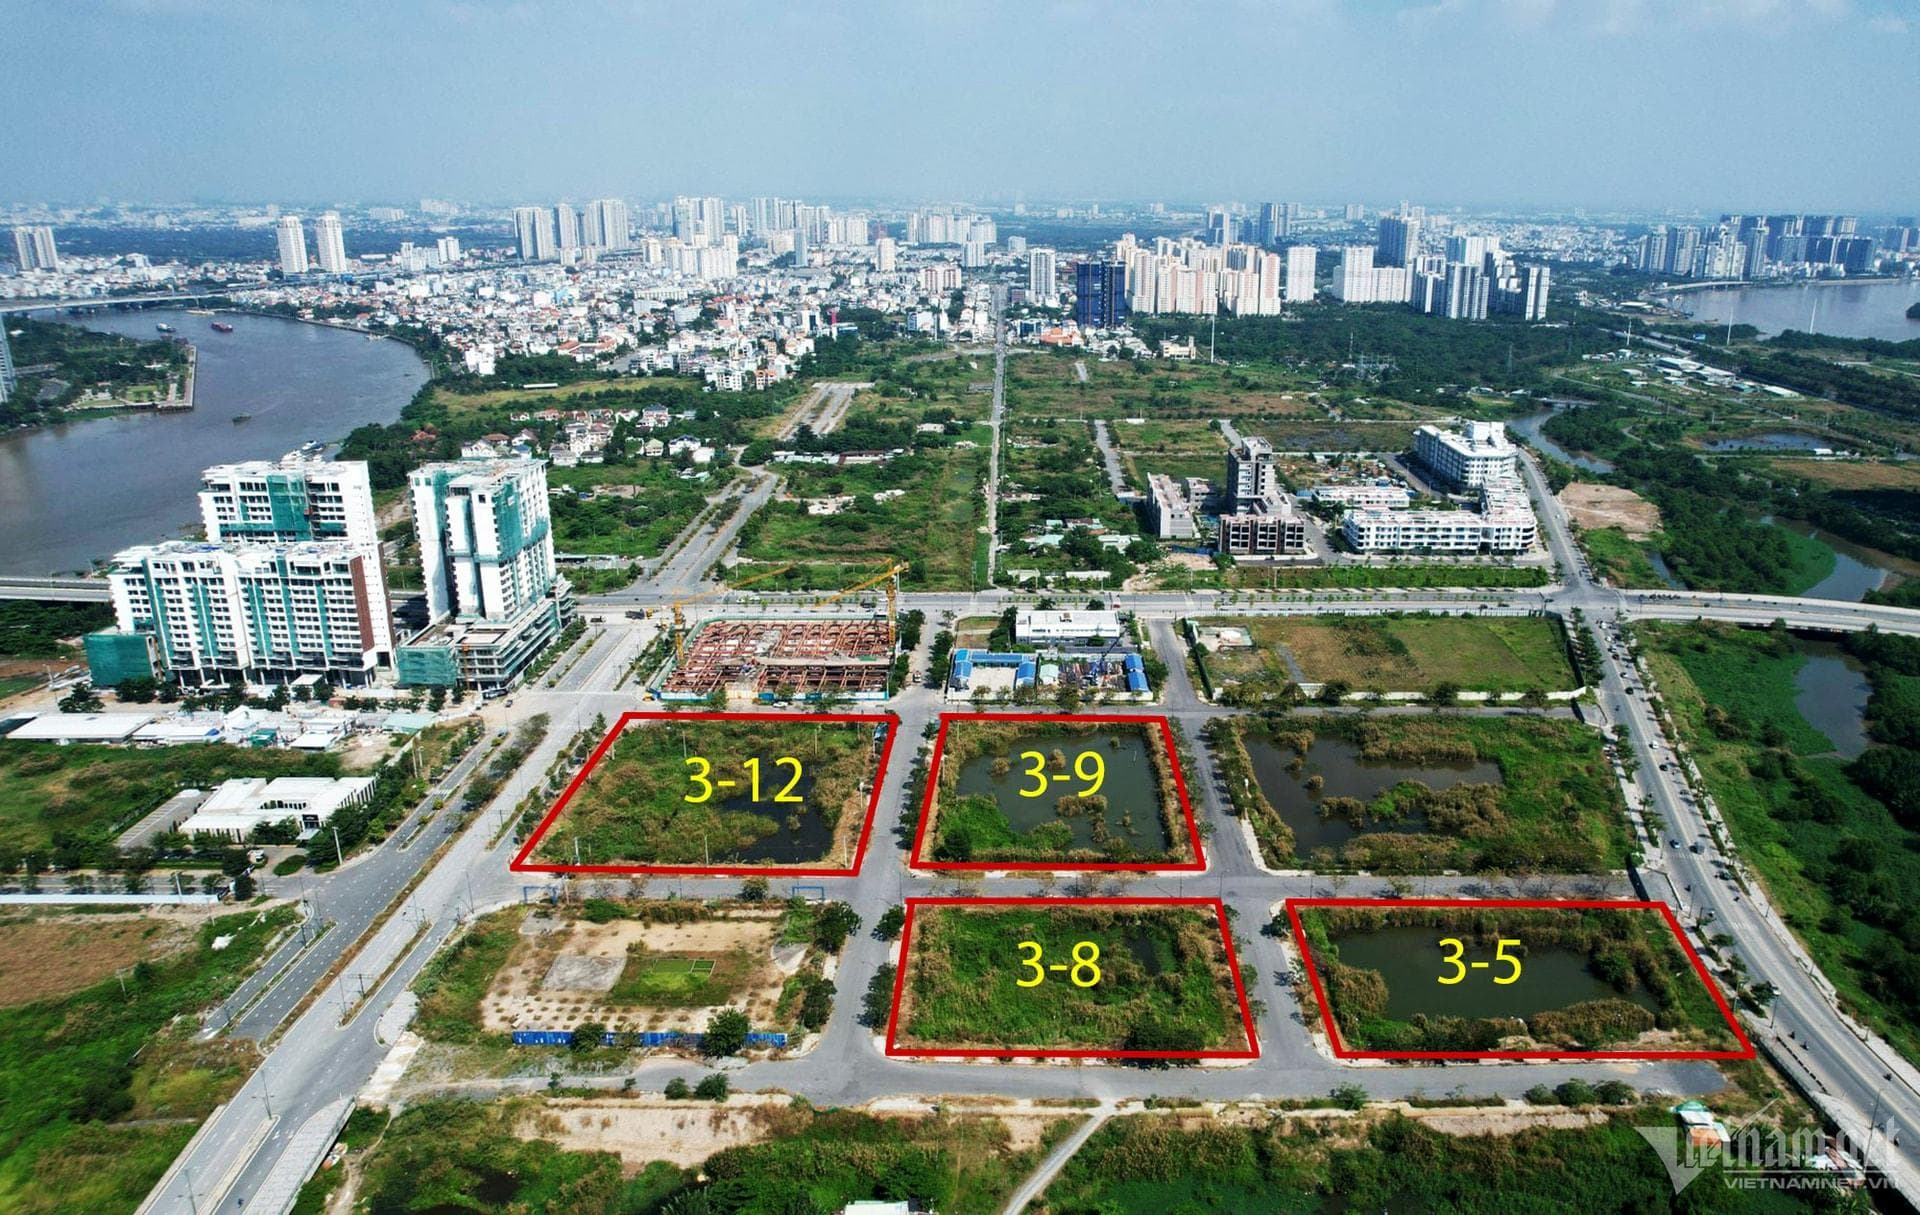
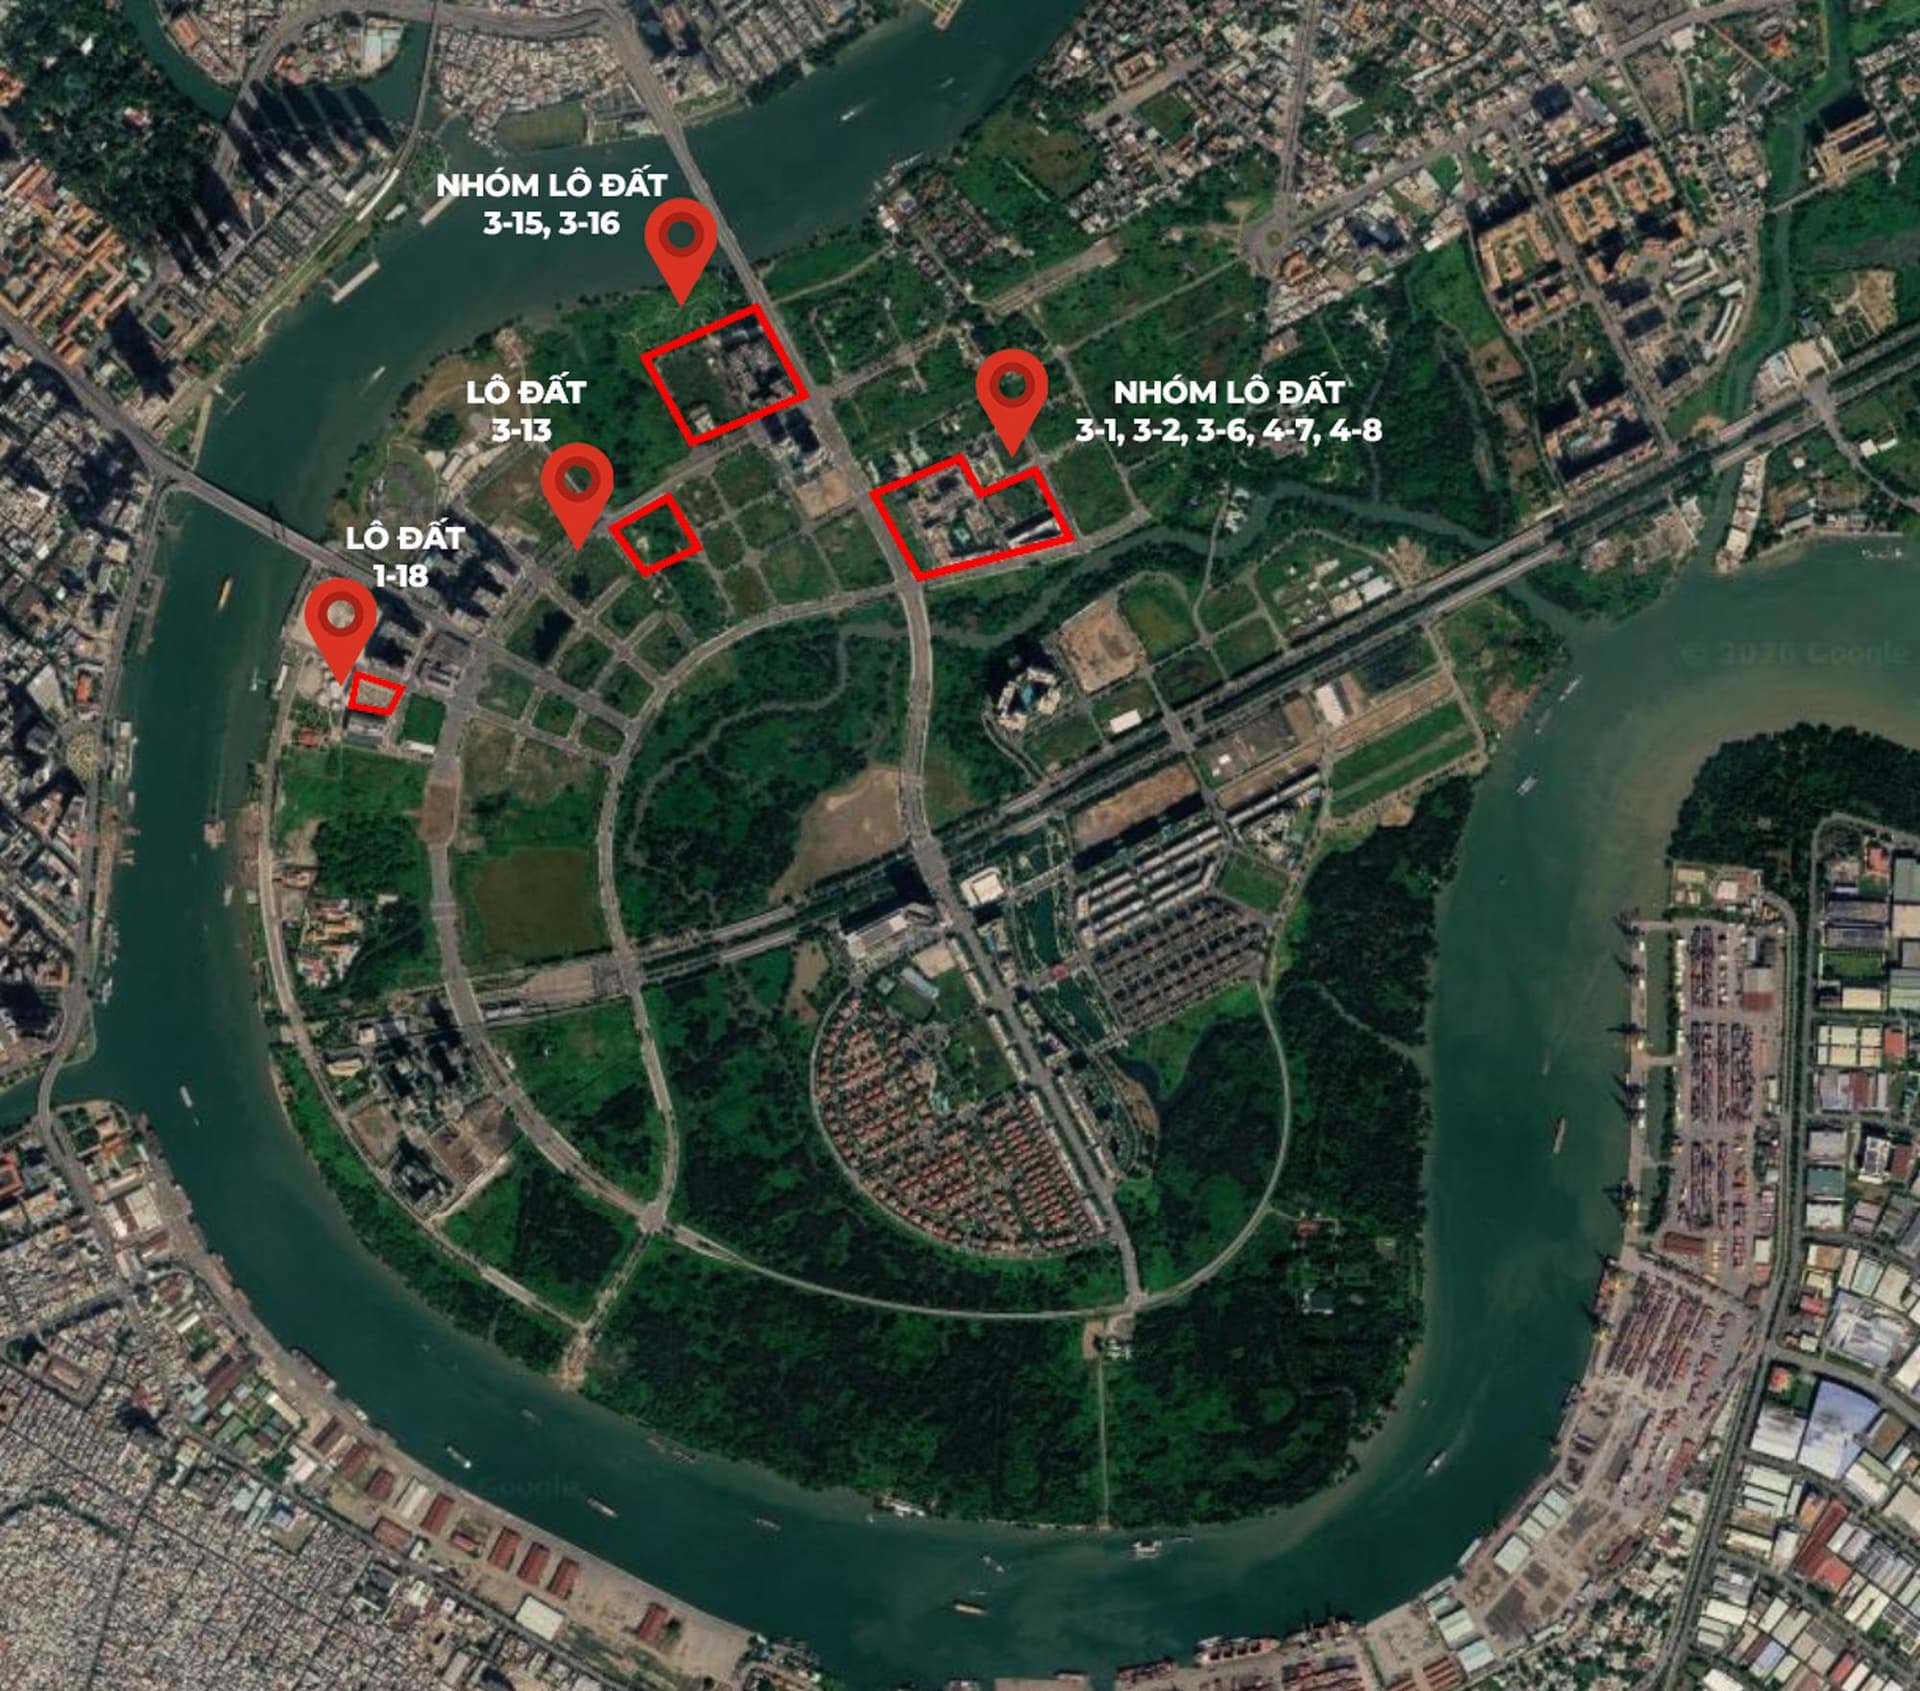
Câu chuyện đấu giá đất tại Khu đô thị mới Thủ Thiêm trong tháng 11 và tháng 12/2026 đang mở ra một yếu tố đáng chú ý đối với cổ phiếu CII. Cụ thể, ngày 27/11, TP.HCM dự kiến đấu giá 4 lô đất gồm 3-5, 3-8, 3-9 và 3-12, với tổng diện tích khoảng 30.083 m² và giá khởi điểm khoảng 16.667 tỷ đồng. Bên cạnh đó, thành phố dự kiến đấu giá 3.790 căn hộ tại 5 lô R1–R5 với giá khởi điểm khoảng 18.253 tỷ đồng trong tháng 12. Mặc dù các tài sản này không thuộc sở hữu của CII, nhưng kết quả đấu giá sẽ cung cấp cơ sở tham chiếu quan trọng để đánh giá mặt bằng giá bất động sản tại Thủ Thiêm. Trong khi đó, CII đang có quyền lợi đối với quỹ đất đối ứng khoảng 9,6 ha thông qua hợp đồng BT, với cơ chế xác định giá đất theo các mốc năm 2015 và 2016 theo giải thích của doanh nghiệp. Nếu các phiên đấu giá đạt mức giá tốt, đồng thời CII tháo gỡ được vướng mắc pháp lý, hoàn thành nghĩa vụ BT và triển khai được các dự án thương mại, giá trị quỹ đất này có thể được thị trường nhìn nhận lại tích cực hơn. Vì vậy, yếu tố quan trọng nhất cần theo dõi không chỉ là giá trúng đấu giá đất Thủ Thiêm, mà còn là tiến độ bàn giao, hoàn thiện pháp lý và khả năng khai thác 9,6 ha quỹ đất của CII. Đây có thể là chất xúc tác cho kỳ vọng định giá lại CII trong trung và dài hạn, nhưng chưa đồng nghĩa lợi nhuận sẽ được ghi nhận ngay lập tức.
9. Kết luận: CII có tài sản hạ tầng và nguồn thu dài hạn, nhưng bài toán dòng tiền vẫn chưa thể xem nhẹ
Nhìn tổng thể, CII không phải doanh nghiệp thiếu tài sản hay thiếu dự án. Doanh nghiệp đang sở hữu danh mục hạ tầng BOT có khả năng tạo doanh thu dài hạn, đồng thời mở rộng sang các dự án bất động sản và hạ tầng mới.
Điểm tích cực là doanh thu thu phí 9 tháng tăng 8,3%, chiếm gần 85% tổng doanh thu thuần. Điều này cho thấy hoạt động khai thác hạ tầng vẫn đang đóng vai trò nền tảng trong mô hình kinh doanh của doanh nghiệp.
Tuy nhiên, bức tranh tài chính cũng cho thấy những vấn đề không thể bỏ qua: lợi nhuận quý 3 giảm so với cùng kỳ, dòng tiền kinh doanh âm hơn 1.650 tỷ đồng, tổng nợ phải trả lớn gấp khoảng 2,4 lần vốn chủ sở hữu và doanh nghiệp vẫn phải huy động lượng vốn đáng kể để phục vụ hoạt động đầu tư.
Vì vậy, câu chuyện đầu tư CII không nên chỉ dừng lại ở việc doanh nghiệp sở hữu bao nhiêu dự án BOT, có bao nhiêu quỹ đất hay được hưởng lợi từ đầu tư công. Điều quan trọng hơn là các tài sản đó đang tạo ra bao nhiêu tiền mặt, tốc độ thu hồi vốn ra sao và doanh nghiệp có thể giảm áp lực nợ vay đến mức nào.
Đối với cổ đông đang nắm giữ, cần theo dõi sát diễn biến doanh thu thu phí, dòng tiền kinh doanh, lãi vay thực trả và tiến độ thu hồi vốn tại các dự án. Còn với nhà đầu tư đang cân nhắc giải ngân, cần kết hợp thêm định giá cổ phiếu, mức giá thị trường và xu hướng giao dịch, thay vì chỉ dựa vào câu chuyện tăng trưởng hạ tầng.
Tóm lại, CII có nền tảng tài sản và nguồn thu BOT dài hạn, nhưng chất lượng dòng tiền và áp lực đòn bẩy mới là hai yếu tố quyết định doanh nghiệp có thể chuyển hóa tiềm năng thành hiệu quả tài chính thực sự hay không.
Vậy quanh vùng giá 14 có phải điểm tạo thềm tiếp theo của CII trước khi đón thêm dòng tiền đầu cơ mới? Cả nhà liên hệ ngay qua số Zal.o 096.996.5276 (Linh) để nhận ngay được kế hoạch đầy đủ về hỗ trợ kháng cự của CII cho quý 4 và 2027. Chưa kể sẽ được cập nhật và tổng hợp nhanh nhất các thông tư, nghị định cũng như chính sách có liên quan đến khu vực bất động sản Thủ Thiêm.
LƯU Ý: Đây là các thông tin từ báo cáo tài chính quý 3 của CII, đây chỉ là bài tổng hợp không phải bài phân tích cổ phiếu để khuyến nghị. Chỉ mang tính chất tham khảo.