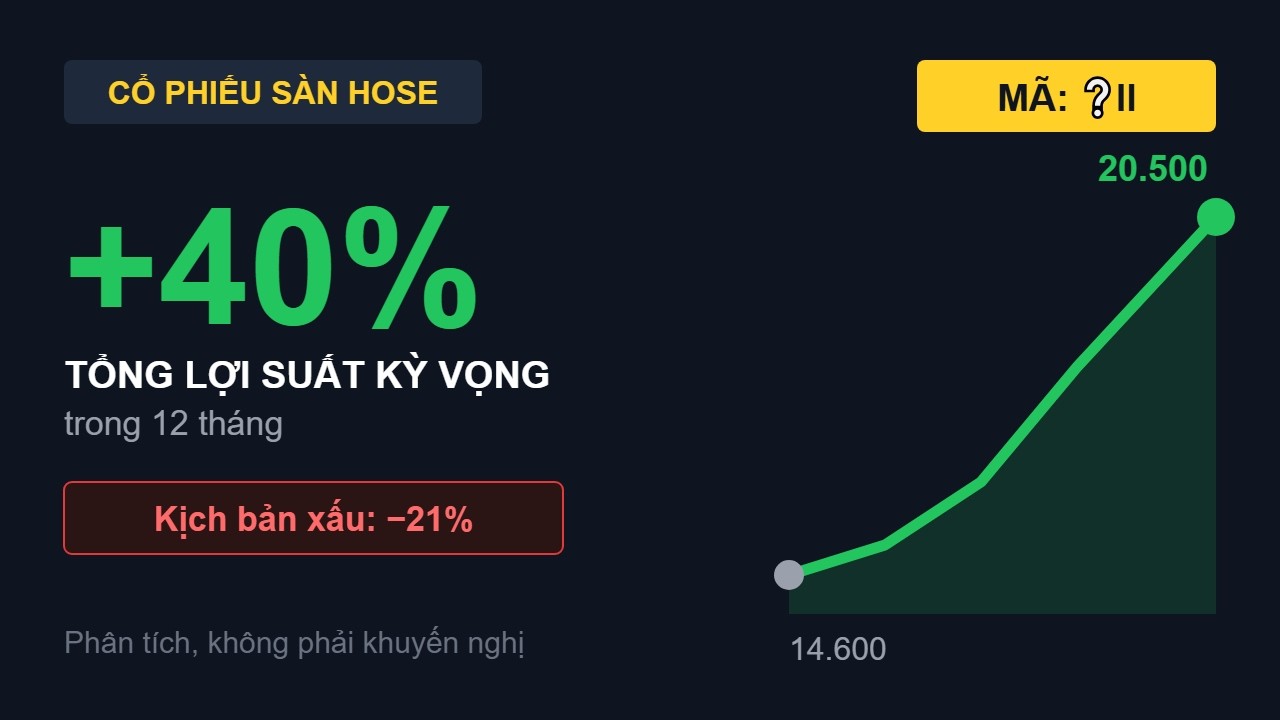
CII muốn đổi 20.000 tỷ hạ tầng lấy 500 ha đất: Câu chuyện lớn hơn một tuyến đường
20.000 tỷ làm đường, nhưng 500 ha đất mới là chi tiết khiến thị trường chú ý
Liên danh CII – CII PPP – IMIC đề xuất đầu tư tuyến đường ven biển phía Nam tỉnh Lâm Đồng dài khoảng 34 km, quy mô 6–8 làn xe, tổng vốn sơ bộ khoảng 20.000 tỷ đồng. Điểm đáng chú ý nhất là dự án được đề xuất theo mô hình PPP – hợp đồng BT, với khoảng 500 ha quỹ đất dọc tuyến đường dùng để thanh toán cho nhà đầu tư.
Nếu thành công, CII không chỉ kiếm tiền từ xây hạ tầng
BT – “xây dựng rồi nhận đất đối ứng” – có thể tạo cho CII một vòng giá trị kép: hạ tầng làm tăng giá trị đất, còn quỹ đất lại trở thành nguồn thu để hoàn vốn dự án. Vì vậy, 500 ha đất mới là phần có thể tạo ra upside lớn cho định giá CII nếu vị trí tốt, pháp lý hoàn chỉnh và giá trị thương mại đủ cao.
Nhưng đây mới chỉ là đề xuất, chưa phải 500 ha đã thuộc về CII
Dự án vẫn còn nhiều bước phải vượt qua. Khoảng 5 km tuyến đường chưa phù hợp quy hoạch, 16,4 km lại đang trùng với hai dự án đầu tư công khác. Sau khi hoàn tất chủ trương và nghiên cứu khả thi, nhà đầu tư vẫn phải được lựa chọn theo Luật PPP và Luật Đấu thầu. Vì vậy, chưa thể định giá 500 ha này như tài sản chắc chắn của CII.
Rủi ro lớn nhất là bài toán vốn
Theo đề xuất ban đầu, khoảng 17.000 tỷ đồng – tương đương 85% tổng vốn đầu tư – dự kiến đến từ vay ngân hàng. Chính quyền địa phương đã yêu cầu liên danh làm rõ khả năng thu xếp tín dụng và tính khả thi của phương án tài chính. Đây sẽ là nút thắt quan trọng bởi một dự án lớn có thể tạo tăng trưởng, nhưng cũng có thể làm đòn bẩy tài chính tăng mạnh nếu cấu trúc vốn không được kiểm soát tốt.
Câu chuyện CII đang chuyển từ BOT sang “hạ tầng + đất”
Nếu dự án được thông qua, CII sẽ không đơn thuần là doanh nghiệp thu phí giao thông mà có thêm một “real estate optionality” rất lớn từ quỹ đất đối ứng. Đây là mô hình có thể giúp doanh nghiệp tạo giá trị vượt xa dòng tiền BOT truyền thống nếu đất được khai thác hiệu quả.
Góc nhìn đầu tư: tin tốt cho kỳ vọng, chưa đủ để định giá ngay
Trong ngắn hạn, đây là catalyst tích cực cho tâm lý và câu chuyện tăng trưởng của CII. Nhưng nhà đầu tư chưa nên lấy 500 ha đất để cộng ngay vào NAV, bởi dự án mới đang ở giai đoạn đề xuất; thủ tục pháp lý dự kiến kéo dài đến cuối 2027 và nếu thuận lợi mới khởi công vào tháng 1/2028.
Nói ngắn gọn: 20.000 tỷ là quy mô dự án, nhưng 500 ha đất mới là “ẩn số định giá”. Nếu CII thực sự nhận được quỹ đất đối ứng với vị trí và giá trị tốt, đây có thể trở thành một câu chuyện tái định giá lớn; còn hiện tại, thị trường mới đang mua kỳ vọng chứ chưa phải lợi nhuận đã hiện hữu.