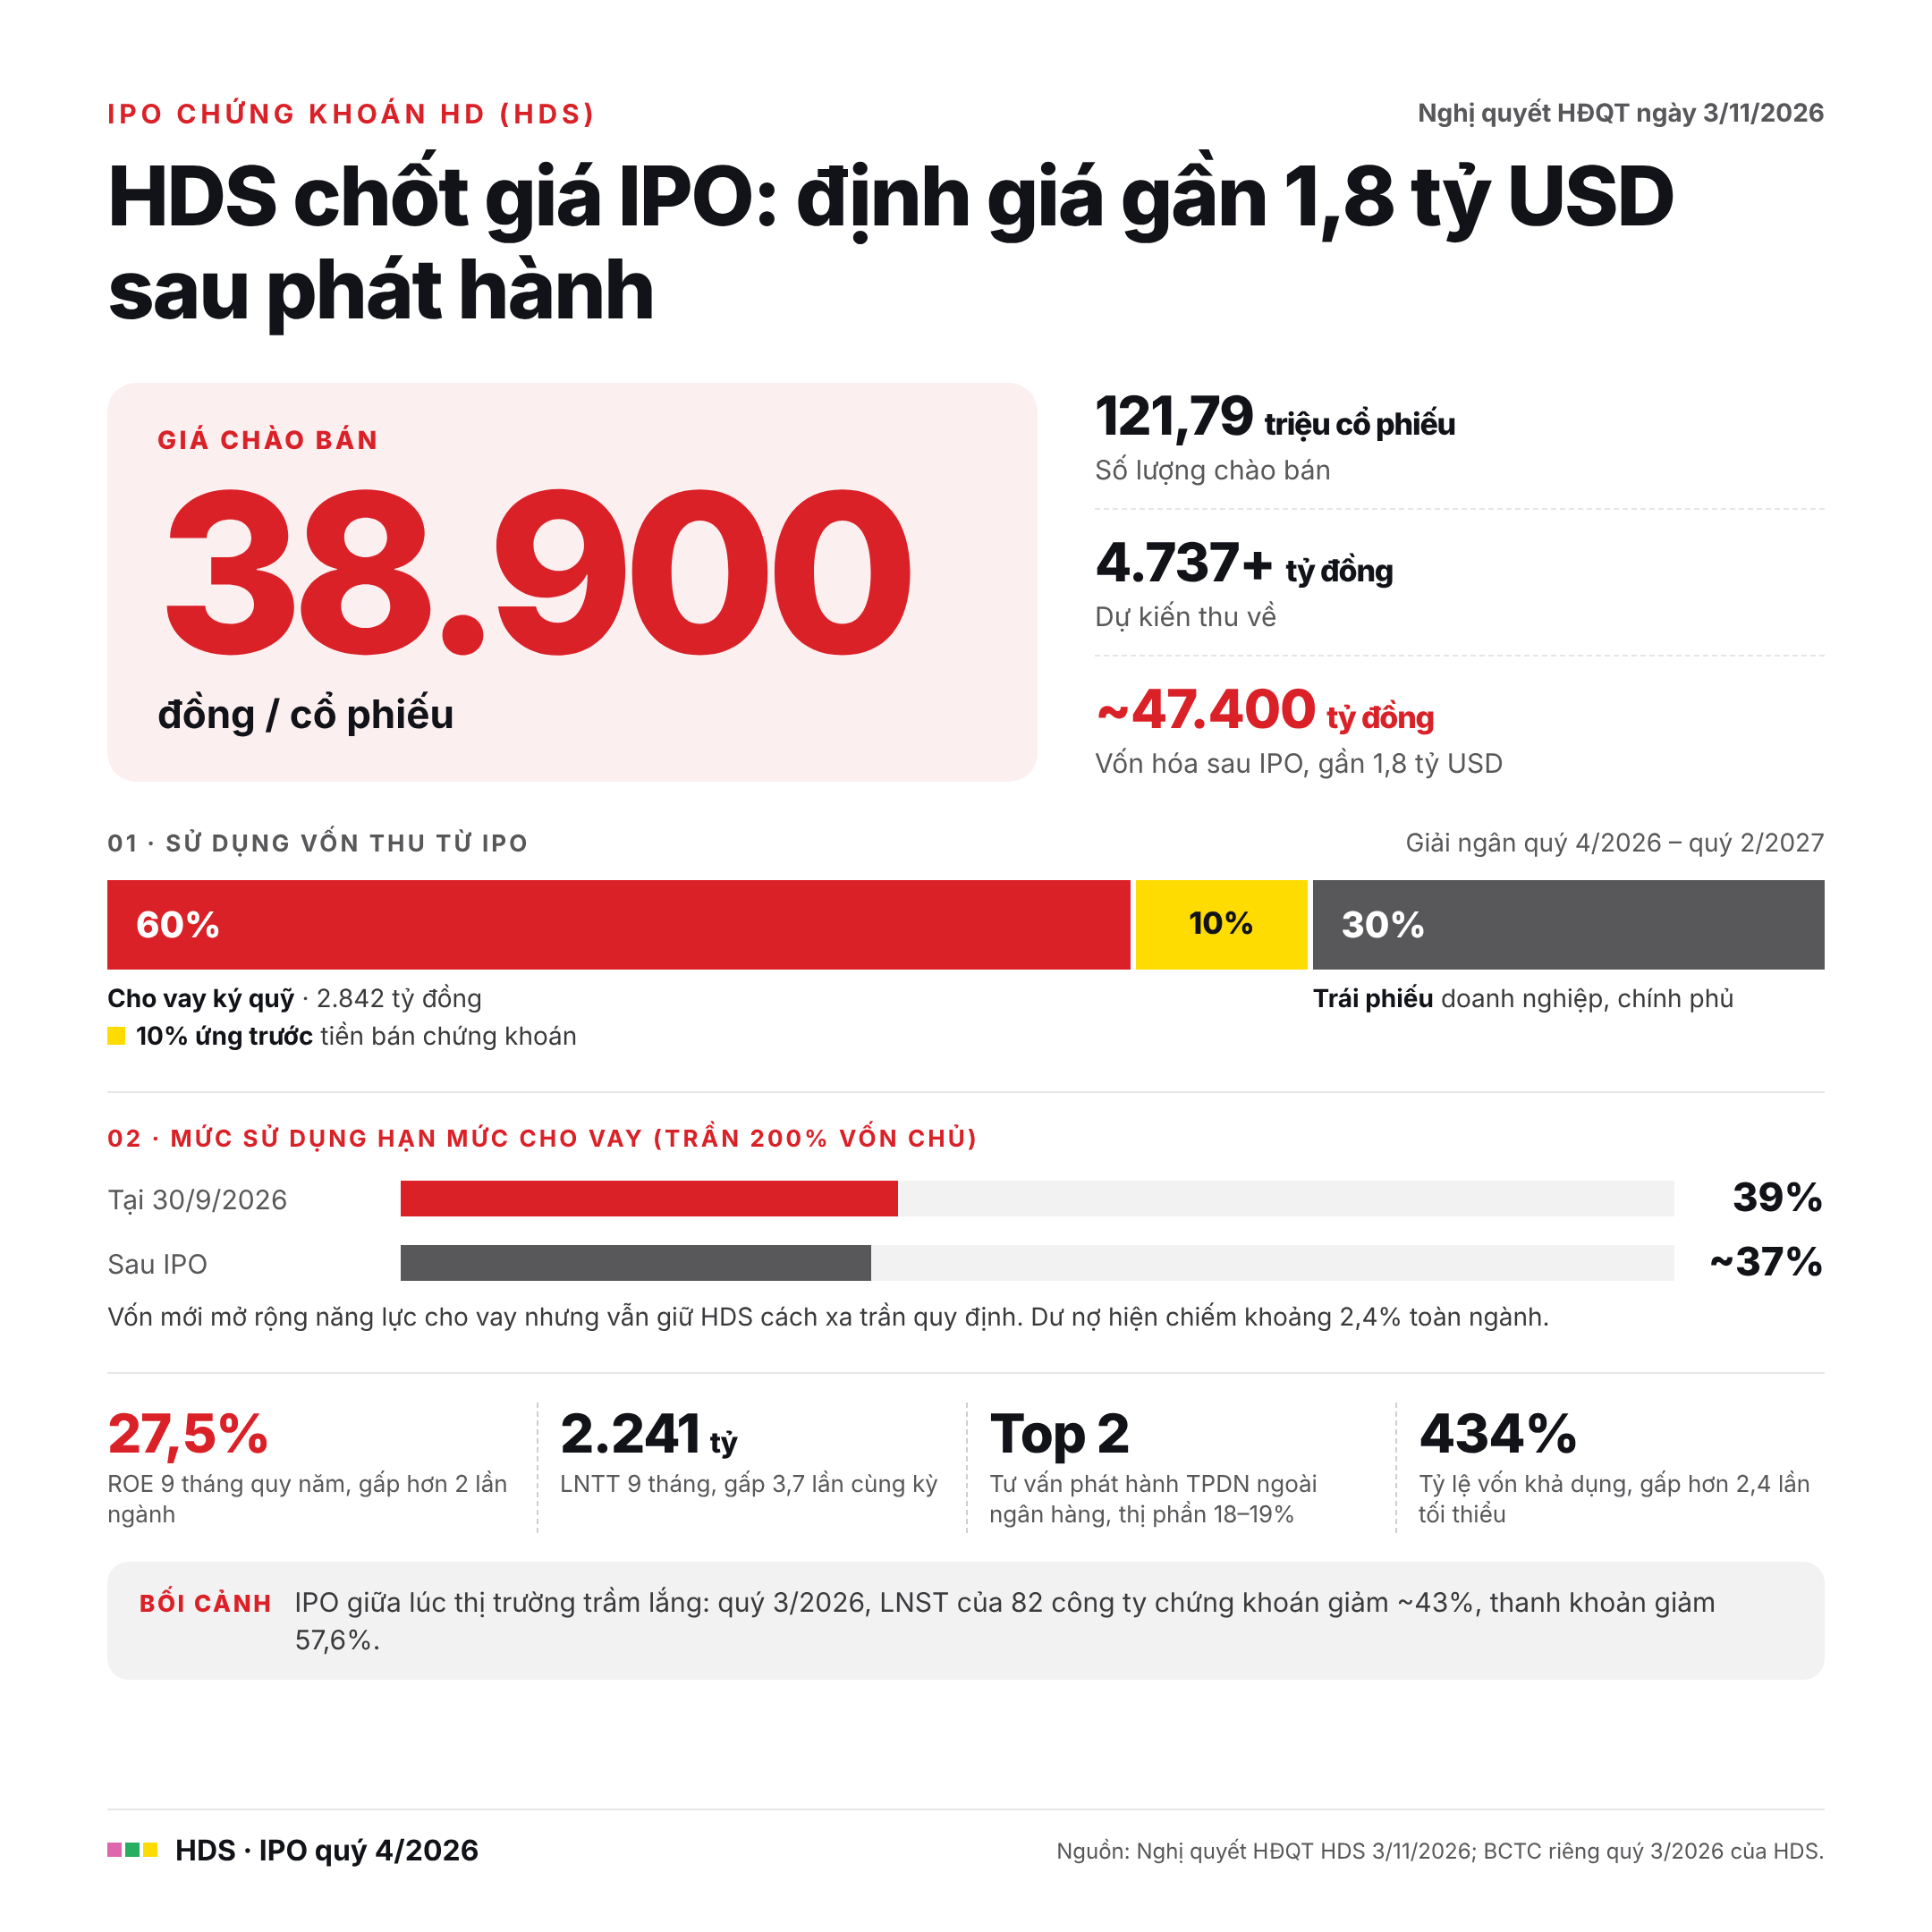
HDS lại ghi nhận lợi nhuận trước thuế 9 tháng gấp 3,7 lần cùng kỳ, ROE 9 tháng quy năm đạt 27,5%, hơn gấp đôi bình quân ngành.
 Vậy HDS có gì khác biệt?
 Ngân hàng đầu tư là động lực chính: Đóng góp 36,5% doanh thu 9 tháng, giúp HDS giảm sự phụ thuộc vào thanh khoản giao dịch hằng ngày.
Margin còn dư địa tăng trưởng: Dư nợ tăng từ 5.288 tỷ lên 10.746 tỷ đồng chỉ sau một quý, nhưng tổng dư nợ cho vay mới sử dụng khoảng 39% hạn mức tối đa.
Lợi thế hệ sinh thái HDBank: Hơn 34 triệu khách hàng trong hệ sinh thái tài chính, mở ra tiềm năng tìm kiếm thương vụ và phân phối sản phẩm đầu tư.
 Với giá IPO 38.900 đồng/cp, HDS dự kiến huy động hơn 4.737 tỷ đồng, đưa vốn hóa sau phát hành lên khoảng 47.400 tỷ đồng.
 Các bác thấy sao? Mức định giá gần 1,8 tỷ USD của HDS có xứng đáng với tiềm năng tăng trưởng?