SCS lập kỷ lục doanh thu và lợi nhuận 07:29 | 20/01/2025 Chia sẻ Công ty lần đầu tiên vượt mốc 1.000 tỷ đồng doanh thu và lợi nhuận sau thuế thu kỷ lục 693 tỷ đồng trong năm vừa qua, tỷ suất lãi ròng lên đến 67%. Công ty cổ phần Dịch vụ hàng hóa Sài Gòn (Mã: SCS) công bố báo cáo kinh doanh quý IV/2024 với doanh thu thuần tăng gấp rưỡi cùng kỳ đạt 294 tỷ đồng. Lợi nhuận gộp dù tăng trưởng 43% đạt 207 tỷ đồng, tương ứng biên lãi gộp trên 70%. Công ty chứng kiến chi phí quản lý doanh nghiệp tăng vọt 79% so với cùng kỳ lên hơn 28 tỷ đồng, chủ yếu do tăng chi phí nhân viên và chi phí khác. Điều này khiến lợi nhuận sau thuế chỉ còn tăng 33% đạt 170 tỷ đồng. Doanh nghiệp lý giải nhờ sự phục hồi của nền kinh tế toàn cầu nên tổng sản lượng trong quý cuối năm tăng gần 37% (sản lượng quốc tế tăng 47% và sản lượng quốc nội tăng 48%). Theo đó doanh thu dịch vụ tăng gấp rưỡi, cùng với sự tham gia tăng sản lượng của khách hàng hiện hữu và khách hàng mới. Đồng thời công ty tiếp tục tăng cường kiểm soát, quản lý chi phí và tối ưu hoạt động kinh doanh chặt chẽ cũng góp phần tăng lợi nhuận chung. Nguồn: HL tổng hợp. SCS lập kỷ lục lợi nhuận. Nguồn: HL tổng hợp. Tính lũy kế cả năm, SCS ghi nhận doanh thu lần đầu tiên vượt mốc 1.000 tỷ đồng, tăng 47% so với cùng kỳ. Lợi nhuận sau thuế thu về 693 tỷ đồng, cao hơn 39% so với năm 2023 và thiết lập mức đỉnh mới. Theo báo cáo trước đó, công ty dịch vụ hàng không này ghi nhận 267.369 tấn hàng hóa thông qua, tăng gần 41% so với 2023. Lượng hàng quốc tế tăng gấp rưỡi để đóng góp hơn 205.141 tấn, trong khi hàng nội địa tăng 18% đạt 62.228 tấn. Năm nay, công ty đặt mục tiêu sản lượng tăng trưởng 31% lên 248.000 tấn (vượt 8%). Kế hoạch doanh thu kỷ lục 968 tỷ và lợi nhuận trước thuế 680 tỷ đồng; như vậy đơn vị đã lần lượt vượt 7% chỉ tiêu doanh thu và vượt 15% mục tiêu lợi nhuận. SCS được thành lập từ năm 2008 và hiện có vốn điều lệ 949 tỷ đồng, hoạt động chính trong mảng vận tải hàng hóa hàng không. Cổ đông lớn nhất là Gemadept với sở hữu gần 36%, Tổng công ty Cảng hàng không Việt Nam (ACV) nắm giữ 14,65%. Công ty đã có được hợp đồng cung cấp dịch vụ bốc dỡ hàng hóa tại Sân bay Quốc tế Tân Sơn Nhất cho Qatar Airways từ tháng 2/2024, qua đó đang giúp sản lượng khai thác và hiệu quả kinh doanh tăng vượt bậc. Tổng tài sản của doanh nghiệp đến cuối năm đạt gần 1.900 tỷ đồng; phần lớn trong số này là lượng tiền và tiền gửi ngân hàng 1.271 tỷ đồng, tăng 20% trong một năm và đang chiếm tỷ trọng đến 2/3 tài sản
gì nhiều vậy bác
Nay tăng rồi, kk
lúc nào cũng vậy sau phiên tăng mạnh là chuỗi giảm sâu
Chào bác chủ top @Tradevietstock và các bác quan tâm đến cổ phiếu SCS,
Rất đồng tình với các phân tích cơ bản sâu sắc của bác chủ top về vị thế “siêu nhân cơ bản” của SCS: một cỗ máy in tiền hạ tầng hàng không hiếm có tại Tân Sơn Nhất với biên lợi nhuận và dòng tiền mặt cực kỳ vượt trội. Thị trường thời gian qua chiết khấu SCS xuống vùng định giá P/E forward chỉ ~5.6x và EV/EBITDA ~2.89x chủ yếu do tâm lý lo ngại trần công suất Tân Sơn Nhất và việc phân chia sản lượng khi Cảng HKQT Long Thành đi vào vận hành.
Tuy nhiên, nếu bóc tách dữ liệu định lượng báo cáo tài chính thì SCS đang sở hữu 3 bệ đỡ giá trị thực tế rất vững chắc:
-
Hào kinh tế và cỗ máy dòng tiền tự do FCF: Biên EBITDA duy trì trên 80%, ROE bền bỉ trên 50%, dòng tiền tự do FCF đạt hơn 720 tỷ VND/năm cùng lượng tiền mặt ròng 1.459 tỷ VND (chiếm tới 33.8% vốn hóa thị trường). Bảng cân đối tài chính sạch nợ vay này bảo chứng vững chắc cho đệm cổ tức tiền mặt 5.500 đ/cp (tỷ suất lợi tức lên tới 12.4%/năm, vượt trội so với gửi tiết kiệm).
-
Chuyển hóa thách thức Long Thành thành động lực tăng trưởng đa trạm: SCS đã ký MOU hợp tác chiến lược vận hành Nhà ga hàng hóa số 1 LTA-C1 (công suất 550.000 tấn/năm) với cổ đông lớn ACV (sở hữu 13.69% vốn). Điều này giúp SCS mở rộng mô hình vận hành hai đầu trạm (dual-station), vừa giữ vững tệp khách hàng hơn 30 hãng bay quốc tế tại Tân Sơn Nhất, vừa trực tiếp đón đầu dòng hàng hóa bùng nổ khi Long Thành khai thác thương mại.
-
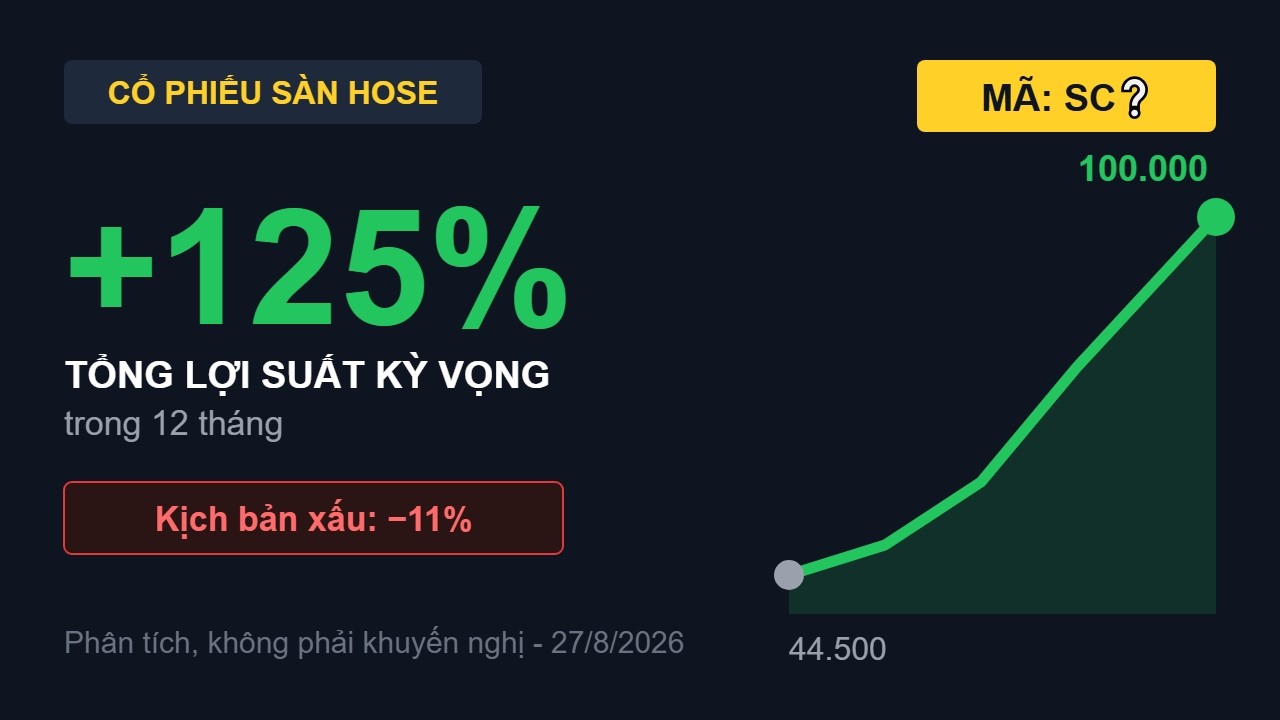
Định giá chiết khấu sâu mang lại biên an toàn lớn: Mô hình định giá kết hợp (DCF, EV/EBITDA, P/E) xác định giá trị hợp lý của SCS ở mức 74.476 đ/cp (tổng lợi suất kỳ vọng +79.7% trong 12 tháng, đã bao gồm cổ tức tiền mặt). Mức định giá hiện tại là cơ hội rất hấp dẫn cho các nhà đầu tư theo trường phái giá trị và cổ tức.
Gửi bác chủ top @Tradevietstock và các bác video phân tích chi tiết báo cáo tài chính, mô hình dòng tiền và chiến lược hợp tác vận hành Long Thành của SCS để mọi người cùng thảo luận:
SCS: Lợi nhuận giữ nhịp nhờ tiền gửi, nhưng hàng hóa quốc tế vẫn là nút thắt
CTCP Dịch vụ Hàng hóa Sài Gòn (SCS) vừa ghi nhận quý 3/2026 với một điểm đáng chú ý: lợi nhuận giảm chậm hơn doanh thu, nhưng nguyên nhân chính chưa đến từ sự phục hồi của hoạt động cốt lõi. Doanh thu đạt 284 tỷ đồng, giảm 9% so với cùng kỳ, trong khi lợi nhuận sau thuế còn 194 tỷ đồng, giảm 5%. Sự chênh lệch này chủ yếu đến từ thu nhập tiền gửi tăng mạnh, giúp bù lại phần nào việc sản lượng hàng hóa tiếp tục suy yếu.
Nút thắt lớn nhất của SCS hiện nằm ở hàng hóa quốc tế. Tổng sản lượng hàng hóa xử lý trong quý 3 đạt hơn 63.000 tấn, giảm 11% so với cùng kỳ. Riêng hàng hóa quốc tế giảm tới 13%, trong khi hàng nội địa giảm nhẹ 2%. So với quý 2, sản lượng đã nhích lên khoảng 2%, nhưng mức phục hồi này vẫn chưa đủ để đảo chiều xu hướng giảm so với năm trước.
Điểm tích cực là SCS vẫn duy trì được khả năng sinh lời rất cao. Giá dịch vụ bình quân tăng khoảng 1% so với cùng kỳ, giúp bù một phần tác động từ sản lượng giảm. Biên lợi nhuận gộp quý 3 đạt 79,3%, nhích lên so với quý trước nhưng vẫn thấp hơn mức 80,5% của cùng kỳ năm 2025. Điều này cho thấy hoạt động khai thác chưa xấu đi đáng kể, nhưng cũng chưa xuất hiện động lực đủ mạnh để đưa lợi nhuận cốt lõi trở lại quỹ đạo tăng trưởng.
Đây cũng là điểm cần nhìn kỹ khi đánh giá chất lượng lợi nhuận quý này. Thu nhập tài chính và thu nhập khác đạt 31 tỷ đồng, tăng 61% so với cùng kỳ. Riêng thu nhập tài chính đạt 34 tỷ đồng và hoàn toàn đến từ lãi tiền gửi ngân hàng. Nhờ lãi suất tiền gửi bình quân tăng lên 7,7%, khoản thu này tăng tới 85% so với cùng kỳ. Vì vậy, dù lợi nhuận từ hoạt động kinh doanh giảm 10%, lợi nhuận sau thuế chỉ giảm 5%.
Nói cách khác, kết quả quý 3 của SCS tốt hơn những gì sản lượng hàng hóa đang thể hiện, nhưng phần đệm đến từ tiền gửi không thể thay thế cho tăng trưởng cốt lõi trong dài hạn. Trong 9 tháng đầu năm, doanh thu giảm 4% và lợi nhuận sau thuế giảm 1%, trong khi tổng sản lượng hàng hóa giảm 8%.
Vì vậy, câu chuyện 1–2 quý tới vẫn xoay quanh khả năng phục hồi của hàng hóa quốc tế. Nếu sản lượng bắt đầu cải thiện rõ hơn trong khi giá dịch vụ duy trì ổn định, SCS có cơ sở để đưa tăng trưởng trở lại hoạt động cốt lõi thay vì tiếp tục dựa nhiều vào tiền gửi. Ngược lại, nếu hàng hóa quốc tế còn yếu kéo dài, lợi nhuận sẽ khó tăng mạnh dù doanh nghiệp vẫn có bộ đệm tài chính tốt.
SCS hiện vẫn sở hữu nền tảng sinh lời rất cao, nhưng điều thị trường cần thấy tiếp theo không phải là lãi tiền gửi tăng thêm, mà là lượng hàng hóa quay trở lại. Đây mới là biến số có thể quyết định chất lượng tăng trưởng của SCS trong giai đoạn tới.
Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và vùng giá theo dõi của SCS có thể liên hệ qua thông tin trên trang tiểu sử.