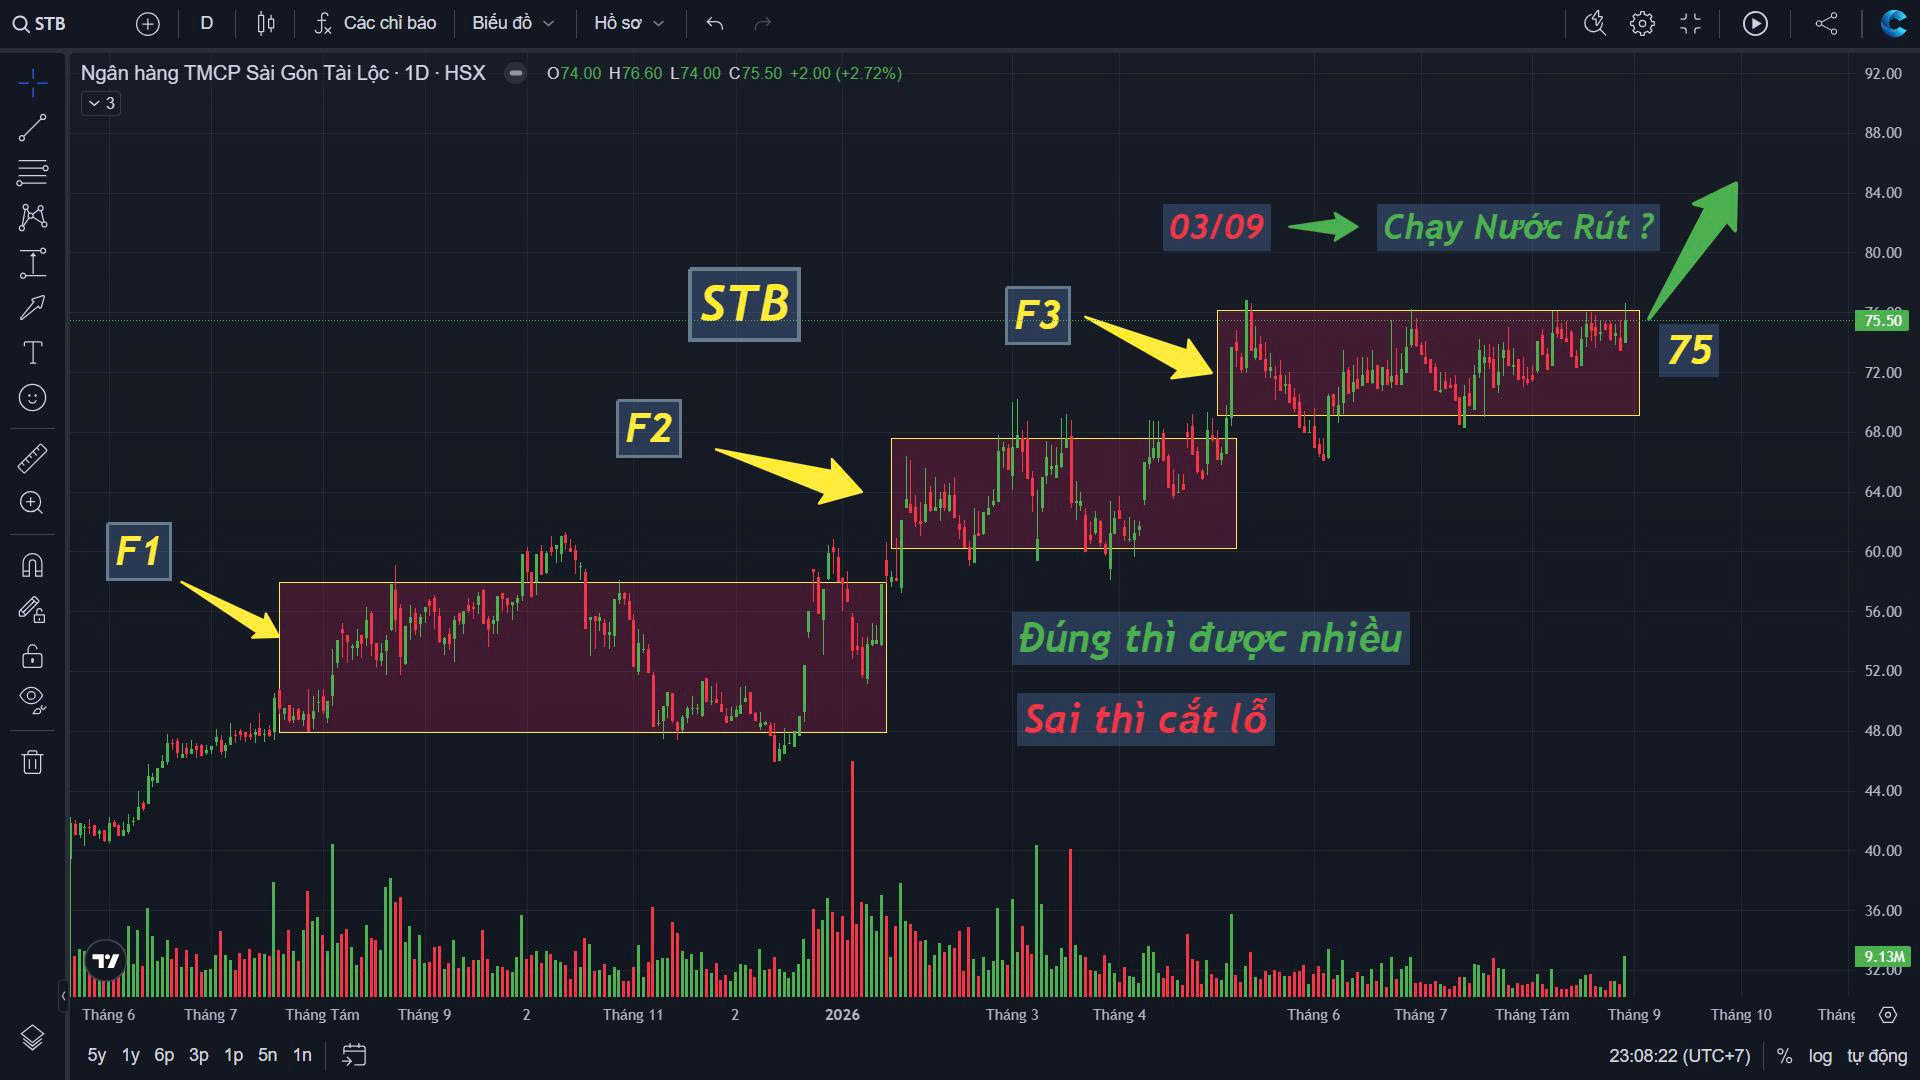
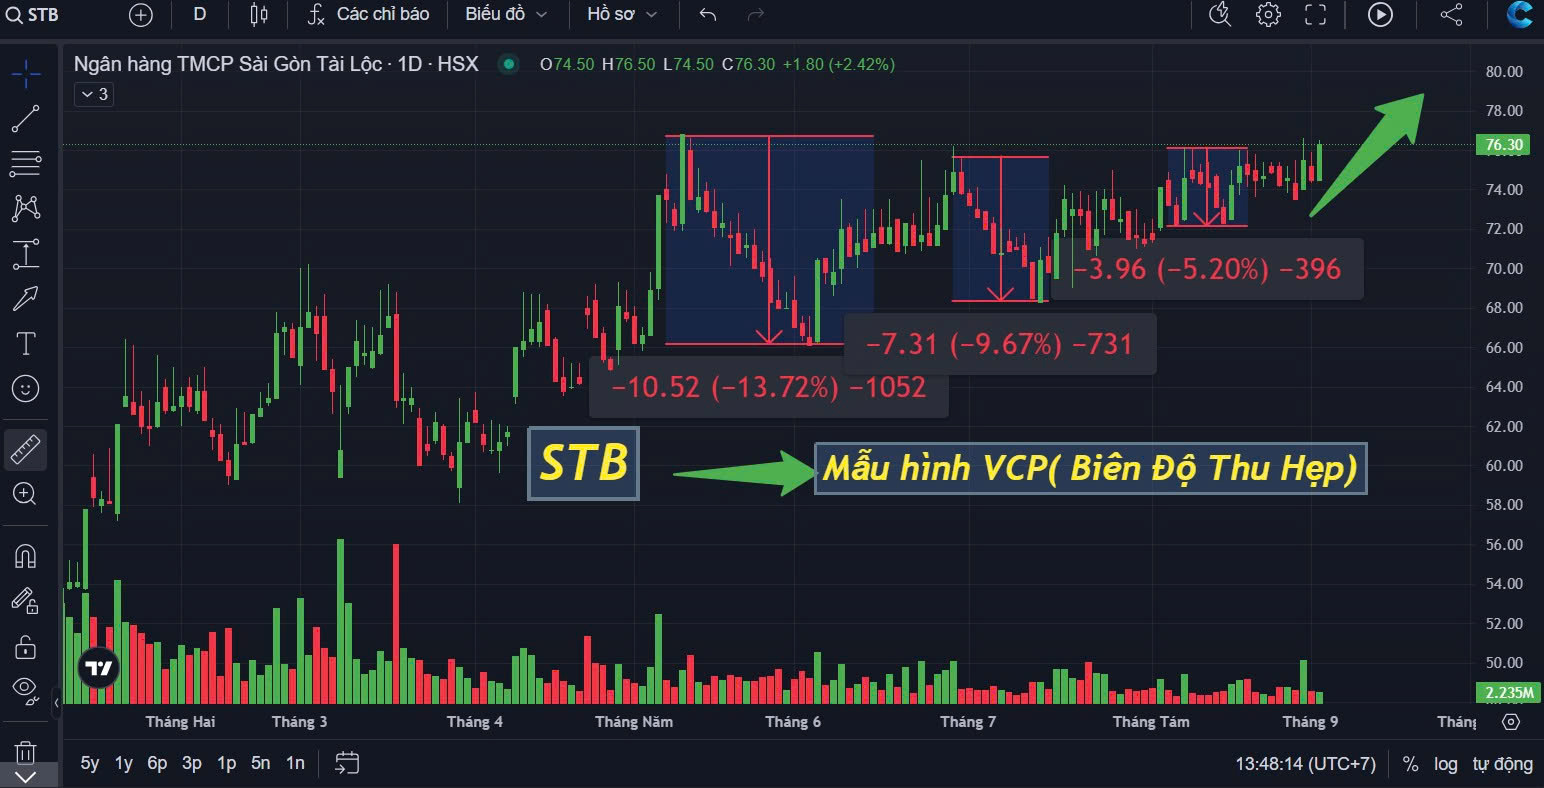
chả quan tâm, cổ đông trung thành stb giá vốn thấp, nên ko care
1 Likes
STB: Cho vay doanh nghiệp mở ra động lực hậu tái cơ cấu
STB đang đứng trước bài toán vừa tiếp tục xử lý những tồn đọng trong quá trình tái cơ cấu, vừa chuẩn bị động lực tăng trưởng cho giai đoạn tiếp theo. Lợi nhuận năm 2026 được kỳ vọng tăng trưởng ở mức khiêm tốn khi ngân hàng vẫn ưu tiên xử lý nợ xấu. Trong khi đó, triển vọng dài hạn gắn với việc cải thiện hiệu quả hoạt động và mở rộng cho vay doanh nghiệp, hướng đến các hệ sinh thái khách hàng quy mô lớn. Điểm cần phân biệt là tiềm năng tăng trưởng sau tái cơ cấu chưa đồng nghĩa với khả năng tăng tốc lợi nhuận ngay trong ngắn hạn.
Ưu tiên xử lý nợ xấu khiến diễn biến lợi nhuận của STB cần được nhìn nhận cùng chất lượng tài sản. Khi ngân hàng còn phải dành nguồn lực giải quyết các khoản nợ tồn đọng, tăng trưởng kinh doanh chưa chắc chuyển hóa tương ứng thành tăng trưởng lợi nhuận. Vì vậy, mức tăng lợi nhuận khiêm tốn trong năm 2026 tự nó chưa đủ để kết luận hoạt động kinh doanh suy yếu. Điều quan trọng hơn là quá trình xử lý có giúp giảm thực chất những tồn đọng và tạo nền tảng tài chính tốt hơn cho các năm tiếp theo hay không.
Tuy nhiên, cũng không nên mặc định mọi áp lực lên lợi nhuận đều mang ý nghĩa tích cực cho dài hạn. Nếu nợ xấu cao hơn dự kiến, ngân hàng có thể phải tiếp tục dành thêm nguồn lực cho dự phòng, kéo dài thời gian phục hồi hiệu quả sinh lời. Chất lượng tăng trưởng vì thế cần được đánh giá qua khả năng kiểm soát nợ xấu phát sinh, bên cạnh tiến độ giải quyết các khoản nợ cũ. Đây là điều kiện để kết quả xử lý tồn đọng không bị bù trừ bởi rủi ro mới trong danh mục tín dụng.
Động lực đáng chú ý cho giai đoạn hậu tái cơ cấu là định hướng đẩy mạnh cho vay doanh nghiệp và phục vụ các hệ sinh thái khách hàng lớn. Về mặt kinh doanh, cách tiếp cận này có thể mở rộng phạm vi phục vụ từ từng khách hàng riêng lẻ sang những doanh nghiệp có quan hệ trong cùng chuỗi hoạt động. Nếu triển khai hiệu quả, STB có cơ sở mở rộng dư nợ và tăng chiều sâu quan hệ khách hàng. Dù vậy, đây vẫn là định hướng cần được kiểm chứng bằng kết quả thực tế, chưa phải nguồn tăng trưởng lợi nhuận đã được bảo đảm.
Hiệu quả của chiến lược này phụ thuộc vào cả quy mô cho vay lẫn khả năng sinh lời và kiểm soát rủi ro. Dư nợ tăng sẽ có ý nghĩa hạn chế nếu biên lãi ròng, tức chênh lệch thu nhập lãi sau chi phí vốn trên tài sản sinh lãi, giảm mạnh hoặc chất lượng khoản vay không đáp ứng kỳ vọng. Với STB, rủi ro biên lãi ròng thấp hơn dự kiến đặc biệt đáng theo dõi, bởi yếu tố này có thể làm suy giảm phần lợi ích từ tăng trưởng tín dụng. Do đó, mở rộng cho vay doanh nghiệp cần đi cùng kỷ luật lựa chọn khách hàng và quản trị danh mục.
Một biến số lớn khác là tiến trình đấu giá 32,5% cổ phần đang được thế chấp tại VAMC. Cả thời điểm thực hiện lẫn mức giá chuyển nhượng tiềm năng đều còn bất định. Kịch bản hiện tại giả định thương vụ diễn ra trong năm 2027, nhưng đây là giả định dự báo, chưa phải lịch hoàn tất đã được xác nhận. Vì vậy, kỳ vọng về tác động của thương vụ cần được phân biệt rõ với kết quả xử lý thực tế.
Đồng thời, tác động từ xử lý cổ phần cần được nhìn tách biệt với năng lực tạo lợi nhuận thường xuyên của ngân hàng. Một bước tiến trong giải quyết tồn đọng có thể hỗ trợ quá trình tái cơ cấu, nhưng không thể thay thế tăng trưởng từ hoạt động kinh doanh cốt lõi. Ngược lại, nếu tiến trình tiếp tục kéo dài, thời điểm ghi nhận những lợi ích kỳ vọng cũng có thể lùi lại. Đây là lý do triển vọng của STB vẫn phụ thuộc đáng kể vào các mốc xử lý cụ thể, thay vì chỉ dựa trên kỳ vọng về giai đoạn hậu tái cơ cấu.
Nhìn tổng thể, STB có cơ sở để kỳ vọng tăng trưởng dài hạn nhờ cải thiện hiệu quả hoạt động và mở rộng cho vay doanh nghiệp. Tuy nhiên, năm 2026 vẫn mang tính chuyển tiếp, với ưu tiên xử lý nợ xấu và nhiều bất định quanh thương vụ 32,5% cổ phần. Yếu tố quyết định là khả năng đồng thời cải thiện chất lượng tài sản, bảo vệ biên lãi ròng và chuyển định hướng khách hàng mới thành lợi nhuận bền vững. Nhà đầu tư quan tâm đến cổ phiếu STB có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.
Méo hiểu tại sao đến giờ STB vẫn chưa sàn, giá ảo lòi, kinh doanh đi xuống
Toàn làm giá úp bô lúc nào không hay. Thị trường hiện tại bịp bợm với lái thụy, lái vượn, …
STB: Tăng trưởng tín dụng mạnh, nhưng nút thắt vẫn nằm ở NIM và nợ xấu
Ngân hàng TMCP Sài Gòn Thương Tín (STB) đang cho thấy hai gam màu khá đối lập trong quý 3/2026. Một mặt, tín dụng và huy động vốn tăng rất mạnh, tạo nền tảng cho mở rộng hoạt động trong những quý tới. Mặt khác, biên lãi thuần tiếp tục co hẹp và chi phí dự phòng tăng mạnh khiến lợi nhuận trước thuế quý 3 chỉ còn 1.757 tỷ đồng, giảm 51,9% so với cùng kỳ. Vì vậy, câu hỏi quan trọng lúc này không phải STB có tăng trưởng tín dụng hay không, mà là bao giờ tăng trưởng đó có thể chuyển hóa thành lợi nhuận tốt hơn.
Điểm tích cực rõ nhất nằm ở bảng cân đối. Dư nợ cho vay tăng 10,1% chỉ trong quý 3, đưa tăng trưởng tín dụng 9 tháng lên 11,8%. Đáng chú ý hơn, tiền gửi khách hàng tăng tới 19,7% so với quý trước và 25,4% từ đầu năm, nhanh hơn đáng kể tốc độ tín dụng. CASA cũng cải thiện lên 19,3%, trái với xu hướng chịu áp lực của ngành trong môi trường lãi suất cao. Nguồn vốn được củng cố giúp STB có dư địa tiếp tục mở rộng tín dụng, đặc biệt nếu ngân hàng tăng tham gia tài trợ các dự án hạ tầng.
Tuy nhiên, tăng trưởng quy mô chưa đồng nghĩa với tăng trưởng lợi nhuận. Thu nhập lãi thuần quý 3 giảm 33,6% so với cùng kỳ, trong khi NIM xuống chỉ còn 2,19%, thấp hơn 1,75 điểm % so với cùng kỳ. Nguyên nhân chủ yếu là chi phí vốn tăng nhanh hơn lợi suất tài sản. Riêng quý 3, chi phí huy động lên 6,19%, trong khi lợi suất tài sản sinh lãi chỉ cải thiện nhẹ so với quý trước. Đây là nút thắt lớn nhất bởi nếu chi phí vốn chưa hạ, việc đẩy mạnh tín dụng có thể giúp tăng quy mô nhưng chưa chắc tạo ra mức tăng tương ứng ở thu nhập lãi.
Khoản bù đắp đáng kể trong quý vừa qua đến từ thu nhập ngoài lãi. Quý 3, nguồn thu này đạt hơn 5.000 tỷ đồng, tăng hơn 4 lần cùng kỳ; riêng thu nhập phí thuần đạt 4.300 tỷ đồng, tăng hơn 6 lần. Nhờ đó, tổng thu nhập hoạt động vẫn tăng 17,2% dù thu nhập lãi suy giảm. Tuy nhiên, phần tăng mạnh của phí chủ yếu liên quan đến các khoản phí từ thỏa thuận hợp tác với đối tác doanh nghiệp. Vì vậy, nhà đầu tư cần thận trọng khi coi toàn bộ mức tăng này là nguồn lợi nhuận có thể lặp lại đều đặn trong các quý sau.
Điểm gây áp lực lớn hơn là chất lượng tài sản. Tỷ lệ nợ xấu cuối quý 3 vẫn ở mức 7,33%, trong khi tỷ lệ bao phủ nợ xấu giảm từ 57% xuống 35%. STB đã xóa tới 15.600 tỷ đồng nợ xấu trong quý, nhưng chi phí dự phòng vẫn tăng gần 449% so với cùng kỳ lên 5.729 tỷ đồng. Đây chính là nguyên nhân khiến lợi nhuận trước thuế giảm sâu dù lợi nhuận hoạt động trước dự phòng tăng tới 59,2%.
Như vậy, câu chuyện STB trong 1–2 quý tới sẽ phụ thuộc vào hai biến số chính: NIM có tạo đáy khi nền huy động được củng cố hay không, và chi phí dự phòng có bắt đầu giảm khi quá trình xử lý nợ xấu tiến triển hay không. Tăng trưởng tín dụng và tiền gửi mạnh là nền tảng tích cực, nhưng để lợi nhuận thực sự chuyển sang trạng thái tốt hơn, STB cần chứng minh rằng tăng trưởng tài sản có thể đi cùng sự cải thiện về biên lãi và chất lượng tín dụng.
Bức tranh hiện tại vì thế chưa đơn giản là lợi nhuận giảm mạnh hay tín dụng tăng mạnh. Điểm quyết định nằm ở khả năng biến quy mô tăng trưởng thành lợi nhuận bền vững sau khi hấp thụ chi phí vốn và dự phòng. Đây sẽ là yếu tố quan trọng nhất để đánh giá chất lượng phục hồi của STB trong những quý tiếp theo.
Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của STB có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.