cồ phiếu VCP ::
hệ thống vận hành đem lại thu nhập khủng - 5 nhà máy thuỷ điện + xử lý rác
link
https://static2.***.vn/…cc5_en_financialstatements_q3_2026_signed.pdf
thu nhập gây bất ngờ
và những tiết lộ mới:
https://nhadautu.vn/chu-tich-vcp-ho…at-san-luong-1000mw-vao-nam-2030-d104943.html
Chủ tịch HĐQT VCP Holdings Vũ Ngọc Tú cho biết để hoàn thành mục tiêu đạt 1.000MW vào năm 2030, doanh nghiệp cần phát triển một dự án điện rác quy mô khoảng 200MW trong vòng 4 năm tới, đồng thời tiếp tục thực hiện các thương vụ M&A dự án năng lượng.
Ảnh: Huy Ngọc.
Ngày 12/5, CTCP Xây dựng và Năng lượng VCP (VCP Holdings - UPCOM: VCP) đã tổ chức thành công ĐHĐCĐ thường niên năm 2026 với tất cả tờ trình được thông qua. Như Nhadautu.vn đã đề cập, AGM năm 2026 diễn ra trong bối cảnh công ty đạt mức kỷ lục doanh thu và lợi nhuận năm 2025.
Chia sẻ về KQKD năm 2025, ông Trịnh Nguyên Khánh – Thành viên HĐQT VCP Holdings cho biết với việc nguồn nước trong năm 2025 dồi dào và trải dài cả năm, các nhà máy thủy điện Việt Nam công suất dưới 30MW đều đem về lợi nhuận rất tốt, trong đó có cả nhà máy của công ty.
Theo Tổng Giám đốc Phạm Quang Minh, trong năm 2025, doanh thu thủy điện nhỏ trung bình tại Việt Nam là 4 tỷ đồng/MW khi nước yếu, 4,5 tỷ đồng/MW năm nước nhiều. Tuy nhiên, hầu hết dự án của VCP đều vượt, ví dụ Xuân Minh 5,4 tỷ/MW, Bái Thượng 5,3 tỷ/MW. “Các dự án thủy điện của công ty đều đạt 5,3 - 5,7 tỷ/MW. Kể cả khi nước kém, công ty cũng sẽ được khoảng 4,5 - 5,2 tỷ/MW”, ông Minh chia sẻ.
Dù vậy, VCP Holdings cũng nhìn nhận công ty trong năm 2026 sẽ đối diện với nhiều thách thức, một trong số đó là khung giờ cao điểm mới của EVN. Theo quy định cũ (Thông tư 16/2014), giờ cao điểm trong tuần sẽ là từ 9h30-11h30; 17h-20h (tổng 5 giờ).
Ở quy định cũ, các nhà máy có thời gian nguồn nước về hồ để tích lũy nguồn nước phát vào giờ cao điểm. Còn theo khung mới, giờ cao điểm kéo dài liên tục 5 tiếng đồng hồ.
“Với việc 9h nguồn nước đầy hồ, công ty phải phát vào giờ thấp điểm hoặc giờ bình thường, và đến giờ cao điểm công ty không còn nước để phát nữa, vì thông thường phát 3 tiếng là hết hồ. Đây là một trong những điểm rất khó khăn với các nhà máy thủy điện dưới 30MW nói chung. Dự báo với quy định mới, doanh thu công ty sẽ giảm ít nhất 13-18%”, ông Khánh nói.
Ngoài ra, đại diện VCP Holdings cho biết công ty đầu năm nay cũng không thể phát điện giá tốt. Nguyên nhân do Công ty TNHH MTV Vận hành hệ thống điện và thị trường điện Quốc gia (NSMO) yêu cầu duy trì mức nước ở các nhà máy thủy điện. Riêng nhà máy thủy điện Cửa đạt giữ mức 9 mét.
“Thời điểm hiện tại, các hồ lớn ở miền Bắc đều tương đối đầy, chắc cuối tháng 5 đầu tháng 6 này bắt đầu xả. Như vậy, lúc giá cao thì không được phát, đây là một trong những yếu tố khó khăn cho các công ty con của VCP Holdings”, ông Khánh chia sẻ.
Với các lý do đó, trong năm 2026, các cổ đông VCP Holdings thông qua mục tiêu kinh doanh thận trọng với kế hoạch lãi sau thuế chỉ ở mức 119,6 tỷ đồng, giảm 41% so với mức thực hiện năm 2025. Đáng chú ý, chi phí lãi vay kế hoạch dự kiến tăng hơn 80% lên 227,3 tỷ đồng. Kế hoạch này phản ánh sự lo ngại về chu kỳ thủy văn kém thuận lợi sắp tới kết hợp với biên lợi nhuận có thể giảm do chi phí tài chính tăng.
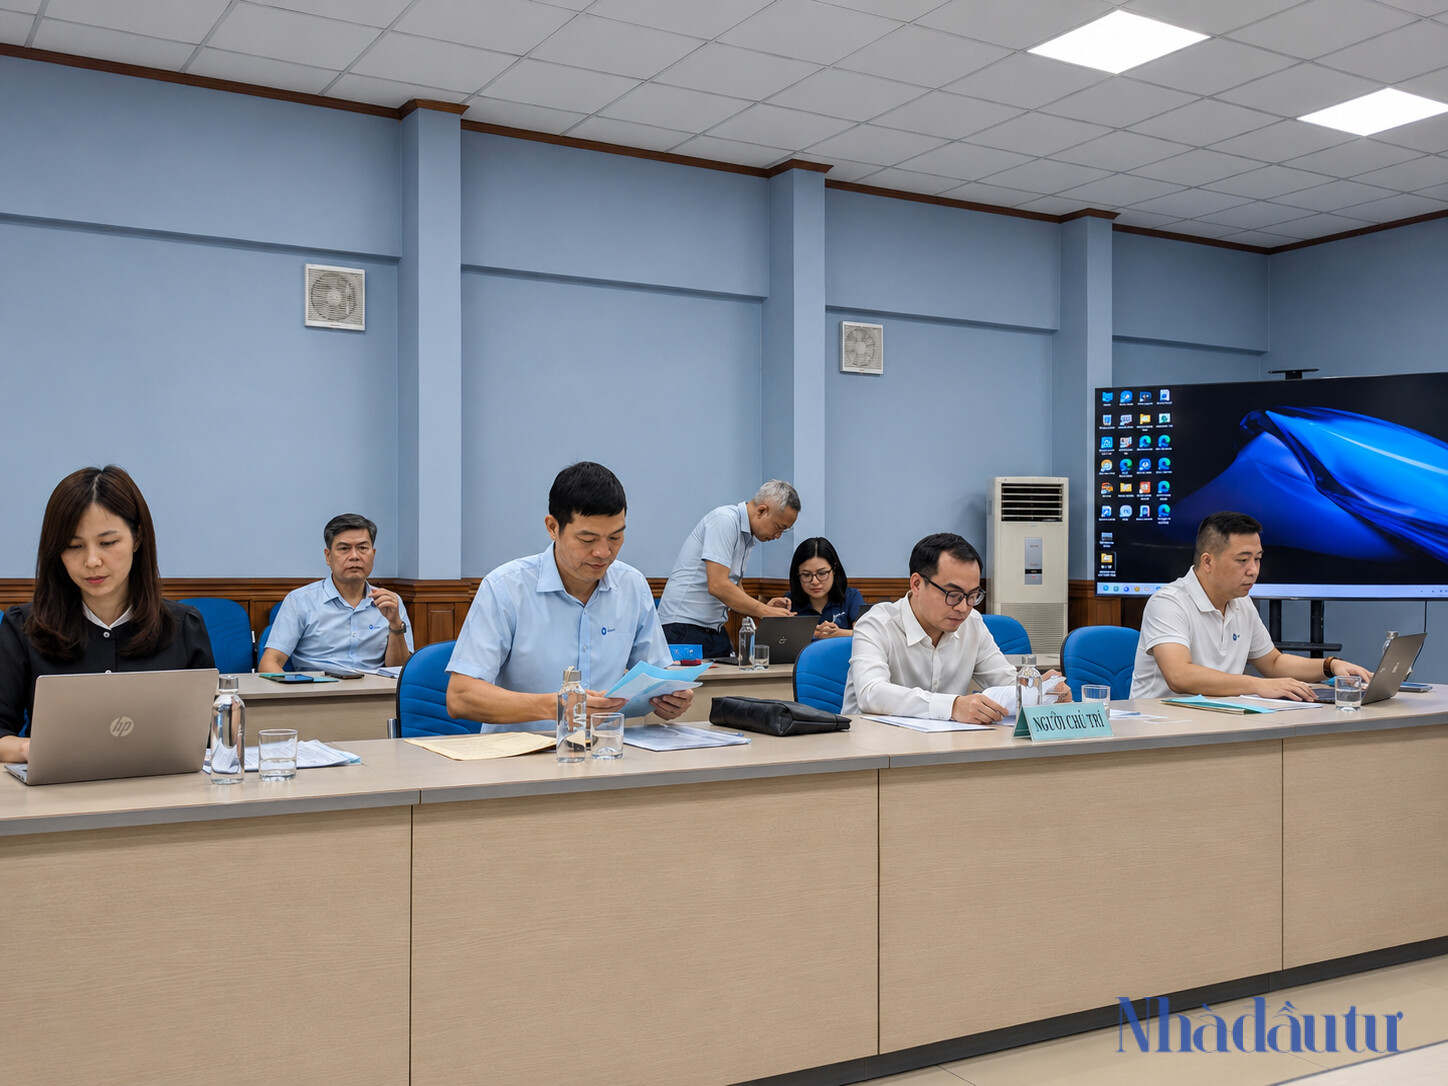
Đoàn Chủ tịch AGM năm 2026 của VCP Holdings. Ảnh: Huy Ngọc.
Động lực quan trọng để VCP Holdings đạt mục tiêu 1.000MW
Một trong những nội dung được các cổ đông quan tâm là kế hoạch đạt 1.000 MW (1 GW) của VCP Holdings vào năm 2030. Hiện tại danh mục dự án công ty có thủy điện, điện rác, điện mặt trời áp mái hiện đang thử nghiệm mô hình.
Chủ tịch HĐQT Vũ Ngọc Tú nhìn nhận đây là mục tiêu khó khăn và theo kế hoạch còn 700MW. Ban đầu kế hoạch của công ty sẽ là 600MW thủy điện và 400MW điện mặt trời hoặc điện gió. “Tuy nhiên, khi thị trường có cái nhìn khác với điện rác, kế hoạch này cũng thay đổi”, ông Tú nói.
“Đối với điện rác, suất đầu tư rất lớn, lên đến khoảng 5 triệu USD/MW do còn cả khâu xử lý rác. Nếu tính trên MW điện là rất đắt. Tuy nhiên điện rác có hai nguồn doanh thu là từ đốt rác, xử lý rác và bán điện. Giá bán điện lại lên đến 2.500 đồng/KW nên hiệu quả kinh tế của 1 MW điện rác gấp 3 lần thủy điện.
Chính vì vậy, để đạt được kế hoạch 1.000MW thì trong vòng 4 năm tới VCP Holdings phải có một dự án điện rác đủ lớn, khoảng 200MW. Ngoài ra, công ty cũng triển khai một số thương vụ M&A dự án khác. Cơ bản sẽ đạt được kế hoạch đề ra”, ông Tú nói.
Danh mục dự án của VCP Holdings hiện có duy nhất 1 dự án điện rác là Nhà máy điện rác Ngôi Sao Xanh với công suất 6,1MW. Dự án được vận hành bởi Công ty TNHH Môi trường Ngôi Sao Xanh – đơn vị được VCP Holdings M&A trong năm 2023. Đây là khu liên hợp xử lý chất thải công nghiệp, chất thải rắn sinh hoạt phát điện, với sản lượng thiết kế đạt 48,31 triệu kWh/năm.
Bên cạnh đó, công ty cũng đang triển khai Dự án xây dựng nhà máy xử lý chất thải rắn huyện Hiệp Hòa (tỉnh Bắc Ninh). Chủ tịch VCP Holdings chia sẻ dự án này có quy mô trên 20ha, tổng mức đầu tư 2.185 tỷ đồng. Dự án này sẽ bao gồm một lò đốt rác phát điện 500 tấn, công suất 13MW, bên cạnh đó còn có khu xử lý 700 tấn liên quan đến tái chế và xử lý các chất thải như dầu thải, axit thải, rác thải xây dựng và nước thải.
“Cổ đông có thể tưởng tượng dự án Hiệp Hòa là một Ngôi Sao Xanh thứ hai nhưng ở cấp độ lớn hơn, hiện đại hơn, công nghệ tốt hơn vì sinh sau đẻ muộn”, ông Tú nói.
Chủ tịch VCP Holdings cũng nhấn mạnh công ty sẽ ưu tiên hơn việc phát triển điện rác trong thời gian tới. Song song với đó, công ty cũng đang nghiên cứu 2 dự án điện gió Sơn Hội (100MW) và Yang Bắc (100MW) và kết quả đo gió cũng rất tốt.
Liên quan tới tiến độ triển khai một số dự án thủy điện, ông Phạm Quang Minh cho biết dự án Xuân Khao và Đắk Lô 4 đã triển khai từ lâu song công ty vẫn kiên trì thực hiện tiếp do chi phí đầu tư chưa phát sinh lớn. Trong đó, dự án Xuân Khao được đánh giá rất hiệu quả khi có thể tận dụng hết từ hệ thống hiện tại của VCP Holdings.
Dự án Đắk Lô 4 đã có chủ trương đầu tư, gia hạn 2 lần và đến giờ tiếp tục gia hạn vì một thời gian vướng rừng. Ngoài ra, còn có một số vướng mắc ở tỉnh, quy hoạch, xác định lại giá đất của mấy năm trước…. “Nếu không có gì thay đổi, dự án Đăk Lô 4 trong khoảng tháng 5, tháng 6 sẽ được gia hạn. Và sau đó công ty sẽ tiến hành các bước tiếp theo”, CEO VCP Holdings nói.