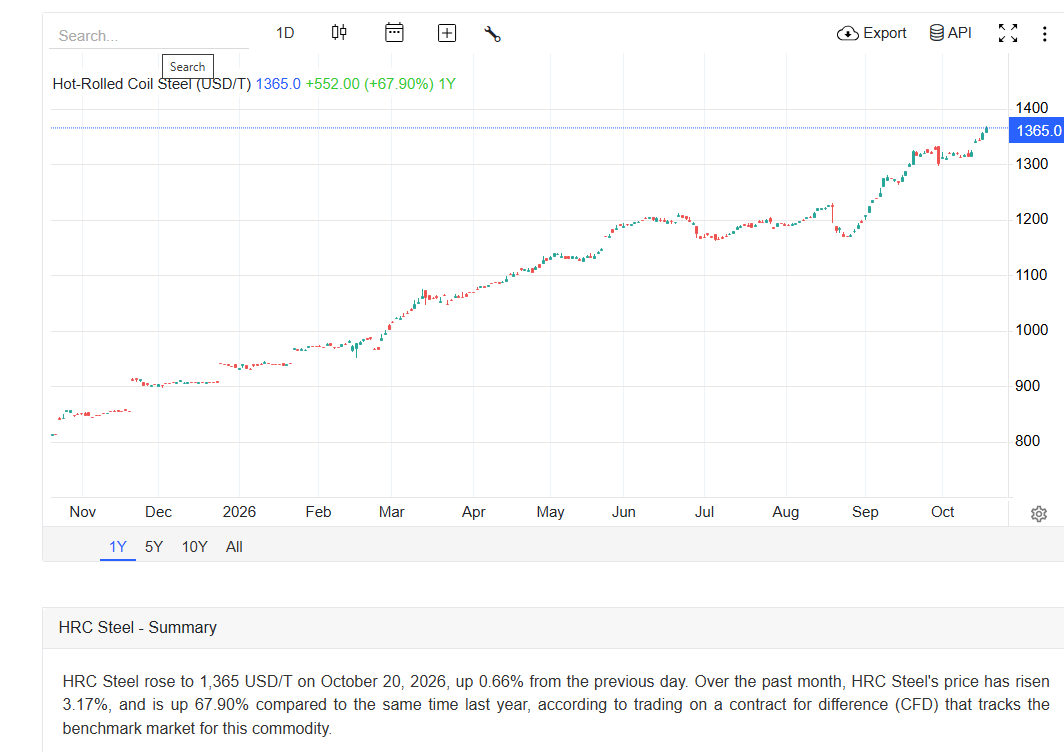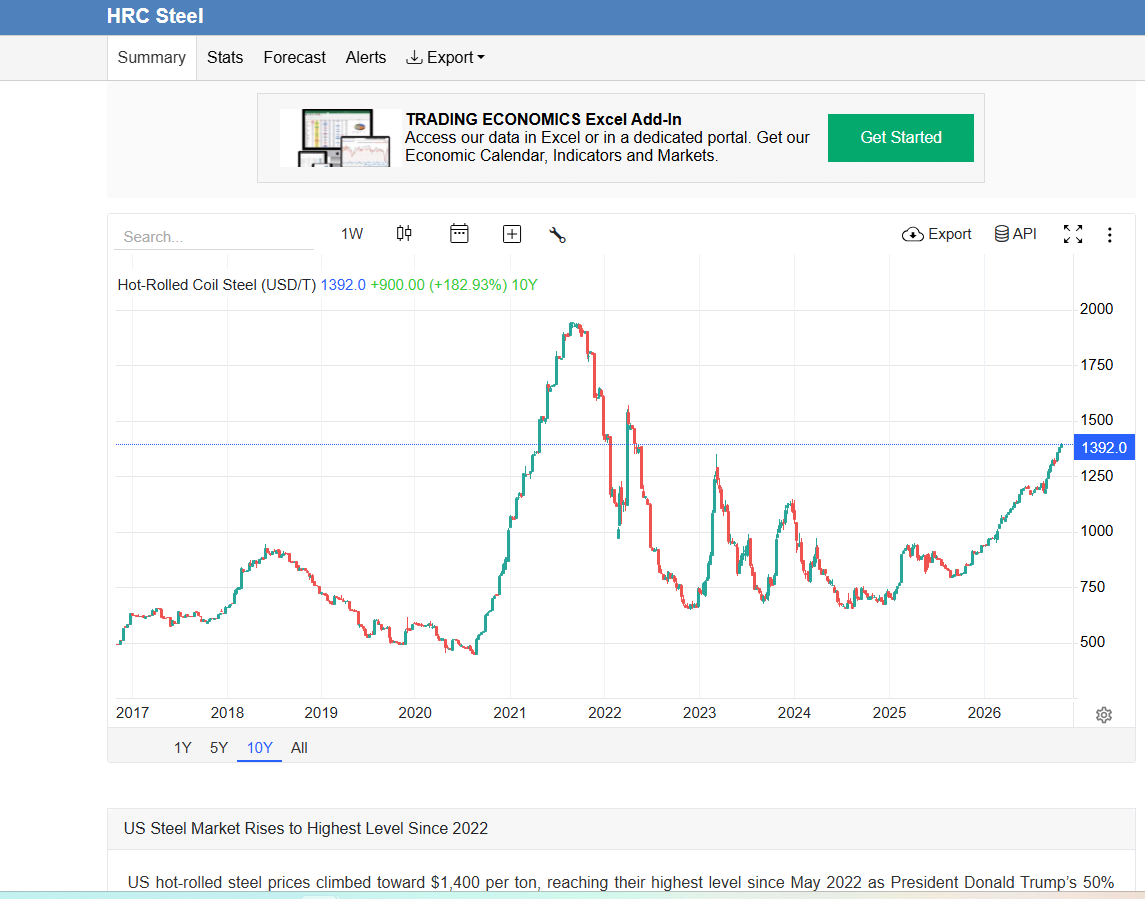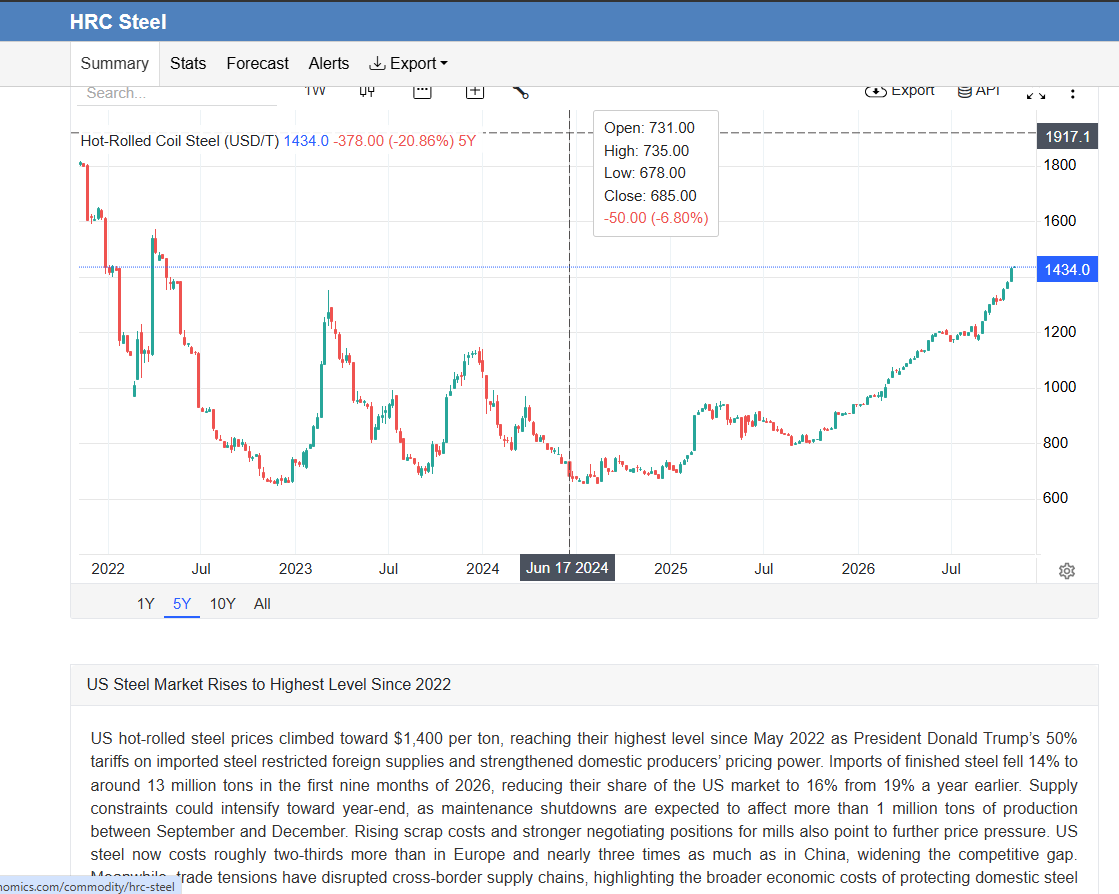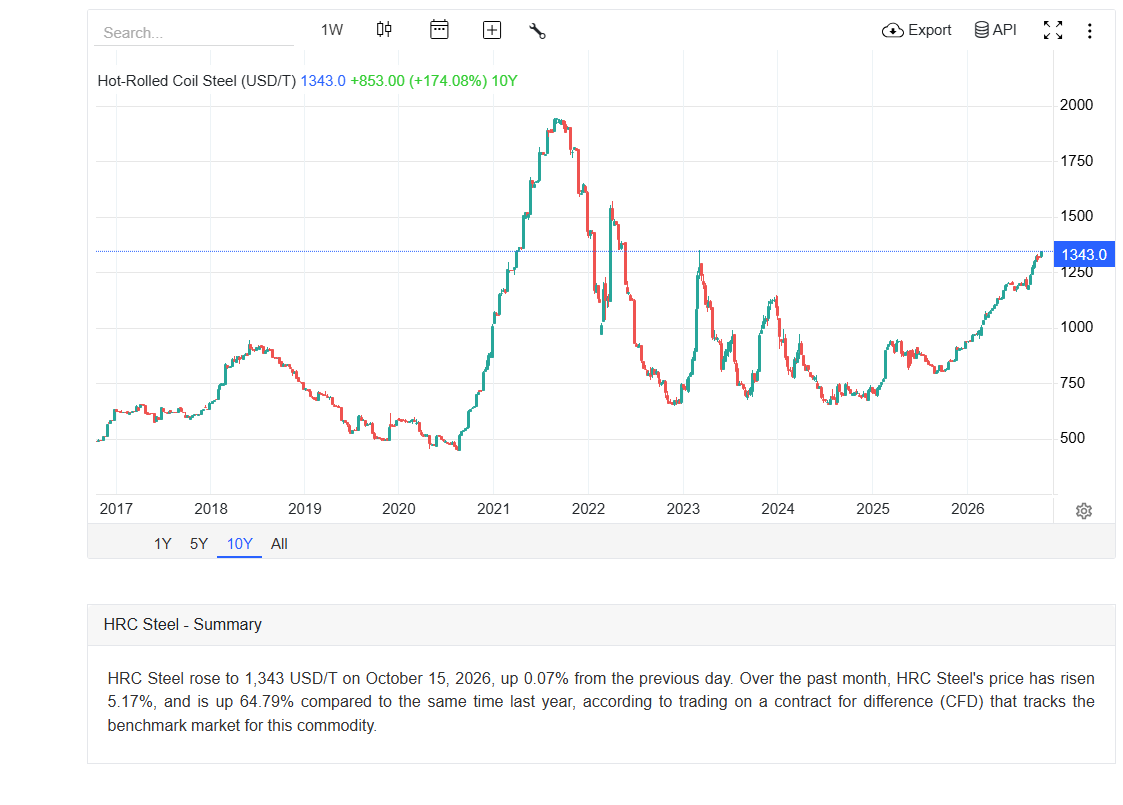
- Tình cờ check giá HRC thấy cái chart lại nhớ đến con sóng thép năm 2021
- Check nhanh bctc của HPG NKG HSG thấy biên lợi nhuận gộp tăng rất mạnh một hai quý gần đây.
Hình ảnh về một con sóng cp ngành thép năm xưa hiện về. Xin ý kiến các bác cao thủ
Hình ảnh về một con sóng cp ngành thép năm xưa hiện về. Xin ý kiến các bác cao thủ
Lợi nhuận gộp quý 3 tiếp tục cải thiện khi một số doanh nghiệp thép ra bctc
Vua thép vượt kế hoạch kd sau 9 tháng
HSG: Sản lượng hồi phục nhưng lợi nhuận quý 4 giảm mạnh, vấn đề nằm ở đâu?
Điểm đáng chú ý của Công ty Cổ phần Tập đoàn Hoa Sen (HSG) trong quý 4 năm tài chính 2026 là sản lượng và doanh thu đều tăng, nhưng lợi nhuận lại giảm rất mạnh so với quý trước. Nguyên nhân không nằm ở sức tiêu thụ yếu đi, mà chủ yếu đến từ biên lợi nhuận trở về mức bình thường, trong khi chi phí lãi vay và thuế tăng cao. Vì vậy, câu chuyện của HSG giai đoạn tới không chỉ là bán được bao nhiêu thép, mà quan trọng hơn là mỗi tấn thép tạo ra bao nhiêu lợi nhuận.
Trong quý 4 năm tài chính 2026, HSG tiêu thụ khoảng 470.000 tấn thép, tăng 5% so với quý trước và 13% so với cùng kỳ. Động lực chính đến từ xuất khẩu với sản lượng khoảng 162.000 tấn, tăng 13% so với quý trước và 34% so với cùng kỳ. Doanh thu nhờ đó đạt 10.384 tỷ đồng, tăng 24% so với cùng kỳ. Thị trường trong nước cũng duy trì tích cực với khoảng 308.000 tấn tiêu thụ, tăng 5%.
Tuy nhiên, lợi nhuận sau thuế chỉ còn 55 tỷ đồng, giảm 86% so với quý trước. Điểm mấu chốt là biên lợi nhuận gộp giảm từ 15,3% xuống 12,0%. Trong quý trước, HSG hưởng lợi từ độ trễ giữa giá bán và giá vốn khi giá thép tăng mạnh. Sang quý 4, lợi thế này thu hẹp và biên lợi nhuận quay về mức bình thường. Nếu loại trừ dự phòng hàng tồn kho, biên lợi nhuận gộp cốt lõi đạt 12,3%, vẫn cao hơn mức 12,0% của cùng kỳ nhưng thấp đáng kể so với 15,4% của quý trước.
Đây cũng là điểm cần nhìn đúng về chất lượng lợi nhuận. Lợi nhuận quý 4 giảm mạnh không đồng nghĩa hoạt động kinh doanh của HSG suy yếu tương ứng. Lợi nhuận từ hoạt động kinh doanh vẫn đạt 238 tỷ đồng, tăng 129% so với cùng kỳ. Chi phí bán hàng và quản lý trên doanh thu cũng giảm từ 11,0% xuống 9,7%, cho thấy hiệu quả vận hành được cải thiện khi doanh thu tăng.
Áp lực lớn hơn nằm ở phần dưới của báo cáo kết quả kinh doanh. Chi phí lãi vay quý 4 tăng gần gấp ba lần cùng kỳ lên 139 tỷ đồng, trong bối cảnh dư nợ vay ngắn hạn cuối năm tài chính đạt 7.333 tỷ đồng, tăng 67% so với đầu năm. Thuế suất hiệu dụng đồng thời tăng lên 39,7%, trong khi HSG còn ghi nhận lỗ ròng từ chênh lệch tỷ giá và các khoản khác. Những yếu tố này khiến lợi nhuận cuối cùng giảm sâu hơn đáng kể so với mức suy giảm của hoạt động cốt lõi.
Nhìn cả năm tài chính 2026, bức tranh tích cực hơn. Lợi nhuận cốt lõi đạt 627 tỷ đồng, tăng 78% so với năm trước, trong khi lợi nhuận từ hoạt động kinh doanh tăng 50% lên 1.117 tỷ đồng. Dù tổng sản lượng giảm 5%, giá bán bình quân cao hơn và thị trường trong nước tăng trưởng đã giúp doanh thu vẫn tăng 3%.
Bước sang năm tài chính 2027, biến số quan trọng nhất với HSG sẽ là khả năng duy trì sản lượng xuất khẩu trong khi giữ biên lợi nhuận ở mức hợp lý. Đà phục hồi xuất khẩu trong quý vừa qua là tín hiệu tích cực, nhưng các cuộc điều tra chống bán phá giá tại Malaysia và Australia có thể tạo thêm áp lực. Song song đó, dư nợ vay cao khiến chi phí tài chính trở thành yếu tố cần đặc biệt lưu ý.
Như vậy, lợi nhuận quý 4 giảm mạnh chủ yếu phản ánh việc biên lợi nhuận trở về mức bình thường cùng áp lực lãi vay và thuế, hơn là sự suy yếu rõ rệt của nhu cầu. HSG vẫn cho thấy sự phục hồi về sản lượng và hiệu quả hoạt động cốt lõi, nhưng để lợi nhuận tăng bền vững hơn trong các quý tới, doanh nghiệp cần đồng thời giữ được đầu ra, bảo vệ biên lợi nhuận và kiểm soát chi phí tài chính.
Nếu đà phục hồi sản lượng tiếp tục nhưng biên lợi nhuận không cải thiện, tốc độ tăng lợi nhuận của HSG có thể vẫn bị giới hạn. Đây sẽ là điểm quan trọng nhất để đánh giá lại câu chuyện đầu tư trong năm tài chính 2027.
Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của HSG có thể vào trang tiểu sử để xem phân tích chi tiết.
HSG: Xuất khẩu phục hồi, vì sao lợi nhuận vẫn chịu áp lực?
Xuất khẩu tôn mạ đang phục hồi, thị trường nội địa tiếp tục tăng trưởng và biên lợi nhuận hoạt động của Hoa Sen cũng cải thiện. Tuy nhiên, lợi nhuận sau thuế vẫn chịu áp lực từ chi phí tài chính. Với Công ty Cổ phần Tập đoàn Hoa Sen (HSG), câu hỏi quan trọng không chỉ là sản lượng có tăng trở lại hay không, mà là phần lợi nhuận tạo ra từ hoạt động kinh doanh có đủ bù đắp gánh nặng lãi vay trong năm tài chính 2026–2027.
Năm tài chính 2025–2026, HSG ghi nhận doanh thu thuần 37.736 tỷ đồng, lợi nhuận gộp 4.766 tỷ đồng và lợi nhuận sau thuế 623 tỷ đồng. Biên lợi nhuận gộp đạt 12,6%, trong khi biên lợi nhuận hoạt động cốt lõi cải thiện từ 2% lên 3%. Đáng chú ý, tỷ lệ chi phí bán hàng trên doanh thu giảm từ 8,5% xuống 7,7%, cho thấy hiệu quả vận hành đang được cải thiện.
Tuy nhiên, những chuyển biến tích cực này chưa phản ánh đầy đủ vào lợi nhuận cuối cùng. Lợi nhuận gộp tăng thêm 245 tỷ đồng và chi phí bán hàng giảm 195 tỷ đồng, nhưng chi phí lãi vay tăng 235 tỷ đồng, trong khi doanh thu tài chính giảm 199 tỷ đồng. Đây chính là nguyên nhân khiến lợi nhuận chưa tương xứng với sự cải thiện của hoạt động kinh doanh.
Điểm sáng đáng chú ý nhất nằm ở xuất khẩu. Sau khi chịu tác động từ thuế quan trong nửa đầu năm tài chính, sản lượng xuất khẩu đã phục hồi từ quý 3 và đạt 155.000 tấn trong quý 4. Dù cả năm vẫn giảm 22%, xu hướng cải thiện tại Nam Mỹ và châu Âu tạo cơ sở kỳ vọng xuất khẩu tăng trưởng trở lại trong năm tài chính 2026–2027.
Thị trường nội địa cũng là động lực hỗ trợ. Sản lượng tiêu thụ đạt 1,085 triệu tấn, tăng 8%, trong khi HSG tiếp tục giữ vị trí dẫn đầu ngành tôn mạ với 28% thị phần. Doanh nghiệp kỳ vọng nhu cầu xây dựng cải thiện trong giai đoạn 2027–2028 khi tác động của đầu tư công lan tỏa sang khu vực dân dụng và sản xuất.
Một động lực dài hạn khác là Hoa Sen Home. Hệ thống hiện có 386 cửa hàng, trong đó 150 cửa hàng đã vận hành theo mô hình mới. HSG dự kiến chuyển đổi thêm 25–30 cửa hàng mỗi năm, đồng thời nâng tỷ trọng sản phẩm thương mại lên 30% doanh thu Hoa Sen Home vào năm 2030. Nếu thực hiện hiệu quả, chiến lược này có thể giúp doanh nghiệp giảm dần sự phụ thuộc vào các sản phẩm thép truyền thống.
Dù vậy, Hoa Sen Home chưa phải yếu tố có thể lập tức tạo ra bước nhảy lợi nhuận. Các sản phẩm tôn mạ và ống thép vẫn chiếm phần lớn doanh thu, trong khi đóng góp từ sản phẩm thương mại còn thấp. Hiệu quả của chiến lược bán lẻ sẽ phụ thuộc vào tốc độ chuyển đổi cửa hàng và khả năng mở rộng doanh số ngoài ngành thép.
Trong 1–2 quý tới, yếu tố cần quan sát là khả năng duy trì phục hồi xuất khẩu cùng diễn biến chi phí tài chính. HSG đang hướng tới giảm dư nợ từ khoảng 7.000 tỷ đồng xuống 6.000 tỷ đồng. Nếu sản lượng cải thiện và dư nợ giảm đúng kế hoạch, lợi nhuận có cơ sở phục hồi rõ hơn.
Ngược lại, cạnh tranh trong nước vẫn gay gắt khi công suất tôn mạ toàn ngành lớn gấp ba lần nhu cầu nội địa. Biến động giá thép cán nóng và mặt bằng lãi suất cao cũng có thể tiếp tục gây sức ép lên biên lợi nhuận.
Nhìn chung, HSG đã có tín hiệu phục hồi từ hoạt động kinh doanh cốt lõi, nhưng chưa thể khẳng định lợi nhuận sẽ tăng mạnh. Sự phục hồi xuất khẩu là động lực trước mắt, còn giảm chi phí lãi vay mới là điều kiện quan trọng để cải thiện lợi nhuận thực chất. Đây cũng là hai biến số cần đánh giá trước khi xác định mức giá đầu tư phù hợp.
Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của HSG có thể vào trang tiểu sử để xem phân tích chi tiết.