📉 Cơn địa chấn PNJ: Khi "nữ tướng" Cao Thị Ngọc Dung cúi đầu xin lỗi cổ đông và bài toán tái thiết 8.000 tỷ

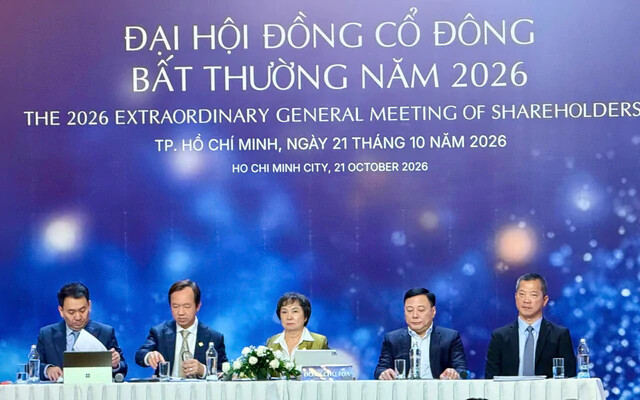
Đại hội đồng cổ đông bất thường năm 2026 của CTCP Vàng bạc Đá quý Phú Nhuận (PNJ) ghi nhận hơn 1.000 cổ đông tham dự trong một bầu không khí trầm lắng và đầy trăn trở. Đây được xem là cột mốc biến động lớn nhất trong suốt chiều dài gần 40 năm hình thành và phát triển của thương hiệu bán lẻ trang sức đầu ngành tại Việt Nam.
image

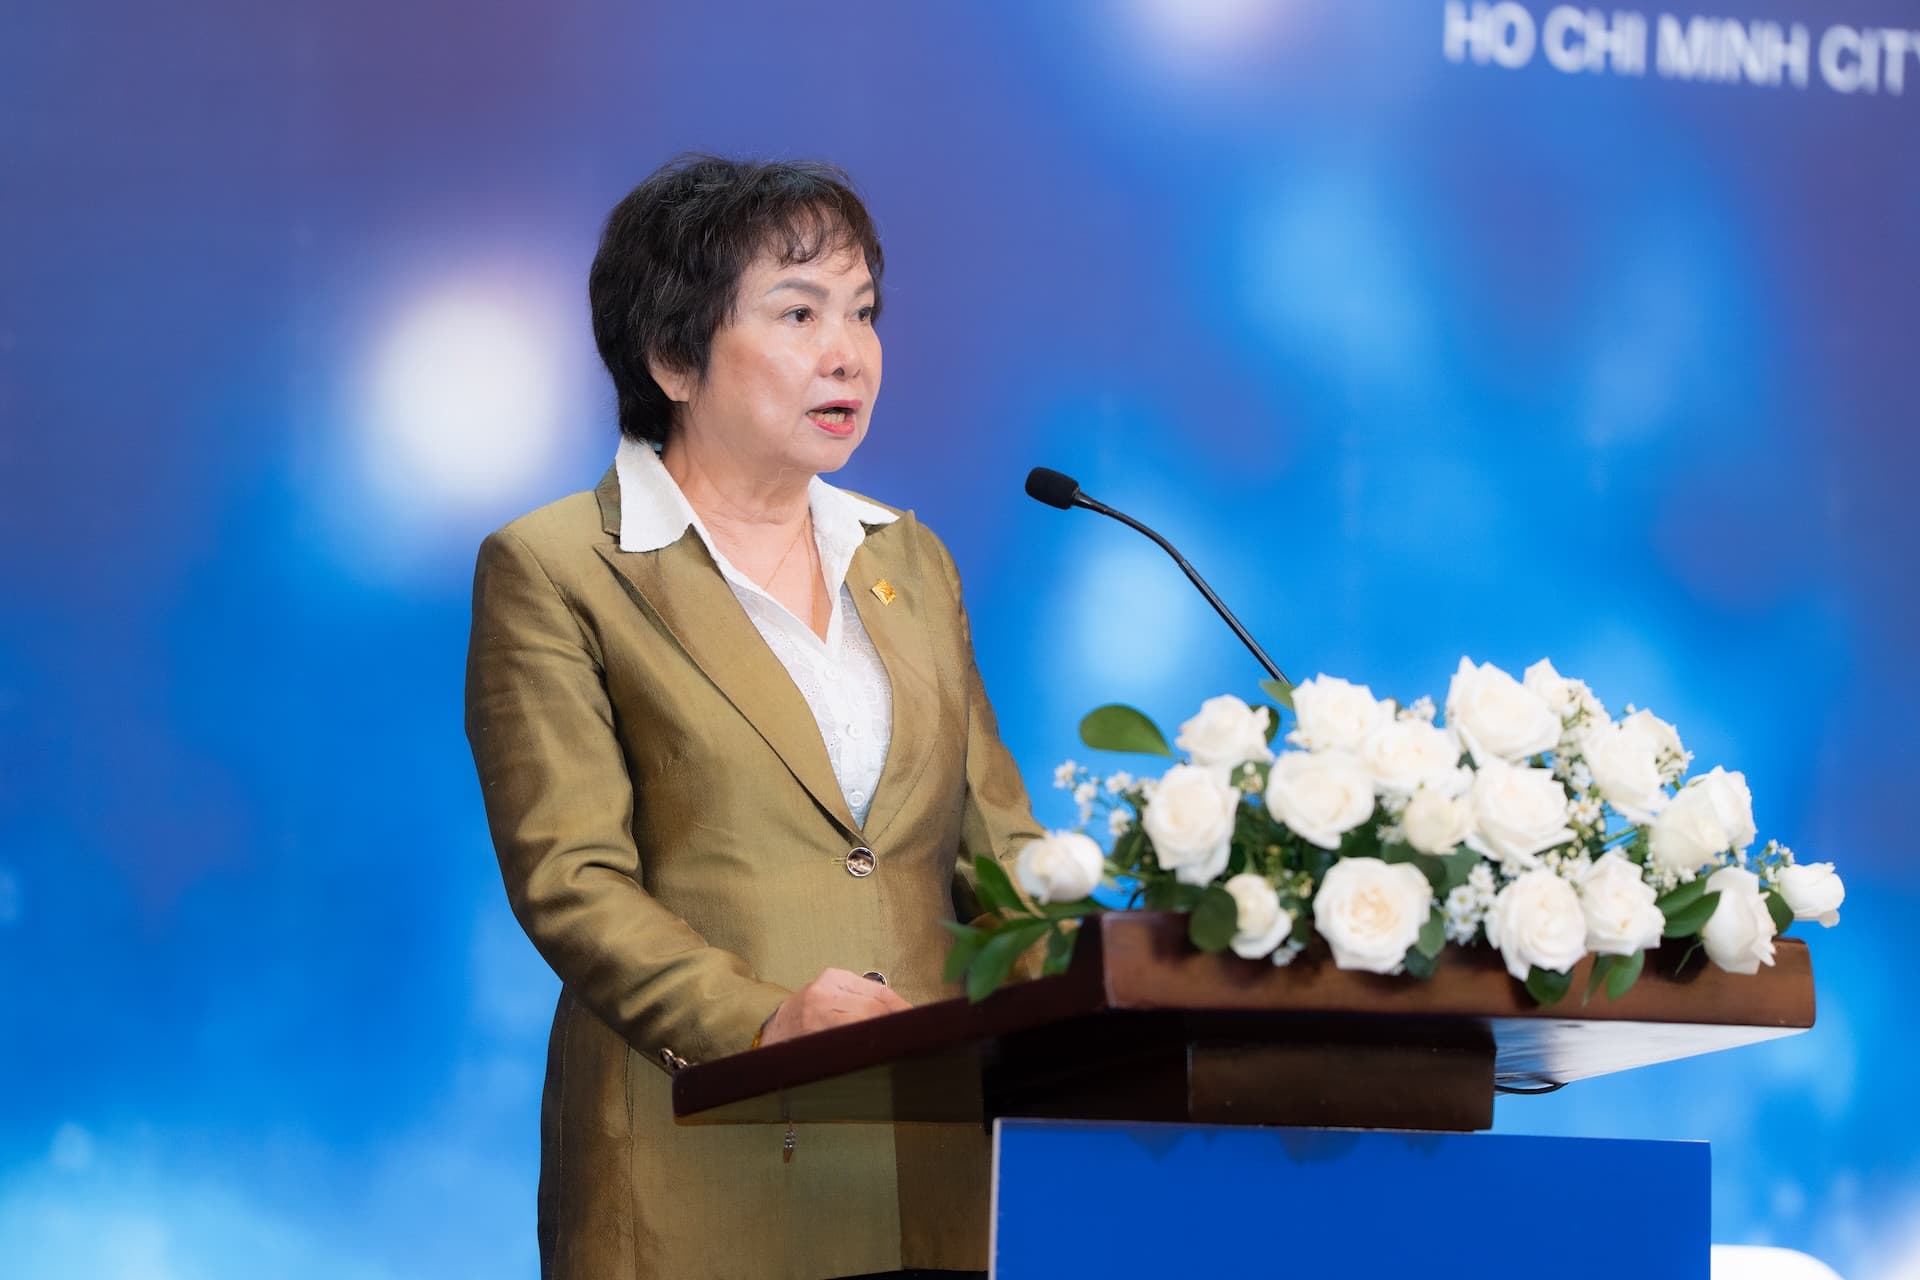
Ngay trong phần mở đầu, Chủ tịch HĐQT Cao Thị Ngọc Dung đã gửi lời xin lỗi chân thành đến toàn thể cổ đông khi kế hoạch kinh doanh sụt giảm mạnh và giá cổ phiếu trải qua chuỗi ngày lao đao. Đối mặt với những nghi ngại từ thị trường quanh việc gia đình cắt giảm tỷ lệ sở hữu, người sáng lập PNJ xúc động bộc bạch:

“Nếu có lựa chọn tốt hơn, chắc chắn tôi đã không bán cổ phiếu của mình… PNJ là tâm huyết cả cuộc đời tôi. Dù ở bất kỳ cương vị nào hay tuổi tác đã cao, ưu tiên duy nhất của tôi lúc này là giữ cho PNJ đứng vững, tồn tại và tiếp tục phát triển trường tồn.”
:pushpin: Bức tranh tài chính & Những “nút thắt” cần tháo gỡ

  1. Kết quả kinh doanh chịu áp lực nặng nề:
  • PNJ ghi nhận mức lỗ sau thuế 258 tỷ đồng trong riêng quý III/2026 (sau khi đã báo lỗ khoảng 60 tỷ đồng trong hai tháng 7-8 trước đó).
  • Biên lợi nhuận gộp suy giảm từ mức ~18.5% xuống còn khoảng 10% .
  • Nguyên nhân chính đến từ biến động giá nguyên liệu, áp lực chi phí vận hành, ảnh hưởng tâm lý từ các sự cố thị trường liên quan đến hoạt động kinh doanh kim cương và chính sách thu đổi hàng hóa.
  1. Dũng cảm “dọn dẹp” bảng cân đối kế toán:
  • PNJ chủ động điều chỉnh kế hoạch lợi nhuận năm 2026 sang mức lỗ hơn 6.270 tỷ đồng, nhằm trích lập dự phòng kỹ thuật khoảng 7.071 tỷ đồng liên quan đến chính sách thu đổi.
  • Đáng chú ý, nếu loại trừ khoản trích lập mang tính kỹ thuật này, mảng kinh doanh cốt lõi của PNJ vẫn ước tính mang về 800 tỷ đồng lợi nhuận sau thuế trong năm 2026. Việc chấp nhận ghi nhận toàn bộ rủi ro vào một giai đoạn thể hiện tinh thần “nhìn thẳng vào thực tế” để tạo nền tảng sạch cho chu kỳ phục hồi.

:hammer_and_wrench: Chiến lược tái thiết toàn diện: Tìm lại vị thế "Nữ hoàng trang sức"

Để vượt qua giai đoạn thách thức lịch sử, Ban lãnh đạo PNJ đã trình cổ đông phương án “đại phẫu” toàn diện cấu trúc tài chính và vận hành:

  • Phương án huy động vốn 8.000 tỷ đồng: Doanh nghiệp kế hoạch chào bán riêng lẻ tối đa 550 triệu cổ phiếu (lớn hơn lượng cổ phiếu đang lưu hành hiện tại) cùng các giải pháp tài chính đa dạng nhằm củng cố vốn lưu động, xử lý nghĩa vụ phát sinh và tái thiết hoạt động kinh doanh trong 3 năm tới.
  • Sự đồng hành từ gia đình sáng lập: Gia đình Chủ tịch Cao Thị Ngọc Dung đã trực tiếp giải ngân khoảng 700 tỷ đồng cho PNJ vay để kịp thời bổ sung nguồn vốn chuẩn bị hàng hóa cho các mùa cao điểm bán hàng.
  • Thắt lưng buộc bụng & Tối ưu hóa: Hội đồng quản trị chủ động cắt giảm 50% thù lao , đồng thời tiến hành tái cấu trúc nhân sự, rà soát hiệu quả từng cửa hàng trong mạng lưới phân phối.
  • Lộ trình phục hồi rõ ràng: PNJ đặt mục tiêu xử lý dứt điểm các tác động tài chính trong năm 2026 và chính thức quay trở lại trạng thái có lãi từ năm 2027 .

:bulb: Góc nhìn Phân tích & Tín hiệu Đầu tư

Dưới góc nhìn quản trị doanh nghiệp và phân tích đầu tư, biến cố của PNJ mang lại nhiều góc nhìn sâu sắc:

  • Bản lĩnh quản trị trong khủng hoảng: Việc người đứng đầu đối thoại trực tiếp, nhận trách nhiệm và đưa ra giải pháp quyết liệt Thay vì né tránh là điểm cộng lớn về mặt quản trị (ESG - Governance).
  • Giá trị cốt lõi vẫn còn nguyên vẹn: Thương hiệu PNJ, hệ thống phân phối sâu rộng và năng lực chế tác vượt trội vẫn là những tài sản vô hình vô giá. Khi các chi phí bất thường được trích lập xong, sức mạnh từ mảng kinh doanh cốt lõi sẽ là động cơ chính kéo doanh nghiệp phục hồi.
  • Bài toán pha loãng & Niềm tin cổ đông: Phương án phát hành riêng lẻ quy mô lớn chắc chắn sẽ tạo ra áp lực pha loãng cổ phiếu trong ngắn hạn. Sự phục hồi giá cổ phiếu PNJ trong tương lai sẽ phụ thuộc hoàn toàn vào tiến độ giải ngân, hiệu quả sử dụng nguồn vốn 8.000 tỷ và tốc độ lấy lại niềm tin từ người tiêu dùng.

:speech_balloon: Bạn đánh giá như thế nào về chiến lược dũng cảm chấp nhận lỗ để “làm sạch” bảng cân đối kế toán của PNJ? Liệu kế hoạch tái thiết này có đủ sức đưa PNJ trở lại chu kỳ tăng trưởng mạnh mẽ hơn?
1 Likes


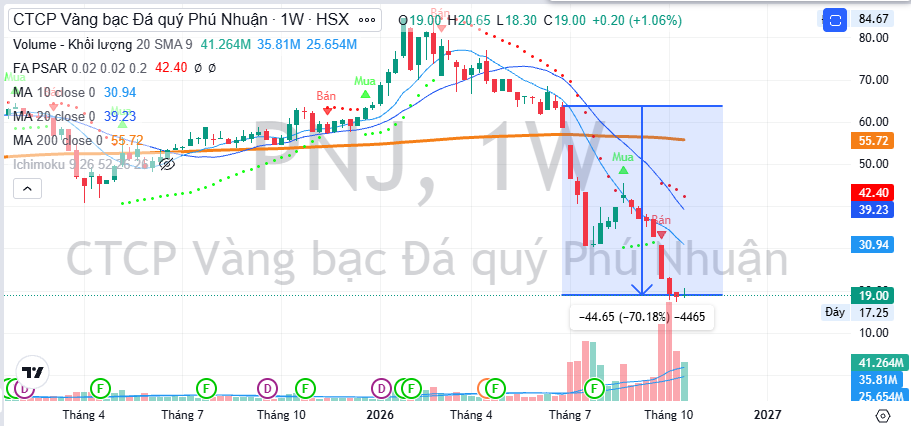
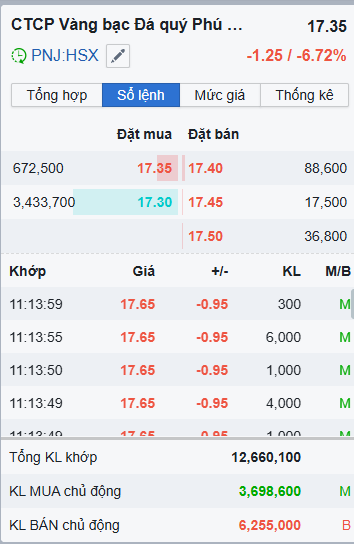
PNJ tính từ cuối tháng 6 đã chiết khấu hơn 70% giá trị


Liệu còn cơ hội to lớn nào phía trước cho PNJ

PNJ: Bài toán không còn là tăng trưởng, mà là thanh khoản

Câu chuyện của Công ty Cổ phần Vàng bạc Đá quý Phú Nhuận (PNJ) hiện không còn nằm ở việc doanh thu có thể tăng bao nhiêu, mà là doanh nghiệp cần bao lâu để giải quyết áp lực thanh khoản và lượng tồn kho kim cương đang rất lớn. Kế hoạch 2027–2029 cho thấy một lộ trình phục hồi khá rõ, nhưng trước khi nói đến tăng trưởng trở lại, PNJ vẫn phải vượt qua giai đoạn khó khăn nhất trong 1–2 quý tới.

Điểm đáng chú ý nhất là kế hoạch kinh doanh 2026 đã được điều chỉnh mạnh. Doanh thu dự kiến còn khoảng 39.057 tỷ đồng, giảm 20% so với kế hoạch cũ. Đáng kể hơn, PNJ nâng mức dự phòng tổn thất lên 7.071 tỷ đồng, khiến kế hoạch lợi nhuận sau thuế năm 2026 chuyển sang lỗ hơn 6.000 tỷ đồng. Khoản dự phòng này phản ánh rủi ro từ nghĩa vụ thu đổi hàng hóa, đặc biệt trong bối cảnh tần suất và giá trị khách hàng bán lại đã tăng mạnh so với bình thường.

Hoạt động kinh doanh cốt lõi cũng chưa cho thấy dấu hiệu phục hồi rõ ràng. Sơ bộ quý 3/2026, trước khi tính khoản dự phòng trên, PNJ ghi nhận doanh thu gần 7.000 tỷ đồng, giảm 14% so với cùng kỳ và lỗ 258 tỷ đồng. Nguyên nhân không chỉ đến từ sức mua yếu, mà còn do khách hàng chuyển sang các sản phẩm có biên lợi nhuận thấp hơn và doanh nghiệp phải điều chỉnh giá một số sản phẩm về sát thị trường. Biên lợi nhuận gộp vì vậy chỉ còn 8,7%, giảm mạnh so với cùng kỳ.

Nhưng vấn đề lớn hơn nằm ở dòng tiền. Cuối tháng 9/2026, kim cương chiếm tới 52% tổng giá trị hàng tồn kho, tăng từ 41% chỉ ba tháng trước. PNJ hiện chưa thể tập trung tiền để mua lại kim cương và tình trạng này có thể còn kéo dài. Khoản vay hơn 700 tỷ đồng từ Chủ tịch HĐQT giúp giảm áp lực thanh khoản trước mắt, nhưng chưa giải quyết được bài toán trung hạn khi giá trị hàng hóa có khả năng phải thu đổi vẫn ở mức rất lớn.

Đây cũng là lý do kế hoạch huy động vốn mới trở thành biến số quan trọng. PNJ dự kiến huy động tối đa 8.000 tỷ đồng thông qua phát hành riêng lẻ, trong đó phần lớn nguồn vốn hướng tới hoạt động kinh doanh và bổ sung vốn lưu động. Nếu triển khai thuận lợi, lượng vốn mới có thể giúp doanh nghiệp cải thiện thanh khoản, đẩy nhanh xử lý tồn kho và tạo nền tảng cho quá trình phục hồi. Tuy nhiên, thời điểm và số lượng cổ phiếu phát hành thực tế vẫn chưa được xác định, đồng nghĩa rủi ro pha loãng hiện chưa thể lượng hóa đầy đủ.

Xa hơn, PNJ đặt mục tiêu doanh thu tăng bình quân khoảng 14% mỗi năm trong giai đoạn 2027–2029, lợi nhuận sau thuế từ gần hòa vốn năm 2027 lên khoảng 1.600 tỷ đồng năm 2029. Doanh nghiệp cũng chuyển trọng tâm từ mở rộng số lượng cửa hàng sang cải thiện hiệu quả từng điểm bán và kiểm soát chi phí. Đây là hướng đi hợp lý, nhưng hiện vẫn là kế hoạch và phụ thuộc lớn vào khả năng xử lý tồn kho, phục hồi dòng tiền và ổn định lại niềm tin của khách hàng.

Vì vậy, với PNJ lúc này, câu hỏi quan trọng chưa phải lợi nhuận năm 2029 có thể đạt bao nhiêu, mà là áp lực thanh khoản có giảm rõ trong vài quý tới hay không. Nếu tồn kho kim cương được xử lý tốt và kế hoạch huy động vốn diễn ra thuận lợi, nền tảng phục hồi sẽ dần hình thành. Ngược lại, dòng tiền tiếp tục căng thẳng hoặc tiến độ xử lý tồn kho chậm sẽ khiến quá trình hồi phục kéo dài hơn dự kiến.

PNJ hiện phù hợp hơn với trạng thái theo dõi thay vì vội vàng đặt cược vào kịch bản phục hồi dài hạn. Nhà đầu tư đang quan tâm PNJ có thể vào trang tiểu sử để nhận cập nhật khi các biến số thanh khoản, tồn kho kim cương và phương án huy động vốn xuất hiện tín hiệu rõ ràng hơn.

PNJ thực sự đáng tiếc (ít nhất tới thời điểm này) khi một công ty hàng đầu trên thị trường trong lĩnh vực hoạt động gặp biến cố quá lớn vì kẻ nội bộ phá hoại. Điều này cũng khá giống với trường hợp LTG trước đây.
Do đó bài học đặt ra tại các công ty, tập đoàn lớn là công tác quản trị rủi ro, quản lý vận hành cần là một trong các trọng tâm. Khi một người nào đó làm sai/cố tính làm sai, lại diễn ra trong một thời gian dài mà không được ngăn chặn, xử lý thì cả hệ thống sẽ lao đao, hàng ngàn người, hàng vạn người bị liên lụy, bị ảnh hưởng xấu từ các nhân sự trong công ty tới các khách hàng, cổ đông.

1 Likes

PNJ: Tăng vốn 8.000 tỷ có đủ để giải bài toán thanh khoản?

Câu chuyện của Công ty Cổ phần Vàng bạc Đá quý Phú Nhuận (PNJ) lúc này không còn nằm ở tăng trưởng doanh thu, mà là khả năng ổn định nguồn vốn và phục hồi hoạt động kinh doanh. Phương án huy động 8.000 tỷ đồng có thể giúp PNJ giảm áp lực thanh khoản đáng kể, nhưng tiền mới chỉ giải quyết phần đầu của bài toán. Điều quan trọng hơn là doanh nghiệp có thể khôi phục niềm tin khách hàng, xử lý tồn kho và đưa lợi nhuận cốt lõi trở lại hay không.

Áp lực hiện tại thể hiện khá rõ trong kết quả sơ bộ quý 3/2026. Doanh thu thuần đạt 6.995 tỷ đồng, giảm 14% so với cùng kỳ, nhưng lợi nhuận gộp giảm mạnh hơn nhiều, tới 62%. PNJ ghi nhận lỗ sau thuế 258 tỷ đồng ngay cả khi chưa tính khoản dự phòng lớn liên quan đến hoạt động mua lại. Điều này cho thấy vấn đề không chỉ đến từ một khoản chi phí bất thường mà hoạt động kinh doanh cốt lõi cũng đang chịu sức ép đáng kể.

Điểm đáng chú ý hơn nằm ở thanh khoản. Tiền và các khoản tương đương tiền tại công ty mẹ giảm từ khoảng 3.700 tỷ đồng cuối tháng 6 xuống còn 770 tỷ đồng cuối tháng 9/2026. Trong số tiền còn lại có tới 700 tỷ đồng đến từ khoản cho vay của Chủ tịch Hội đồng quản trị. Trong khi đó, cuối năm và quý 1 thường là giai đoạn PNJ cần nhiều vốn hơn để chuẩn bị hàng hóa cho mùa kinh doanh cao điểm.

Đây cũng là lý do phương án phát hành riêng lẻ tối đa 550 triệu cổ phiếu trở thành mắt xích quan trọng nhất trong câu chuyện phục hồi. PNJ đặt mục tiêu huy động khoảng 8.000 tỷ đồng để bổ sung vốn lưu động, duy trì hoạt động kinh doanh và thanh toán các khoản vay ngắn hạn. Nếu thực hiện thành công, áp lực nguồn vốn có thể giảm đáng kể và doanh nghiệp có thêm dư địa để tái cơ cấu.

Nhưng đây chính là điểm nhà đầu tư cần nhìn kỹ hơn. Số cổ phiếu dự kiến phát hành tối đa tương đương hơn 100% lượng cổ phiếu đang lưu hành, vì vậy mức độ pha loãng có thể rất lớn. Quan trọng hơn, tăng vốn chỉ cung cấp thêm “nhiên liệu”, còn khả năng phục hồi vẫn phụ thuộc vào cách PNJ sử dụng lượng vốn này.

Chiến lược sắp tới tập trung vào xử lý tồn kho kim cương, đóng khoảng 25–30 cửa hàng hoạt động kém hiệu quả, mở mới có chọn lọc, tiết giảm chi phí và tập trung trở lại các nhóm sản phẩm chủ lực. Song song đó là bài toán khó hơn: khôi phục niềm tin của khách hàng đối với thương hiệu, chính sách bán hàng và chất lượng sản phẩm. Nếu các biện pháp này giúp biên lợi nhuận và dòng tiền cải thiện trong vài quý tới, việc tăng vốn mới thực sự tạo ra bước ngoặt.

Vì vậy, với PNJ hiện nay, câu hỏi quan trọng không phải chỉ là doanh nghiệp có huy động được 8.000 tỷ đồng hay không. Điều quyết định câu chuyện đầu tư trong 1–2 quý tới là liệu nguồn vốn mới có giúp thanh khoản ổn định và hoạt động kinh doanh cốt lõi bắt đầu phục hồi hay không. Cho đến khi những tín hiệu này rõ ràng hơn, rủi ro pha loãng và sức ép lên lợi nhuận vẫn là những yếu tố cần được đặt lên hàng đầu.

Nhà đầu tư muốn theo dõi sâu hơn quá trình phục hồi hoạt động kinh doanh, thanh khoản và các yếu tố có thể làm thay đổi triển vọng của PNJ có thể vào trang tiểu sử để nhận phân tích chi tiết.

1 Likes