KẾT QUẢ KINH DOANH
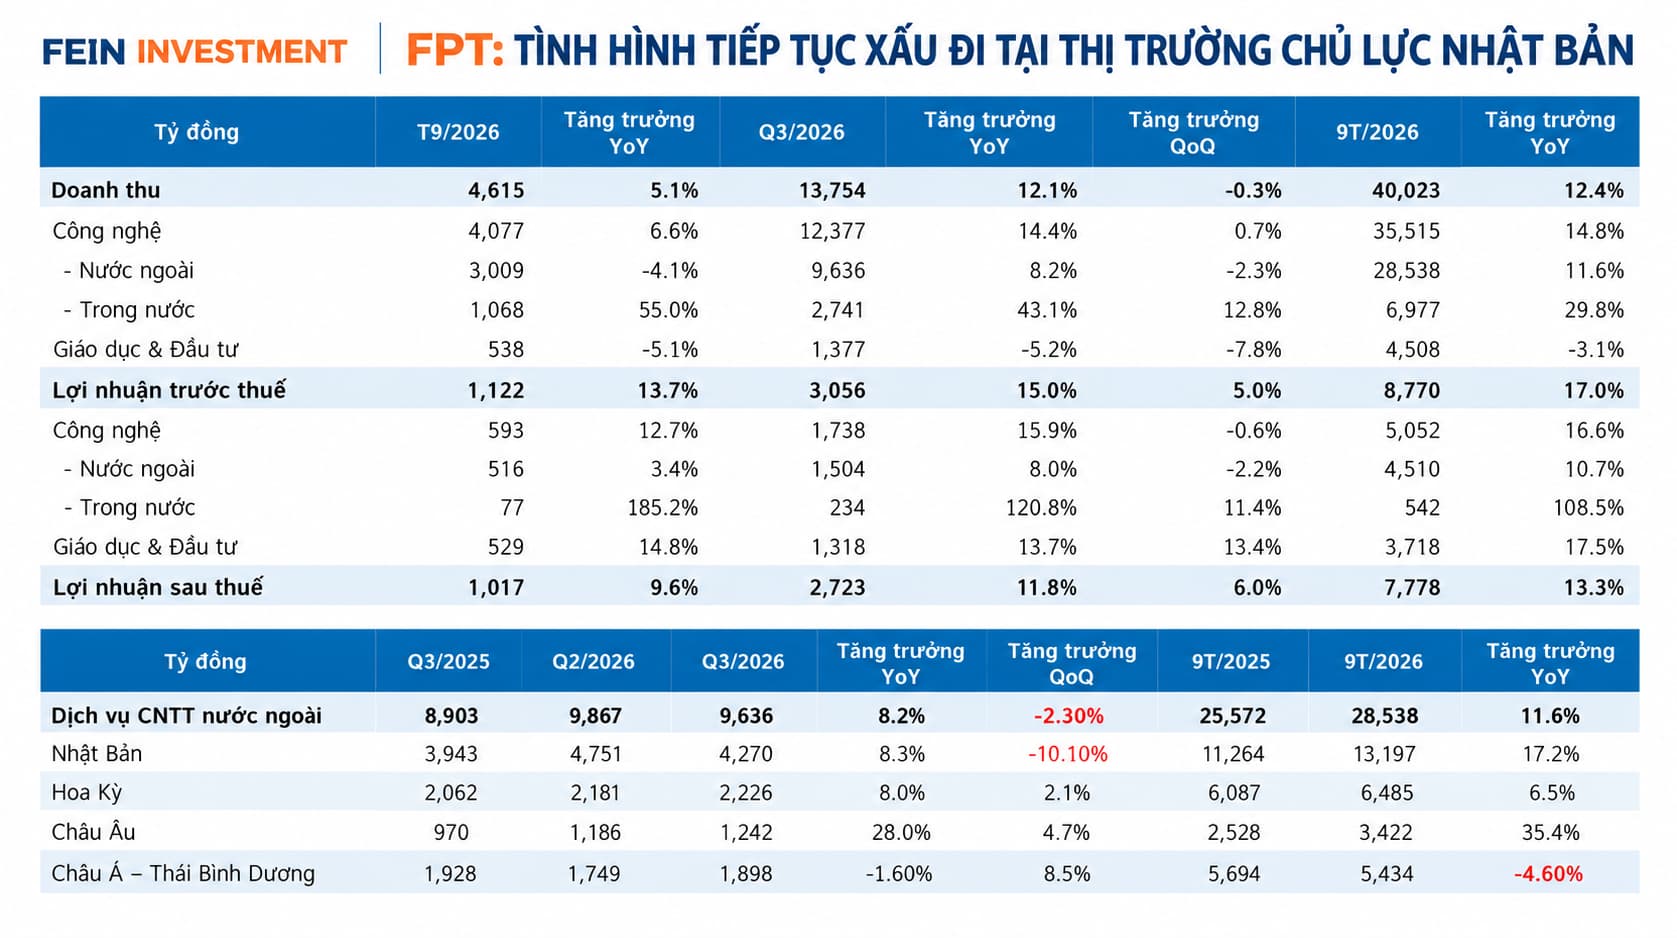
FPT công bố kết quả kinh doanh sơ bộ 9T2026 với những con số vẫn tương đối tích cực:
- Doanh thu 40.023 tỷ, tăng 12,4% YoY;
- Lợi nhuận trước thuế 8.770 tỷ, tăng 17%;
- Lợi nhuận sau thuế 7.778 tỷ, tăng 13,3%.
Riêng Q3/2026, doanh thu đạt 13.754 tỷ, tăng 12,1% YoY, trong khi lợi nhuận trước thuế tăng 15% lên 3.056 tỷ. Nhìn vào kết quả này, có thể thấy hoạt động kinh doanh của FPT chưa rơi vào trạng thái suy giảm trên diện rộng. Tuy nhiên, nghịch lý nằm ở chỗ lợi nhuận vẫn tăng trưởng hai chữ số nhưng giá cổ phiếu liên tục đi xuống. Điều này phản ánh sự khác biệt giữa hiệu quả kinh doanh hiện tại và kỳ vọng của thị trường đối với triển vọng tương lai.
ĐỘNG LỰC TĂNG TRƯỞNG CÓ DẤU HIỆU PHÂN HÓA:
Trong 9 tháng đầu năm, mảng công nghệ đóng góp 35.515 tỷ doanh thu, tăng 14,8% YoY, tiếp tục là trụ cột chính của FPT. Tuy nhiên, thị trường Nhật Bản - một trong những thị trường quan trọng nhất của mảng CNTT nước ngoài đang xuất hiện dấu hiệu chững lại.
Trong Q3/2026, doanh thu CNTT nước ngoài đạt 9.636 tỷ, tăng 8,2% YoY nhưng giảm 2,3% QoQ; riêng thị trường Nhật Bản đạt 4.270 tỷ, tăng 8,3% YoY nhưng giảm 10,1% QoQ. Dù doanh thu Nhật Bản lũy kế 9 tháng vẫn tăng 17,2%, diễn biến trong quý gần nhất cho thấy tốc độ tăng trưởng đã chậm lại đáng kể.
Một tín hiệu khác cần lưu ý là tốc độ tăng trưởng hợp đồng ký mới đang chậm lại. Lũy kế 9T2026, giá trị hợp đồng ký mới của mảng CNTT nước ngoài khoảng 36.100 tỷ, tăng 23,1% YoY. Tuy nhiên, riêng Q3, mức tăng trưởng chỉ còn khoảng 3,6% YoY, thấp hơn đáng kể so với mức tăng trên 30% trong nửa đầu năm.
Hợp đồng ký mới là chỉ báo quan trọng về nguồn doanh thu trong tương lai, vì vậy sự chững lại này có thể khiến thị trường thận trọng hơn với triển vọng tăng trưởng các quý tiếp theo.
ÁP LỰC BÁN RÒNG CỦA KHỐI NGOẠI LÀ NGUYÊN NHÂN LÀM CHO GIÁ KHÓ TÌM ĐIỂM CÂN BẰNG:
FPT từng là cổ phiếu được nhiều nhà đầu tư nước ngoài ưa chuộng nhờ khả năng tăng trưởng lợi nhuận ổn định, vị thế trong ngành công nghệ và triển vọng hưởng lợi từ chuyển đổi số.
Tuy nhiên, khi kỳ vọng tăng trưởng thay đổi, các quỹ có thể giảm tỷ trọng nắm giữ để tái cơ cấu danh mục hoặc phân bổ vốn sang những thị trường và nhóm tài sản khác. Lượng cung lớn kéo dài khiến lực cầu trong nước khó hấp thụ hoàn toàn, đặc biệt khi tâm lý nhà đầu tư đang thận trọng.
Bên cạnh đó, AI vừa mở ra cơ hội tăng trưởng, vừa đặt ra thách thức đối với mô hình kinh doanh truyền thống của FPT. Trước đây, doanh nghiệp có thể mở rộng doanh thu thông qua việc tăng nhân sự và cung cấp dịch vụ phát triển phần mềm cho khách hàng quốc tế. Tuy nhiên, AI đang hỗ trợ tự động hóa lập trình, kiểm thử và nhiều công đoạn phát triển phần mềm, khiến khách hàng có thể giảm nhu cầu thuê ngoài đối với một số công việc hoặc gây sức ép lên đơn giá dịch vụ.
Ở chiều ngược lại, FPT đang mở rộng sang các giải pháp AI và phân tích dữ liệu khi doanh thu mảng này trong 9 tháng đầu năm tăng 55% YoY. Đây là tín hiệu tích cực, nhưng tăng trưởng doanh thu AI chưa đồng nghĩa doanh nghiệp đã bù đắp hoàn toàn những rủi ro đối với mảng gia công phần mềm truyền thống.
VẤN ĐỀ ĐỊNH GIÁ:
Một nguyên nhân quan trọng khác là định giá cổ phiếu đang được điều chỉnh theo kỳ vọng tăng trưởng mới. Giá cổ phiếu không chỉ phản ánh lợi nhuận hiện tại mà còn phản ánh mức lợi nhuận nhà đầu tư kỳ vọng trong tương lai. Khi thị trường từng định giá FPT như một doanh nghiệp công nghệ tăng trưởng cao, nhà đầu tư sẵn sàng trả mức P/E cao hơn để sở hữu triển vọng dài hạn.
Nhưng khi triển vọng tăng trưởng chậm lại, mức định giá mà thị trường chấp nhận có thể giảm xuống. Vì vậy, ngay cả khi EPS vẫn tăng, giá cổ phiếu vẫn có thể giảm nếu hệ số P/E bị thu hẹp. Một vài phiên hồi phục chưa đủ xác nhận xu hướng đảo chiều nếu lực bán vẫn duy trì ở mức cao và thanh khoản mua không đủ mạnh.
GÓC NHÌN:
FPT chưa cho thấy sự suy yếu rõ rệt trong kết quả kinh doanh hiện tại, nhưng cổ phiếu đang chịu tác động đồng thời từ áp lực cung của khối ngoại, sự chững lại tại thị trường Nhật Bản, tốc độ tăng trưởng hợp đồng ký mới chậm hơn và quá trình điều chỉnh định giá trước những thay đổi do AI mang lại.
Đây không đơn thuần là câu chuyện doanh nghiệp tốt nhưng bị bán tháo, mà là quá trình thị trường đánh giá lại triển vọng tăng trưởng dài hạn. Cơ hội đầu tư sẽ hấp dẫn hơn khi có bằng chứng cho thấy tăng trưởng kinh doanh duy trì được chất lượng, định giá đã phản ánh hợp lý các rủi ro và áp lực cung trên thị trường thực sự suy yếu.