CON TRAI CHỦ TỊCH MUA 50 TRIỆU CỔ PHIẾU HPG - SIÊU SÓNG TRỞ LẠI
I. Động thái mua của nội bộ
Ngày 2/10/2026, HPG có thông tin ông Trần Vũ Minh (con trai Chủ tịch Trần Đình Long) đăng ký mua 50 triệu cổ phiếu HPG từ ngày 07/10/2026 đến 05/11/2026 qua phương thức khớp lệnh hoặc thỏa thuận.
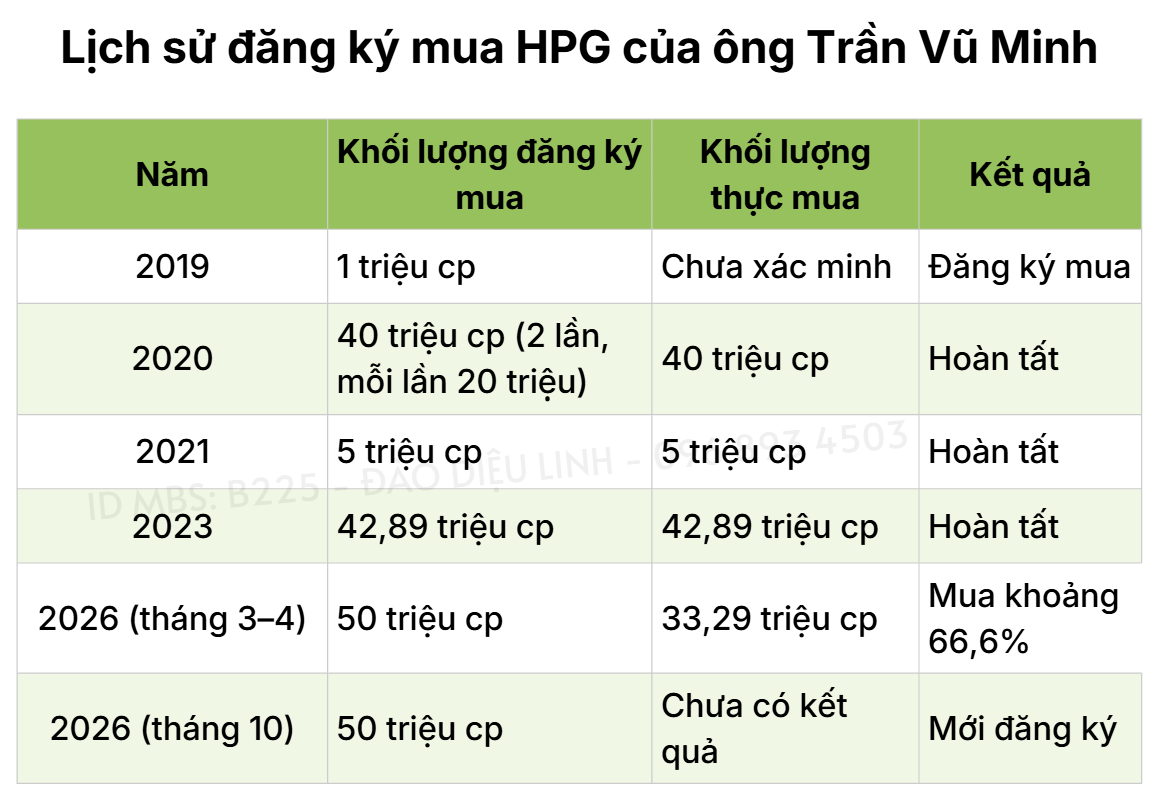
Không phải lần đầu tiên ông Minh đăng ký mua cổ phiếu với 1 số lượng lớn
Nhìn lại câu chuyện ở năm 2020 so với 2026
II. Bối cảnh giá: So sánh hành vi gom hàng 2020 vs 2026
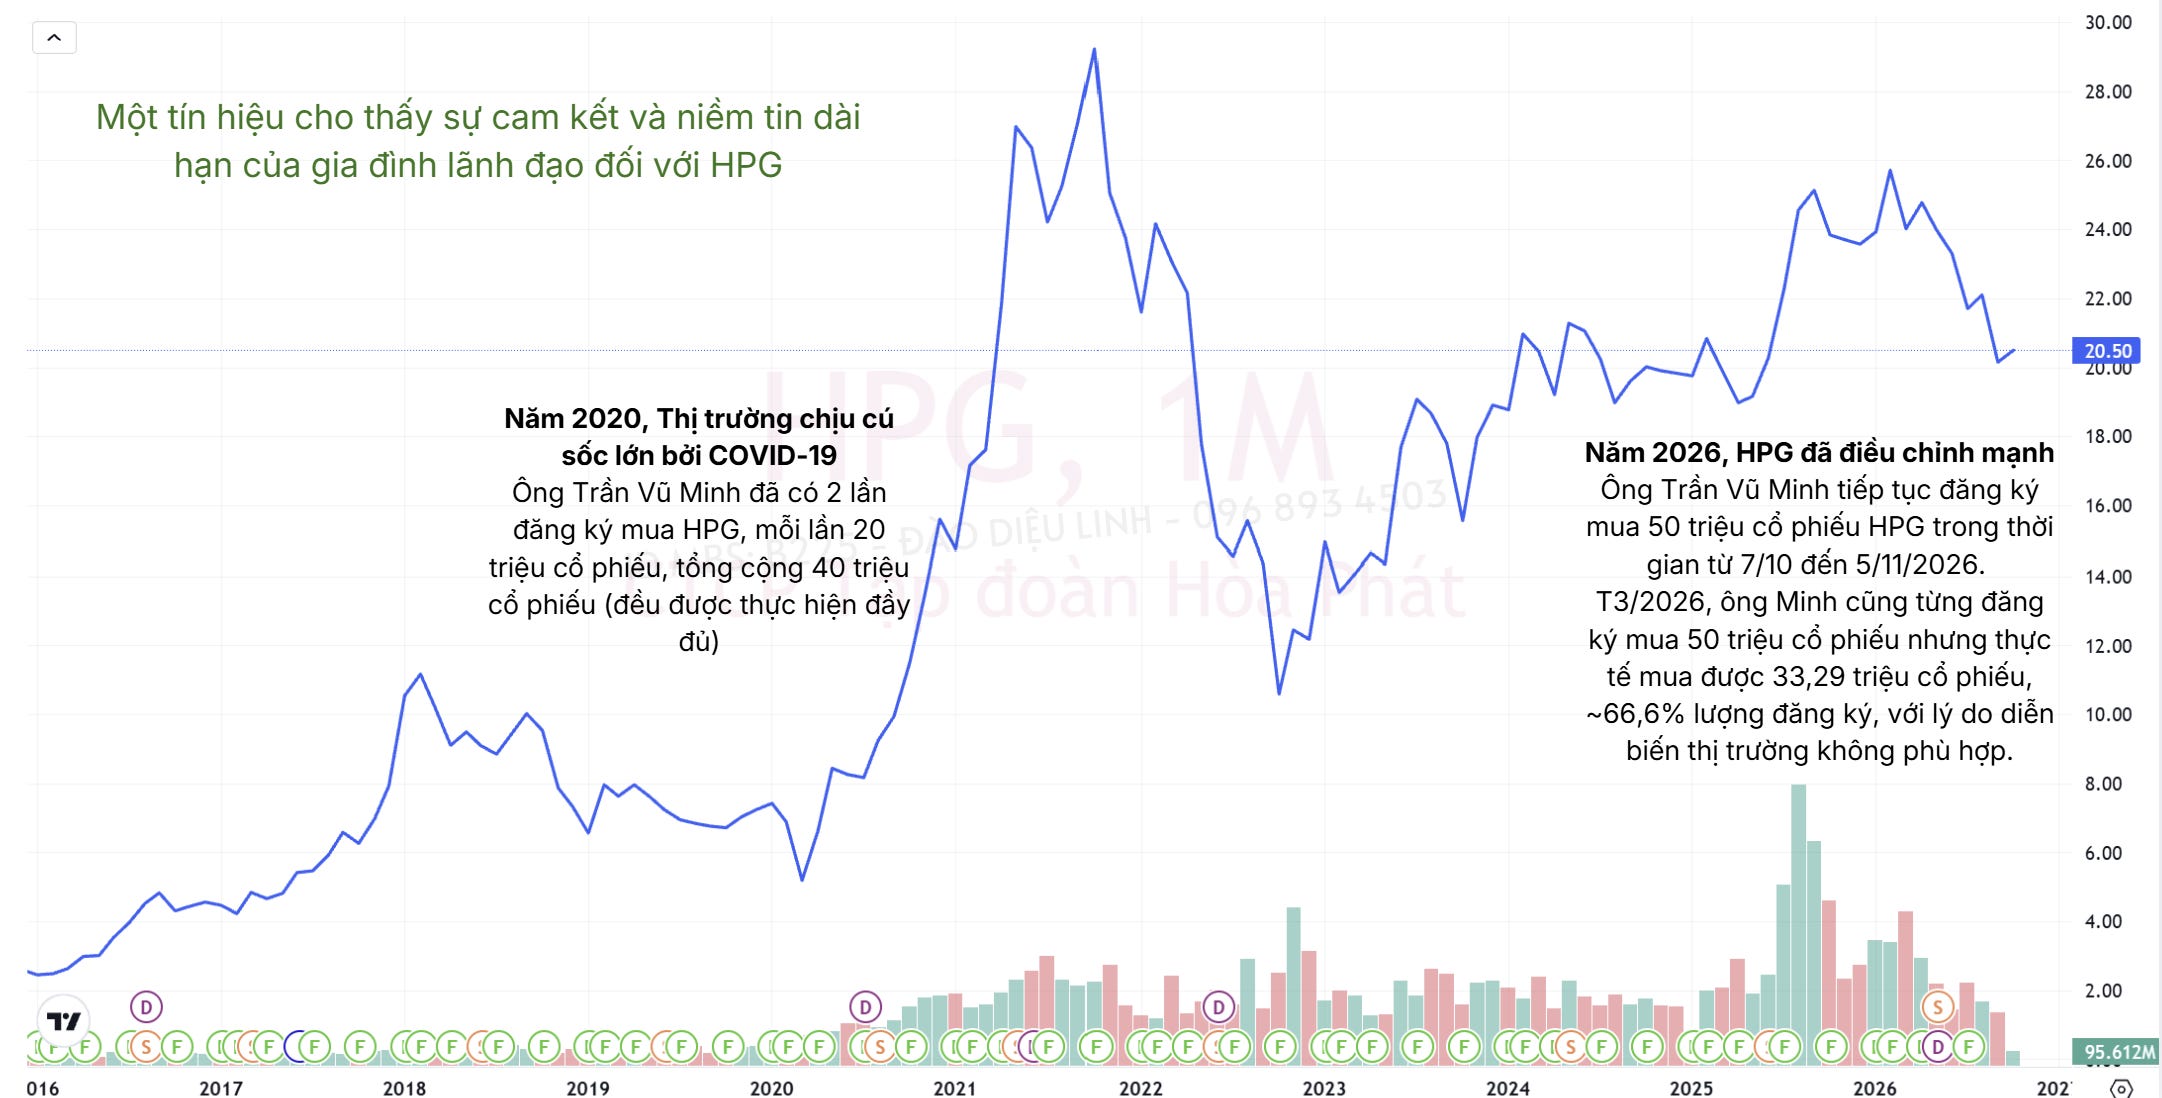
III. Bối cảnh Doanh nghiệp và Ngành
- 2020–2021: Dung Quất 1 đưa HPG lên mặt bằng công suất mới, giúp sản lượng tăng mạnh. Đồng thời, giá thép/HRC tăng cao nhờ chu kỳ hàng hóa và Covid-19 làm gián đoạn nguồn cung → HPG hưởng lợi cả “lượng” lẫn “giá”, khiến lợi nhuận tăng đột biến.
- 2026: Dung Quất 2 tiếp tục nâng công suất HPG lên khoảng 16,5 triệu tấn/năm, thúc đẩy mạnh sản lượng và doanh thu. Tuy nhiên, giá thép chưa bước vào chu kỳ tăng mạnh nên biên lợi nhuận chưa có sự cộng hưởng như 2020–2021.
- Vì vậy, có thể hiểu đơn giản:
- 2020–2021: “Nội lực + Thiên thời” → tăng cả sản lượng và biên lợi nhuận.
- 2026: “Nội lực mạnh nhưng Thiên thời chưa ủng hộ” → tăng trưởng chủ yếu đến từ sản lượng, công suất và hiệu suất Dung Quất 2.
Tình hình kinh doanh mảng thép của HPG
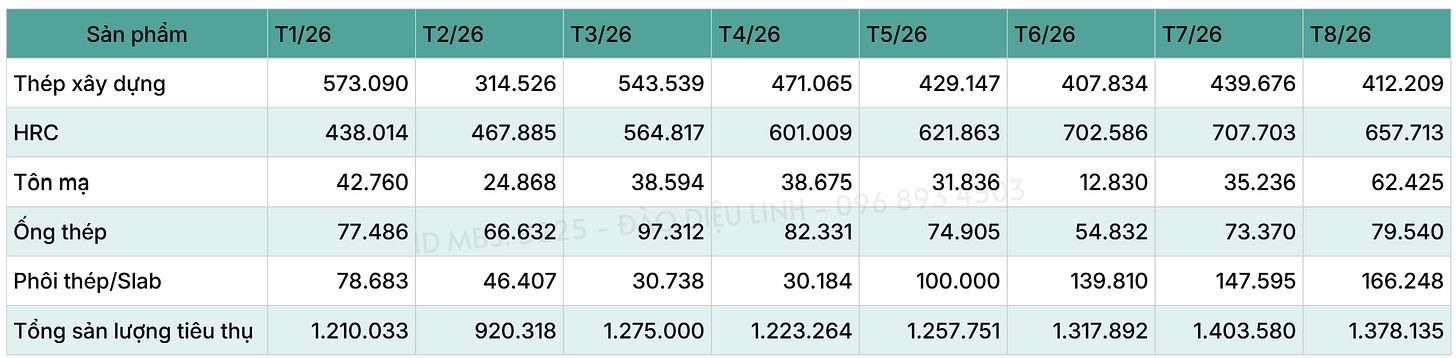
- Tổng sản lượng: Duy trì ở mức cao, tăng từ 1,21 triệu tấn tháng 1 lên 1,38 triệu tấn tháng 8, sau khi đạt đỉnh 1,40 triệu tấn tháng 7.
- Thép xây dựng: Giảm so với đầu năm nhưng đã ổn định quanh 400.000–440.000 tấn/tháng trong 4 tháng gần đây.
- HRC: Là động lực tăng trưởng chính, tăng từ 438.000 tấn tháng 1 lên đỉnh 708.000 tấn tháng 7, sau đó giảm nhẹ còn 658.000 tấn tháng 8 nhưng vẫn cao hơn đáng kể đầu năm.
- Tôn mạ: Điểm sáng nổi bật nhất trong tháng 8, tăng từ 35.200 tấn tháng 7 lên 62.400 tấn, tương đương +77% MoM.
- Ống thép: Duy trì ổn định quanh 70.000–80.000 tấn/tháng.
=> Nhìn chung, sản lượng HPG vẫn duy trì ở mức cao, trong đó HRC tiếp tục đóng vai trò động lực chính, còn tôn mạ đang cho thấy đà phục hồi rất tích cực.
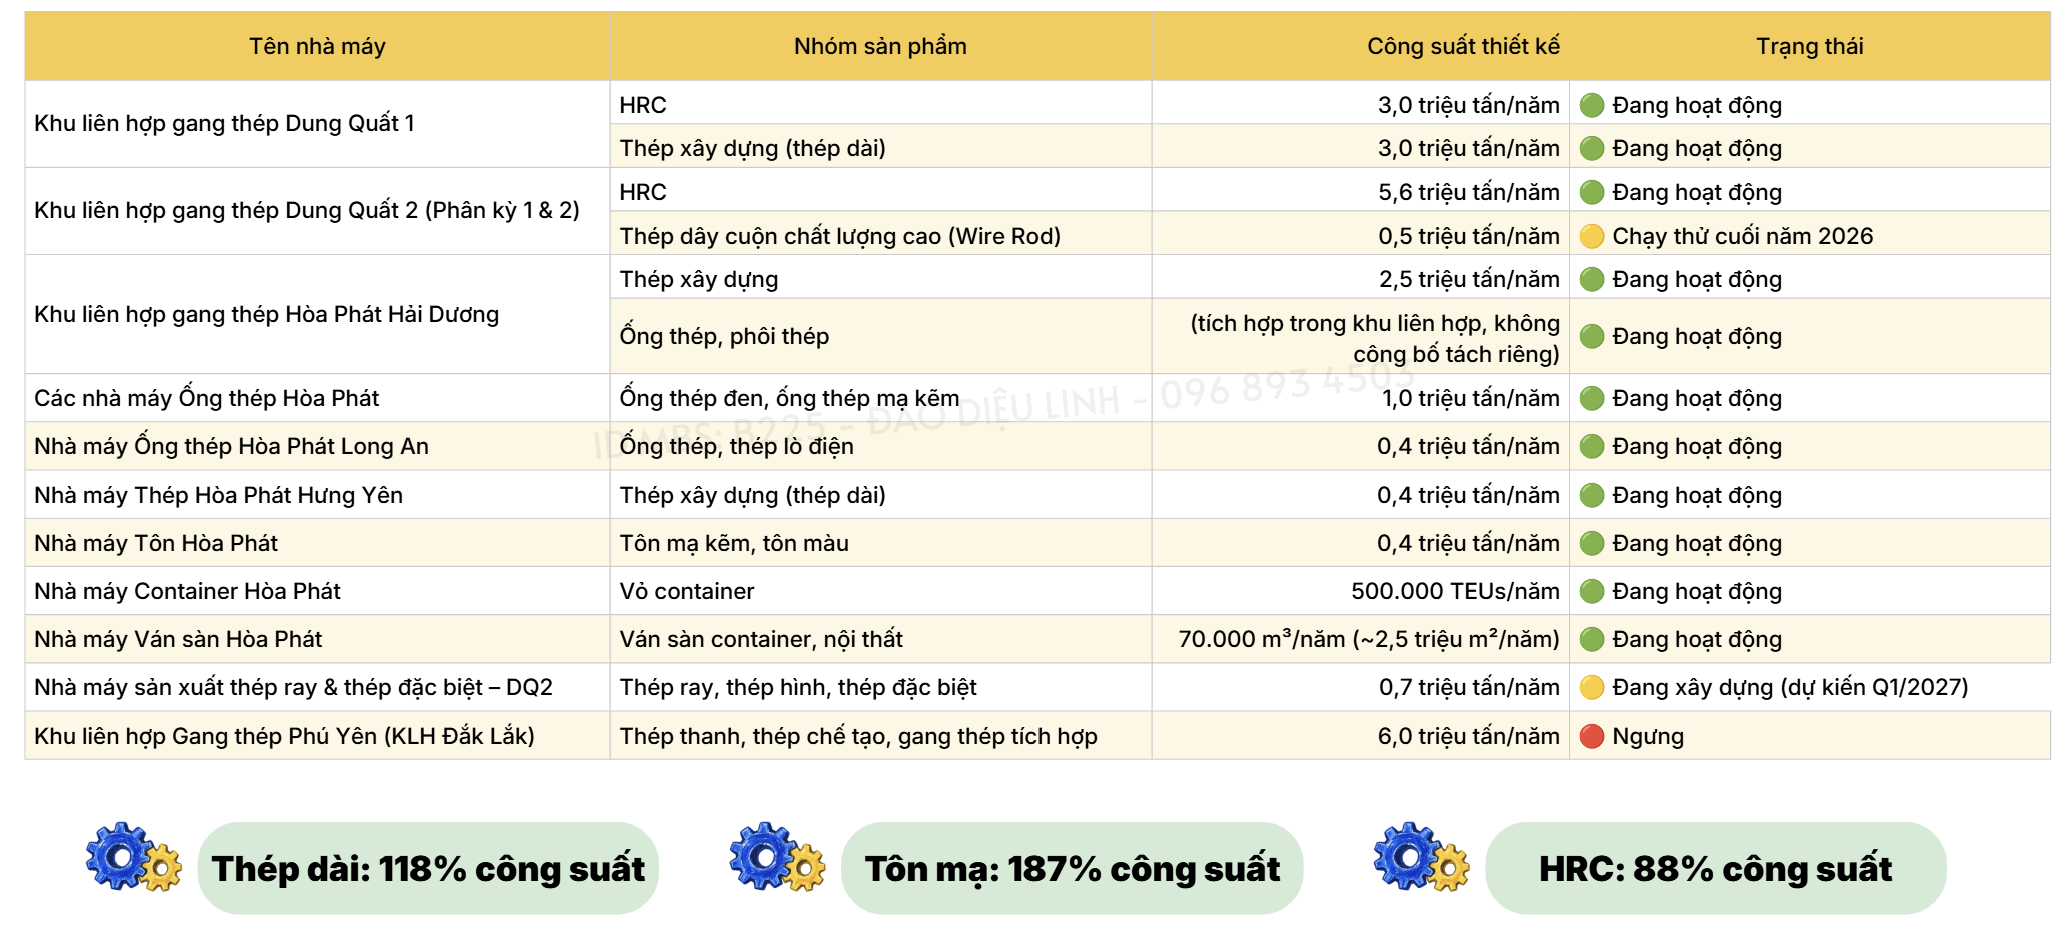
- Tôn mạ: Dù tăng trưởng rất mạnh, nhưng công suất thiết kế chỉ khoảng 400.000 tấn/năm, rất nhỏ so với tổng công suất thép 16,5 triệu tấn/năm của HPG → đóng góp vào doanh thu và lợi nhuận hợp nhất vẫn hạn chế.
=> Xét về động lực tăng trưởng quy mô lớn, HRC vẫn đáng chú ý hơn tôn mạ nhờ công suất lớn và còn dư địa nâng sản lượng khi nhu cầu cải thiện.
Nhưng:
- 2019–2021: Dung Quất 1 giúp HPG mở rộng công suất rất mạnh, quy mô công suất thép thô tăng khoảng 2,5–3,5 lần.
- 2025–2026: Dung Quất 2 tiếp tục nâng công suất lên khoảng 16,5 triệu tấn/năm, tương đương tăng khoảng 80% trên nền công suất lớn sẵn có.
- Từ 2027 trở đi: Công suất vẫn tăng nhưng không còn đột biến. Các dự án thép đường ray, thép dây chất lượng cao và một số dự án khác chỉ bổ sung khoảng 1,9–2,7 triệu tấn/năm, tương đối nhỏ so với nền công suất hiện tại. HPG cũng đã đề xuất dừng nghiên cứu dự án Gang thép Phú Yên 6 triệu tấn/năm.
- Vì vậy, câu chuyện tăng trưởng của HPG sẽ dần chuyển từ “mở rộng công suất” sang “khai thác hiệu quả công suất hiện có”.
- Đặc biệt, HRC vẫn còn dư địa tăng sản lượng, nhưng nếu giá thép và biên lợi nhuận không cải thiện, tăng sản lượng đơn thuần sẽ khó tạo ra mức tăng lợi nhuận mạnh.
=> Từ 2027, nhà đầu tư nên nhìn HPG theo 4 biến số: Sản lượng → Giá thép → Giá nguyên liệu → Biên lợi nhuận, thay vì chỉ tập trung vào câu chuyện tăng sản lượng.
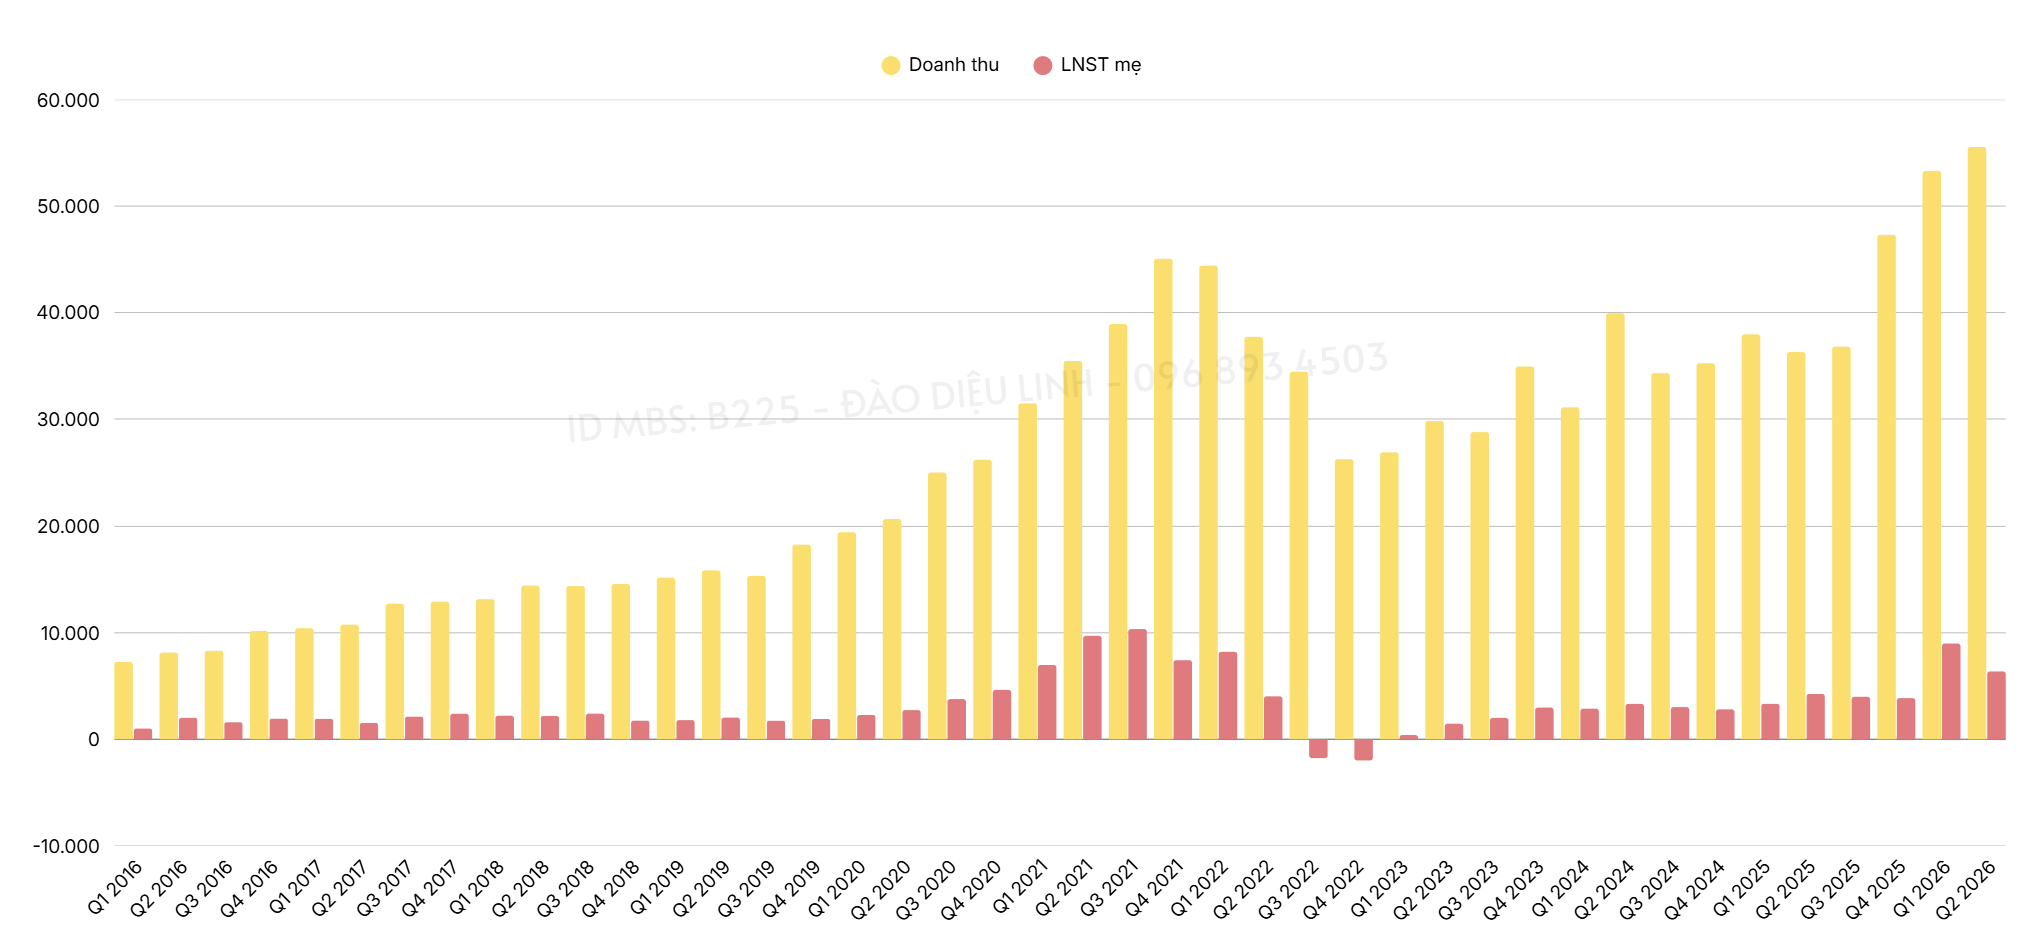
Doanh thu HPG đã vượt vùng đỉnh 2021–2022, nhưng lợi nhuận vẫn chưa vượt được giai đoạn này.
→ Điều này cho thấy sản lượng và quy mô doanh thu đang tăng tốt , nhưng giá bán và biên lợi nhuận chưa đủ mạnh để tạo đòn bẩy lên lợi nhuận .
IV. Định giá
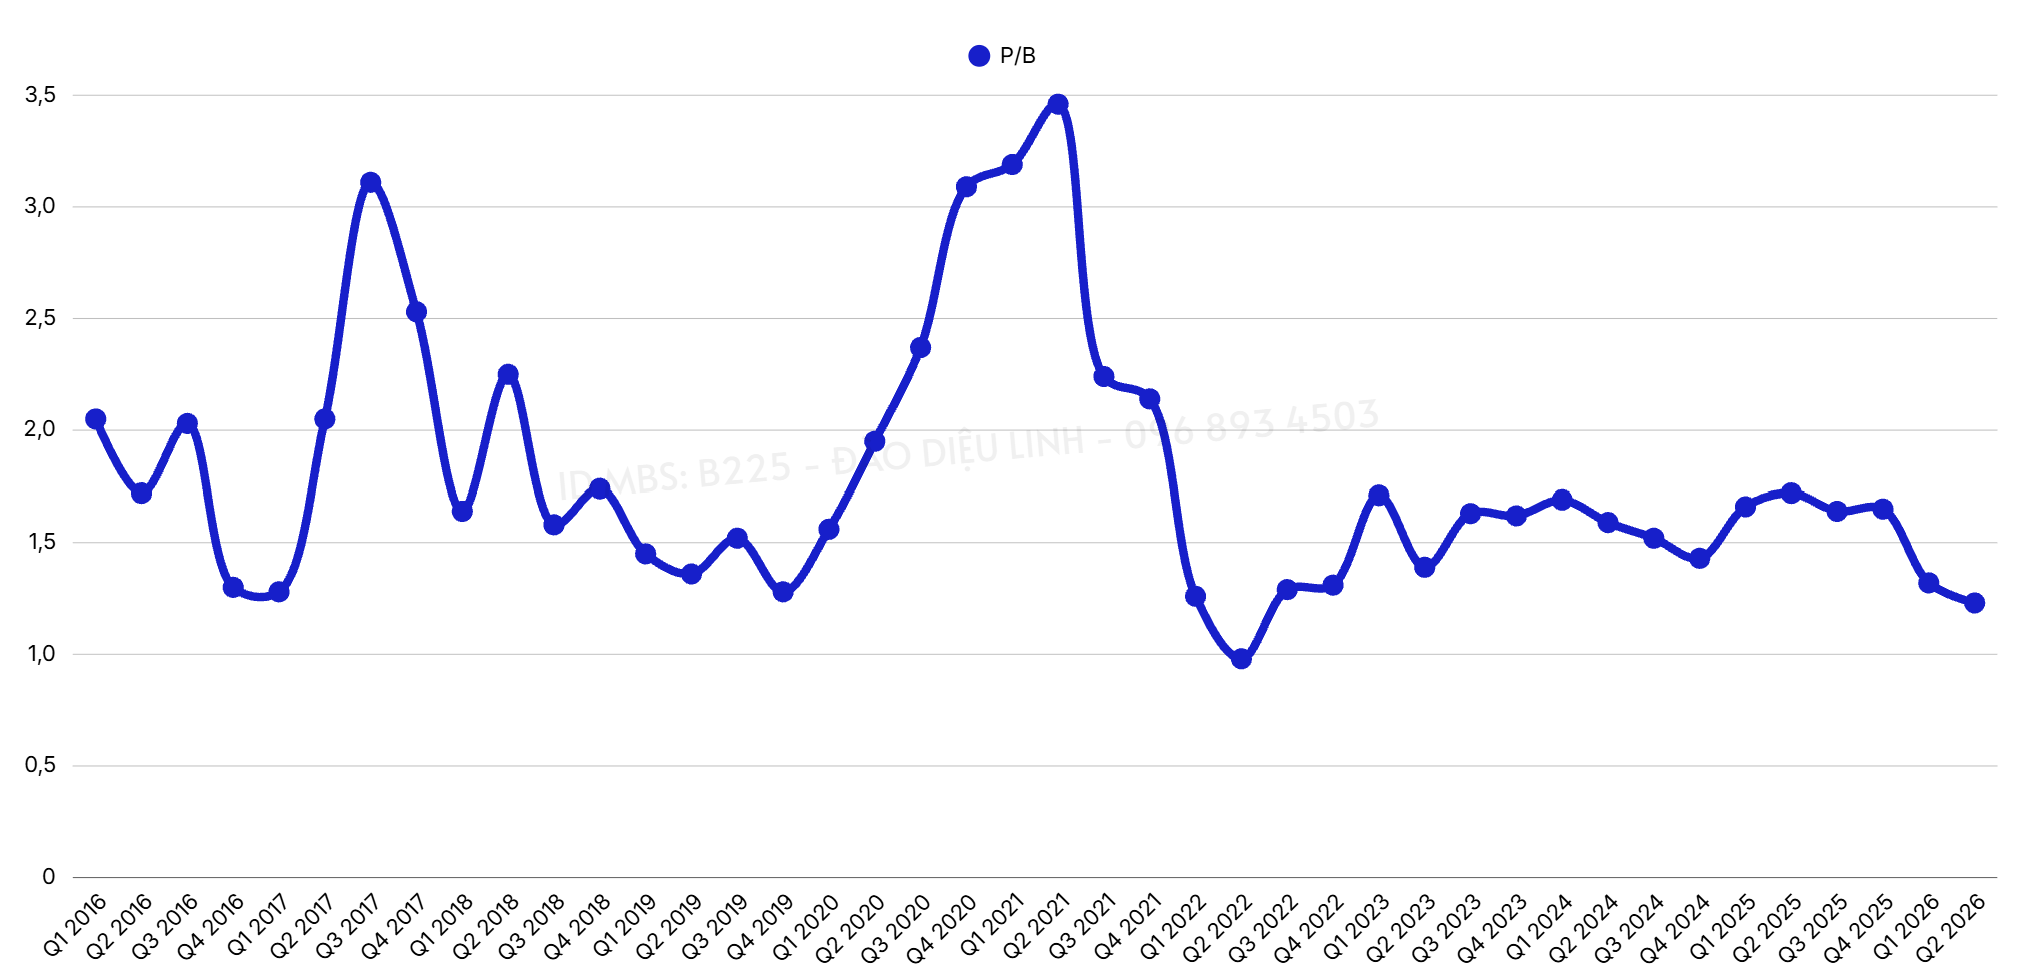
P/B năm 2020 và 2026 đều về vùng 1,1–1,3x, thuộc vùng chiết khấu sâu so với lịch sử 7–8 năm.
V. Tóm tắt
Việc người nhà Chủ tịch đăng ký mua lượng lớn HPG là tín hiệu tích cực về niềm tin dài hạn, nhất là khi cổ phiếu đang ở vùng định giá thấp.
Tuy nhiên, không nên xem đây là tín hiệu để kỳ vọng tăng giá ngay trong ngắn hạn, bởi bối cảnh giá thép và biên lợi nhuận hiện khác đáng kể so với giai đoạn 2020–2021.
HPG vẫn là doanh nghiệp có nền tảng tốt và định giá tương đối thấp, phù hợp hơn với góc nhìn trung – dài hạn thay vì lướt sóng theo tin nội bộ.
Từ 2027–2028, cần đặc biệt theo dõi 4 yếu tố: Sản lượng → Giá thép → Giá nguyên liệu → Biên lợi nhuận, trong đó giá thép và biên lợi nhuận sẽ ngày càng quan trọng.
Trân trọng
Đào Diệu Linh | ID MBS: B225