Dài hạn thì TNG hay STK có ngon hơn ko ad
1 Likes
TNG kinh doanh tốt hơn STK bạn nhé
2 Likes
Dệt may sắp ngon rồi, Myanmar bạo loạn thì đơn hàng về tay
4 Likes
Qua TCM cũng bay bay nhưng sau lại rụt cổ. Nhìn chung hưởng lợi từ vụ này thì còn nhiều chân khác không phải mỗi VN hưởng
2 Likes
Nhìn chung thì vẫn là có lợi thế mà đúng ko bác
Những doanh nghiệp mà từ trước đến giờ có thị phần xuất khẩu cao sang các thị trường EU và Mỹ như TNG sẽ được hưởng lợi hơn TCM.
Đúng rồi ạ, Myanmar hay Bangledesh đề có lượng xuất khẩu dệt may rất lớn nhưng mà đang bạo động rồi bất ổn chính trị nên khả năng cao đơn hàng sẽ về tay VN nhiều hơn trước và các doanh nghiệp chủ yếu xuất khẩu dệt may sẽ được hưởng lợi
1 Likes
Xin cảm ơn thông tin đến từ ad ạ
1 Likes
Em cũng đồng ý với quan điểm của ad chỗ này luôn kkk
1 Likes
Theo mình thì Ấn Độ sẽ có lợi thế nhất, nhưng Việt Nam ít nhiều cũng được hưởng lợi từ vụ này
1 Likes
thời cơ đã đến ?
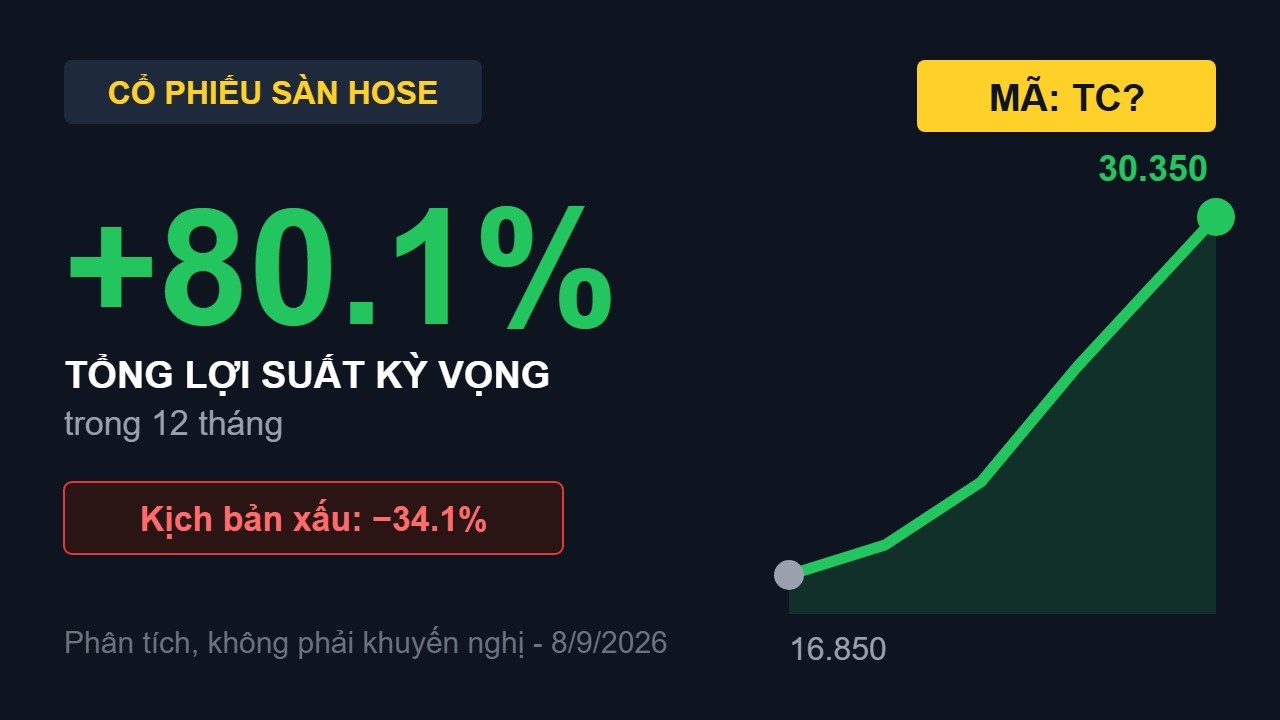
Chia sẻ thêm góc nhìn cơ bản về TCM cho các bác đang theo dõi mã này:
Hiện tại định giá của TCM đang ở vùng trũng chu kỳ lịch sử (P/B quanh 0.74x) do áp lực ASP bán niên vừa qua. Tuy nhiên, nếu bóc tách sâu thì TCM có 3 lợi thế phòng thủ và hồi phục rất rõ nét:
- Chuỗi giá trị khép kín Sợi - Dệt - Nhuộm - May: Sau khi sáp nhập SY Vina (bổ sung ~29.5 triệu mét vải/năm), TCM tự chủ tới 85% nhu cầu vải, đáp ứng chuẩn quy tắc xuất xứ ‘từ sợi/vải trở đi’ để hưởng thuế suất ưu đãi 0% vào CPTPP và EVFTA - đây là điểm các DN thuần gia công may mặc khó cạnh tranh được.
- Đệm đơn hàng từ cổ đông chiến lược E-Land: Bao tiêu khoảng 10 triệu sản phẩm/năm (chiếm 25-30% doanh thu), giúp công suất duy trì ổn định >80%.
- Bộ đệm tài chính an toàn: Lượng tiền mặt và tiền gửi hơn 1.024 tỷ (tiền mặt ròng ~280 tỷ), thặng dư USD giúp giảm thiểu rủi ro tỷ giá và duy trì cổ tức tiền mặt đều đặn.
Em có làm video bóc tách chi tiết báo cáo tài chính soát xét, định giá đa phương pháp và 3 kịch bản tăng trưởng của TCM, mời các bác cùng xem và trao đổi thêm góc nhìn nhé: