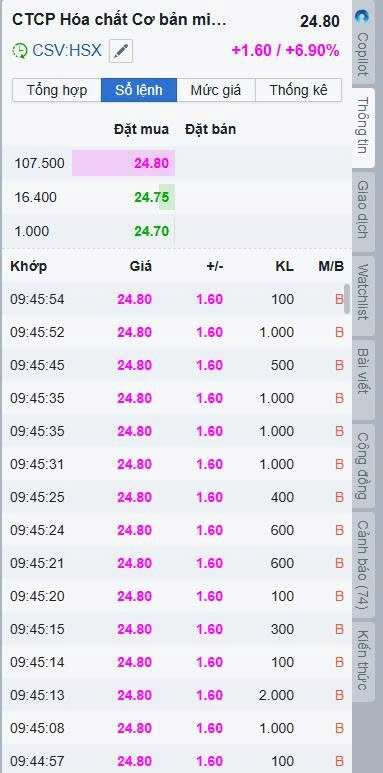
Với kết quả tích cực đạt được trong 6 tháng đầu năm, CSV đã hoàn thành gần 94% mục tiêu lợi nhuận cả năm đề ra trước đó.
Lợi nhuận quý II tăng mạnh, biên gộp lên 37%
Theo báo cáo tài chính riêng quý II/2026 vừa công bố, Công ty CP Hóa chất Cơ bản Miền Nam (HoSE: CSV) ghi nhận doanh thu thuần đạt hơn 574 tỷ đồng, tăng 48% so với cùng kỳ năm trước. Đà tăng doanh thu cùng với tốc độ cải thiện của giá vốn giúp lợi nhuận gộp đạt 212 tỷ đồng, gấp đôi mức 106 tỷ đồng của quý II/2025.
Chào bác chủ top @ThuanHM, bác @Bundieucua cùng các anh em đang đồng hành với cổ phiếu CSV (Hóa chất Cơ bản Miền Nam),
Rất đồng tình với các số liệu cập nhật chuẩn xác của bác @ThuanHM về bức tranh lợi nhuận 6 tháng đầu năm bùng nổ của CSV khi doanh nghiệp đã hoàn thành gần 94% kế hoạch lợi nhuận cả năm 2026. Lợi thế giá bán xút lỏng NaOH và các hóa chất xử lý nước duy trì ở nền giá cao đã giúp biên lợi nhuận gộp của CSV phục hồi rất ấn tượng.
Tuy nhiên, nhìn vào bức tranh trung và dài hạn trong giai đoạn 2026 - 2028, nhà đầu tư cần đánh giá khách quan các yếu tố nền tảng cốt lõi và các điểm nghẽn trọng yếu sau:
Điểm trần công suất hiện hữu: Các dây chuyền điện phân màng tại KCN Biên Hòa 1 hiện đã vận hành chạm trần 100% công suất thiết kế. Dư địa tăng trưởng sản lượng thương mại ngắn hạn gần như đã bão hòa, trừ khi phụ thuộc hoàn toàn vào biến động giá bán xút - clo trên thị trường quốc tế.
Áp lực di dời cụm nhà máy Biên Hòa 1 và rủi ro đứt gãy sản lượng: Khu đất 8,2 ha tại Biên Hòa 1 nằm trong diện quy hoạch chuyển đổi công năng của tỉnh Đồng Nai. Trong khi đó, Tổ hợp Hóa chất mới tại KCN Nhơn Trạch 6 (tổng mức đầu tư 1.844 tỷ đồng) cần thời gian thi công, lắp đặt dây chuyền và kiểm định an toàn hóa chất. Độ trễ giữa việc bàn giao mặt bằng cũ và đưa phân xưởng mới vào vận hành thương mại là bài toán vận hành sống còn để tránh gián đoạn nguồn cung cho khách hàng lâu năm.
Áp lực Capex 1.844 tỷ đồng và cơ cấu đòn bẩy tài chính: Hiện CSV sở hữu lượng tiền mặt và tiền gửi tự có khoảng 632 tỷ đồng. Để tài trợ cho siêu dự án Nhơn Trạch 6, công ty dự kiến phải huy động đòn bẩy nợ vay thương mại hơn 1.200 tỷ đồng. Chi phí vốn hóa và chi phí lãi vay khi giải ngân giai đoạn 2026 - 2028 sẽ tạo áp lực lên dòng tiền tự do (FCFE), đồng thời có thể khiến chính sách chia cổ tức tiền mặt cao lịch sử bị thu hẹp đáng kể.
Biến phí điện năng và chu kỳ bình thường hóa giá hóa chất: Công nghệ điện phân màng tiêu thụ lượng điện rất lớn, đợt điều chỉnh giá điện sản xuất của EVN trực tiếp tác động tới giá vốn hàng bán. Khi các chuỗi cung ứng hóa chất toàn cầu tái cân bằng, giá xút clo khó duy trì vùng đỉnh kéo dài.
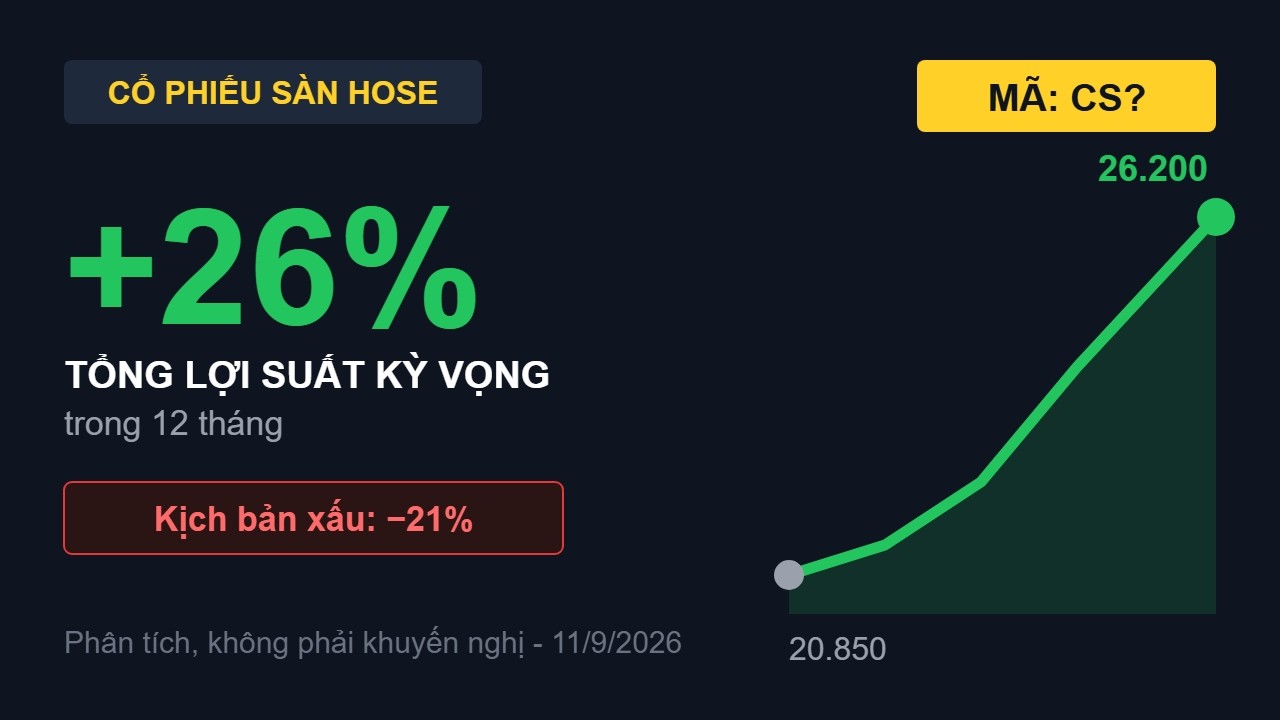
Gửi bác @ThuanHM và cả nhà video phân tích chi tiết BCTC, mô hình định giá định lượng và đánh giá toàn diện kịch bản di dời Biên Hòa 1 - Nhơn Trạch 6 để anh em cùng tham khảo góc nhìn đa chiều: