CTD: Backlog lập kỷ lục 70.000 tỷ, lợi nhuận đang bước vào chu kỳ mới?

CTD khép lại NĐTC 2025-2026 với doanh thu 34.340 tỷ đồng, tăng 38% và lợi nhuận sau thuế 788 tỷ đồng, tăng 72,7% so với cùng kỳ. Đáng chú ý, lượng dự án chưa triển khai đạt mức cao kỷ lục, trong khi biên lợi nhuận tiếp tục cải thiện.

Backlog 70.000 tỷ đồng tạo dư địa tăng trưởng

Cuối NĐTC 2025-2026, giá trị hợp đồng chưa triển khai của CTD đạt 70.000 tỷ đồng, tăng 105,3% so với cùng kỳ. Đây là quý thứ tư liên tiếp backlog lập kỷ lục.

Trong năm, CTD ký mới 60.307 tỷ đồng , trải rộng ở ba nhóm chính gồm FDI, bất động sản nhà ở và hạ tầng. Đáng chú ý, 72% giá trị trúng thầu đến từ khách hàng hiện hữu , cho thấy khả năng duy trì tệp khách hàng đang khá tốt.
Với backlog hiện tại, CTD có lượng công việc tương đương khoảng 2 năm doanh thu . Nếu tiến độ triển khai được duy trì, đây sẽ là nền tảng giúp doanh thu tiếp tục tăng trong các năm tới.

Biên lợi nhuận có chuyển biến tích cực

Q4/NĐTC 2025-2026, biên lợi nhuận gộp đạt 4,5% , tăng mạnh từ 2,4% cùng kỳ. Tính cả năm, biên lợi nhuận gộp đạt 4,1% , so với 3,3% của NĐTC trước.

Riêng mảng xây dựng – đóng góp khoảng 99% doanh thu – có biên lợi nhuận gộp Q4 đạt 4,6% .

Việc cải thiện biên lợi nhuận trong bối cảnh chi phí vật liệu và nhân công tăng cho thấy CTD đang chuyển trọng tâm từ mở rộng doanh thu sang kiểm soát chi phí và nâng chất lượng lợi nhuận .

Lợi nhuận tiếp tục tăng nhưng cần theo dõi công nợ

Dự phóng NĐTC 2026-2027, doanh thu CTD có thể đạt 42.128 tỷ đồng, tăng 22,7% , lợi nhuận sau thuế 894 tỷ đồng, tăng 13,5% .

NĐTC 2027-2028, doanh thu dự kiến đạt 48.419 tỷ đồng và lợi nhuận 912 tỷ đồng . Sang NĐTC 2028-2029, lợi nhuận được dự báo đạt 1.018 tỷ đồng , tăng 11,6%.

Tuy nhiên, phải thu khó đòi là yếu tố cần theo dõi. Cuối NĐTC 2025-2026, khoản này tăng lên 1.835 tỷ đồng , tăng 17,7% so với cùng kỳ. CTD cũng đang chờ hoàn nhập khoản dự phòng 526 tỷ đồng liên quan đến Ngôi Sao Việt sau khi đạt thỏa thuận xử lý công nợ.

Định giá

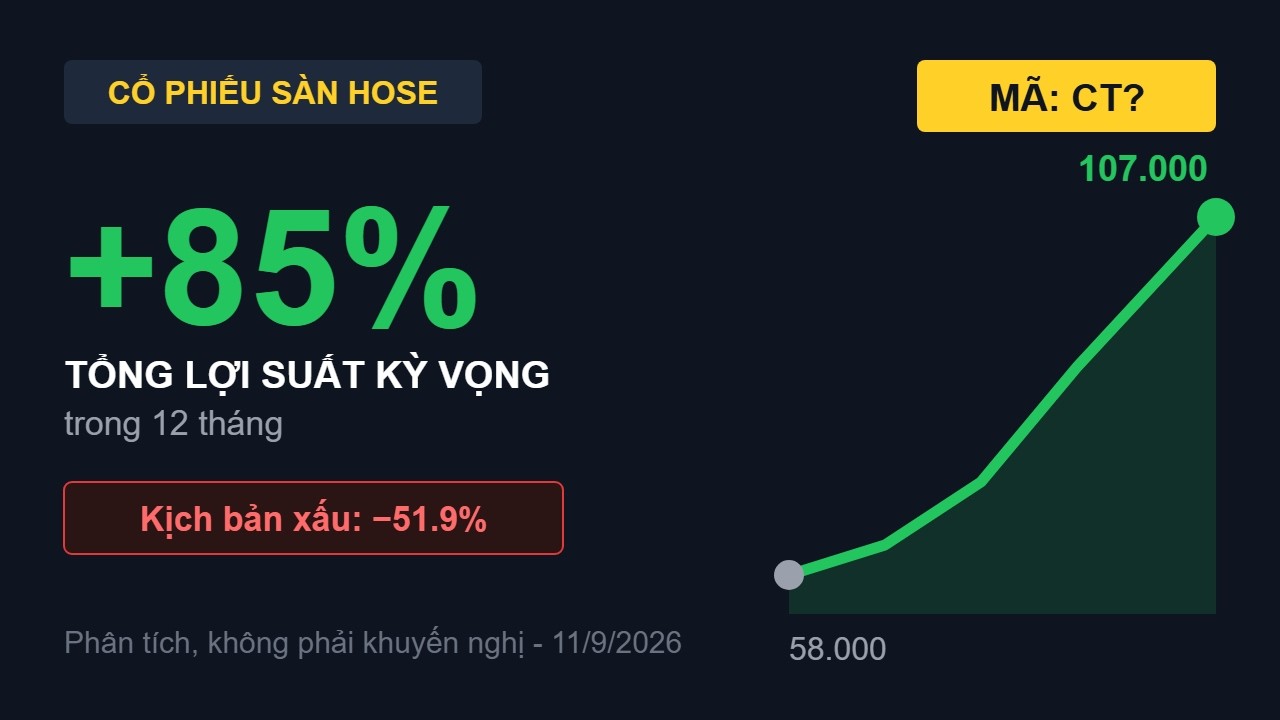
Ngày 11/9/2026, CTD đóng cửa ở 58.000 đồng/cp . HSC đưa ra giá mục tiêu 105.000 đồng/cp .

Ở mức giá này, CTD đang giao dịch với P/E dự phóng 1 năm khoảng 8,2 lần , thấp hơn đáng kể mức bình quân 3 năm là 16,6 lần .

Điểm cần theo dõi: khả năng chuyển backlog 70.000 tỷ đồng thành doanh thu, duy trì biên lợi nhuận quanh 4% và kiểm soát các khoản phải thu. Đây sẽ là những yếu tố quan trọng đối với chất lượng tăng trưởng của CTD trong các năm tới.

Bài viết nhằm mục đích tham khảo, không phải khuyến nghị mua/bán.
Chào các bác cổ đông Xây dựng Coteccons và nhóm ngành xây lắp / vật liệu (CTD),

Góp thêm góc nhìn phân tích định lượng cùng các bác về cơ hội bứt phá chu kỳ mới, chất lượng backlog 70.000 tỷ và bài toán quản trị vốn lưu động của Coteccons (mã: CTD) giai đoạn 2026 - 2028:

  1. Backlog kỷ lục 70.000 tỷ đồng & Vị thế tổng thầu FDI số 1: Coteccons khép lại niên độ tài chính FY2026 với doanh thu thuần kỷ lục 34.340 tỷ đồng (+38,0%) và LNST 788 tỷ đồng (+72,7%). Lượng hợp đồng ký mới và tồn đọng (backlog) chạm mốc 70.000 tỷ đồng (~2,7 tỷ USD) bảo đảm vững chắc nguồn doanh thu cho 18 đến 24 tháng tới, củng cố vị thế dẫn đầu phân khúc nhà xưởng công nghiệp FDI cao cấp (LEGO Bình Dương, Pandora).
  2. Cấu trúc vốn độc nhất & Tiền mặt ròng 1.880 tỷ đồng: Tận dụng triệt để đệm vốn không chịu chi phí lãi vay từ người mua trả tiền trước đạt 7.076 tỷ đồng. Vị thế tiền mặt ròng dồi dào 1.880 tỷ đồng giúp CTD hoàn toàn sạch nợ vay ròng, tạo tấm đệm tài chính an toàn vượt trội so với các nhà thầu thuần túy dân dụng.
  3. Tiến trình hoàn nhập & thu hồi 526 tỷ đồng nợ xấu: Cơ sở pháp lý thu hồi 526 tỷ đồng nợ khó đòi từ Tân Hoàng Minh theo Quyết định số 105/2026/KDTM-PT của TAND TP. Hà Nội mở ra triển vọng hoàn nhập dự phòng rủi ro nợ phải thu, đóng góp trực tiếp vào lợi nhuận đột biến giai đoạn 2026 - 2027.
  4. Nhận diện 4 điểm nghẽn cấu trúc cần theo dõi: Bẫy thâm dụng vốn lưu động khi mở rộng quy mô doanh thu (hấp thụ 0,68 đồng vốn lưu động trên mỗi 1 đồng doanh thu tăng thêm), điểm rơi đỉnh bàn giao các đại dự án FDI, áp lực quá tải mật độ kỹ sư hiện trường và độ nhạy biên lợi nhuận trước biến động giá thép xây dựng.
  5. Đối chuẩn quốc tế & Khung định giá định lượng: Đặt Coteccons lên bàn cân so sánh năng lực công nghệ thi công đúc sẵn DfMA/IBS với Gamuda Berhad (Malaysia) và mức độ cơ giới hóa tự động với Kajima Corporation (Nhật Bản). Tổng hợp mô hình định giá định lượng độc lập kết hợp SOTP, DCF FCFF và P/E để xác định khoảng giá trị nội tại hợp lý và các kịch bản giá mục tiêu 12 tháng.

Chi tiết mô hình định giá định lượng SOTP, bóc tách cơ cấu backlog và các kịch bản dòng tiền, các bác có thể theo dõi thêm tại video phân tích này:

Chúc các bác cổ đông CTD đầu tư thuận lợi và gặt hái nhiều thành công!

CTD: Backlog kỷ lục mở ra chu kỳ tăng trưởng mới, nhưng chất lượng dòng tiền vẫn là biến số quan trọng

CTCP Xây dựng Coteccons (CTD) đang bước vào một giai đoạn khá khác so với vài năm trước. Điểm đáng chú ý nhất không chỉ nằm ở việc doanh thu và lợi nhuận phục hồi mạnh, mà là lượng công việc đã ký nhưng chưa thực hiện đạt gần 70.000 tỷ đồng vào cuối FY2026, tăng 98% so với cùng kỳ và tương đương khoảng hai năm doanh thu. Đây là nền tảng giúp CTD có mức độ nhìn thấy doanh thu khá cao cho FY2027–FY2028.

FY2026, CTD ghi nhận doanh thu 34.340 tỷ đồng, tăng 38%, trong khi lợi nhuận sau thuế đạt 788 tỷ đồng, tăng 73%. Hoạt động cốt lõi thực sự cải thiện khi biên lợi nhuận gộp tăng từ 3,3% lên 4,2%, nhờ giá trúng thầu tốt hơn và kiểm soát chi phí hiệu quả. Tuy nhiên, cần lưu ý khoảng 194 tỷ đồng lợi nhuận đến từ việc thoái vốn dự án Emerald 68. Vì vậy, mức tăng 73% của lợi nhuận không hoàn toàn phản ánh tốc độ cải thiện của hoạt động xây dựng cốt lõi.

Câu chuyện quan trọng hơn nằm ở cơ cấu backlog. CTD ký mới khoảng 60.300 tỷ đồng hợp đồng trong FY2026, trong đó hạ tầng đã chiếm 33%, đưa tỷ trọng hạ tầng trong tổng backlog lên 16% từ mức không đáng kể trước đó. Các dự án như Cầu Cần Giờ, Sân bay Gia Bình, Long Thành hay mở rộng Sân bay Phú Quốc cho thấy CTD đang từng bước đi ra ngoài thị trường xây dựng dân dụng truyền thống.

Điều này quan trọng ở hai khía cạnh. Thứ nhất, hạ tầng mở thêm một thị trường lớn trong bối cảnh Việt Nam đẩy mạnh đầu tư vào giao thông và các công trình quy mô lớn. Thứ hai, việc đa dạng hóa nguồn việc có thể giúp CTD giảm dần sự phụ thuộc vào chu kỳ bất động sản nhà ở. Dù vậy, quá trình này mới ở giai đoạn đầu: xây dựng dân dụng hiện vẫn chiếm khoảng 72% backlog, nên sức khỏe tài chính của các chủ đầu tư bất động sản vẫn ảnh hưởng đáng kể đến CTD.

Backlog lớn cũng không đồng nghĩa toàn bộ sẽ lập tức chuyển thành lợi nhuận. FY2027, doanh thu có cơ sở tiếp tục tăng mạnh khi khối lượng công việc đã ký ở mức cao, nhưng biên lợi nhuận mới là biến số cần theo dõi. Sau mức 4,2% trong FY2026, biên gộp có thể giảm về khoảng 3,4%–3,5% do giá nguyên vật liệu còn cao và các dự án hạ tầng mới cần thời gian đi qua giai đoạn triển khai ban đầu. Vì vậy, doanh thu có thể tiếp tục tăng nhanh hơn lợi nhuận.

Một tín hiệu tích cực khác là dòng tiền kinh doanh FY2026 đã chuyển từ âm 1.150 tỷ đồng sang dương 816 tỷ đồng. Tiền khách hàng trả trước tăng mạnh lên hơn 9.000 tỷ đồng giúp CTD có thêm nguồn tài trợ cho các dự án đang triển khai. Tuy nhiên, khoản phải thu vẫn ở mức rất lớn, khoảng 15.380 tỷ đồng. Đây là điểm cần đặc biệt chú ý bởi ngành xây dựng thường tăng doanh thu trước khi thu được tiền, khiến tăng trưởng càng nhanh thì nhu cầu vốn lưu động càng lớn.

Áp lực này đã phản ánh lên bảng cân đối khi tổng nợ vay cuối FY2026 tăng gần gấp đôi lên 5.942 tỷ đồng, đưa nợ vay trên vốn chủ sở hữu lên hơn 61%. CTD vẫn duy trì lượng tiền mặt đáng kể, nhưng nếu tiến độ thanh toán của chủ đầu tư chậm lại trong môi trường lãi suất cao, doanh nghiệp có thể phải sử dụng thêm vốn vay để tài trợ cho backlog ngày càng lớn.

Nhìn tổng thể, CTD đang có nền tảng tăng trưởng tốt hơn đáng kể nhờ backlog gần 70.000 tỷ đồng và bước chuyển sang hạ tầng. Câu chuyện đầu tư trong giai đoạn tới vì vậy không còn nằm ở câu hỏi CTD có đủ việc làm hay không, mà là doanh nghiệp có thể chuyển lượng backlog rất lớn này thành doanh thu, lợi nhuận và tiền mặt với hiệu quả như thế nào. Nếu tỷ trọng hạ tầng tiếp tục tăng và công nợ được kiểm soát, chất lượng tăng trưởng có thể cải thiện rõ hơn. Ngược lại, biên lợi nhuận suy giảm, phải thu kéo dài và đòn bẩy tiếp tục tăng sẽ là những yếu tố có thể làm thay đổi câu chuyện.

Nhà đầu tư muốn xem sâu hơn về triển vọng backlog, khả năng cải thiện biên lợi nhuận, rủi ro dòng tiền và định giá CTD có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.

CTD: Backlog 70.000 tỷ đồng tạo dư địa tăng trưởng, nhưng lợi nhuận cần thêm thời gian để theo kịp

Điểm đáng chú ý nhất của CTCP Xây dựng Coteccons (CTD) lúc này không còn nằm ở việc doanh thu có tiếp tục tăng hay không, mà là lượng công việc khổng lồ đang có sẽ chuyển hóa thành lợi nhuận với hiệu quả như thế nào. Backlog cuối niên độ 2026 đạt khoảng 70.000 tỷ đồng, mức cao nhất từ trước tới nay và đủ đảm bảo khối lượng công việc trong ít nhất hai năm. Điều này giúp CTD có độ nhìn khá rõ về doanh thu, nhưng câu chuyện lợi nhuận vẫn cần được theo dõi kỹ hơn.

Nền tảng doanh thu hiện tại khá tích cực. Quý 4 niên độ tài chính 2026, doanh thu thuần đạt 10.471 tỷ đồng, tăng 27,1% so với cùng kỳ, trong đó mảng xây dựng tăng 26,3%. Lợi nhuận gộp tăng mạnh 81,7%, giúp biên lợi nhuận gộp đạt 4,5% so với 3,1% cùng kỳ. Việc CTD vẫn giữ được biên gộp trong bối cảnh giá vật liệu cao cho thấy chất lượng hợp đồng tương đối tốt, nhờ tập trung vào các dự án yêu cầu kỹ thuật cao và nhóm chủ đầu tư có năng lực tài chính.

Tuy nhiên, lợi nhuận ròng chưa tăng tương xứng. Lợi nhuận sau thuế quý 4 chỉ đạt 146 tỷ đồng, giảm 27,4% so với cùng kỳ dù doanh thu và lợi nhuận gộp đều tăng mạnh. Nguyên nhân chính nằm ở chi phí tài chính và chi phí quản lý doanh nghiệp tăng. Riêng chi phí quản lý cả năm lên 676 tỷ đồng, tăng 104%, một phần do trích lập dự phòng các khoản phải thu khó đòi và chi phí thuê ngoài tăng khi số lượng dự án cần triển khai cùng lúc lớn hơn.

Đây cũng là điểm cần lưu ý khi nhìn sang niên độ 2027. Doanh thu có cơ sở để tiếp tục tăng nhờ 70.000 tỷ đồng backlog chuyển tiếp, nhưng lợi nhuận khó tăng cùng tốc độ nếu chi phí vốn, chi phí quản lý và nhu cầu vốn lưu động vẫn ở mức cao. Năm 2026, CTD đạt 34.340 tỷ đồng doanh thu, tăng 38%, trong khi lợi nhuận sau thuế tăng 72,7% lên 788 tỷ đồng. Tuy nhiên, một phần lợi nhuận năm này đến từ khoản thu nhập khác bất thường liên quan đến thanh lý hợp đồng, vì vậy mức lợi nhuận 2026 không hoàn toàn phản ánh riêng sức mạnh của hoạt động xây dựng cốt lõi.

Động lực đáng theo dõi trong nửa đầu niên độ 2027 là khả năng cải thiện biên lợi nhuận gộp. CTD đang có tỷ lệ khách hàng quay lại cao, trong khi nhóm khách hàng lớn như Masterise, Sun Group và MIK giúp giảm áp lực phải cạnh tranh hoàn toàn bằng giá. Giá nguyên vật liệu hạ nhiệt trong mùa mưa cũng có thể hỗ trợ biên lợi nhuận. Xa hơn một bước, việc mở rộng sang các dự án hạ tầng giúp CTD giảm phụ thuộc vào xây dựng dân dụng, còn dự án Thanh Phú tại Long An với tổng vốn đầu tư gần 11.000 tỷ đồng có thể tạo thêm dư địa nâng biên lợi nhuận từ năm 2027 trở đi.

Mặt còn lại của quá trình tăng trưởng là áp lực vốn lưu động. Cuối niên độ 2026, khoản phải thu đạt 16.544 tỷ đồng và hàng tồn kho lên gần 9.906 tỷ đồng, tăng lần lượt 4,2% và 66,1% so với cùng kỳ. Dù CTD đang nắm khoảng 7.823 tỷ đồng tiền và đầu tư ngắn hạn, việc triển khai lượng dự án lớn đồng thời có thể tiếp tục khiến nhu cầu vốn duy trì ở mức cao. Vì vậy, tăng trưởng doanh thu chỉ thực sự có chất lượng khi đi kèm với khả năng kiểm soát phải thu, tồn kho và chi phí tài chính.

Trong các quý tới, hai biến số quan trọng nhất là tốc độ chuyển backlog thành doanh thu và khả năng duy trì biên lợi nhuận gộp quanh vùng hiện tại. Nếu doanh thu tiếp tục tăng trong khi chi phí quản lý, vốn lưu động và chi phí tài chính được kiểm soát tốt hơn, chất lượng tăng trưởng lợi nhuận của CTD sẽ rõ ràng hơn. Ngược lại, giá vật liệu tăng trở lại hoặc nhu cầu vốn cho các dự án lớn tiếp tục kéo chi phí lên cao có thể khiến lợi nhuận tiếp tục đi sau doanh thu.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của CTD có thể vào trang tiểu sử để nhận phân tích chi tiết.

CTD: Backlog kỷ lục 70 nghìn tỷ đồng, bài toán giờ là chất lượng lợi nhuận

Điểm đáng chú ý nhất của CTCP Xây dựng Coteccons (CTD) lúc này không còn nằm ở việc doanh nghiệp có đủ việc để làm hay không. Backlog cuối NTC 2026 đã lên tới 70 nghìn tỷ đồng, cao nhất lịch sử và tương đương khoảng 2 lần doanh thu của cả năm vừa qua. Với lượng công việc lớn đã ký, câu hỏi quan trọng hơn trong NTC 2027 là CTD có thể chuyển quy mô này thành lợi nhuận với biên tốt hơn hay không.

Nền tảng tăng trưởng doanh thu khá rõ. Doanh thu NTC 2027 được dự phóng đạt khoảng 43,9 nghìn tỷ đồng, tăng 28% YoY, chủ yếu nhờ hiện thực hóa backlog kỷ lục và tiếp tục ký mới hợp đồng. Đáng chú ý, cơ cấu công việc của CTD đang đa dạng hơn thay vì phụ thuộc quá lớn vào xây dựng nhà ở. Hạ tầng đã chiếm 16% backlog và tới 33% giá trị hợp đồng mới ký trong NTC 2026, cao hơn đáng kể tỷ trọng đóng góp vào doanh thu hiện tại. Điều này cho thấy hạ tầng có khả năng trở thành một động lực tăng trưởng rõ nét hơn trong các kỳ tới.

Tuy nhiên, điểm hấp dẫn hơn nằm ở sự chuyển dịch từ “tăng trưởng quy mô” sang “tăng trưởng chất lượng”. Sau khi backlog tăng từ khoảng 20 nghìn tỷ đồng cuối NTC 2023 lên 70 nghìn tỷ đồng cuối NTC 2026, CTD đang ưu tiên lựa chọn dự án kỹ hơn, kiểm soát chi phí, mua sắm tập trung và tận dụng quy mô để cải thiện hiệu quả. Biên lợi nhuận gộp mảng xây dựng đã tăng từ khoảng 3,0%-3,3% trong NTC 2024-2025 lên 4,1% trong NTC 2026, dù giá vật liệu và nhân công vẫn chịu áp lực. Khoảng 70%-80% hợp đồng có cơ chế điều chỉnh giá cũng giúp doanh nghiệp giảm bớt tác động từ biến động nguyên vật liệu.

Đây là lý do lợi nhuận cốt lõi có thể tăng nhanh hơn lợi nhuận báo cáo trong NTC 2027. LNST cốt lõi được dự phóng khoảng 913 tỷ đồng, tăng 30% YoY, trong khi LNST báo cáo chỉ tăng khoảng 16% lên 910 tỷ đồng. Sự chênh lệch chủ yếu đến từ việc NTC 2026 có khoản lợi nhuận bất thường 188 tỷ đồng từ thoái vốn dự án Emerald 68, yếu tố không được giả định lặp lại. Vì vậy, nếu nhìn vào hoạt động chính, tốc độ cải thiện thực tế của CTD tốt hơn con số tăng trưởng lợi nhuận báo cáo thể hiện.

Dù vậy, tăng trưởng nhanh cũng kéo theo áp lực vốn lưu động. Ngành xây dựng có chu kỳ thu tiền dài, trong khi backlog lớn đòi hỏi CTD phải ứng trước nhiều vốn cho vật liệu, nhà thầu phụ và triển khai dự án. Chu kỳ luân chuyển tiền vẫn ở mức cao khoảng 157 ngày trong NTC 2026 và dự kiến chỉ cải thiện dần. CTD vẫn duy trì trạng thái tiền mặt ròng, nhưng việc phát hành 1,4 nghìn tỷ đồng trái phiếu kỳ hạn ba năm trong NTC 2026 cho thấy nhu cầu tài trợ vốn lưu động đang tăng cùng quy mô hoạt động.

Một rủi ro khác là các khoản phải thu và nợ xấu tồn đọng. Cuối NTC 2026, CTD vẫn có khoảng 1,3 nghìn tỷ đồng dự phòng nợ xấu lũy kế. Việc lựa chọn khách hàng kỹ hơn và tỷ lệ khách hàng quay lại cao giúp giảm rủi ro với các hợp đồng mới, nhưng không loại bỏ hoàn toàn rủi ro từ các khoản công nợ cũ. Bên cạnh đó, giá vật liệu tăng và cạnh tranh trong ngành vẫn có thể hạn chế tốc độ cải thiện biên lợi nhuận.

Nhìn tổng thể, câu chuyện của CTD đang chuyển sang một giai đoạn khác: backlog lớn đã tạo độ chắc tương đối cho doanh thu, còn yếu tố quyết định giá trị tăng trưởng từ đây sẽ là khả năng nâng biên lợi nhuận và kiểm soát dòng tiền khi quy mô ngày càng lớn. Nếu biên xây dựng tiếp tục duy trì quanh 4% hoặc cải thiện thêm trong khi vốn lưu động được kiểm soát, tăng trưởng lợi nhuận cốt lõi có cơ sở duy trì tốt hơn tốc độ tăng doanh thu.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của CTD có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.