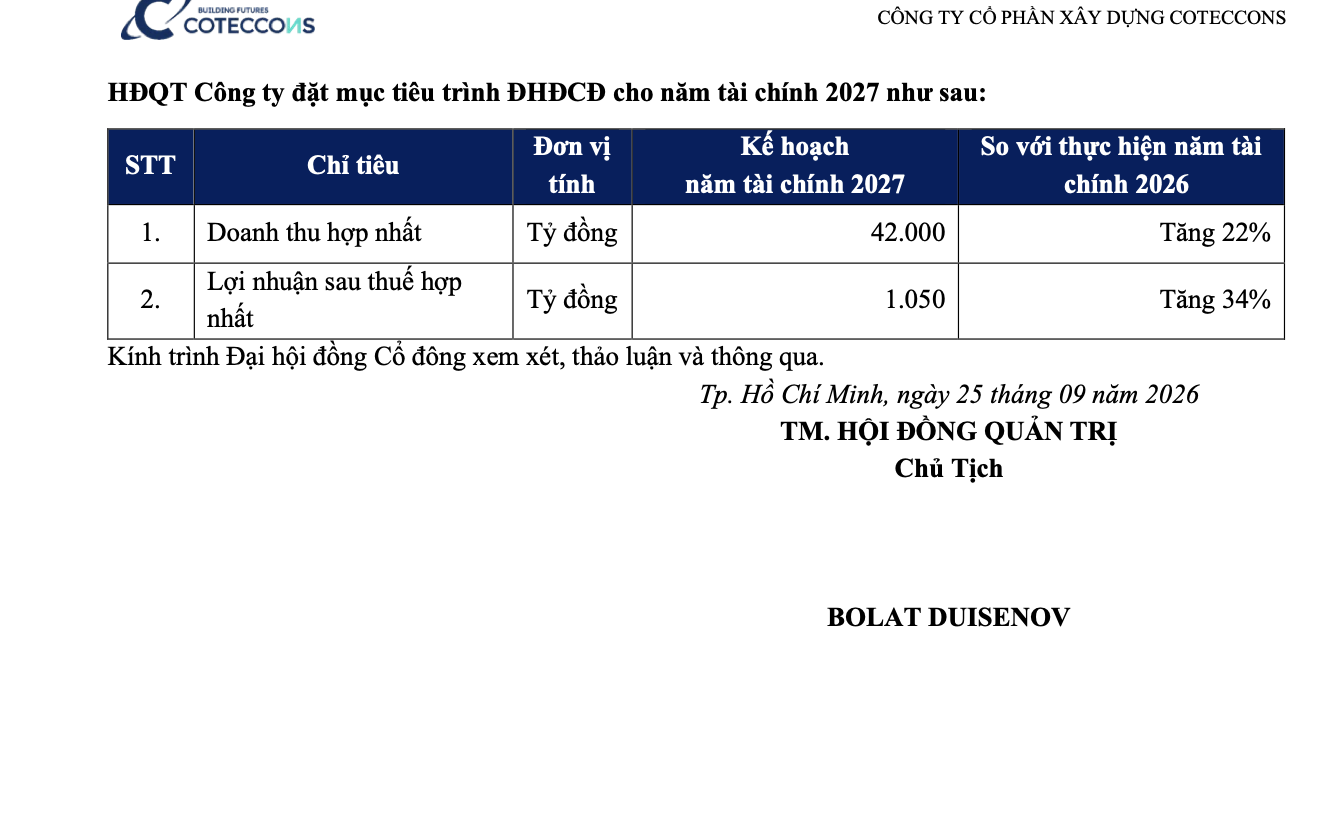
Với kết quả kinh doanh plan 2027. Mình nghĩa số thực tế LN sẽ quanh 1k2-1k3 tỷ (có dự phòng hoàn nhập nếu có).
1/ Quý 1 thì mình kỳ vọng nó LNST quanh 350- 400 tỷ. Là vì KQKD của quý 4/2026 r bị trích lập, trong khi LNG đạt được 400 tỷ hơn, nên LNST thực tế quý r phản ánh chưa tốt. Vì thế, kỳ vọng mình LNST sẽ phản ánh rõ ràng hơn cho quý này.
2/ Cổ tức chia 25% tiền mặt là chuyện bình thường. Nới room cho ngoại, vậy thì cục đó ai hưởng thì mn có thể tự nghĩ. 1 đoạn book Doanh thu, LN thì tại sao lại k chia tiền mặt nhiều để hưởng.
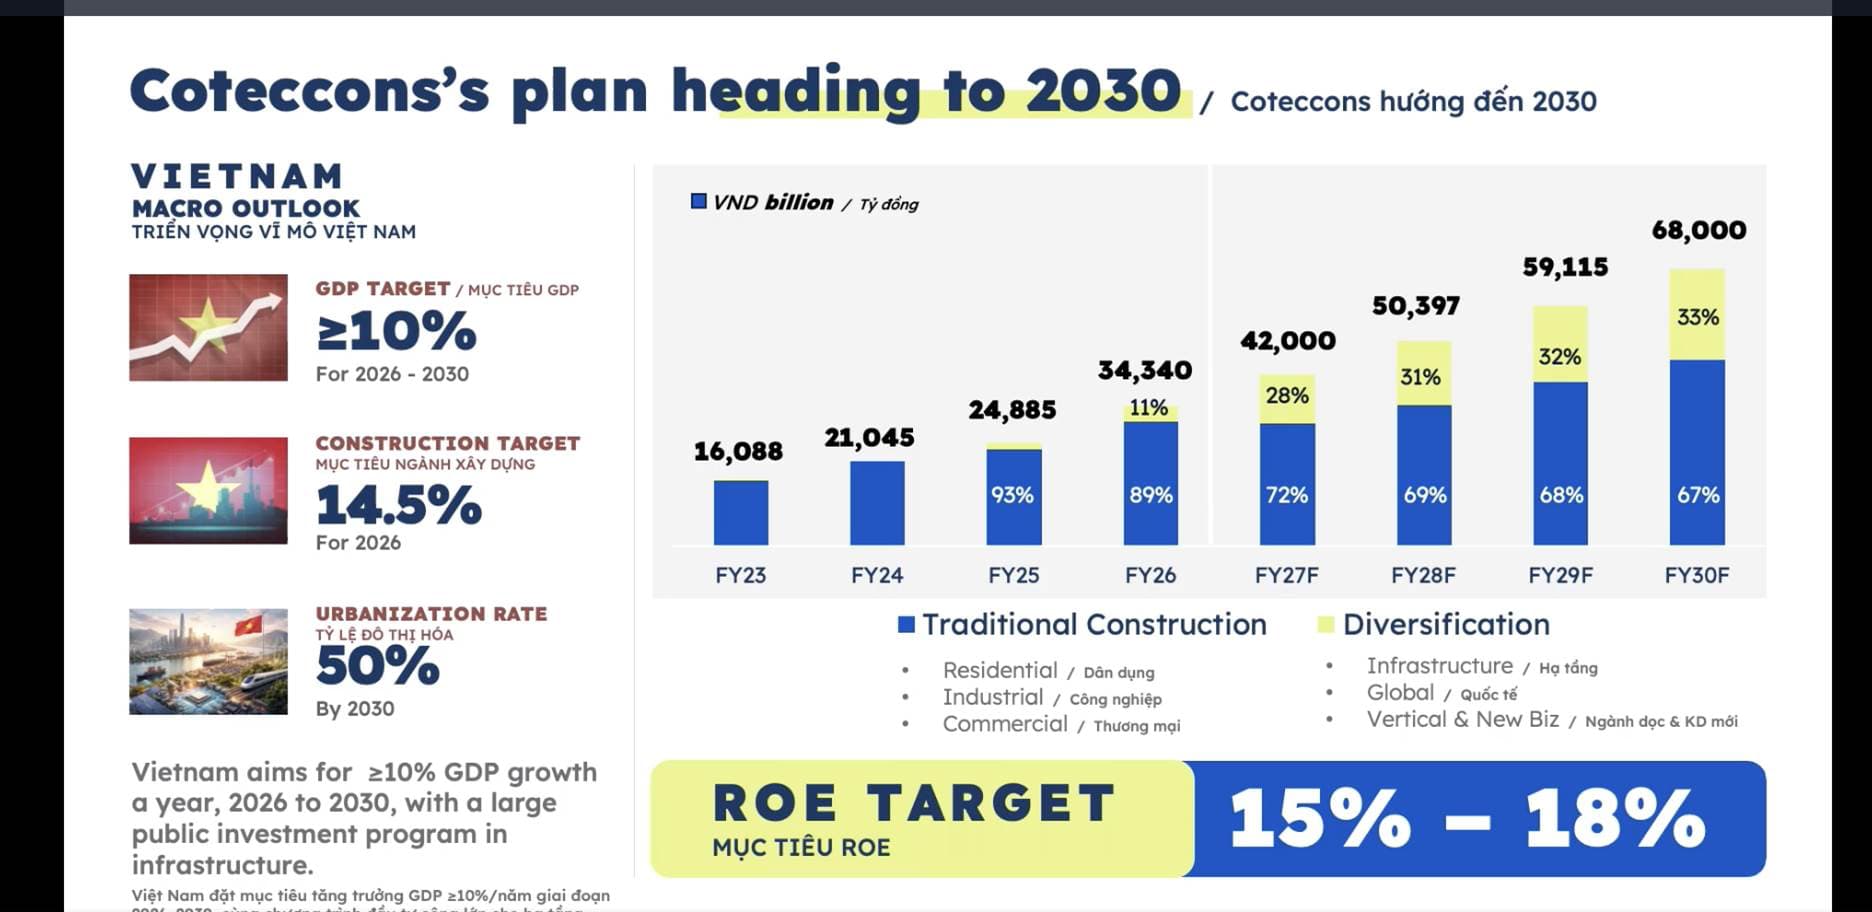
3/ Đoạn này quan trọng vì số CTD đang ở đoạn thách thức số liệu của hồi 2016-2017, đoạn đỉnh cao của CTD. Nên nếu mà số tốt, CTD sẽ vượt đinh lịch sử mọi thời đại về KQKD của doanh nghiệp.
Hình dưới, KQKD của CTD, EPS 3 năm liền kề, tăng liên tục. Nếu KQKD hiện tại đạt như kế hoạch thì là 4 năm.

20/10 này họp. Ae nào cần nghe chung có thể coi live bên tui nhé. AE tui làm tí content bên tiktok
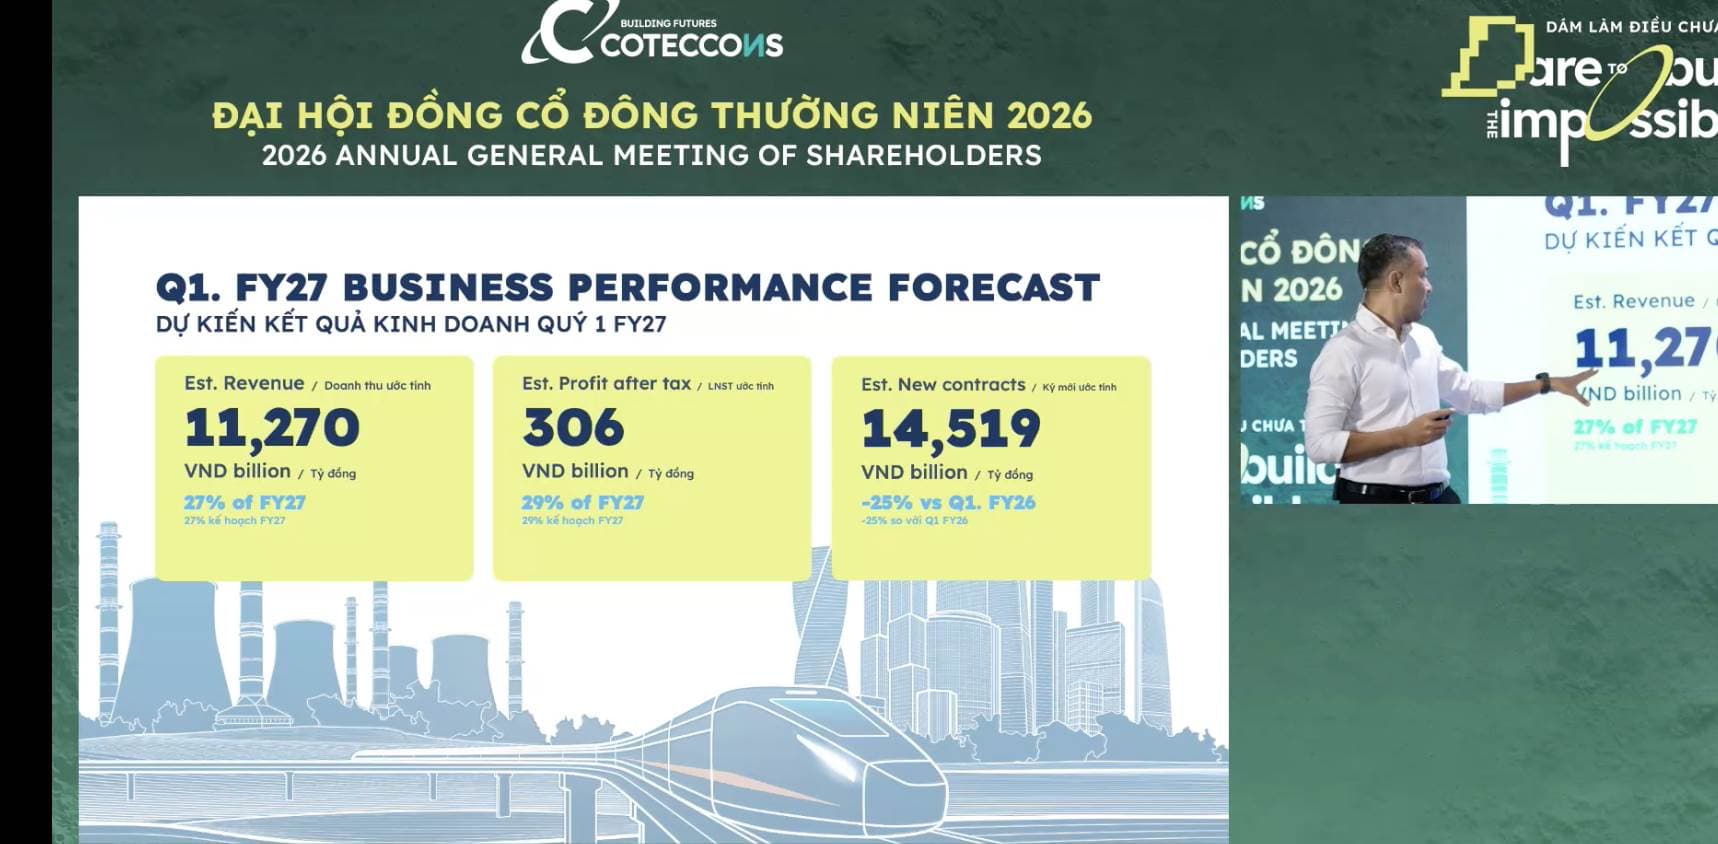
tí ai coi live tui thì coi nhá =)) ae làm tí giao lưu, chửi cho cp nó lên
ae nào muốn bàn gì về CTD cứ lên đây nói nghen. =)))
CTD trúng thầu nhiều nhưng mà vật liệu, nhân công leo thang quá làm không khéo lỗ còn hơn không làm
=)))) nếu ký mà làm lỗ thì ký làm gì. Logic tí đi
họ ký thầu vs chủ đầu tư, là đã có thống nhât là bảo vệ quyền lợi nhau bằng nhiều cách kiểm soát chi phí. Chứ nếu mà không làm vậy thì DN ma nó mới làm
Mấy ông làm như la xây, 1 mình thằng xây dựng ăn sạch rủi ro v. Chủ đầu tư đứng đó làm gì, đứng ngó à mấy bro
ai coi KQKD thấy số CTD cùng kỳ nó book k thuần về core. nhưng đợt này thì DT tăng thì khả năng từ core nhiều hơn rất nhiều r.
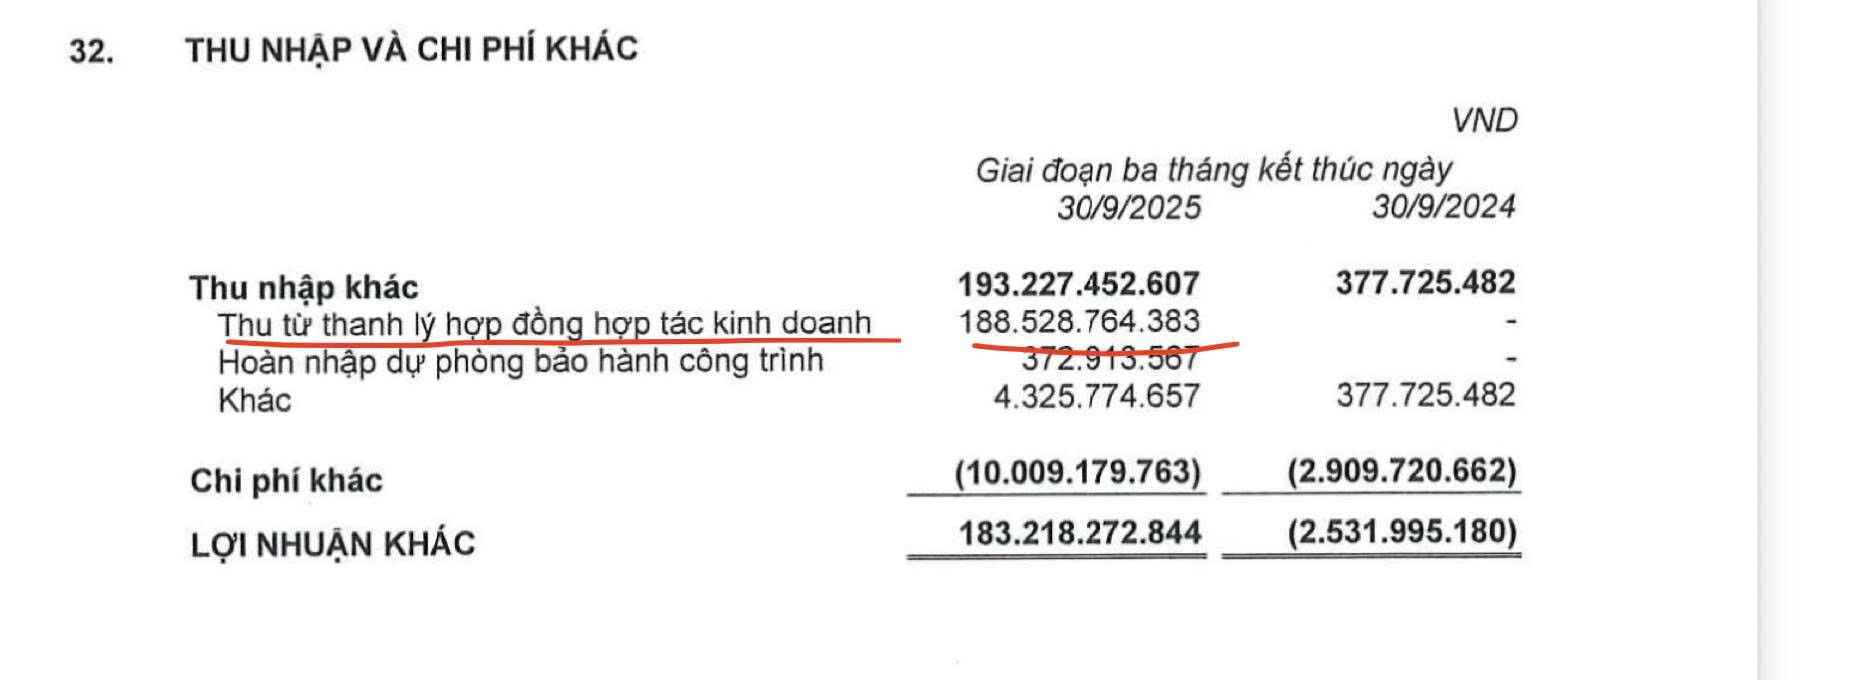
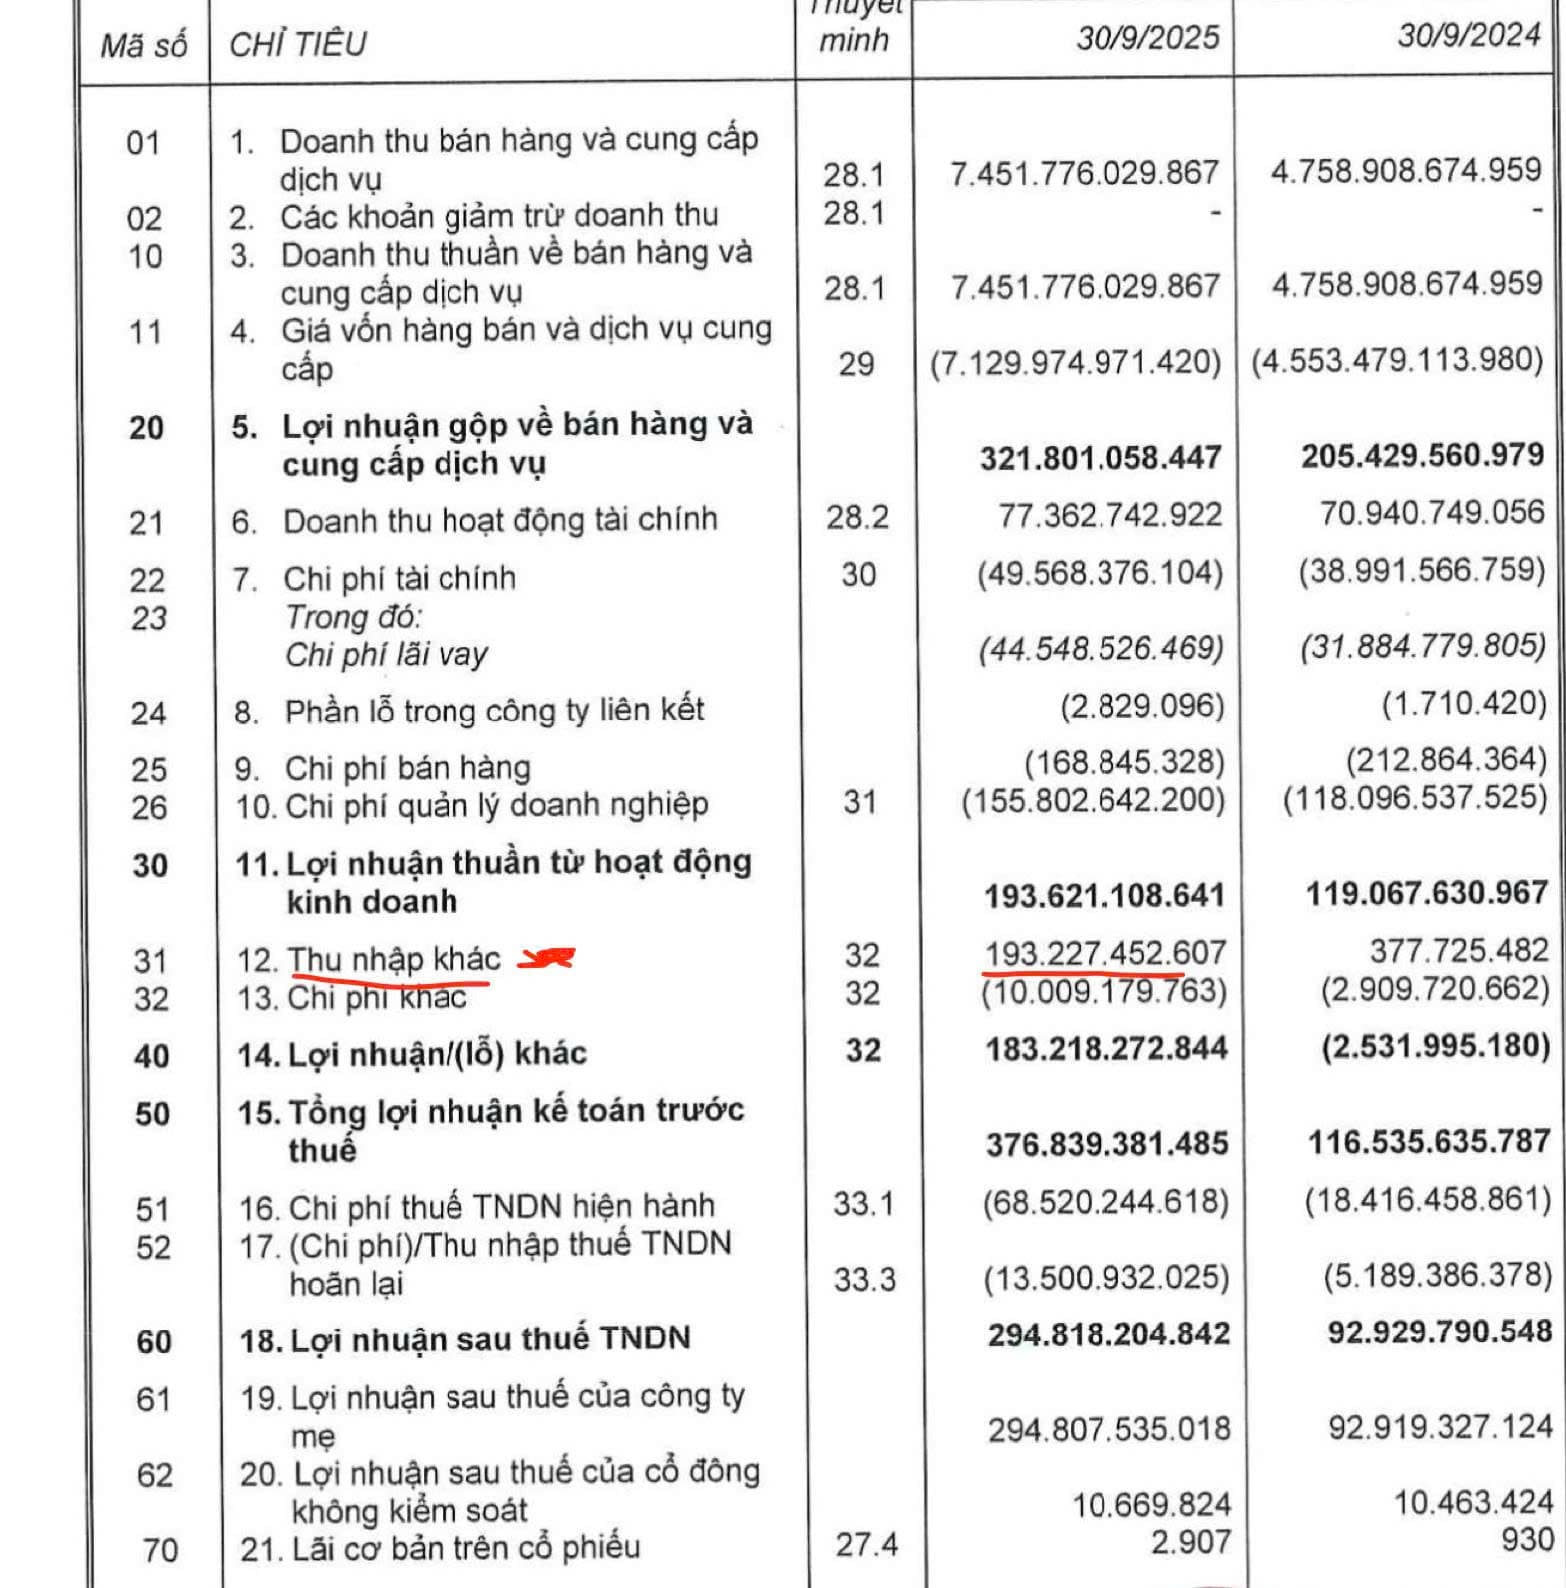
tiếp nhé, chủ tịch đk mua
qt
Mình thích cách kiên trì của chủ top =)))) từ lúc post này lên bài giá lúc đó khoảng 78 lên 90 rồi về 57, downsize lớn nhất khoảng 25% và hiện tại khoảng 16%. Một mức downsize hoàn toàn dễ chịu nếu so với thị trường từ t5 đến hiện tại và quan trọng là DN vẫn tăng trưởng