CTG – Dư địa TÁI ĐỊNH GIÁ mở rộng

Thu nhập ngoài lãi tăng trưởng tích cực, được thúc đẩy bởi thu nhập từ phí và thu từ nợ xấu

Thu nhập ngoài lãi đang trở thành lớp tăng trưởng bổ sung rõ nét cho CTG trong Q2. Phí thư tín dụng vượt 1.000 tỷ đồng (+149,2% yoy), phí bảo lãnh tăng 42,0%, phí thanh toán tăng 6,1% và thu từ nợ xấu đã xử lý đạt 2,6 nghìn tỷ đồng (+21,0% yoy).

Kết quả này phản ánh việc chuyển đổi số đang khai thác sâu hơn tệp khách hàng hiện hữu: 99% giao dịch thanh toán đã thực hiện qua kênh số, còn mục tiêu đến năm 2028 là kênh số đóng góp 25–30% tổng doanh thu. Big Data, trí tuệ nhân tạo, iPay, iFast, Open API và các giải pháp doanh nghiệp vì vậy không còn chỉ là hạ tầng công nghệ, mà đang trở thành công cụ kéo dòng tiền, tăng tần suất giao dịch và mở rộng thu nhập dịch vụ.

Trong khi đó, thu nhập từ nợ xấu đã xử lý tiếp tục là điểm sáng khi tăng 21% svck lên
2,6 nghìn tỷ đồng.
Có thêm nhiều động lực tăng trưởng mới

  • Dư nợ cho vay 6T tăng 5%, tập trung vào sản xuất – chế biến, hộ kinh doanh, bán buôn/bán lẻ.

Gói tín dụng 60.000 tỷ đồng cho hạ tầng điện, giao thông và công nghệ chiến lược giai đoạn 2026–2030 là điểm vào để CTG tiếp cận chủ đầu tư, tổng thầu và toàn bộ chuỗi cung ứng; ngoài dư nợ, mỗi dự án còn kéo theo bảo lãnh, thư tín dụng, quản lý dòng tiền và tiền gửi thanh toán. Dư địa này được khuếch đại bởi chu kỳ đầu tư công kéo dài sang giai đoạn 2026–2035: riêng kế hoạch trung hạn 2026–2030 đã bố trí 8.220.000 tỷ đồng vốn ngân sách nhà nước, tương đương khoảng 20–22% tổng vốn đầu tư toàn xã hội, với trọng tâm là ít nhất 5.000 km cao tốc trước năm 2030, đường sắt tốc độ cao Bắc–Nam, tuyến Lào Cai – Hà Nội – Hải Phòng, đường sắt đô thị, cảng biển và cảng hàng không. Khi chuyển được các dự án thành quan hệ thanh toán thường xuyên và thu nhập phí, CTG sẽ có thêm một động lực tăng trưởng bền vững ngoài tín dụng.

Câu chuyện lớn : Tăng vốn

  • Nếu hoàn tất các phương án cổ tức bằng cổ phiếu từ lợi nhuận 2023–2025, vốn điều lệ CTG có thể lên khoảng 122.000 tỷ đồng.
    ĐHĐCĐ 2026 tiếp tục thông qua chủ trương dùng 16.212,9 tỷ đồng lợi nhuận còn lại năm 2025 theo cùng phương thức. Nếu ba đợt đều được phê duyệt và hoàn tất, CTG sẽ phát hành thêm 4,437 tỷ cổ phiếu, đưa tổng số cổ phiếu từ 7,767 tỷ lên 12,204 tỷ, tương ứng vốn điều lệ khoảng 122.044 tỷ đồng. Quy mô vốn mới sẽ trực tiếp củng cố vốn cấp 1 và hệ số an toàn vốn, tạo dư địa để CTG tăng năng lực cấp tín dụng, tài trợ các dự án dài hạn và từng bước đáp ứng yêu cầu vốn cao hơn theo chuẩn Basel III.
  • Đây là yếu tố quan trọng bởi vốn chủ sở hữu chính là “hạn mức tăng trưởng” của ngân hàng.
  • Vốn tăng → tăng khả năng cấp tín dụng → tài trợ dự án lớn → mở rộng tài sản sinh lời → tạo nền cho lợi nhuận những năm tới.

CRE : Thu Cúc Chứng Khoán
Tel : 036 757 6286

1 Likes

CTG: Lợi nhuận tăng mạnh, NIM cải thiện nhưng chất lượng tài sản cần theo dõi

Ngân hàng TMCP Công Thương Việt Nam (CTG) ghi nhận kết quả kinh doanh nửa đầu 2026 tích cực, trong đó điểm đáng chú ý không chỉ nằm ở tốc độ tăng lợi nhuận mà còn ở sự cải thiện của biên lãi và hiệu quả hoạt động. Quý 2/2026, lợi nhuận trước thuế đạt 14.729 tỷ đồng, tăng 32% so với quý trước và 22% so với cùng kỳ. Lũy kế 6 tháng, lợi nhuận trước thuế đạt gần 25.900 tỷ đồng, tăng 37% YoY. Tuy nhiên, phía sau mức tăng trưởng này, chất lượng tài sản bắt đầu xuất hiện một số tín hiệu cần theo dõi khi nợ xấu tăng và bộ đệm dự phòng giảm so với quý trước.

Động lực lợi nhuận đến từ hoạt động cốt lõi cải thiện rõ rệt. Thu nhập lãi thuần quý 2 đạt 20.730 tỷ đồng, tăng 31% YoY, nhanh hơn đáng kể tốc độ tăng tín dụng. Nguyên nhân quan trọng là NIM tiếp tục phục hồi. Biên lãi thuần theo quý tăng quý thứ tư liên tiếp lên khoảng 2,88%, tăng 10 điểm cơ bản so với quý trước và 35 điểm cơ bản so với cùng kỳ. Lợi suất tài sản sinh lãi tăng mạnh hơn chi phí vốn, giúp CTG duy trì được chênh lệch lãi suất ngay cả khi mặt bằng chi phí huy động chịu áp lực. Đây là điểm tích cực bởi tăng trưởng lợi nhuận đang được hỗ trợ bởi hiệu quả sử dụng bảng cân đối kế toán chứ không đơn thuần dựa vào mở rộng tín dụng.

Dù vậy, dư địa mở rộng NIM không hoàn toàn thuận lợi. Chi phí huy động tiền gửi trong quý tăng lên khoảng 3,99%, trong khi tỷ lệ CASA giảm xuống 23,4%. Nếu chi phí vốn tiếp tục duy trì ở mức cao, tốc độ cải thiện NIM trong các quý sau có thể chậm lại. Điều này càng đáng chú ý khi CTG đang lựa chọn chiến lược tăng trưởng tín dụng thận trọng hơn, thay vì đẩy mạnh quy mô bằng mọi giá.

Cơ cấu tín dụng nửa đầu năm cũng cho thấy sự dịch chuyển khá rõ. Tín dụng hợp nhất tăng 5% so với đầu năm, mức thấp nhất trong cùng kỳ 5 năm gần đây. Phần tăng trưởng chủ yếu đến từ khách hàng doanh nghiệp, với dư nợ doanh nghiệp tăng 8,5%, trong đó doanh nghiệp lớn tăng 8,8% và nhóm FDI tăng 19,3%. Ngược lại, tín dụng bán lẻ giảm nhẹ 0,2%. Điều này cho thấy CTG đang ưu tiên các phân khúc doanh nghiệp có khả năng hấp thụ vốn tốt hơn trong bối cảnh nhu cầu vay cá nhân vẫn tương đối thận trọng.

Một điểm tích cực khác là thu nhập dịch vụ tăng mạnh. Riêng quý 2, thu nhập từ hoạt động dịch vụ đạt 2.269 tỷ đồng, tăng 58% YoY. Trong dự phóng cả năm, dịch vụ thanh toán và bảo hiểm phi nhân thọ tiếp tục được kỳ vọng là những nguồn đóng góp chính. Trong khi đó, chi phí hoạt động quý 2 chỉ tăng khoảng 9% YoY, thấp hơn nhiều so với tốc độ tăng tổng thu nhập hoạt động 26%, giúp hiệu quả vận hành tiếp tục cải thiện. Đây là yếu tố quan trọng bởi tăng trưởng lợi nhuận của CTG hiện không phụ thuộc hoàn toàn vào tăng trưởng tín dụng.

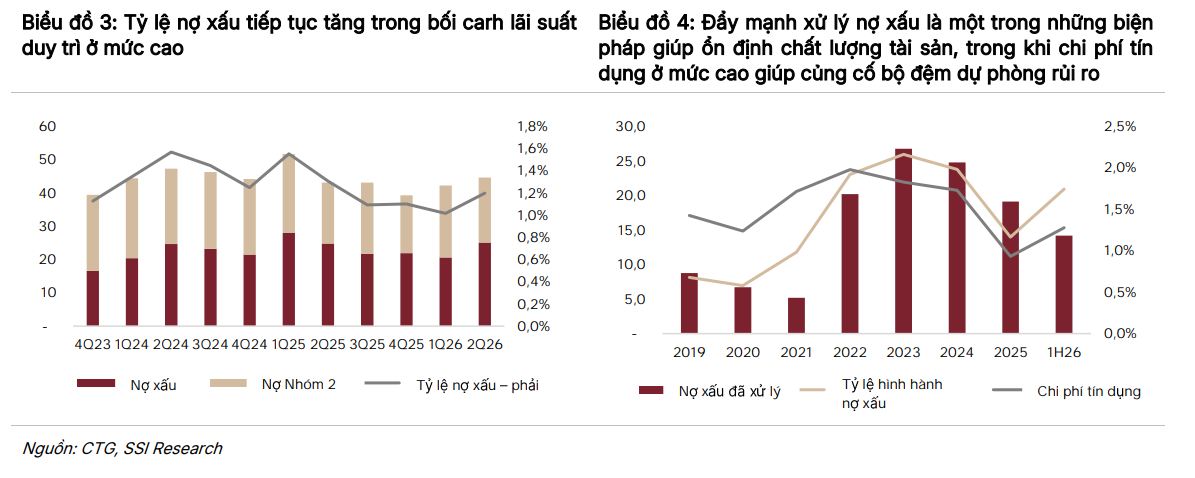
Điểm cần theo dõi lớn nhất nằm ở chất lượng tài sản. Nợ xấu cuối quý 2 tăng 22% so với quý trước lên gần 24.900 tỷ đồng, đưa tỷ lệ nợ xấu lên khoảng 1,2%. Nợ xấu hình thành ròng cũng tăng mạnh trong quý. Trong khi đó, tỷ lệ bao phủ nợ xấu giảm từ 167% xuống khoảng 134%. Dù mức bao phủ này vẫn tạo ra bộ đệm nhất định, xu hướng giảm cho thấy CTG đã sử dụng một phần dự phòng để xử lý các khoản nợ có vấn đề, trong khi nợ xấu mới vẫn phát sinh.

Ở chiều ngược lại, nợ nhóm 2 giảm về khoảng 20.000 tỷ đồng, tương ứng tỷ lệ 0,92%, thấp hơn đầu năm. Điều này phần nào làm giảm nguy cơ hình thành thêm nợ xấu trong ngắn hạn. Tuy nhiên, diễn biến của các khoản nợ đã tái cơ cấu vẫn cần được theo dõi, bởi kỳ vọng giảm áp lực dự phòng trong quý 4 phụ thuộc đáng kể vào khả năng những khoản vay này quay trở lại nhóm nợ tốt hơn.

Triển vọng nửa cuối năm vẫn có cơ sở duy trì tích cực. Quý 3/2026, lợi nhuận trước thuế được dự kiến đạt khoảng 14.100 tỷ đồng, tăng khoảng 33% YoY. Tuy nhiên, trong con số này có khoảng 800 tỷ đồng lợi nhuận dự kiến từ chuyển nhượng VietinBank Tower. Đây là khoản thu nhập mang tính thời điểm, vì vậy nếu tách yếu tố này ra, chất lượng tăng trưởng lợi nhuận cốt lõi sẽ thấp hơn mức tăng trưởng lợi nhuận kế toán được ghi nhận. Lũy kế 9 tháng, lợi nhuận trước thuế được kỳ vọng đạt khoảng 40.000 tỷ đồng, tăng 35% YoY.

Cho cả năm 2026, lợi nhuận trước thuế được dự kiến khoảng 53.900 tỷ đồng, tăng 24% YoY, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt gần 42.900 tỷ đồng, cũng tăng khoảng 24%. Tăng trưởng tín dụng dự kiến ở mức 13%, thấp hơn kỳ vọng trước đó, nhưng NIM được giữ quanh 2,76% và CIR giảm về khoảng 28,8%. Như vậy, câu chuyện năm 2026 của CTG thiên về nâng hiệu quả hoạt động và biên lợi nhuận hơn là chạy theo tăng trưởng tài sản. Sang năm 2027, lợi nhuận trước thuế được dự kiến tiếp tục tăng lên khoảng 67.200 tỷ đồng, tương đương tăng gần 25%, với thu nhập lãi thuần tăng hơn 21%.

Tổng thể, CTG đang có nền tảng tăng trưởng lợi nhuận tương đối tốt nhờ NIM phục hồi, thu nhập dịch vụ tăng và chi phí hoạt động được kiểm soát. Tuy nhiên, chất lượng tài sản sẽ là biến số quan trọng quyết định mức độ bền vững của tăng trưởng trong các quý tới. Nếu nợ xấu được kiểm soát, các khoản tái cơ cấu cải thiện và chi phí vốn không tăng mạnh trở lại, lợi nhuận có cơ sở duy trì đà tăng trong năm 2026–2027. Ngược lại, nếu nợ xấu tiếp tục hình thành nhanh, áp lực dự phòng có thể làm giảm một phần lợi ích từ NIM và tăng trưởng thu nhập.

Nhà đầu tư quan tâm đến cổ phiếu này có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.