Dân số già hóa đầu tư bán lẻ FRT MCH

,

FRT – Việt Nam già hóa nhanh: Long Châu có thể trở thành “cỗ máy tăng trưởng” trong thập kỷ tới?

Có một xu hướng vĩ mô mà tôi cho rằng nhà đầu tư Việt Nam mới chỉ bắt đầu nhìn thấy tác động của nó:

Việt Nam đang già hóa rất nhanh.

Theo UNFPA, Việt Nam đã bước vào giai đoạn già hóa từ năm 2011 và dự kiến trở thành một xã hội có dân số già vào khoảng năm 2036. Trong vòng một thập kỷ tới, hơn 20% dân số Việt Nam sẽ trên 60 tuổi. Đến năm 2050, nhóm trên 60 tuổi có thể chiếm hơn 25% dân số.

Đối với nền kinh tế, đây là một thách thức.

Nhưng đối với nhà đầu tư, đây cũng có thể là một mega-trend tạo ra những doanh nghiệp tăng trưởng rất dài hạn.

Nếu phải tìm một doanh nghiệp trên sàn Việt Nam có vị thế rõ để hưởng lợi từ xu hướng này, tôi nghĩ ngay đến FRT.

Nhưng không phải FPT Shop.

Mà là Long Châu.

  1. Sai lầm phổ biến khi nhìn FRT

Nếu nhìn FRT như một doanh nghiệp bán lẻ điện thoại, câu chuyện đầu tư không thực sự quá hấp dẫn.

Điện thoại có chu kỳ thay thế dài, cạnh tranh cao, biên lợi nhuận thấp và phụ thuộc nhiều vào sức mua.

Nhưng FRT đang ngày càng khác.

Long Châu mới là động lực tăng trưởng chính của doanh nghiệp.

Trong H1/2026, Long Châu tiếp tục duy trì tốc độ tăng trưởng doanh thu và lợi nhuận rất cao, trong khi biên lợi nhuận cũng đang được cải thiện.

FRT đang chuyển từ câu chuyện “bán điện thoại” sang câu chuyện “bán lẻ chăm sóc sức khỏe”.

Và đây là sự thay đổi rất quan trọng.

  1. Vì sao già hóa dân số đặc biệt tốt cho Long Châu?

Già hóa không chỉ làm tăng số lượng người cao tuổi.

Nó còn làm thay đổi cơ cấu bệnh tật và cơ cấu chi tiêu.

Khi tuổi thọ tăng lên, nhu cầu đối với:

Thuốc kê đơn

Thuốc điều trị bệnh mạn tính

Thuốc tim mạch

Thuốc huyết áp

Thuốc tiểu đường

Thuốc xương khớp

Vitamin và sản phẩm bổ trợ

Vaccine

Các sản phẩm chăm sóc sức khỏe

sẽ ngày càng tăng.

Đây là khác biệt rất lớn giữa FRT và nhiều doanh nghiệp bán lẻ khác.

Một chiếc điện thoại có thể 3–4 năm mới mua lại.

Nhưng một người mắc bệnh huyết áp hoặc tiểu đường có thể phải mua thuốc hàng tháng trong nhiều năm.

Đây chính là đặc điểm mà tôi đánh giá cao ở Long Châu:

Tần suất mua lại rất cao.

  1. “Repeat purchase” mới là thứ đáng giá

Trong ngành bán lẻ, một trong những câu hỏi quan trọng nhất là:

Khách hàng quay lại bao nhiêu lần?

Một khách hàng mua smartphone có thể chỉ giao dịch vài lần trong nhiều năm.

Nhưng một khách hàng Long Châu có thể:

Mua thuốc hàng tháng

Mua vitamin

Mua sản phẩm chăm sóc sức khỏe

Tiêm vaccine

Mua thuốc cho cha mẹ

Mua thuốc cho con

Nếu Long Châu xây dựng được cơ sở dữ liệu khách hàng đủ lớn, mỗi khách hàng không còn đơn thuần là một giao dịch.

Họ trở thành một dòng doanh thu lặp lại trong nhiều năm.

Và khi dân số già hóa, quy mô của nhóm khách hàng này sẽ ngày càng lớn.

  1. Long Châu đang xây mạng lưới trước khi làn sóng già hóa đạt đỉnh

Đến cuối tháng 6/2026, FRT đã có khoảng 2.639 nhà thuốc Long Châu và 236 trung tâm tiêm chủng.

Điều đáng chú ý là FRT không chờ đến khi dân số già hóa đạt đỉnh mới xây dựng hệ thống.

Họ đang xây dựng trước:

Mạng lưới

Thương hiệu

Logistics

Dữ liệu khách hàng

Khả năng cung ứng thuốc

Đây có thể trở thành lợi thế cạnh tranh rất lớn trong 10–15 năm tới.

  1. Không chỉ nhìn số lượng cửa hàng

Tôi cho rằng khi phân tích Long Châu, không nên chỉ hỏi:

“Long Châu mở thêm bao nhiêu nhà thuốc?”

Mà phải hỏi:

“Mỗi nhà thuốc có tạo ra nhiều lợi nhuận hơn theo thời gian hay không?”

Nếu Long Châu đạt được đồng thời:

Số cửa hàng tăng

Doanh thu trên mỗi cửa hàng tăng

Biên lợi nhuận tăng

thì lợi nhuận có thể tăng nhanh hơn doanh thu rất nhiều.

Đây chính là giai đoạn hấp dẫn nhất của một doanh nghiệp bán lẻ.

  1. Đây có thể là một vòng xoáy tăng trưởng rất đẹp

Mở thêm nhà thuốc

↓

Doanh thu tăng

↓

Mạng lưới lớn hơn

↓

Logistics hiệu quả hơn

↓

Quy mô khách hàng tăng

↓

Doanh thu/cửa hàng tăng

↓

Chi phí cố định được phân bổ tốt hơn

↓

Biên lợi nhuận tăng

↓

Lợi nhuận tăng nhanh hơn doanh thu

Nếu mô hình này tiếp tục được duy trì, FRT có thể bước vào một chu kỳ compound rất đáng chú ý.

  1. Tiêm chủng là một “option” không nên bỏ qua

Long Châu hiện không chỉ dừng ở nhà thuốc.

FRT còn xây dựng hệ thống trung tâm tiêm chủng.

Nếu nhà thuốc phục vụ nhu cầu khi khách hàng đã có vấn đề sức khỏe, thì tiêm chủng lại hướng tới phòng bệnh.

Về dài hạn, hệ sinh thái có thể hình thành:

Phòng bệnh

↓

Tiêm chủng

↓

Nhà thuốc

↓

Thuốc kê đơn

↓

Thuốc bệnh mạn tính

↓

Dinh dưỡng và chăm sóc sức khỏe

Nếu FRT kết nối được các dịch vụ này, Long Châu có thể trở thành một nền tảng bán lẻ chăm sóc sức khỏe thay vì chỉ là một chuỗi nhà thuốc.

Tôi coi đây là phần “option value” của FRT.

Chưa nên định giá quá cao ngay hôm nay, nhưng cũng không nên bỏ qua.

  1. FRT còn hưởng lợi từ một xu hướng khác

Dân số già hóa chỉ là một phần câu chuyện.

Thứ quan trọng hơn là:

Dân số già hóa

Thu nhập bình quân tăng

Nhận thức về sức khỏe tăng

Chi tiêu y tế/người tăng

Người tiêu dùng chuyển từ nhà thuốc nhỏ lẻ sang chuỗi hiện đại

Đây mới là công thức tạo nên thị trường dài hạn cho Long Châu.

  1. Nhưng FRT không phải cổ phiếu “mua bằng mọi giá”

Một doanh nghiệp tốt không đồng nghĩa cổ phiếu lúc nào cũng rẻ.

Có 5 rủi ro cần theo dõi:

Thứ nhất là định giá.

Nếu thị trường đã phản ánh quá nhiều năm tăng trưởng vào giá cổ phiếu, lợi nhuận của nhà đầu tư có thể thấp dù doanh nghiệp vẫn tăng trưởng tốt.

Thứ hai là tốc độ mở rộng.

Mở quá nhanh có thể khiến chất lượng điểm bán mới giảm.

Thứ ba là cạnh tranh.

Thị trường dược phẩm chắc chắn sẽ thu hút thêm nhiều đối thủ.

Thứ tư là biên lợi nhuận.

Nếu cạnh tranh khiến biên Long Châu giảm, thesis sẽ yếu đi.

Thứ năm là vốn lưu động.

Mở rộng chuỗi bán lẻ cần lượng hàng tồn kho và vốn lưu động lớn.

  1. Tôi sẽ theo dõi FRT bằng 5 chỉ số

Doanh thu Long Châu.

Doanh thu trên mỗi cửa hàng.

Biên lợi nhuận Long Châu.

Tốc độ mở mới và thời gian để cửa hàng mới đạt hiệu quả.

Dòng tiền.

Theo tôi, đây mới là những biến số quyết định FRT có thực sự trở thành compounder hay không.

  1. Thesis đầu tư của tôi

Tôi không mua FRT chỉ vì:

“Việt Nam già hóa.”

Tôi mua một chuỗi logic dài hơn:

Việt Nam già hóa

↓

Nhu cầu chăm sóc sức khỏe tăng

↓

Thị trường dược phẩm tăng

↓

Người tiêu dùng chuyển dần sang chuỗi nhà thuốc hiện đại

↓

Long Châu mở rộng mạng lưới

↓

Quy mô tạo lợi thế về logistics, dữ liệu và thương hiệu

↓

Doanh thu tăng

↓

Biên lợi nhuận tăng

↓

Lợi nhuận tăng nhanh hơn doanh thu

↓

FRT trở thành một healthcare retail platform lớn.

Nếu chuỗi này được duy trì trong 5–10 năm, FRT hoàn toàn có thể trở thành một trong những doanh nghiệp hưởng lợi lớn từ quá trình già hóa dân số Việt Nam.

Kết luận

Tôi cho rằng một thay đổi lớn đang xảy ra trong cơ cấu tiêu dùng Việt Nam:

Từ “mua nhiều hơn” sang “chi nhiều hơn cho sức khỏe”.

Dân số không nhất thiết phải tăng mạnh để FRT tăng trưởng.

Chỉ cần:

Số người cao tuổi tăng

Thu nhập tăng

Chi tiêu y tế/người tăng

Thị phần nhà thuốc hiện đại tăng

là Long Châu đã có một thị trường đủ lớn để tăng trưởng trong nhiều năm.

Vì vậy, trong nhóm cổ phiếu hưởng lợi từ “Silver Economy”, FRT là một trong những cái tên đáng theo dõi nhất trên thị trường Việt Nam.

Nhưng điểm mua vẫn phải dựa trên định giá, không chỉ dựa trên câu chuyện.

Với FRT, câu hỏi quan trọng nhất trong vài năm tới sẽ không còn là:

“Long Châu có tăng trưởng không?”

Mà là:

“Long Châu có thể duy trì tốc độ tăng trưởng cao trong khi đồng thời mở rộng biên lợi nhuận hay không?”

Nếu câu trả lời tiếp tục là có, câu chuyện FRT sẽ còn rất dài.

Đây là góc nhìn đầu tư dài hạn, không phải khuyến nghị mua bán.
1 Likes

MCH – Dân số Việt Nam già hóa: Vì sao Masan Consumer có thể hưởng lợi từ một “cuộc thay đổi giỏ hàng” khổng lồ?

Khi nói về dân số già hóa, phần lớn nhà đầu tư thường nghĩ đến:

Bệnh viện

Dược phẩm

Bảo hiểm

Chăm sóc người cao tuổi

Nhưng tôi cho rằng có một nhóm ngành khác cũng rất đáng chú ý:

Hàng tiêu dùng thiết yếu.

Bởi người Việt có thể ít đi, già đi, nhưng vẫn phải:

Ăn

Uống

Nấu ăn

Vệ sinh

Chăm sóc bản thân.

Vấn đề không nằm ở việc người Việt có tiêu dùng hay không.

Mà nằm ở:

Họ sẽ tiêu tiền vào sản phẩm nào?

Và đây chính là lý do tôi cho rằng MCH – Masan Consumer đáng được nhìn dưới góc độ dài hạn.

  1. Việt Nam đang bước vào một cuộc thay đổi cơ cấu dân số

Theo UNFPA, Việt Nam dự kiến trở thành xã hội có dân số già vào khoảng năm 2036.

Trong vòng một thập kỷ tới, hơn 20% dân số sẽ trên 60 tuổi.

Đến năm 2050, tỷ trọng này có thể vượt 25%.

Nhưng có một điều rất quan trọng:

Già hóa không có nghĩa là tiêu dùng biến mất.

Nó có nghĩa là cơ cấu tiêu dùng thay đổi.

Đây là khác biệt rất lớn.

  1. Dân số tăng chậm không đồng nghĩa FMCG tăng trưởng thấp

Hãy nhìn doanh thu FMCG theo một cách đơn giản:

Số người tiêu dùng × mức chi tiêu/người.

Nếu dân số chỉ tăng 0,3%.

Nhưng chi tiêu FMCG/người tăng 6–7%.

Thị trường vẫn có thể tăng trưởng rất tốt.

Vì vậy, với MCH, tôi quan tâm hơn đến câu hỏi:

“Người Việt sẽ chi bao nhiêu cho mỗi lần mua?”

thay vì:

“Việt Nam có bao nhiêu người?”

  1. Premiumization có thể là động lực lớn của MCH

Khi thu nhập thấp, người tiêu dùng thường ưu tiên:

Giá rẻ

Đủ dùng

Tiện lợi

Nhưng khi thu nhập tăng, họ bắt đầu quan tâm:

Ngon hơn

Tốt hơn

Thương hiệu hơn

An toàn hơn

Tiện lợi hơn

Đây chính là premiumization.

Và tôi cho rằng đây sẽ là một trong những động lực quan trọng nhất của MCH trong 10 năm tới.

Người Việt không nhất thiết phải ăn nhiều hơn.

Họ chỉ cần:

Chi nhiều tiền hơn cho sản phẩm họ ăn.

  1. Một ví dụ rất dễ hiểu: mì ăn liền

Hai người cùng ăn một bữa.

Người thứ nhất mua sản phẩm giá thấp.

Người thứ hai mua sản phẩm cao cấp hơn.

Cả hai đều ăn một bữa.

Nhưng giá trị mà nhà sản xuất thu được khác nhau rất lớn.

Đây là lý do những thương hiệu như Omachi rất quan trọng đối với MCH.

Mục tiêu không chỉ là:

Bán nhiều sản phẩm hơn.

Mà là:

Tăng giá trị trên mỗi giỏ hàng.

  1. MCH có một lợi thế rất lớn: thương hiệu đã nằm trong căn bếp người Việt

Những cái tên như:

Chin-su

Nam Ngư

Omachi

Kokomi

Wake-up

đã có độ nhận diện rất cao.

Đây là tài sản vô hình cực kỳ giá trị.

Khi người tiêu dùng bước vào giai đoạn trưởng thành, họ không nhất thiết phải thay đổi hoàn toàn thương hiệu.

Nếu một thương hiệu đã được sử dụng trong gia đình nhiều năm:

Niềm tin tăng

↓

Khả năng mua lại tăng

↓

Khả năng thử sản phẩm mới cùng thương hiệu tăng.

Đây chính là sức mạnh của một portfolio thương hiệu lớn.

  1. Hộ gia đình nhỏ hơn cũng có thể tạo ra cơ hội

Một thay đổi quan trọng khác đang diễn ra:

Quy mô hộ gia đình Việt Nam có xu hướng nhỏ dần.

Khi gia đình nhỏ hơn:

Khối lượng nấu ăn có thể giảm.

Nhưng nhu cầu tiện lợi lại tăng.

Người tiêu dùng có xu hướng tìm đến:

Sản phẩm tiện lợi

Khẩu phần phù hợp

Thực phẩm chế biến

Đồ ăn nhanh

Sản phẩm dễ sử dụng

Sản phẩm có chất lượng cao hơn.

Đây là một thay đổi cấu trúc có lợi cho những doanh nghiệp FMCG có thương hiệu mạnh.

  1. “Ăn ngon” có thể dần chuyển thành “ăn tốt”

Đây là thay đổi tôi cho rằng rất đáng chú ý khi dân số Việt Nam già hóa.

Người tiêu dùng trẻ có thể quan tâm:

“Ngon là được.”

Nhưng khi bước vào tuổi 40–60:

“Ngon nhưng phải tốt cho sức khỏe.”

Họ bắt đầu quan tâm nhiều hơn đến:

Thành phần

Dinh dưỡng

Lượng đường

Chất lượng nguyên liệu

Nguồn gốc

An toàn thực phẩm

Sản phẩm tiện lợi nhưng tốt hơn.

Nếu MCH có thể dịch chuyển danh mục sản phẩm theo hướng:

Đại trà

↓

Cao cấp

↓

Tốt hơn cho sức khỏe

thì doanh thu trên mỗi khách hàng có thể tiếp tục tăng ngay cả khi tốc độ tăng dân số giảm.

  1. Đây là lý do tôi thích MCH dưới góc độ compounder

Tôi hình dung một vòng xoáy như sau:

Thương hiệu mạnh

↓

Độ phủ cao

↓

Khách hàng trung thành

↓

Ra sản phẩm mới

↓

Premiumization

↓

Giá bán bình quân tăng

↓

Doanh thu/khách hàng tăng

↓

Biên lợi nhuận duy trì ở mức cao

↓

Lợi nhuận tăng

Nếu làm tốt, MCH không cần dân số tăng mạnh để vẫn tăng trưởng.

MCH chỉ cần chiếm được nhiều hơn trong “wallet share” của mỗi người Việt.

  1. Retail Supreme là một mảnh ghép rất đáng chú ý

Một trong những thay đổi quan trọng của MCH là chiến lược Retail Supreme.

Masan Consumer đang xây dựng mạng lưới phân phối sâu hơn và trực tiếp hơn.

Đến đầu năm 2026, MCH cho biết mạng lưới đã đạt khoảng 500.000 điểm bán hoạt động và đặt mục tiêu tiếp tục mở rộng lên khoảng 1 triệu điểm bán.

Điều này rất quan trọng với FMCG.

Bởi một nguyên tắc rất đơn giản:

Sản phẩm tốt nhưng không có trên kệ thì không bán được.

Mạng lưới phân phối càng sâu:

Khả năng tiếp cận tăng

↓

Doanh số tăng

↓

Dữ liệu tăng

↓

Khả năng triển khai SKU mới tăng.

  1. Tôi đặc biệt quan tâm đến doanh thu trên mỗi điểm bán

Nếu MCH chỉ mở rộng điểm bán mà doanh thu trên mỗi điểm bán không tăng thì câu chuyện sẽ không quá hấp dẫn.

Nhưng nếu đồng thời:

Số điểm bán tăng

SKU/điểm bán tăng

Giá trị trung bình mỗi giỏ hàng tăng

thì doanh thu có thể tăng mà không cần dân số tăng tương ứng.

Đây chính là lý do tôi cho rằng:

Dân số không phải biến số duy nhất quyết định tăng trưởng MCH.

Quan trọng hơn là:

Wallet share – tỷ lệ chi tiêu của người tiêu dùng mà MCH chiếm được.

  1. MCH còn có một lợi thế rất quan trọng: biên lợi nhuận

Masan Consumer đang hướng tới mức biên lợi nhuận cao nhờ danh mục sản phẩm có thương hiệu và giá trị gia tăng lớn.

Đây là điều rất đáng chú ý.

Bởi với doanh nghiệp FMCG:

Doanh thu tăng 10%

chưa chắc đã hấp dẫn.

Nhưng:

Doanh thu tăng 10%

Biên lợi nhuận tăng

thì lợi nhuận có thể tăng nhanh hơn doanh thu rất nhiều.

Đây mới là thứ nhà đầu tư dài hạn cần tìm.

  1. MCH có tính phòng thủ khá tốt

Dân số già hóa có thể làm giảm nhu cầu ở một số ngành:

Ô tô

Bất động sản nhà ở

Giáo dục trẻ em

Một số hàng hóa không thiết yếu.

Nhưng rất khó có chuyện:

“Người dân không ăn nữa.”

Đó là lý do FMCG có tính phòng thủ tương đối cao.

Vấn đề không phải:

Có tiêu dùng hay không?

Mà là:

Tiêu dùng sản phẩm nào?

Nếu MCH tiếp tục chuyển người tiêu dùng từ sản phẩm giá thấp sang sản phẩm giá trị cao, tăng trưởng vẫn còn rất lớn.

  1. Nhưng không nên biến MCH thành câu chuyện “mua vì dân số già”

Có ít nhất 5 rủi ro cần nhìn nhận.

Thứ nhất, dân số già không tự động làm FMCG tăng trưởng.

Tăng trưởng MCH vẫn phụ thuộc vào:

Thu nhập

Thị phần

Sản phẩm

Giá bán

Phân phối.

Thứ hai, người tiêu dùng trẻ có thể thay đổi khẩu vị.

Gen Z có thể ưu tiên đồ ăn ngoài, thực phẩm healthy, thương hiệu mới hoặc sản phẩm quốc tế.

MCH phải liên tục đổi mới.

Thứ ba, cạnh tranh trong FMCG rất khốc liệt.

Thứ tư, thương hiệu mạnh vẫn cần chi phí marketing lớn.

Thứ năm, định giá cổ phiếu.

Một doanh nghiệp chất lượng cao không đồng nghĩa cổ phiếu lúc nào cũng rẻ.

  1. Tôi sẽ theo dõi MCH bằng 6 chỉ số

Tăng trưởng doanh thu.

Tỷ trọng sản phẩm cao cấp.

Giá bán bình quân.

Doanh thu trên mỗi điểm bán.

Biên lợi nhuận.

Dòng tiền.

Nếu những chỉ số này cùng cải thiện trong nhiều năm, thesis MCH sẽ ngày càng thuyết phục.

  1. Thesis đầu tư của tôi

Tôi không đặt cược vào:

“Dân số Việt Nam sẽ tăng.”

Tôi đặt cược vào:

“Mỗi người Việt sẽ tiêu nhiều tiền hơn cho những sản phẩm tốt hơn.”

Đây là khác biệt rất lớn.

Thesis của tôi là:

Việt Nam già hóa

↓

Hộ gia đình nhỏ hơn

↓

Nhu cầu tiện lợi tăng

↓

Thu nhập tăng

↓

Người tiêu dùng quan tâm chất lượng và sức khỏe hơn

↓

Premiumization

↓

Giá trị mỗi giỏ hàng tăng

↓

MCH tăng doanh thu trên mỗi khách hàng

↓

Biên lợi nhuận duy trì ở mức cao

↓

Lợi nhuận compound dài hạn.

Kết luận

Tôi cho rằng một trong những sai lầm lớn khi phân tích dân số già là chỉ nhìn vào:

“Số lượng người tiêu dùng giảm.”

Trong thực tế, điều quan trọng hơn là:

“Mỗi người sẽ tiêu tiền vào đâu?”

Một xã hội Việt Nam trong tương lai có thể:

Ít trẻ em hơn

Nhưng nhiều người trung niên hơn

Nhiều người cao tuổi hơn

Thu nhập cao hơn

Hộ gia đình nhỏ hơn

Nhu cầu tiện lợi cao hơn

Nhu cầu chất lượng cao hơn.

Đó chính là môi trường mà một doanh nghiệp FMCG có thương hiệu mạnh như MCH có thể hưởng lợi.

Tôi không xem MCH là cổ phiếu “già hóa dân số” thuần túy.

Tôi xem MCH là cổ phiếu của:

Sự thay đổi cấu trúc tiêu dùng Việt Nam.

Và trong 10 năm tới, nếu MCH tiếp tục làm tốt 3 việc:

Tăng độ phủ

Premiumize danh mục

Duy trì biên lợi nhuận cao

thì ngay cả trong bối cảnh dân số tăng chậm và già hóa nhanh, doanh nghiệp vẫn có khả năng tăng trưởng lợi nhuận đáng kể.

Đây là góc nhìn đầu tư dài hạn, không phải khuyến nghị mua bán.
Bạn xem nghiên cứu mã LLM nhé

Thị trường dược phẩm Việt Nam năm 2025 ước đạt 7,5–8 tỷ USD, tăng trưởng khoảng 6–8%/năm và dự kiến vượt 10 tỷ USD vào giai đoạn 2028–2030, thuộc nhóm tăng trưởng nhanh nhất Đông Nam Á. Đà tăng trưởng này được thúc đẩy bởi ba động lực chính gồm: nhu cầu chăm sóc sức khỏe gia tăng trong bối cảnh dân số già hóa nhanh và tỷ lệ mắc bệnh mạn tính ngày càng cao; chính sách tăng đầu tư công cho y tế và mở rộng bảo hiểm y tế; cùng với sự phát triển mạnh của các chuỗi nhà thuốc hiện đại và hệ thống phân phối dược phẩm chính ngạch. Theo báo cáo Chứng khoán Sài Gòn - Hà Nội (SHS), Việt Nam hiện có gần 8.000 nhà phân phối dược phẩm và hơn 95.000 điểm bán lẻ trên cả nước. Song, thị trường vẫn khá phân mảnh khi các chuỗi nhà thuốc hiện đại chỉ chiếm dưới 10% thị phần. Một số chuỗi nhà thuốc hiện đại có thể kể đến như FPT Long Châu, Pharmacity, An Khang, Trung Sơn Pharma, Phano Pharmacy… Và trong số các ứng viên kể trên, Pharmacity, Long Châu và An Khang là bộ ba nổi bật nhất.

Tốc độ mở rộng thần tốc của Long Châu

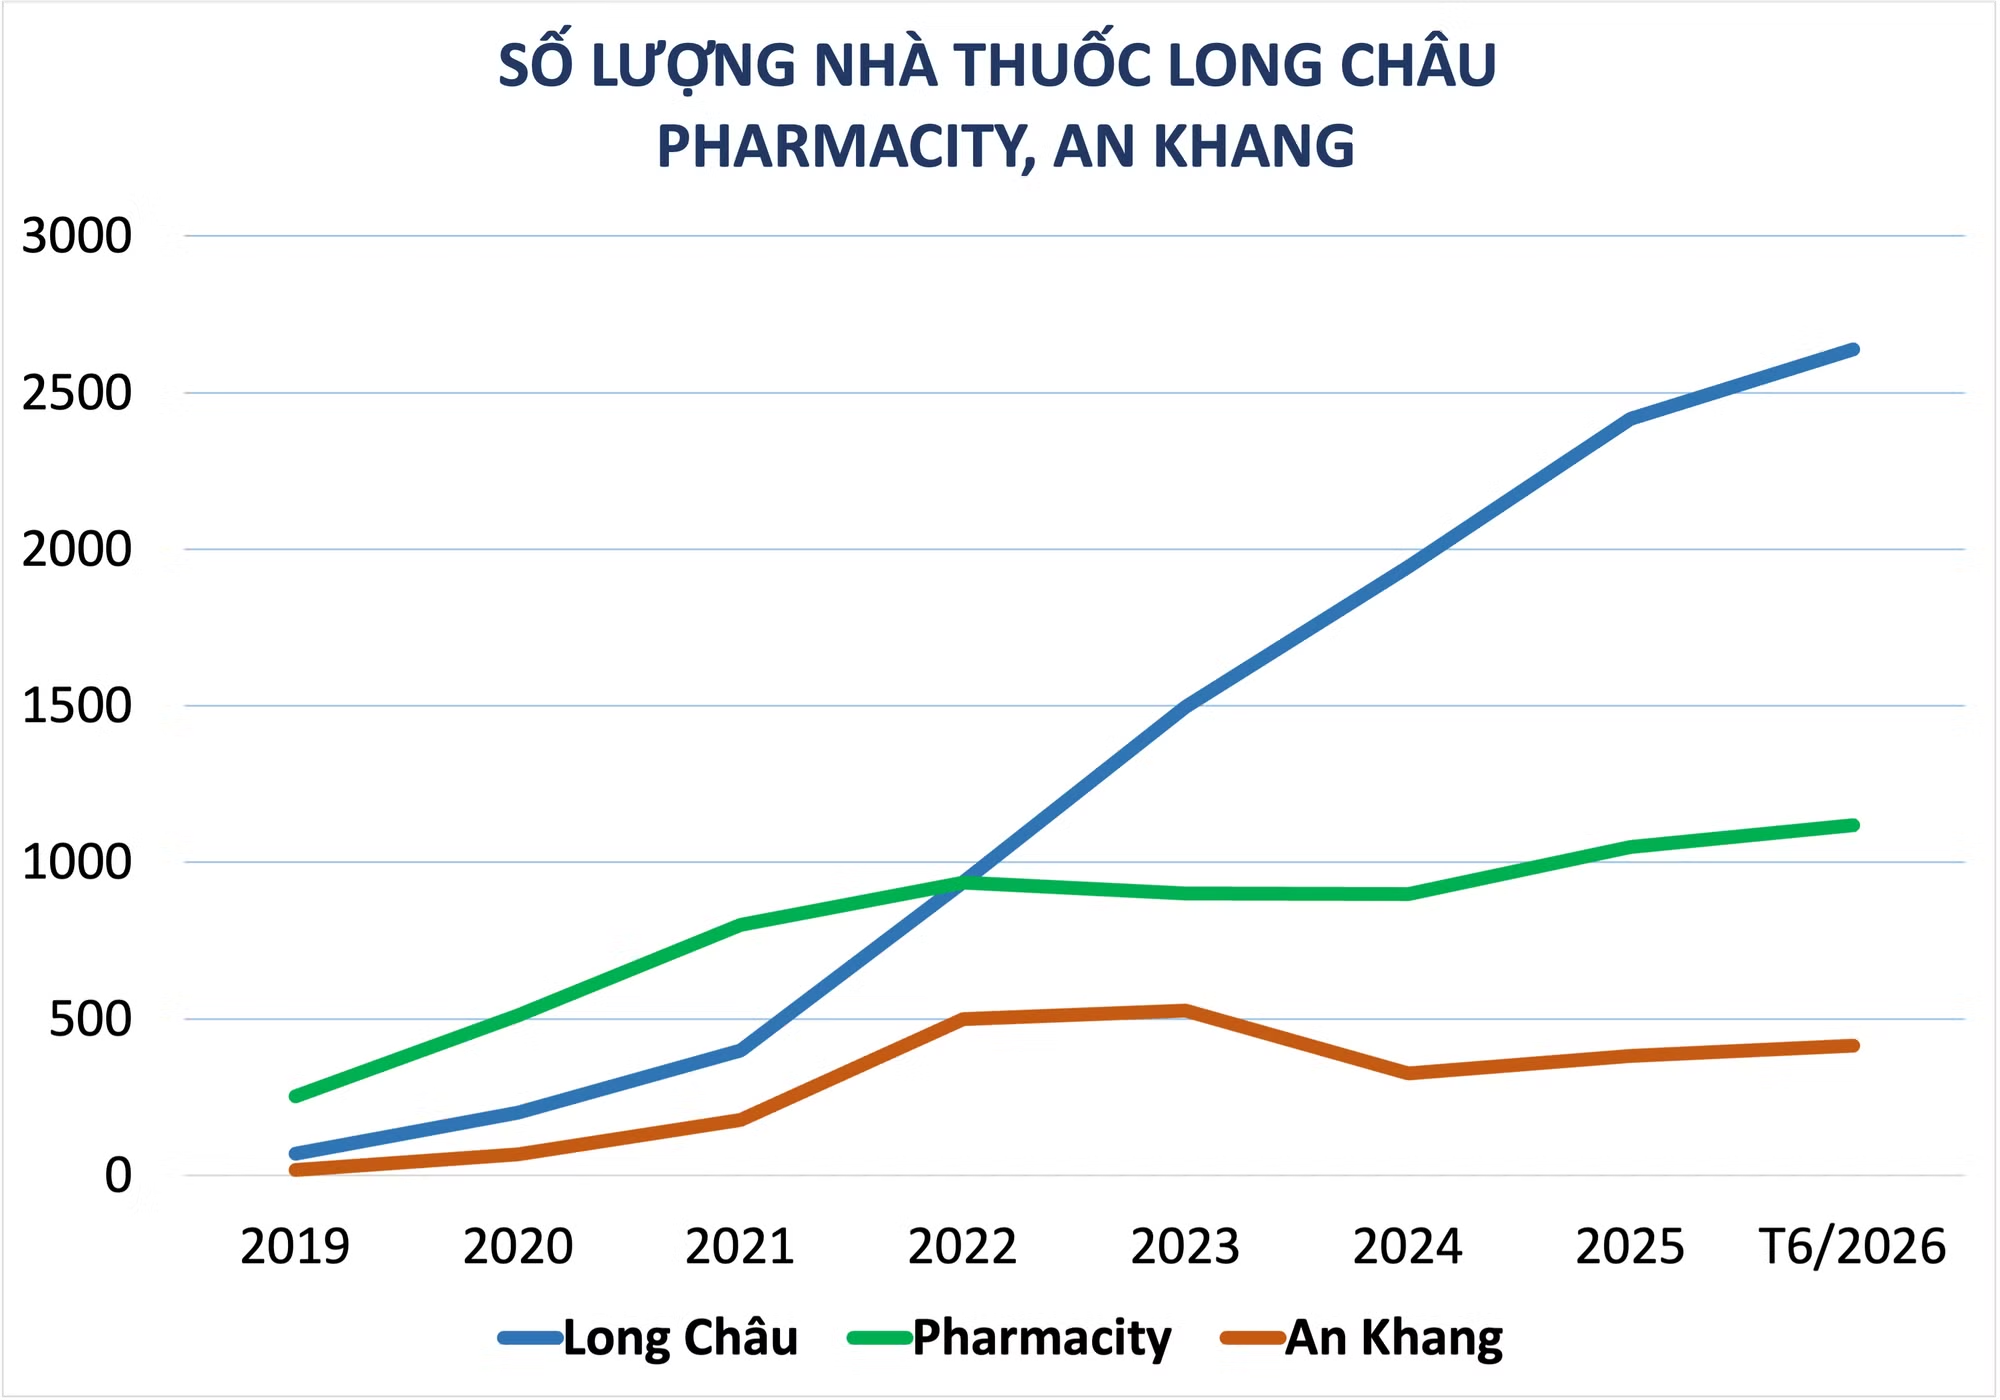
Từ 22 nhà thuốc vào năm 2018, Long Châu nhanh chóng cán mốc hơn 900 cửa hàng vào năm 2022. Kể từ đó trở đi, chuỗi này liên tiếp mở thêm các điểm bán mới với tốc độ đáng kinh ngạc. Tính đến cuối tháng 6 năm nay, chuỗi này sở hữu hơn 2.600 nhà thuốc.

Bước ngoặt cạnh tranh diễn ra trong giai đoạn 2022–2024. Năm 2022, Long Châu mới chỉ có 937 nhà thuốc, xấp xỉ Pharmacity với 936 điểm bán và cao hơn An Khang với 500 nhà thuốc.

Đến cuối năm 2024, Long Châu tăng lên 1.943 nhà thuốc, bỏ xa Pharmacity với 898 điểm bán và An Khang với 326 nhà thuốc. Tính đến quý II/2026, số nhà thuốc Long Châu (2.639) còn lớn hơn cả số nhà thuốc Pharmacity (1.118) và An Khang (415) cộng lại.

nt.png

Theo dữ liệu thống kê, tăng trưởng của Long Châu ngày càng được hỗ trợ bởi sự cải thiện về hiệu quả hoạt động, thay vì chỉ đến từ việc mở rộng mạng lưới. Điều này thể hiện qua việc doanh thu tiếp tục tăng nhanh hơn số lượng cửa hàng trong cả năm 2025 và quý I/2026.

Đến cuối quý I/2026, doanh thu bình quân đạt 1,26 tỷ đồng/cửa hàng/tháng, tăng 1,3% so với cùng kỳ, trong khi doanh số trên cùng cửa hàng (SSSG) đạt khoảng 10%.

Chênh lệch giữa hai chỉ tiêu cho thấy tác động pha loãng từ các cửa hàng mới là không nhiều, cho thấy các cửa hàng mở mới đang nhanh chóng cải thiện doanh thu, trong khi các cửa hàng hiện hữu tiếp tục duy trì tăng trưởng ổn định.

Nửa đầu năm 2026, chuỗi Long Châu (bao gồm tiêm chủng) ghi nhận 21.448 tỷ đồng doanh thu, tăng 33% so với cùng kỳ.

Biên lợi nhuận gộp của Long Châu đã tăng từ 17% năm 2020 lên 23% năm 2025, tương đương mức mở rộng tăng 1,3%/năm. Sự cải thiện này được hỗ trợ bởi hai yếu tố mang tính cấu trúc.

Thứ nhất, cơ cấu doanh thu dịch chuyển sang các nhóm sản phẩm và dịch vụ có biên lợi nhuận cao hơn, bao gồm thực phẩm chức năng, thiết bị y tế và các dịch vụ chăm sóc sức khỏe giá trị gia tăng. Thứ hai, quy mô doanh thu lớn hơn giúp Long Châu nâng cao lợi thế khi mua hàng như nhận được chiết khấu cao hơn.

Trong hơn hai thập kỷ, Masan Consumer đã xây dựng vị thế đáng kể trên thị trường hàng tiêu dùng Việt Nam. Các thương hiệu của công ty hiện diện tại khoảng 98% hộ gia đình, trong khi MCH nằm trong top 3 về thị phần tại 9 trong 12 ngành hàng tham gia và sở hữu 5 “Thương hiệu mạnh” (Power Brands) có doanh thu trên 100 triệu USD mỗi năm. Năm 2025, doanh nghiệp ghi nhận khoảng 1,2 tỷ USD doanh thu và 268 triệu USD EBIT (lợi nhuận hoạt động). Đằng sau những con số này là nền tảng được xây dựng qua nhiều năm: thương hiệu mạnh, khả năng phát triển sản phẩm phù hợp với nhu cầu người tiêu dùng và mạng lưới phân phối rộng khắp.

Ở mảng bán lẻ hàng hóa, doanh thu 8 tháng đạt 3.947,6 nghìn tỷ đồng, chiếm 75,4% tổng mức và tăng 12,8% so với cùng kỳ. Đáng chú ý, Đà Nẵng dẫn đầu nhóm các trung tâm kinh tế lớn với mức tăng 14,2%. Quảng Ninh đứng tiếp theo với 13,9%; Cần Thơ và Hải Phòng cùng tăng 13,1%. Hà Nội tăng 12,8%, còn TP.HCM tăng 12,2%. Bức tranh này cho thấy tiêu dùng không chỉ tăng về giá trị danh nghĩa. Mức tăng 7,6% sau khi loại trừ yếu tố giá cho thấy cầu tiêu dùng thực tế đang nhích lên, tạo thêm lực đẩy cho tăng trưởng dịch vụ trong những tháng cuối năm. Với hơn 5.235 nghìn tỷ đồng tổng mức bán lẻ và dịch vụ chỉ trong 8 tháng, thị trường tiêu dùng đang phát đi tín hiệu tích cực. Câu hỏi đáng chú ý lúc này là liệu đà tăng của sức mua có tiếp tục được duy trì trong những tháng cuối năm, khi nhu cầu tiêu dùng thường bước vào mùa cao điểm.


bắt đầu từ hôm nay chia mỗi tháng 10-100 cổ

Thị trường sữa hơn 133.000 tỷ đồng đang thu hút nhiều doanh nghiệp. Vinamilk, TH True Milk dựa vào chuỗi sản xuất, còn Masan tận dụng năng lực FMCG và hệ thống bán lẻ để cạnh tranh. Masan đang thử sức với ngành sữa bằng những sản phẩm đầu tiên do nhà máy của mình sản xuất và phân phối qua WinCommerce. Động thái này diễn ra khi thị trường sữa Việt Nam đã vượt 133.000 tỷ đồng, với sự hiện diện của nhiều doanh nghiệp lớn như Vinamilk, TH True Milk, Nutifood, IDP và Mộc Châu Milk. Nếu Vinamilk và TH xây dựng lợi thế từ trang trại, vùng nguyên liệu và hệ thống sản xuất, Masan tận dụng năng lực FMCG, sản xuất và mạng lưới bán lẻ để tìm kiếm dư địa tăng trưởng. Tháng 12/2024, sản phẩm Sữa dinh dưỡng O’lala - Bổ sung sữa non 24h từ Pháp được phân phối tại các cửa hàng WiN ở Hà Nội và TPHCM. Sản phẩm gồm sữa bột, sữa bột gầy, chất béo sữa và bột sữa non tách béo. WinCommerce là đơn vị phân phối, còn Công ty TNHH Một Thành Viên Masan NG sản xuất và chịu trách nhiệm về sản phẩm tại nhà máy ở Khu công nghiệp Sông Hậu 1, Hậu Giang.

tích sản hàng đợt


giảm rải

Chưa đầy một tháng sau khi MCH gia nhập VN30, một cột mốc khác xuất hiện. Ngày 21/08/2026, FTSE Russell công bố bổ sung MCH cùng MSN của Masan Group vào FTSE Global All Cap, một trong những bộ chỉ số chứng khoán toàn cầu của FTSE. MCH được xếp vào nhóm cổ phiếu vốn hóa nhỏ. Tổng cộng có 27 cổ phiếu Việt Nam được bổ sung trong kỳ rà soát này. Cột mốc diễn ra trong bối cảnh Việt Nam chuẩn bị được FTSE Russell nâng từ thị trường cận biên lên thị trường mới nổi thứ cấp, dự kiến có hiệu lực từ ngày 21/09/2026. Việc nâng hạng được kỳ vọng giúp chứng khoán Việt Nam tiếp cận rộng hơn với dòng vốn quốc tế. Theo Chứng khoán BIDV (BSC), 28 quỹ đầu tư sử dụng các chỉ số FTSE làm cơ sở tham chiếu đang quản lý tổng tài sản khoảng 1,157 tỷ USD. BSC ước tính khoảng 1.33 tỷ USD có thể được phân bổ vào 28 cổ phiếu Việt Nam trong quá trình chuyển đổi nâng hạng, qua bốn giai đoạn từ tháng 9/2026 đến tháng 9/2027. Quy mô vốn thực tế vào từng cổ phiếu sẽ phụ thuộc vào tỷ trọng, lượng cổ phiếu có thể giao dịch và thanh khoản. Vì vậy, con số 1.33 tỷ USD phản ánh quy mô dòng vốn ước tính dành cho nhóm cổ phiếu Việt Nam, không phải lượng vốn dự kiến dành riêng cho MCH. Một yếu tố khác cũng đang mở rộng cánh cửa với dòng vốn ngoại. Trong năm 2026, tỷ lệ sở hữu tối đa của nhà đầu tư nước ngoài tại Masan Consumer được nâng từ 50% lên 100%, qua đó tạo thêm dư địa để nhà đầu tư quốc tế tham gia vào cổ phiếu. Nhìn rộng hơn, chỉ trong thời gian tương đối ngắn, MCH đã đi qua một loạt cột mốc: chuyển sang HOSE, gia nhập VN30, mở room ngoại lên 100% và được bổ sung vào FTSE Global All Cap. Những thay đổi này đang từng bước mở rộng khả năng tiếp cận MCH của nhà đầu tư trong và ngoài nước.

MCH có thể được Fubon ETF mua hơn 2,4 triệu cổ phiếu Kỳ cơ cấu tháng 9 của FTSE đang thu hút sự chú ý khi nhiều thay đổi mới được dự báo trong danh mục chỉ số. Trong đó, MCH là một trong những cổ phiếu đáng chú ý với khả năng đón thêm dòng vốn ETF. Theo dự báo của SSI Research, cổ phiếu Masan Consumer (mã MCH) có thể được bổ sung vào FTSE Vietnam 30 Index, cùng VPB, VPL, ACB và FPT. Nếu kịch bản này diễn ra, Fubon Vietnam ETF, quỹ mô phỏng FTSE Vietnam 30, dự kiến mua mạnh MCH với khoảng 2,41 triệu cổ phiếu. Đây cũng là một trong những cổ phiếu được chú ý trong danh mục mua mới của quỹ theo ước tính của SSI Research. Diễn biến này nối tiếp những cột mốc mới của MCH trên thị trường vốn. Đầu tháng 8, cổ phiếu chính thức gia nhập VN30. Mới nhất, FTSE Russell cũng đã bổ sung MCH vào FTSE Vietnam Index, với thay đổi có hiệu lực từ ngày 21/9.

FRT tăng trở lại 2% nhờ lực mua khối ngoại

PT Retail đang duy trì tốc độ tăng trưởng cao trong nửa đầu năm. Doanh thu hợp nhất đạt 30.743 tỷ đồng, tăng khoảng 33% so với cùng kỳ và hoàn thành 52% kế hoạch năm. Lợi nhuận trước thuế đạt 1.038 tỷ đồng, qua đó thực hiện 67% mục tiêu cả năm chỉ sau 6 tháng. Riêng quý II, doanh thu thuần đạt 15.626 tỷ đồng, tăng 37% so với cùng kỳ. Lợi nhuận sau thuế đạt 451 tỷ đồng, tăng gần 190%, tiếp tục cho thấy sự cải thiện mạnh về hiệu quả hoạt động. Long Châu tiếp tục là động lực tăng trưởng chính. Trong 6 tháng đầu năm, chuỗi này mang về 21.448 tỷ đồng doanh thu, tăng 33% so với cùng kỳ. Song song với việc tiếp tục mở rộng mạng lưới nhà thuốc, Long Châu đang phát triển thêm các dịch vụ chăm sóc sức khỏe, qua đó từng bước mở rộng hệ sinh thái ngoài hoạt động bán lẻ dược phẩm truyền thống. Trong khi đó, FPT Shop cũng ghi nhận tín hiệu phục hồi sau giai đoạn tái cơ cấu. DSC đánh giá sự cải thiện đồng thời của Long Châu

CTCP Di chuyển Xanh và Thông minh (GSM) vừa bắt tay Hệ thống Nhà thuốc và Tiêm chủng Long Châu, thuộc FPT Retail (HoSE: FRT), triển khai dịch vụ giao thuốc và các sản phẩm chăm sóc sức khỏe bằng xe máy điện. Theo kế hoạch, dịch vụ của Green SM sẽ được triển khai ngay tại hơn 1.500 nhà thuốc Long Châu thuộc 19 tỉnh, thành phố, trong đó có Hà Nội, TP.HCM, Đà Nẵng, Cần Thơ, Hải Phòng và Quảng Ninh. Hai bên dự kiến mở rộng dịch vụ ra toàn bộ hệ thống Long Châu trên cả nước trong năm 2027.

1 Likes

FRT duy trì đà tăng nhưng không nên mmua đuổi

Chào bác chủ top @doanngocthao, bác @Ngoc_Tran cùng cả nhà đang theo dõi cổ phiếu FRT và chuỗi Long Châu,

Rất đồng tình với góc nhìn của bác @doanngocthao về xu hướng vĩ mô già hóa dân số tại Việt Nam và vai trò đầu tàu tăng trưởng của FPT Long Châu trong thập kỷ tới. Đúng như bác chia sẻ, thị trường hiện tại nhiều người vẫn nhìn FRT đơn thuần là chuỗi bán lẻ ICT (FPT Shop) chịu áp lực chi phí tài chính, mà chưa định giá đầy đủ bước ngoặt chuyển dịch mô hình cốt lõi sang hệ sinh thái bán lẻ dược phẩm và chăm sóc sức khỏe toàn diện.

Bóc tách thêm từ Báo cáo tài chính soát xét bán niên 2026, có 3 động lực định lượng rất đáng chú ý củng cố cho luận điểm tăng trưởng của FRT:

  1. Thống lĩnh thị phần chuỗi dược phẩm - Trợ lực từ Luật Dược mới: Đón đầu Điều 47a Luật Dược số 44/2024/QH15, FPT Long Châu duy trì tốc độ mở mới thần tốc, dự kiến đạt 2.717 nhà thuốc vào cuối năm 2026 và hướng tới mốc 3.317 điểm vào năm 2029. Đáng chú ý là doanh thu bình quân mỗi nhà thuốc vẫn duy trì ổn định ở mức vượt trội 1,28 - 1,35 tỷ đồng/tháng, chứng minh hiệu quả kinh tế trên từng điểm bán (unit economics) cực kỳ vững chắc.

  2. Hệ sinh thái tiêm chủng vắc xin biên lợi nhuận cao: Mạng lưới 236 trung tâm tiêm chủng (hướng tới 270 cơ sở cuối năm 2026) triển khai theo mô hình tích hợp shop-in-shop và độc lập, đạt biên lợi nhuận gộp dịch vụ trên 30% và thu hút hơn 620 tỷ đồng nguồn vốn khách hàng trả trước, tạo ra dòng tiền tài trợ chi phí vốn rất rẻ.

  3. Tối ưu hóa vốn lưu động và đảo chiều dòng tiền tự do: Ứng dụng AI từ Tập đoàn FPT vào dự báo nhu cầu và quản lý chuỗi cung ứng giúp rút ngắn vòng quay hàng tồn kho từ 98,5 ngày xuống 76 ngày, giải phóng hơn 2.500 tỷ đồng tiền mặt lưu động và đưa dòng tiền tự do (FCF) đảo chiều thặng dư mạnh mẽ từ năm 2027.

Về mặt định giá: Tổng hợp mô hình đa phương pháp kết hợp EV/EBITDA (trọng số 40%), DCF chiết khấu dòng tiền (35%) và P/E dự phóng (25%) xác định vùng giá trị hợp lý của FRT trong khoảng 156.024 – 308.959 đồng/cổ phiếu, với giá mục tiêu kịch bản cơ sở đạt 169.082 đồng/cổ phiếu.

Gửi bác @doanngocthao cùng anh em diễn đàn video phân tích chi tiết BCTC soát xét, bóc tách rủi ro nợ vay và mô hình định giá FRT để mọi người tham khảo thêm góc nhìn đầu tư:

áp lực mới bắt đầu chờ sau khi fed tăng lãi suất vào gom tiếp

Theo SSI Research, cổ phiếu Masan Consumer có thể được các ETF mua ròng khoảng 4,04 triệu cổ phiếu trong kỳ cơ cấu tháng 9, tương đương giá trị 22,1 triệu USD. Lượng mua dự kiến đến từ nhiều nhóm ETF, trong đó Fubon & CSOP chiếm phần lớn, bên cạnh các ETF của Vanguard mô phỏng FTSE GEIS và VanEck Vietnam ETF. Kỳ cơ cấu tháng 9 đưa MCH trở thành một trong những cổ phiếu đáng chú ý về dòng vốn ETF Theo SSI Research, trong tuần 14–18/9, nhiều ETF ngoại dự kiến đồng loạt tái cơ cấu danh mục, cùng thời điểm các quỹ mô phỏng FTSE Global Equity Index Series (FTSE GEIS) bắt đầu đợt giải ngân đầu tiên vào cổ phiếu Việt Nam. Tính chung, SSI Research ước tính các nhóm ETF có thể mua ròng gần 245,9 triệu USD. Riêng với MCH, các ETF được ước tính có thể mua ròng tổng cộng khoảng 4,04 triệu cổ phiếu, tương đương 22,1 triệu USD. Trong đó, nhóm Fubon & CSOP ETF được ước tính mua khoảng 2,44 triệu cổ phiếu MCH. Các ETF của Vanguard mô phỏng FTSE GEIS có thể mua khoảng 1,54 triệu cổ phiếu, trong khi VanEck Vietnam ETF được ước tính mua khoảng 60.000 cổ phiếu.