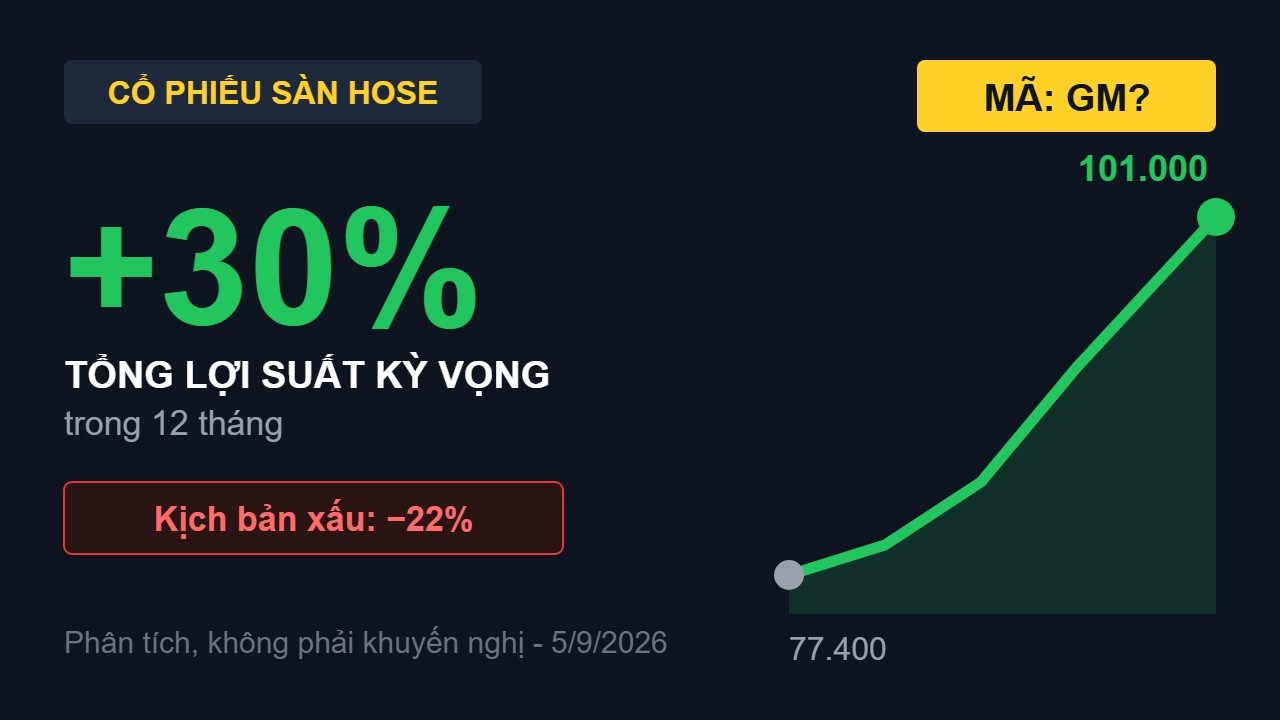
GMD – Lợi nhuận sang tầng mới
GMD là câu chuyện tăng trưởng rõ nhất. Quý II/2026, LNST khoảng 1.285 tỷ đồng, gấp hơn 2 lần cùng kỳ. Tái cấu trúc với CJ Logistics có thể đem về 700 tỷ đồng thặng dư lợi nhuận và giúp lấy lại mảng vận tải biển. Động lực đến từ sản lượng cảng tăng, giá bốc dỡ cảng nước sâu tăng 10%, Gemalink mở rộng công suất và Nam Đình Vũ 3 bắt đầu đóng góp. GMD đã đi từ kỳ vọng sang sản lượng thật, doanh thu thật và lợi nhuận thật.
BID – Ba cánh cửa cùng mở: Vốn – LDR – Tín dụng
Nếu GMD mạnh về KQKD thì BID mạnh nhất về chính sách. BID hưởng lợi từ Quyết định 40/2026, trong đó ngân hàng thuộc nhóm Nhà nước nắm từ 65% vốn trở lên. Khi tỷ lệ sở hữu Nhà nước tại BID vẫn quanh 80%, dư địa tăng vốn còn lớn. Nếu phát hành thêm cho nhà đầu tư mới, BID sẽ tăng vốn chủ, cải thiện CAR và mở rộng tín dụng. Đồng thời, thay đổi cách tính LDR và nâng tỷ lệ vốn ngắn hạn cho vay trung dài hạn từ 30% lên 40% giúp giảm áp lực thanh khoản. BID đang được mở khóa cả vốn lẫn khả năng cho vay.
VCI – Đạn đã lên nòng, chờ IB bùng nổ
Lợi nhuận VCI đang được kéo bởi margin, nhưng câu chuyện lớn hơn nằm ở ngân hàng đầu tư. VCI cho biết pipeline IPO đã ký cho 2026 có quy mô 400–500 triệu USD. Nếu các thương vụ lớn ghi nhận trong nửa cuối năm, lợi nhuận có thể tăng đột biến. Chỉ cần H2 có 1–2 thương vụ IB lớn, thị trường sẽ không còn nhìn VCI như một công ty môi giới đơn thuần. Cuối tháng 6, danh mục AFS có giá mua khoảng 12.243 tỷ, giá thị trường 14.047 tỷ, tương đương 1.804 tỷ lãi chưa thực hiện.
AGR – Con sói đội lốt cổ phiếu chứng khoán phòng thủ
AGR là câu chuyện khác hẳn VCI. Quý II/2026, LNTT gần gấp 3 lần cùng kỳ; lũy kế 6 tháng gần 93 tỷ đồng, tăng hơn 70%. Tài sản HTM tăng 80% lên khoảng 1.660 tỷ; dư nợ cho vay tăng hơn 22% lên gần 3.000 tỷ đồng. Khoảng 98% danh mục FVTPL là trái phiếu và chứng chỉ tiền gửi, cho thấy tài sản an toàn. Agribank sở hữu gần 75%, tạo lợi thế lớn nếu AGR khai thác tốt hệ sinh thái ngân hàng – chứng khoán – bảo hiểm.
P/s: pic thớt đăng chia làm 3 danh mục: Ngắn (nắm vài phiên) , dài (nắm vài tuần), tích sản ( vài tháng vài năm), phải nói rõ chứ nếu ko là mấy con chim nó vào nó mổ:" sao mã tăng rồi ko lên pic chốt để nó giảm lại, V…v…?" thì nhớ nhìn cái tiêu đề xem đang là por nào nhé. Hoan hỷ vì tri thức, vì đam mê mà đến, hữu duyên thiên lý nan tư ngộ, vô duyên đối diện bất tương phùng.