Danh mục dài hạn - VCI – Pipeline IB 2026 đang bước vào giai đoạn hái quả

, , , , ,

Mảng IB của VCI đang có sự trở lại khá rõ trong năm 2026. Điểm đáng chú ý không nằm ở doanh thu 6 tháng đầu năm, mà nằm ở hàng loạt thương vụ lớn đang bước vào giai đoạn hoàn tất và ghi nhận phí.

6T2026, VCI ghi nhận:

  • Doanh thu IB: khoảng 70 tỷ đồng
  • LNTT IB: khoảng 44 tỷ đồng
  • Trong khi doanh thu IB cả năm 2025 chỉ khoảng 53 tỷ đồng

Quan trọng hơn, ban lãnh đạo từng cho biết VCI đã ký danh mục tư vấn IB có tổng quy mô khoảng 400–500 triệu USD.

Một số deal nổi bật:

  • HPA – Nông nghiệp Hòa Phát: VCI tư vấn độc quyền IPO và niêm yết. Quy mô chào bán khoảng 1.257 tỷ đồng. Đây là một trong những deal đã đóng góp doanh thu IB trong nửa đầu năm.

  • Hợp Trí – Sumitomo: VCI tư vấn độc quyền cho bên bán trong thương vụ chuyển nhượng 51% vốn còn lại cho tập đoàn Nhật Bản. Đây là deal M&A cross-border cho thấy năng lực IB thực sự của VCI.

  • Điện Máy Xanh: Deal lớn nhất năm nay. VCI là tư vấn tài chính độc quyền và Lead Bookrunner. Giá trị cổ phiếu phân phối thành công khoảng 13.315 tỷ đồng. Đây có thể là nguồn phí IB đáng kể trong Q3–Q4.

  • F88: VCI tham gia phân phối đợt chào bán hơn 1.500 tỷ đồng, đồng thời F88 đang hướng tới kế hoạch chuyển sang HOSE.

  • DatVietVAC: IPO khoảng 611 tỷ đồng, VCI tiếp tục giữ vai trò tư vấn tài chính độc quyền và Lead Bookrunner.

  • AMY GRUPO: IPO quy mô khoảng 787 tỷ đồng, VCI là tư vấn tài chính độc quyền và đại lý phân phối chính.

  • CII: VCI tham gia vai trò đại lý phát hành lô trái phiếu 2.500 tỷ đồng, cho thấy công ty đang mở rộng mạnh sang mảng DCM bên cạnh IPO và M&A.

Điểm đáng chú ý là tổng giá trị các thương vụ công khai đã lên tới gần 20.000 tỷ đồng, chưa tính các deal M&A không công bố giá trị.

Tuy nhiên, giá trị giao dịch không phải doanh thu của VCI. Phần VCI nhận được là phí tư vấn, bookbuilding, phân phối và các dịch vụ liên quan.

Điều hấp dẫn hơn nằm ở hiệu ứng lan tỏa:

IB → khách hàng tổ chức → môi giới → block trade → tài khoản mới → margin.

Vì vậy, IB không nhất thiết phải đóng góp tỷ trọng lợi nhuận lớn nhất nhưng lại giúp VCI mở rộng toàn bộ hệ sinh thái kinh doanh.

Nếu DMX, F88, DVV, AMY tiếp tục hoàn tất đúng tiến độ và VCI công bố thêm các mandate mới trong H2, 2026 có thể trở thành một trong những năm mạnh nhất về deal flow IB của Vietcap trong nhiều năm trở lại đây.
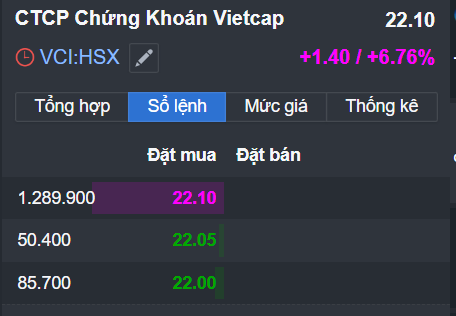
Cây trần đầu tiên nhá
image
Bán chưa ae :d

VCI: Lợi nhuận phục hồi, nhưng động lực chính không còn nằm ở môi giới

Lợi nhuận quý 3 của CTCP Chứng khoán Vietcap (VCI) đã phục hồi đáng kể so với quý trước, nhưng điểm đáng chú ý không nằm ở mảng môi giới. Động lực lợi nhuận đang dịch chuyển rõ hơn sang cho vay và hoạt động đầu tư, trong khi hiệu quả môi giới suy giảm dù thị phần tiếp tục tăng. Vì vậy, câu hỏi quan trọng với VCI lúc này không chỉ là lợi nhuận có hồi phục hay không, mà là chất lượng của sự phục hồi này có đủ bền vững.

Quý 3/2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 367 tỷ đồng, tăng 47% so với quý trước nhưng vẫn giảm 13% so với cùng kỳ. Kết quả này giúp VCI lấy lại phần nào đà lợi nhuận sau quý 2 chịu ảnh hưởng lớn từ hoạt động tự doanh. Tuy nhiên, sau 9 tháng, lợi nhuận trước thuế mới hoàn thành khoảng 48% kế hoạch năm của doanh nghiệp, cho thấy áp lực trong quý cuối năm vẫn còn đáng kể.

Điểm tích cực nhất nằm ở mảng cho vay. Thu nhập ròng từ cho vay và các khoản phải thu đạt 472 tỷ đồng trong quý 3, tăng 51% so với cùng kỳ và trở thành nguồn đóng góp tăng trưởng lớn nhất. Dư nợ cho vay đạt khoảng 17.300 tỷ đồng, tăng 24% so với cùng kỳ và chiếm 43% tổng tài sản. Quy mô dư nợ tăng cùng mức lãi suất cho vay duy trì khá cao giúp mảng này tạo ra nguồn thu có độ ổn định tốt hơn so với tự doanh.

Ngược lại, môi giới đang cho thấy một nghịch lý. Thị phần của VCI trên HOSE tăng lên 7,8%, cao hơn cả quý trước và cùng kỳ, nhưng lợi nhuận ròng từ môi giới chỉ còn 14 tỷ đồng, giảm tới 89% so với cùng kỳ và chỉ đóng góp khoảng 3% lợi nhuận trước thuế quý 3. Điều này cho thấy việc mở rộng thị phần đang đi kèm áp lực phí lớn, khiến môi giới khó trở thành động lực lợi nhuận chính trong ngắn hạn.

Sự phục hồi của tự doanh cũng hỗ trợ đáng kể cho quý 3. Hoạt động đầu tư ghi nhận 149 tỷ đồng lợi nhuận, cải thiện mạnh so với khoản lỗ của quý trước. Bên cạnh đó, VCI ghi nhận khoảng 200 tỷ đồng lãi đã thực hiện từ các tài sản sẵn sàng để bán và 427 tỷ đồng từ tài sản nắm giữ đến ngày đáo hạn. Đây là nguồn đóng góp quan trọng, nhưng mức độ biến động cũng cao hơn so với thu nhập từ cho vay.

Và đây cũng là điểm cần thận trọng nhất. Danh mục tài sản sẵn sàng để bán của VCI đạt khoảng 14.000 tỷ đồng, tương đương 33% tổng tài sản. Trong 9 tháng, biến động giá trị các tài sản này khiến thu nhập toàn diện khác ghi nhận khoản âm khoảng 1.900 tỷ đồng. Phần lãi chưa thực hiện trên bảng cân đối cũng giảm mạnh xuống còn khoảng 800 tỷ đồng. Điều đó cho thấy lợi nhuận ghi nhận trên kết quả kinh doanh chưa phản ánh đầy đủ biến động giá trị của toàn bộ danh mục đầu tư.

Nhìn sang quý cuối năm, VCI có cơ sở duy trì lợi nhuận tốt hơn quý 2 nếu dư nợ cho vay tiếp tục ở mức cao và hoạt động đầu tư không phát sinh biến động bất lợi lớn. Tuy nhiên, khả năng tăng mạnh lợi nhuận sẽ phụ thuộc nhiều hơn vào hiệu quả sử dụng bảng cân đối và diễn biến thị trường, thay vì chỉ dựa vào thanh khoản hay thị phần môi giới.

Như vậy, câu chuyện của VCI hiện không còn đơn thuần là một công ty chứng khoán hưởng lợi khi giao dịch thị trường tăng. Cho vay đang trở thành trụ cột ổn định hơn, trong khi đầu tư có thể tạo thêm lợi nhuận nhưng đồng thời làm tăng mức độ biến động. Đây sẽ là hai biến số quyết định chất lượng lợi nhuận của VCI trong 1–2 quý tới.

Bài viết đã làm rõ động lực lợi nhuận chính của VCI, nhưng để đánh giá đầy đủ hơn vẫn cần đặt triển vọng lợi nhuận cạnh rủi ro danh mục tài sản và mức định giá hiện tại. Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của VCI có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.