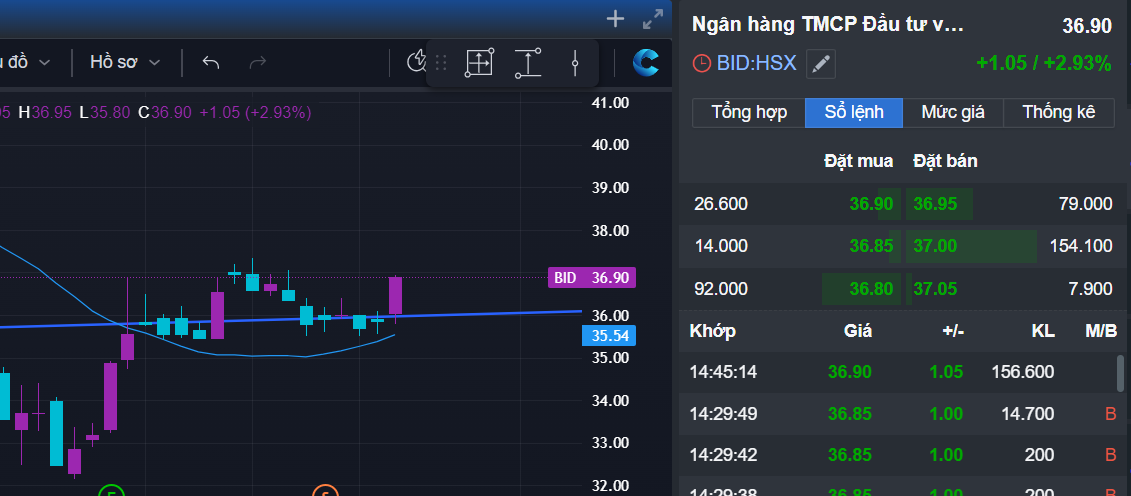
BID: Lợi nhuận cốt lõi tăng trưởng vững, nhưng thu hồi nợ xấu hụt xa kế hoạch và bộ đệm dự phòng mỏng dần
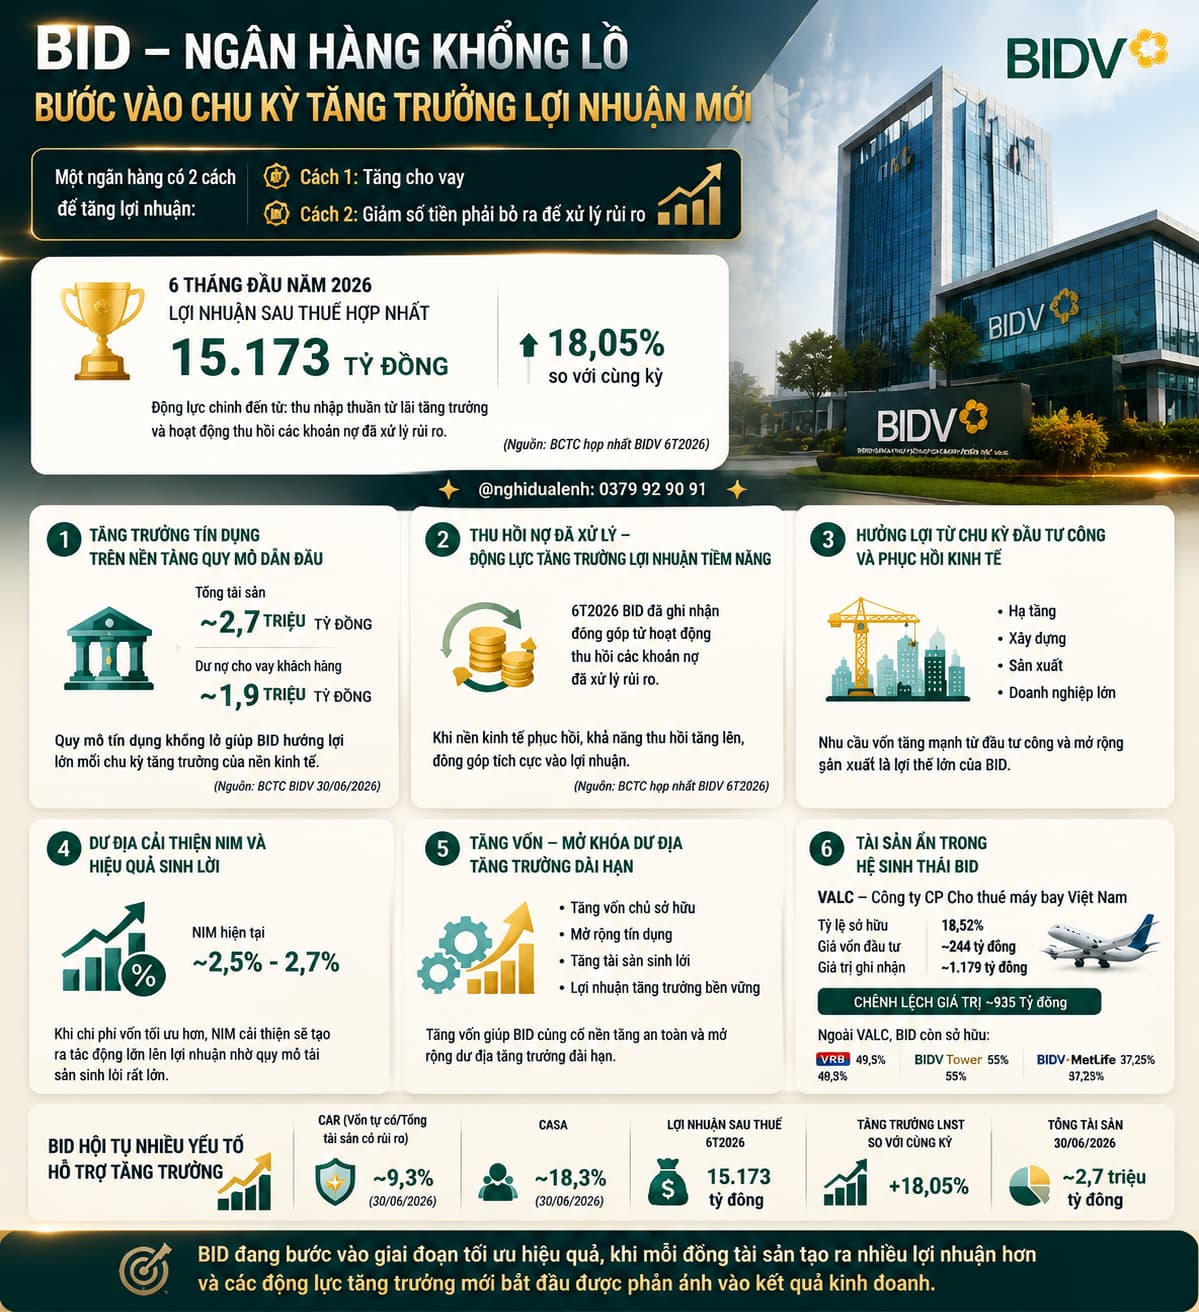
Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BID) ghi nhận lợi nhuận trước thuế hợp nhất nửa đầu năm 2026 đạt khoảng 18.900 tỷ đồng, tăng 18% so với cùng kỳ, với động lực chính đến từ cải thiện hoạt động cốt lõi thay vì các khoản thu nhập bất thường. Thu nhập lãi thuần quý hai đạt khoảng 17.800 tỷ đồng, tăng 19% so với cùng kỳ, trong khi thu nhập từ dịch vụ cũng tăng khá, với điểm sáng ở mảng thanh toán và tài trợ xuất nhập khẩu. Tỷ lệ chi phí trên thu nhập cải thiện 1,4 điểm phần trăm xuống còn 31,8%, khi tổng thu nhập tăng khoảng 11%, vượt xa mức tăng 6,3% của chi phí hoạt động, phản ánh hiệu quả vận hành được cải thiện một cách thực chất chứ không chỉ nhờ quy mô mở rộng.
Diễn biến đáng chú ý trong quý hai là sự phục hồi rõ nét của huy động vốn. Tổng nguồn vốn vượt 2,5 triệu tỷ đồng, tăng 4,9% từ đầu năm, trong đó riêng quý hai tiền gửi khách hàng tăng 5,7% so với quý trước, đảo chiều hoàn toàn so với diễn biến chững lại của quý một. Khoảng cách giữa tăng trưởng tín dụng và huy động theo đó thu hẹp mạnh, từ 2,6 điểm phần trăm cuối quý một xuống chỉ còn 0,6-0,7 điểm phần trăm cuối quý hai, giúp giảm đáng kể áp lực thanh khoản vốn từng là điểm nghẽn. Chi phí huy động bình quân tăng gần 60 điểm cơ bản so với cuối năm 2025 lên khoảng 4,2%, nhưng lợi suất cho vay đang tăng nhanh hơn tốc độ này, đồng thời tỷ lệ tiền gửi không kỳ hạn cải thiện 0,8 điểm phần trăm so với quý trước. Cơ chế cho phép tính tối đa 50% tiền gửi Kho bạc Nhà nước vào tỷ lệ dư nợ trên huy động cũng là hỗ trợ mang tính kỹ thuật đáng kể, giúp tỷ lệ này giảm ước tính 1,6-1,7 điểm phần trăm.
Về cơ cấu tín dụng, dư nợ vượt 2,5 triệu tỷ đồng, tăng 5,6% từ đầu năm, nhưng tốc độ tăng trưởng phân hóa mạnh giữa các phân khúc. Nhóm doanh nghiệp có vốn đầu tư nước ngoài tăng tới 36%, doanh nghiệp vừa và nhỏ tăng 20%, doanh nghiệp lớn tăng 11%, trong khi tín dụng bán lẻ chỉ tăng 2,7% do nhu cầu vay của khách hàng cá nhân còn thận trọng trước mặt bằng lãi suất cao. Điều này cho thấy động lực tăng trưởng tín dụng của ngân hàng hiện nghiêng hẳn về khối doanh nghiệp và khối có yếu tố xuất khẩu, trong khi cầu tín dụng tiêu dùng và mua nhà vẫn yếu.
Chất lượng tài sản là điểm cần theo dõi sát. Tỷ lệ nợ xấu trên dư nợ khách hàng ở mức 1,83%, tương ứng 1,59% theo cách tính của Thông tư 31, tăng so với mức 1,76% cuối quý một. Theo phân khúc, tỷ lệ nợ xấu bán lẻ khoảng 1,0%, riêng cho vay mua nhà khoảng 1,5%, trong khi khối doanh nghiệp ở mức 2,5% và nhóm doanh nghiệp lớn tiệm cận 3%, chính là nhóm kéo tỷ lệ nợ xấu chung đi lên. Ba nguyên nhân chính được ghi nhận gồm điều kiện thị trường bất lợi ở một số ngành như bán lẻ và thủy điện, việc kết thúc cơ chế cơ cấu lại thời hạn trả nợ theo Thông tư 02, và hiệu ứng lây chéo qua hệ thống thông tin tín dụng khi khách hàng quá hạn ở tổ chức tín dụng khác kéo theo phân loại nợ bất lợi tại BID.
Điểm cần lưu ý nhất trong bức tranh chất lượng tài sản là tiến độ thu hồi nợ xấu hụt xa kế hoạch. Tính đến giữa năm, ngân hàng mới thu hồi được khoảng 5.000 tỷ đồng trên kế hoạch cả năm từ 14.000-16.000 tỷ đồng, tương đương chưa đến một phần ba. Ban lãnh đạo thừa nhận điều kiện thị trường bất động sản kém thuận lợi hơn nhiều so với thời điểm xây dựng kế hoạch đầu năm, khi thanh khoản nhà ở tại các đô thị lớn suy yếu, một số dự án bất động sản nghỉ dưỡng giảm giá 20-25% so với đỉnh và hiện tượng cắt lỗ đã trở nên phổ biến. Trong khi đó, tỷ lệ bao phủ nợ xấu đã mỏng đi còn 76%, và ngân hàng chưa xác nhận điều chỉnh tăng ngân sách dự phòng cả năm hiện ở mức khoảng 20.000 tỷ đồng. Sự kết hợp giữa tốc độ thu hồi chậm, bộ đệm dự phòng mỏng và ngân sách trích lập chưa được điều chỉnh là rủi ro cần theo dõi cho nửa cuối năm, đặc biệt nếu thanh khoản thị trường bất động sản chưa cải thiện.
Ở chiều tích cực, biên lãi ròng của BID còn dư địa cải thiện rõ hơn so với một số ngân hàng khác nhờ đặc thù danh mục cho vay mua nhà. Trên tổng danh mục khoảng 345.000 tỷ đồng, tương đương 15% tổng dư nợ tín dụng, mới có 36% áp dụng lãi suất thả nổi, trong khi hơn 60.000 tỷ đồng sẽ chuyển sang thả nổi trong 12 tháng tới với mức tăng lãi suất 200-300 điểm cơ bản. Lợi suất cho vay bán lẻ cuối quý hai đã lên gần 7%, tăng hơn 70 điểm cơ bản so với cuối năm 2025, phản ánh quá trình tái định giá đang diễn ra và còn tiếp diễn. Cùng với đó, khoảng cách tín dụng - huy động thu hẹp giúp ổn định chi phí vốn, và dư địa mở rộng tiền gửi không kỳ hạn từ nhóm bán lẻ, hiện chiếm hơn 30% tổng tiền gửi không kỳ hạn, là những trợ lực bổ sung cho biên lãi ròng.
Tuy vậy, cần lưu ý một yếu tố mang tính chính sách có thể làm giảm bớt mức độ cải thiện lợi suất tài sản. Ngân hàng đã công bố gói tín dụng quy mô 50.000 tỷ đồng dành cho doanh nghiệp vừa và nhỏ và khách hàng bán lẻ với lãi suất thấp hơn khoảng 1% so với mặt bằng thị trường, duy trì đến năm 2028. Đây là định hướng hỗ trợ khách hàng mang tính dài hạn, đồng nghĩa một phần lợi ích từ tái định giá danh mục cho vay sẽ bị triệt tiêu bởi gói ưu đãi này.
Về vốn, BID đã hoàn tất đợt phát hành riêng lẻ hơn 10.000 tỷ đồng trong quý một cho 31 nhà đầu tư, giúp hệ số an toàn vốn cuối quý hai duy trì trên 10%, tăng 65 điểm cơ bản từ đầu năm. Đợt tăng vốn tiếp theo với quy mô vốn điều lệ dự kiến khoảng 7.800 tỷ đồng hiện mới ở bước đấu thầu quốc tế để chọn đơn vị tư vấn tài chính, và do ràng buộc về khoảng cách thời gian giữa hai đợt phát hành riêng lẻ, thời điểm hoàn tất sớm nhất sẽ rơi vào quý một năm 2027. Đây không phải là yếu tố có thể tác động đến kết quả kinh doanh trong ngắn hạn.
Nhìn tổng thể, BID đang cho thấy nền tảng lợi nhuận cốt lõi vững chắc, hiệu quả vận hành cải thiện và thanh khoản dồi dào hơn rõ rệt so với đầu năm. Dư địa cải thiện biên lãi ròng nhờ tái định giá danh mục cho vay mua nhà cũng là điểm tương đối tích cực so với một số ngân hàng khác trong hệ thống. Tuy nhiên, rủi ro lớn nhất nằm ở tốc độ thu hồi nợ xấu hụt xa kế hoạch trong bối cảnh bộ đệm dự phòng đã mỏng đi đáng kể, đòi hỏi nhà đầu tư tiếp tục theo dõi khả năng ngân hàng có phải điều chỉnh tăng chi phí trích lập trong các quý tới hay không, cũng như tốc độ phục hồi thanh khoản của thị trường bất động sản - yếu tố quyết định trực tiếp đến tiến độ xử lý nợ tồn đọng.
Nhà đầu tư quan tâm phân tích chuyên sâu hơn về BID và các cơ hội đầu tư khác có thể liên hệ Duy Anh qua trang bio để được tư vấn cụ thể.