Dầu khí việt nam: đẩy mạnh đầu tư để chủ động nguồn cung – pvd hưởng lợi ra sao?

, , , ,

Các mỏ dầu khí chủ lực đang suy giảm sản lượng tự nhiên, trong khi nhiều phát hiện mới có quy mô nhỏ hoặc nằm ở vùng nước sâu, xa bờ, khó phát triển hơn. Để duy trì nguồn cung dài hạn, Việt Nam cần tăng đầu tư thăm dò, khoan bổ sung và đưa mỏ mới vào khai thác. Chủ động nguồn dầu khí trong nước cũng góp phần giảm rủi ro từ biến động giá và gián đoạn nguồn cung quốc tế, bảo đảm an ninh năng lượng.

Quy mô vốn đang thể hiện rõ định hướng này: Petrovietnam đặt kế hoạch đầu tư năm 2026 khoảng 105.800 tỷ đồng , cao hơn hai lần giá trị thực hiện năm 2025. Riêng thăm dò – khai thác, vốn dự kiến giai đoạn 2026–2030 khoảng 14,23 tỷ USD, gấp 2,3 lần giai đoạn trước . Đây là kế hoạch của Petrovietnam, chưa phải số vốn đã giải ngân; phần thăm dò – khai thác bao gồm cả hoạt động trong và ngoài nước.

Thay đổi pháp lý là động lực quan trọng đi cùng dòng vốn. Luật Dầu khí số 10/2026/QH16 được ban hành ngày 23/8/2026 , có hiệu lực từ 1/3/2027 , hướng tới đơn giản hóa thủ tục, tăng phân cấp và khuyến khích phát triển mỏ nhỏ, mỏ cận biên, nước sâu, xa bờ. Nếu được triển khai hiệu quả, những thay đổi này có thể giúp thêm dự án đáp ứng điều kiện đầu tư và sớm tạo công việc thực tế.

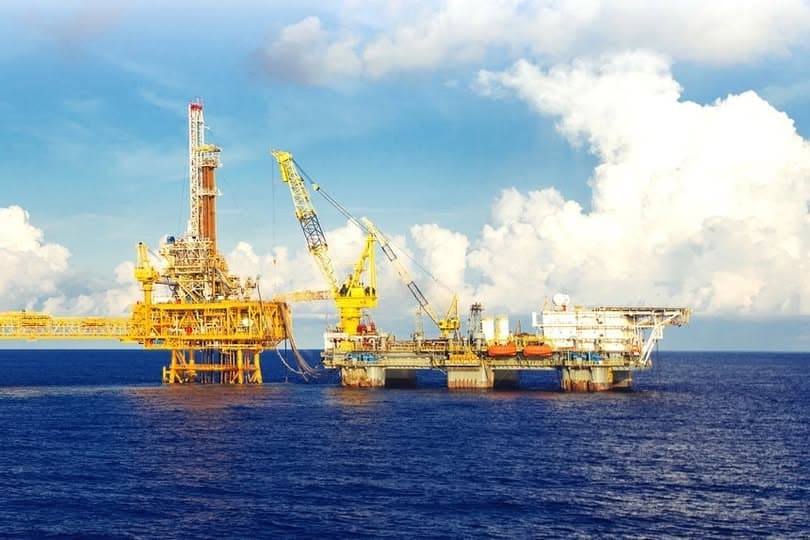
Với PVD, cơ hội nằm ở việc vốn đầu tư chuyển thành số giếng và ngày khoan. Giàn PV DRILLING VI đã ký hợp đồng khoan 40 giếng tại Lô B , thời gian khoảng 305 ngày , dự kiến bắt đầu trong khoảng tháng 3–8/2027 . Đây là bằng chứng cụ thể cho việc chu kỳ đầu tư trong nước đang tạo nguồn công việc cho doanh nghiệp.

Theo tôi, điểm đáng theo dõi ở PVD là nhu cầu khoan dài hạn được hỗ trợ bởi yêu cầu bổ sung nguồn cung, kế hoạch vốn lớn hơn và cơ chế pháp lý thuận lợi hơn . Mức hưởng lợi cuối cùng sẽ phụ thuộc vào tiến độ dự án, hợp đồng mới, giá thuê và khả năng kiểm soát chi phí.
1 Likes

Cảm ơn bạn đã tổng hợp rất rõ ạ. Theo mình, điểm mấu chốt của chu kỳ này không chỉ là quy mô kế hoạch vốn, mà là tốc độ chuyển từ kế hoạch thành khối lượng công việc thực tế và tiến độ triển khai các dự án thượng nguồn. Nếu khung pháp lý mới thực sự rút ngắn thủ tục cho các mỏ nhỏ và cận biên, nhóm dịch vụ kỹ thuật và khoan có thể hưởng lợi theo hướng bền hơn, dù mức độ vẫn phụ thuộc vào giá thuê, chi phí và tiến độ từng dự án ạ.

PVD doanh thu tăng 25% nhưng lợi nhuận giảm 75% vấn đề nằm ở đâu

Tổng CTCP Khoan và Dịch vụ Khoan Dầu khí (PVD) ghi nhận một quý khá trái chiều: hoạt động kinh doanh tiếp tục mở rộng nhưng lợi nhuận lại giảm sâu. Doanh thu Q3/2026 đạt 3.214 tỷ đồng, tăng 25% so với cùng kỳ, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ chỉ còn 71 tỷ đồng, giảm 75%. Điểm quan trọng vì vậy không nằm ở khả năng tạo doanh thu, mà là PVD đang chuyển doanh thu thành lợi nhuận kém hơn đáng kể.

Động lực tăng trưởng vẫn đến từ mảng khoan. Doanh thu mảng này đạt 2.037 tỷ đồng, tăng 36% và chiếm khoảng 63% tổng doanh thu, nhờ PVD IX đóng góp trọn quý và số giàn thuê bình quân tăng lên 4 giàn, so với chỉ 1 giàn cùng kỳ. Dịch vụ kỹ thuật giếng khoan đạt 937 tỷ đồng và tương đối ổn định, cho thấy nhu cầu hoạt động nhìn chung chưa phải vấn đề của PVD.

Mấu chốt nằm ở biên lợi nhuận. Biên lợi nhuận gộp hợp nhất giảm mạnh còn 12,8%, từ 23,7% cùng kỳ và 18% trong Q2/2026. Riêng mảng khoan chỉ còn 8,8%, thấp hơn nhiều so với 24,1% cùng kỳ. Một phần nguyên nhân đến từ tỷ trọng giàn thuê tăng cao trong khi hoạt động này chỉ có biên khoảng 2–3%. Nói cách khác, quy mô đội giàn lớn hơn giúp PVD tăng doanh thu nhưng chưa đồng nghĩa lợi nhuận sẽ tăng tương ứng.

Áp lực còn đến từ một số chi phí có tính chất đặc thù trong quý. Chi phí nâng cấp PVD VIII và PVD IX để phục vụ hợp đồng mới được ghi nhận trực tiếp vào chi phí; dự án Sông Đốc kéo dài khiến phát sinh thêm chi phí dù phần lớn doanh thu đã được ghi nhận trước đó; đồng thời PVD VI có gần 30 ngày không hoạt động. Đây là những yếu tố khiến lợi nhuận Q3 giảm mạnh hơn nhiều so với mức suy giảm có thể giải thích chỉ bằng cơ cấu giàn thuê.

Ngoài hoạt động cốt lõi, chi phí tài chính cũng cần được chú ý. Chi phí lãi vay tăng 76% so với cùng kỳ do dư nợ tăng để tài trợ mở rộng đội giàn và thay đổi cách ghi nhận chi phí đi vay. Thuế suất thuế thu nhập doanh nghiệp hiệu dụng trong quý cũng lên gần 50%, tiếp tục kéo lợi nhuận ròng xuống thấp.

Điểm đáng theo dõi từ Q4/2026 là liệu phần lớn những áp lực này có thực sự giảm hay không. Dự án Sông Đốc đã hoàn tất trong tháng 9, tạo cơ sở để kỳ vọng chi phí bất thường giảm và lợi nhuận dần trở lại mức bình thường. Tuy nhiên, mức phục hồi vẫn phụ thuộc vào việc xử lý các chi phí còn lại, khả năng duy trì hoạt động liên tục của đội giàn và cơ cấu giữa giàn sở hữu với giàn thuê.

Lũy kế 9 tháng, PVD đã hoàn thành 86% kế hoạch doanh thu nhưng mới đạt 67% kế hoạch lợi nhuận sau thuế thuộc cổ đông công ty mẹ. Khoảng cách này cho thấy câu chuyện của PVD hiện tại không phải thiếu việc làm, mà là chất lượng lợi nhuận chưa theo kịp tốc độ mở rộng doanh thu.

Vì vậy, Q4 sẽ là phép thử quan trọng. Nếu các chi phí phát sinh giảm như kỳ vọng và hiệu suất đội giàn được cải thiện, lợi nhuận có cơ sở phục hồi khá rõ từ nền thấp của Q3. Ngược lại, nếu biên mảng khoan tiếp tục bị kéo xuống bởi giàn thuê, chi phí tài chính cao hoặc tiếp tục phát sinh chi phí ngoài kế hoạch, tăng trưởng doanh thu sẽ chưa đủ để tạo ra tăng trưởng lợi nhuận tương xứng.

Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của PVD có thể vào trang tiểu sử để xem phân tích chi tiết.