**ĐẦU TƯ CÔNG - TRIỂN VỌNG VÀ RỦI RO?**
I, Tiềm năng tăng trưởng của ngành ĐTC
-
Giải ngân ĐTC 10 tháng đạt 708.567 tỷ đồng đạt 74,1 % kế hoạch giao, tăng 19,7% svck
-
Lãi suất có dấu hiệu hạ nhiệt
-
Giá nhiên liệu có xu hướng quay đầu giảm
-
Nguồn vốn FDI tăng mạnh (đăng ký đạt 54,85 tỷ USD, tăng 74% svck; giải ngân đạt 24,08 tỷ USD, tăng 13,1% svck)
1, KQKD Q3 của ngành ĐTC
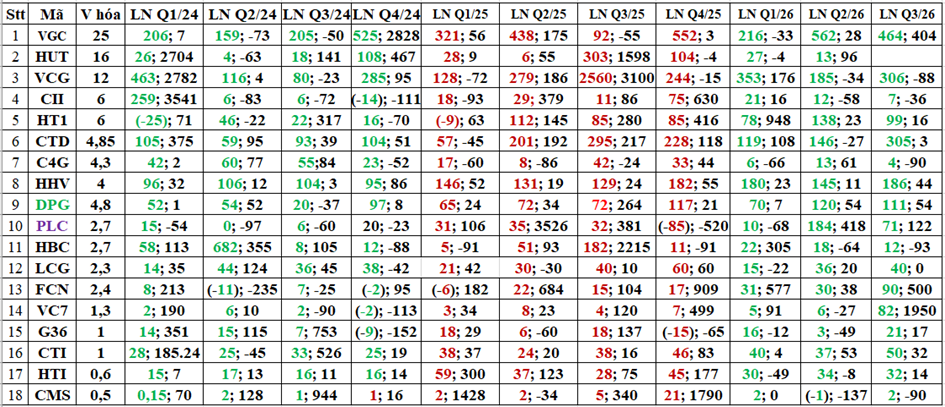
2, Tổng hợp số liệu KQKD
-
Có 12/17 DN có KQKD tăng trưởng dương
-
Có 5/17 DN có KQKD tăng trưởng trên 50%
-
Có 4/17 DN có KQKD tốt và ổn định
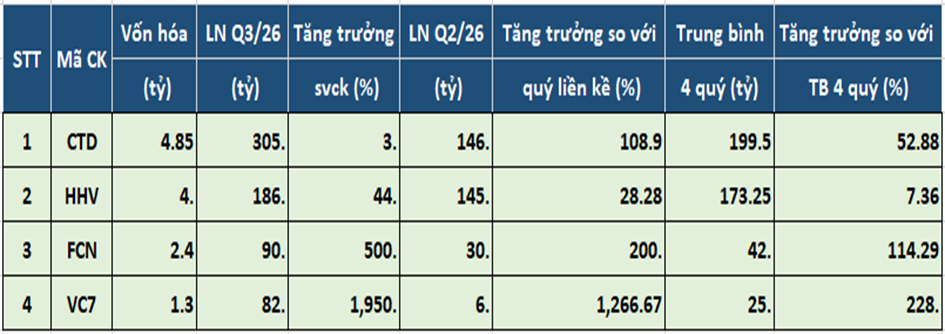
3 Tiêu chí đánh giá KQKD
Tiêu chí quan trọng nhất là tăng trưởng so với TB 4 quý liền kề. Với tiêu chí này HHV chỉ tăng 7,3% không đạt, FCN có KQ tốt nhất 228% VC7 thứ 2 với 114% và CTD 53%
4, Hành động giá của các CP tiêu biểu
a, Cổ phiếu CTD
-
CTD có nền giá lớn 3 năm
-
Hiện đang ở biên dưới của hộp tích lũy
-
Thanh khoản cạn kiệt trước khi có dòng tiền trở lại khá mạnh
b, Cổ phiếu FCN
-
FCN đang trong nhịp downtrend về nền giá lớn 14 năm
-
Hiện CP đang ở kênh dưới đã cân bằng vùng đáy và bắt đầu có dòng tiền vào
c, CP VC7
-
VC7 đang ở nền giá lớn 5,5 năm
-
CP vừa thoát khỏi nhịp downtred đang xây lại nền giá ngắn
-
Vị thế CP đang ở gần biên trên của hộp tích lũy ngắn
-
CP đang có dòng tiền vào đột biến
II, Rủi ro với ngành đầu tư công
-
CP đang tích cực đấu tranh phòng chống tham nhũng, lợi ích nhóm, xâm hại môi trường
-
XD- ĐTC là có đặc thù nhạy cảm với các hành vi vi phạm
-
Tính minh bạch của ngành khá thấp
-
Đa phần các CP ĐTC có thanh khoản thấp nên có tính đầu cơ cao
-
Ngành có tính chu kỳ cao và lợi nhuận phụ thuộc vào thời điểm nghiệm thu công trình, dự án…
Video phân tích chi tiết và đầy đủ trong trang cá nhân, các bạn vào xem thấy hay cho mình 1 like và giới thiệu cho người thân bạn bè cùng xem nhé!