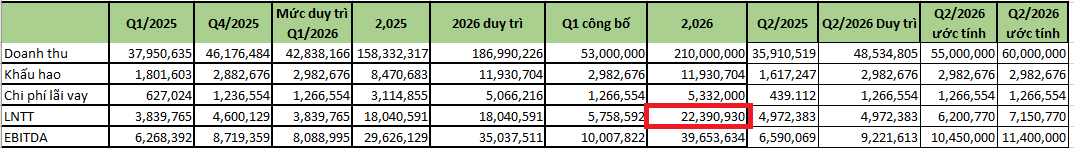
Kế hoạch của HPG thì ốp vào bảng tính học sinh lớp 3 cũng cho kết quả ko lệch so với số HPG đưa ra nhiều ACE ạ.
Triển vọng HPG trước sức ép cạnh tranh từ Vinmetal và động lực tăng trưởng lợi nhuận 2026-2027
Vinmetal dự kiến đi vào hoạt động trong năm 2027 với công suất ban đầu 6 triệu tấn, có thể mở rộng lên 20 triệu tấn trong tương lai, tạo áp lực cạnh tranh dài hạn lên ngành thép. Tuy nhiên, HSC đánh giá áp lực này chưa thể đến sớm vì HPG đã mất tới 10 năm để đạt công suất 16 triệu tấn hiện tại. So với Vinmetal và các doanh nghiệp trong nước lẫn Trung Quốc, HPG có chi phí sản xuất thấp hơn hẳn nhờ năng lực quản trị sản xuất tốt, luôn dẫn đầu ở các lĩnh vực tham gia, chi phí lãi vay thấp và tỷ lệ nợ vay thấp (khoảng 50% so với 85% của Vinmetal). Tiến độ trả nợ của HPG ổn định, đã hoàn tất Dung Quất 1 và đang bắt đầu trả nợ cho Dung Quất 2, trong khi công suất lớn giúp doanh nghiệp tiết kiệm chi phí và giảm tiêu hao.
Về chu kỳ lợi nhuận ngành giai đoạn 2026-2027, hai yếu tố dẫn dắt chính là tăng trưởng sản lượng và biên lợi nhuận ngành, và HPG được kỳ vọng hưởng lợi từ cả hai: sản lượng tăng nhờ Dung Quất 2 đi vào vận hành, trong khi biên lợi nhuận tăng gần mức kỷ lục trong 3 năm nhờ cầu tăng trưởng tốt, đầu tư công tăng và nhu cầu xây dựng cải thiện. Chính sách chống bán phá giá thép HRC từ Trung Quốc cũng giúp HPG tăng giá bán HRC, qua đó thúc đẩy tăng trưởng lợi nhuận cốt lõi khoảng 50% trong 2026 và 35% trong 2027. Dù triển vọng tích cực, HPG vẫn đối mặt một số rủi ro: tỷ lệ cổ phiếu trôi nổi (floating share) quá lớn khiến giá khó tăng mạnh trong ngắn hạn, và lo ngại dài hạn về cạnh tranh với Vinmetal.
Anh chị em, NĐT quan tâm tới việc khai thác thông tin trên BCTC để tự tìm kiếm cơ hội đầu tư cũng như tự phòng tránh rủi ro.
Em có kế hoạch traning cho Khách hàng của em một vài khóa đọc hiểu BCTC Cũng như kĩ thuật thường sử dụng trong báo cáo. Tất nhiên là trong giới hạn khả năng, kiến thức cá nhân anh chị ạ. Anh chị liên hệ em nhé.
(Miễn phí hoàn toàn, và không dành cho môi giới)

Cập nhật ACE,
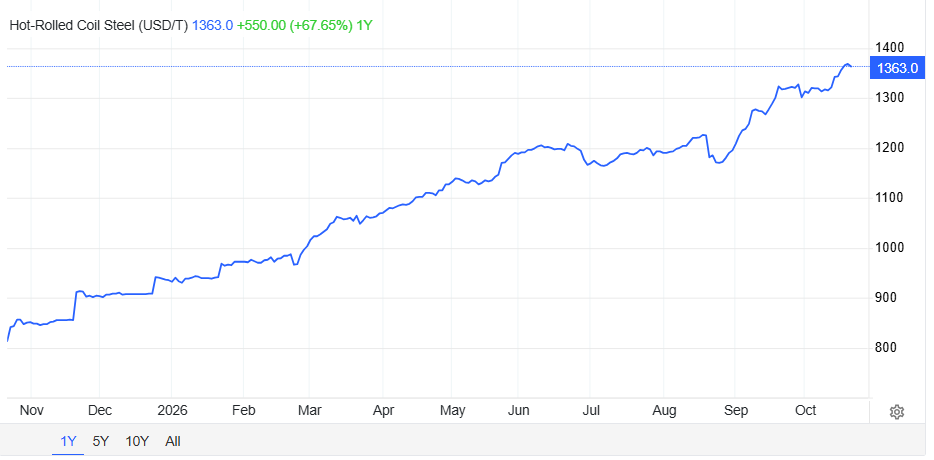
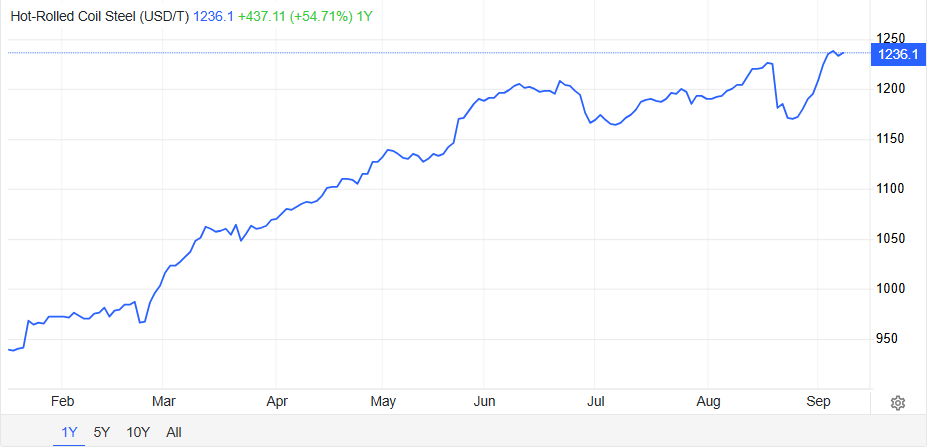
Giá HRC thế giới vẫn diễn biến mức cao.
Giá thép thanh thì ổn định.
HRC Trung Quốc vẫn ở mức thấp, tuy nhiên may mắn là VN có bảo hộ, tuy nhiên sẽ là bất lợi cho những doanh nghiệp có đầu vào là HRC, cái gì cũng có tính 2 mặt, nhưng thôi doanh nghiệp mình đầu tư ổn là tốt rồi.
Giá CP giảm, nhưng theo cá nhân em thì không cần lo nhiều ACE ạ, miễn là đừng sử dụng margin, đừng lướt lát nhiều, mua vào chờ TT ổn định lại đâu vào đó ngay thôi.
CP giảm chậm chứ tăng thì nhanh lắm.
Giảm thang bộ, tăng thang máy mà.
HPG công bố sản lượng.
Đọc hiểu báo cáo em sẽ cứ 2 tháng có 1 đợt. Miễn phí hoàn toàn, không dành cho môi giới.
Anh chị em NĐT nào có hứng thú cứ liên hệ em. Hi vọng là cung cấp được những giá trị để cộng đồng có những sự lựa chọn tốt cho danh mục.
Có những key rất thực tế về những kĩ thuật thường được các doanh nghiệp sử dụng trên thị trường.
HPG – LNST Q2/2026 tăng 53% svck, duy trì khuyến nghị Mua nhờ tăng trưởng lợi nhuận mạnh và định giá rẻ
-
Doanh thu thuần và LNST Q2/2026 của HPG lần lượt đạt 55,5 nghìn tỷ đồng (+53% svck, +5% q/q) và 6,4 nghìn tỷ đồng (+51% svck, -29% q/q). Kết quả này hoàn toàn phù hợp với kỳ vọng của HSC.
-
Tăng trưởng lợi nhuận mạnh được thúc đẩy bởi sản lượng tiêu thụ thép cao hơn, đạt 3,8 triệu tấn (+30% svck, +11% q/q), cùng với biên lợi nhuận cải thiện, nhờ hiệu suất sử dụng công suất tại Khu liên hợp gang thép Dung Quất 2 được nâng cao và tác động tích cực từ thuế chống bán phá giá đối với HRC nhập khẩu từ Trung Quốc. Nếu loại trừ khoản thu nhập bất thường từ việc bán phần vốn tại một dự án bất động sản trong Q1/2026, LNST cốt lõi Q2/2026 tăng 26% q/q.
-
Theo đó, lũy kế 1H26, doanh thu thuần và LNST lần lượt đạt 108,5 nghìn tỷ đồng (+47% svck) và 15,4 nghìn tỷ đồng (+103% svck), hoàn thành tương ứng 51% và 57% dự báo 2026 của HSC.
-
HSC duy trì khuyến nghị Mua đối với HPG với giá mục tiêu 37.300 đồng/cp, tương ứng dư địa tăng giá 78%. Sau nhịp điều chỉnh gần đây của thị trường, định giá HPG hiện ở mức rất rẻ, với P/E dự phóng 1 năm ở mức 6,4 lần, so với mức trung bình 3 năm là 12,4 lần (tính từ tháng 1/2023), trong khi tăng trưởng lợi nhuận vẫn ở mức cao với LNST 2026 dự báo đạt 27 nghìn tỷ đồng (+75% svck).
Hợp đồng tương lai HRC thế giới vượt đỉnh ACE nhé.
HRC trong nước bớt nóng hơn do nguồn cung tăng đáng kể. Cung từ HPG mà ra chứ chạy đi đâu cho thoát ạ.
HPG về mặt chi phí, 2 quý cuối năm có vẻ là căng hơn 2 quý đầu năm ACE.
Chi phí lãi vay(Về con số) thì chắc chắn là tăng mạnh rồi.
Ngoài ra thì Chi phí khấu hao cũng chắc chắn là tăng so với cùng kì.
Nữa thì tồn kho của HPG vòng quay khoảng 2.5-2.7 lần, tương đương với thời điểm giá quặng tăng đợt của T3-T5 khả năng sẽ tác động tăng chi phí.
Giá HRC trong nước hạ nhiệt. Nhưng so với cùng kì thì vẫn ở mức rất ổn.
Chi phí là áp lực, nhưng KQKD có giảm không, Em kì vọng là không giảm, duy trì được dựa vào sản lượng tiêu thụ gia tăng đáng kể. Bài này Mirea nói là giảm ACE ạ.
Đấy là về mặt con số, số không tăng không đồng nghĩa với không tích cực. Số tăng cũng k đồng nghĩa với đang tích cực lên.
Sao nói ko hòa thì phát mà tui lỗ thế này
Mang tính thời điểm thôi bác ơi, đường dài mới biết ngựa hay.
Ngắn ngày, ai mà biết được giá tăng giảm, chắc giờ chẳng loanh quoanh đọc mấy bài viết này làm gì. Em mà biết em cũng chẳng thèm làm môi giới luôn.
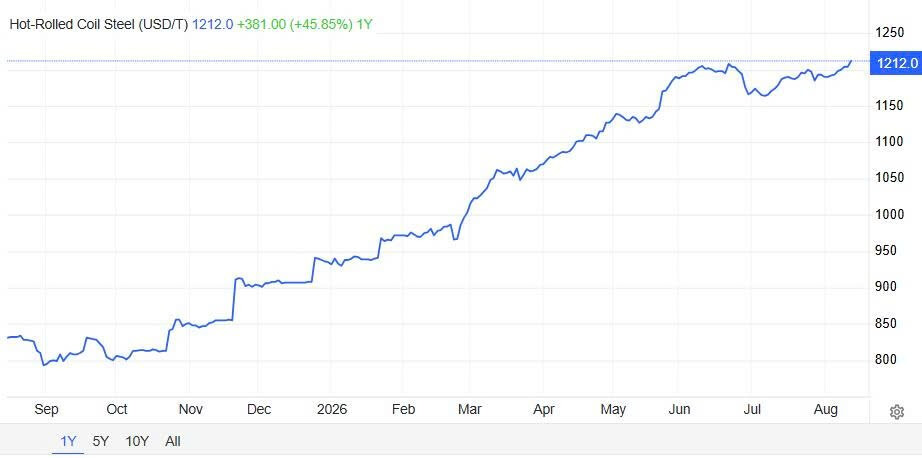
Cập nhật thêm giá HRC thế giới. Tăng mút chỉ cần câu.

HPG - HPG tăng giá HRC giao tháng 10 thêm 150 VND/kg (1,1%) so với tháng trước lên 14.210 VND/kg, trong khi giá than luyện cốc và quặng sắt giảm khoảng 2% trong tháng trước. HSC cho rằng diễn biến giá bán – chi phí thuận lợi này phản ánh khả năng định giá đang được cải thiện. HPG đã bán 707.703 tấn HRC trong tháng 7, với công suất sử dụng đạt 94%. Khi công suất sử dụng hiện đang tiến gần mức tối đa và lượng thép nhập khẩu từ Trung Quốc giảm sau các biện pháp chống bán phá giá, HPG sẽ tập trung nhiều hơn vào tối ưu hóa biên lợi nhuận, qua đó hỗ trợ biên lợi nhuận trong thời gian tới.
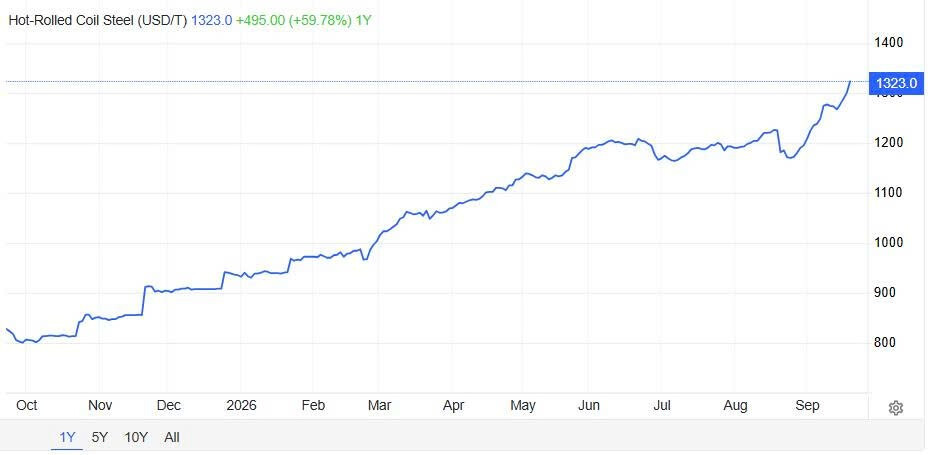
Cập nhật thêm ACE giá HRC thế giới, vẫn rất nóng.
Chào bác chủ top Dodachung và các bác quan tâm cổ phiếu HPG,
Góc nhìn của bác rất thực tế và sắc bén. Đúng như bác nói, đầu tư đôi khi không cần quá phức tạp mà quan trọng là nhìn thấu các phép tính cốt lõi về bài toán thâm dụng vốn, chi phí và chu kỳ tạo tiền. Thực tế giai đoạn bản lề 2026 - 2028 này của Hòa Phát đang có những bước ngoặt mang tính cấu trúc rất đáng chú ý:
-
Vị thế độc tôn HRC & Trợ lực thuế CBPG: Hòa Phát đang chiếm 46% thị phần thép thô toàn quốc. Khi Khu liên hợp Dung Quất 2 đi vào vận hành thương mại, tổng công suất luyện thép thô nâng lên 16,0 triệu tấn/năm (bổ sung 5,6 triệu tấn HRC). Cùng với thuế CBPG 23.10% - 27.83% đối với HRC ngoại nhập tạo thặng dư giá bán nội địa 30 - 50 USD/tấn, HPG gần như làm chủ tuyệt đối thị trường HRC trong nước.
-
Con hào chi phí gang lỏng thấp nhất khu vực (410 - 430 USD/tấn): Nhờ tổ hợp lò cao hiện đại tích hợp cảng nước sâu đón tàu Capesize 200.000 DWT và tự phát điện nhiệt dư 75% - 80%, HPG duy trì The Spread quanh 225 - 235 USD/tấn, biên EBITDA trên 19% - 20%, vượt trội hoàn toàn so với các đối thủ trong khu vực.
-
Điểm uốn dòng tiền tự do (FCF) đảo chiều dương: Đỉnh điểm chu kỳ đầu tư lớn (Capex) đã qua, giảm từ 25.680 tỷ (2025) về 16.000 tỷ (2026) và 12.000 tỷ (2028). Dòng tiền tự do FCF đảo chiều dương mạnh mẽ từ 9.000 đến 19.000 tỷ/năm, giúp hạ nợ vay ròng nhanh chóng về 27.000 tỷ vào năm 2028. Lợi nhuận sau thuế năm 2026 dự phóng đạt 27.500 tỷ VND.
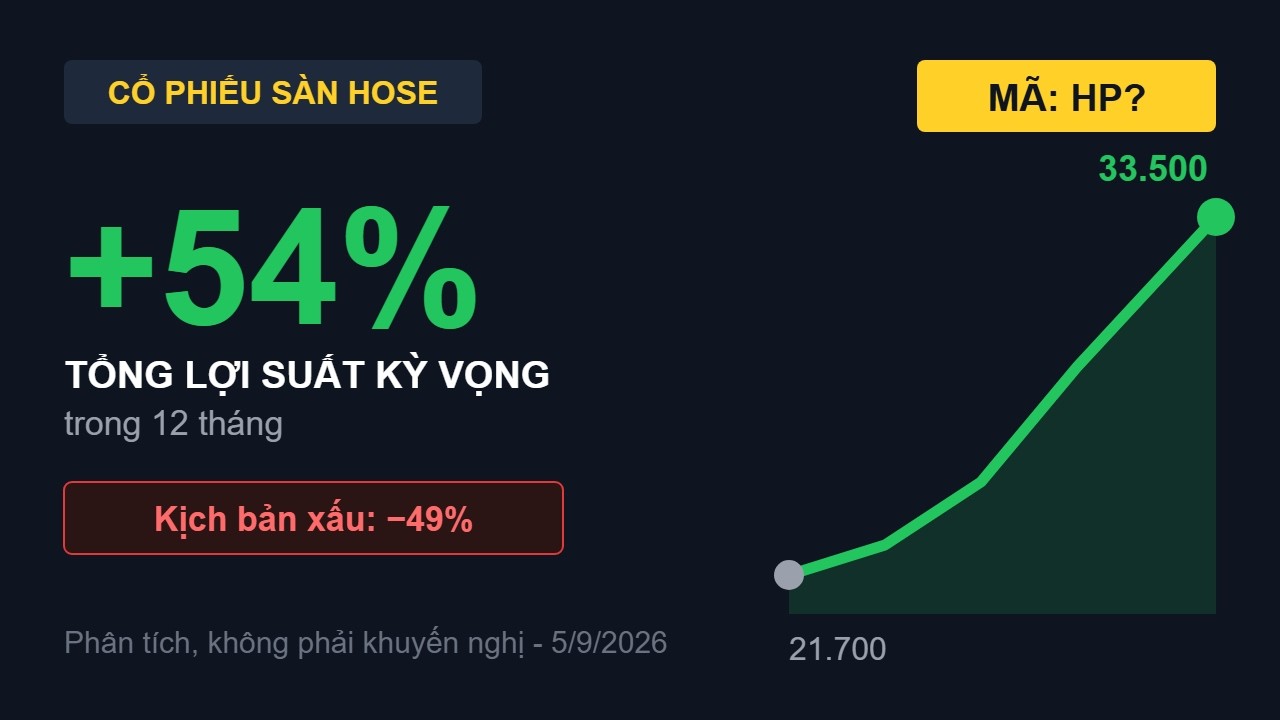
Mô hình định giá đa phương pháp (DCF, EV/EBITDA, P/B) xác định giá trị hợp lý bình quân trọng số của HPG đạt 24.689 đ/CP (khoảng hợp lý 22.996 - 26.633 đ/CP).
Gửi các bác video phân tích chi tiết báo cáo tài chính và mô hình định lượng cổ phiếu HPG:
Cảm ơn bác đã đóng góp thêm.
Nhiều người cho là HPG là CP phòng thủ, ý kiến của em thì ngược lại hoàn toàn. 
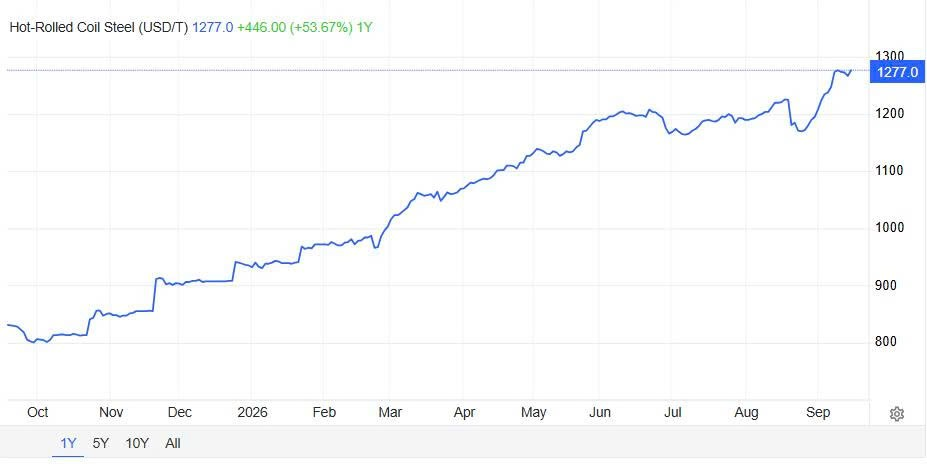
Giá HRC thế giới vẫn đang có diễn biến tích cực.
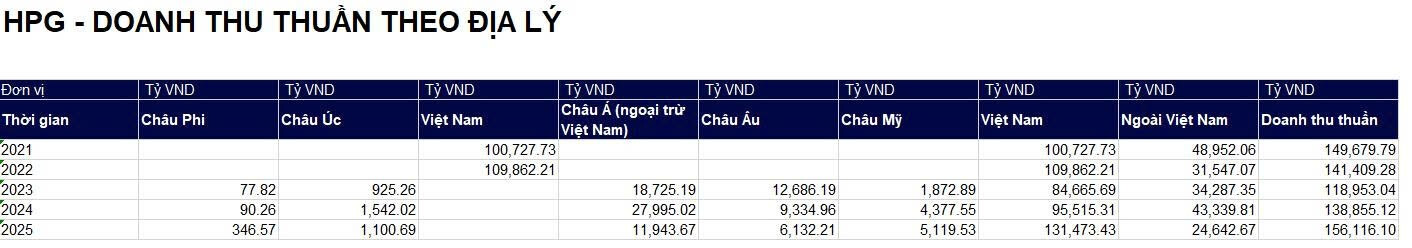
Tuy nhiên thì doanh thu HPG ở thị trường các châu lục khác cũng vẫn hạn chế, chủ yếu là trong nước. Em gửi các bác cơ cấu doanh thu theo địa lý.
HPG - Hôm nay, ông Trần Vũ Minh, con trai ông Trần Đình Long, đã đăng ký mua 50 triệu cổ phiếu HPG trong thời gian từ 7/10 đến 5/11. Sau giao dịch, ông Minh sẽ sở hữu 280,6 triệu cổ phiếu HPG, tương đương 2,738% lượng cổ phiếu lưu hành.
HPG – HPG tăng giá bán thép thanh thêm 100–300 VND/kg, mức tăng cao hơn tập trung ở các sản phẩm mác thép cao cấp sử dụng trong các dự án xây dựng. Các sản phẩm này hiện chiếm khoảng 45% sản lượng tiêu thụ thép xây dựng của HPG.
Chúng tôi cho rằng việc tăng giá xuất phát từ hai yếu tố: (1) nhu cầu trong nước vững chắc, được hỗ trợ bởi tiến độ giải ngân đầu tư công tăng tốc, với tốc độ tăng trưởng giải ngân svck liên tục cải thiện và đạt 32% trong tháng 9 (tăng 8% so với tháng trước); và (2) việc tăng giá bán nhằm bù đắp chi phí than luyện cốc gia tăng (tăng 12% so với tháng trước trong tháng 9) trong bối cảnh nguồn cung bị hạn chế do Trung Quốc siết chặt công tác kiểm tra an toàn tại các mỏ.
Bên cạnh đó, đầu tư công tăng mạnh đã nâng tỷ trọng doanh thu thép xây dựng của HPG từ các dự án lên khoảng 45–50% hiện nay, so với mức khoảng 30% trong những năm trước. Điều này giúp HPG giảm mức độ phụ thuộc vào nhu cầu xây dựng nhà ở dân dụng trong bối cảnh lãi suất cao, đồng thời tạo điều kiện để doanh nghiệp hưởng lợi từ việc Chính phủ đẩy mạnh đầu tư công nhằm hỗ trợ tăng trưởng GDP.
Trong bối cảnh nhu cầu thép xây dựng tiếp tục duy trì ở mức cao nhờ giải ngân đầu tư công mạnh mẽ, chúng tôi cho rằng HPG còn dư địa chuyển phần chi phí nguyên vật liệu tăng thêm (nếu có) sang giá bán thông qua các đợt tăng giá tiếp theo, qua đó góp phần bảo vệ biên lợi nhuận trong quý 4/2026.
Cập nhật giá HRC thế giới vẫn đang ngoi lên rất ghê ACE ạ.