Nhiều loại thuốc nhập khẩu 100% từ NN sang năm sẽ được DBD sản xuất, giá trị rất lớn, kiên nhẫn chờ xem.
Đội chủ tịch cũ đang thoát hàng. Bán nhanh không về 4x
Không vào lùa gà DBD nữa à :))
1 Likes
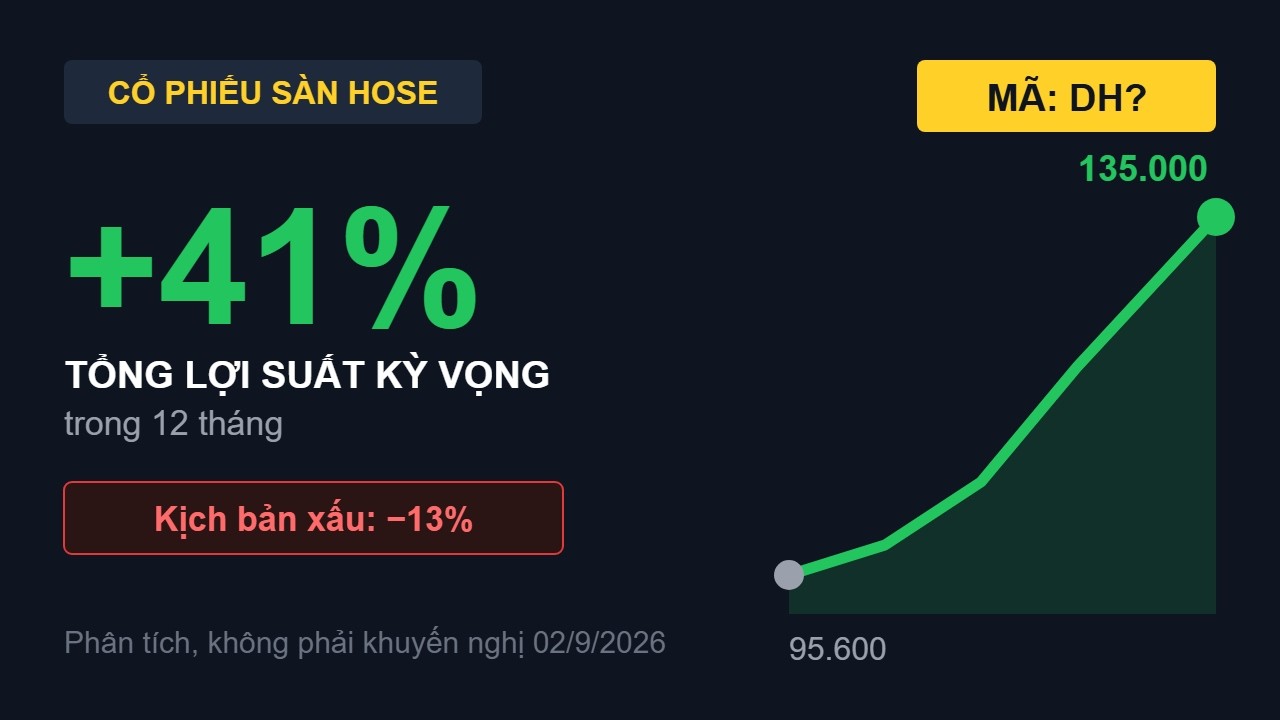
Cùng góc nhìn với các bác theo dõi sát nhóm Dược phẩm như DBD hay IMP, trong bức tranh nâng chuẩn sản xuất thuốc tại Việt Nam thì Dược Hậu Giang (DHG) cũng là một case đầu ngành rất đáng lưu ý:
- Đột phá kênh thầu bệnh viện (ETC) nhờ chuẩn EU-GMP: Sở hữu 2 dây chuyền Non-Betalactam và Betalactam đạt chuẩn EU-GMP giúp DHG tham gia đấu thầu thuốc Nhóm 1 và Nhóm 2 tại các bệnh viện công, từng bước thay thế thuốc ngoại nhập đắt đỏ và mở rộng biên lợi nhuận kênh ETC.
- Cấu trúc tài chính “pháo đài tiền mặt”: DHG hoàn toàn sạch nợ vay tài chính, nắm giữ lượng tiền mặt và tiền gửi dồi dào hơn 2.150 tỷ đồng, đem lại nguồn thu tài chính ổn định và đệm an toàn cực lớn trước mọi biến động lãi suất.
- Cổ tức tiền mặt bền bỉ 6.3%: Nhờ dòng tiền kinh doanh vượt trội và sự đồng hành của đối tác chiến lược Taisho (Nhật Bản), DHG duy trì chính sách trả cổ tức tiền mặt đều đặn 40-50% mỗi năm.
Gửi các bác video phân tích chi tiết về tiềm năng tăng trưởng, lợi thế EU-GMP và định giá của DHG để mọi người cùng tham khảo thêm góc nhìn đa chiều cho danh mục cổ phiếu Dược: